


撰文 | 筱林
编辑|马青竹
「正在以加速度赶上国外……热度已经超出我们的预期,在 2030 年争取能够产业化。」
这是近期某电池论坛上的专家发言,而在同期级别低一点的另一论坛上,口风如下:
「大规模上车预计仍需 5~8 年甚至更久」,「有 30 多家所谓固态电池的生产线在建设当中……这种资源的错配是不利的。」
这两种话术,看似针尖对麦芒,其实并没有那么戏剧化。
前者,是一种整体上的乐观。
后者所谓的 30 条生产线,也是营销话术。其中包含半固态和各种路线的全固态试线,很多线本身也是研发的一部分。
路线没有收敛,说白了大家都在赌。
例如,材料的选择上,有大厂明确表示,「未来一定是往复合去做,单一的成分很难包打天下。」
「单一硫化物和氯化物的路线,2030 年前应该是看不到。」
「复合路线是从半固态到全固态,贯穿连续的,不是马上跳跃或者替代的,可以持续地减少,持续地安全性地提升。」
还有一些直击灵魂的问题,提醒大家商业终局可能与预想的不同:
「2%的电解液和 0%的复合路线,是不是安全性有本质性的跳跃?」
如果是全固态落地,靠什么场景牵引首批应用?高端车?飞行汽车?
中试量产的「祛魅」
就像诸侯抗秦时期决定「谁主天下」的函谷关,车企、电池厂争奇斗艳,谁都想成为「先入关中者为王」的刘邦,提前锁定行业话语权。
然而,当下车企端固态电池的传播透着一股 KPI 的班味,口号喊得一个比一个响,到底什么时候能用上,却成了一个谜。
之前,用半固态当预制菜。现在,拿中试当落地。量产的承诺像画的大饼。
今年上半年,国内固态电池领域融资额突破 200 亿元。过去 5 个月,A 股固态电池板块涨幅超过 60%。
资本的热情可以理解,买的是预期,而消费者要的是产品。技术革新若是成了营销噱头,只会提前透支消费者的期待。
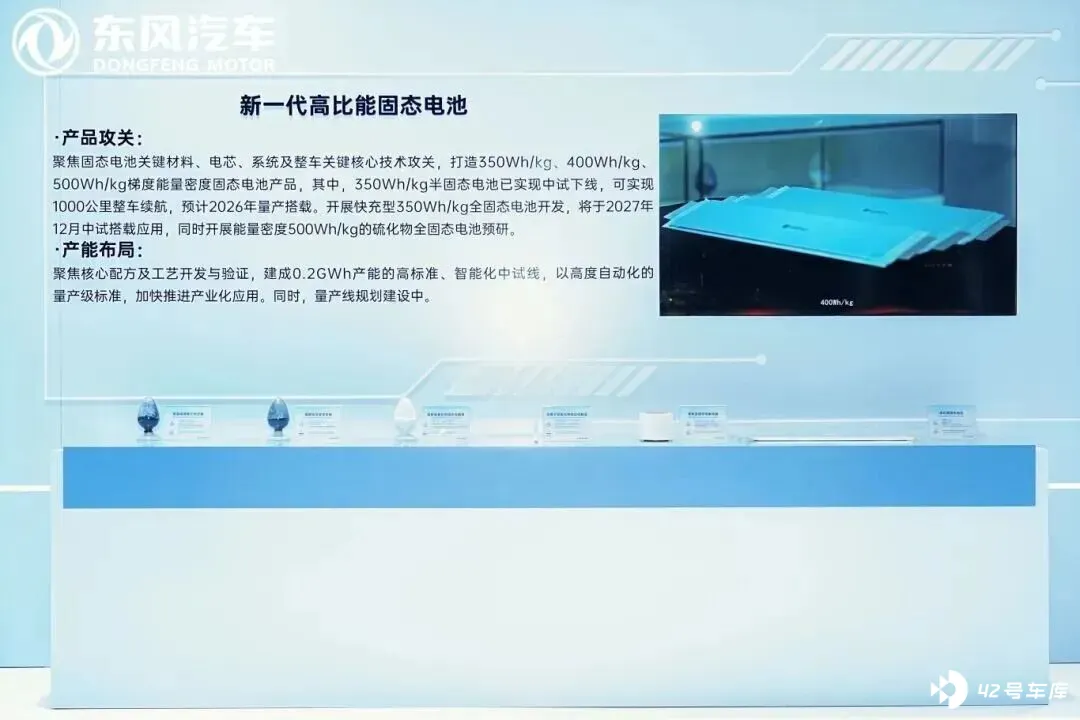
在刚刚结束的 2025 世界动力电池大会上,东风汽车宣布已建成 0.2GWh 固态电池中试线并投入使用,350Wh/kg 的固态电池预计在 2026 年 9 月量产上车。
根据笔者的统计,这已经是国内第八家明确其固态电池产品进入中试阶段的企业。在海外,丰田、三星、松下等头部企业也处于同样的进度。
今年 2 月八部门明确将固态电池列为重点攻克方向以来,各方量产时间表的密集公布,固态电池产业似乎已经进入产业化加速阶段。
但纵观本届世界动力电池大会,众多行业专家和企业大佬们对于固态电池的态度仍然比较理性。
上游主流专家预测,全固态大概在 2027 年和 2030 年试生产和量产。目前是 300 瓦时/公斤+的水平,第一个阶段的固态电池做到 400 瓦时/公斤。
中国全固态电池产学研协同创新平台副理事长吴志新说,全固态电池或将到 2032 年或 2033 年才能实现规模化装车,半固态电池有 5 年至 7 年的商业窗口期。
而蜂巢能源董事长兼 CEO 杨红新强调,固态电池大规模商业化还有比较长的路要走,估计最早也要到 2030 年以后。
即便真的量产,也有很多问题,例如充电效率,液态电池现在已经 4C、5C 标配,但是固态做到 3C 已经很不容易。首批应用场景的选择很受限,还要考虑良率、成本和商业性。
长安汽车副总裁、深蓝汽车董事长邓承浩呼吁整个行业,要关注下一代电池而非仅聚焦全固态,不能拔苗助长。
不久前,欧阳明高院士也劝整个行业要冷静,并表示目前还有一系列的科学技术难题没有攻克。
联想到去年的世界动力电池大会上,宁德时代董事长曾毓群提出的「194」论,一个亟需厘清的现实愈发清晰:所谓的产业化加速,距离消费者真正用上成熟的产品,其实还有很长一段路要走。
今年以来,固态电池领域的确实现了多项技术突破,覆盖电解质材料、电芯性能、生产兼容等多个方面。但这些单点突破,无形中被急功近利的舆论环境放大了许多倍。
例如,今年 10 月,中国科学院物理研究所黄学杰团队通过阴离子调控技术解决了电解质和锂电极之间的界面接触难题。在媒体的添油加醋下,变成「突破卡脖子难关,续航可能突破 1000 公里」。
事实上,固固界面问题只是堵点之一,电极结构优化、材料体系升级、规模化制备等问题都尚未解决。核心材料成本高、生产工艺复杂且良率低、产业链配套薄弱等问题,并界面阻抗、稳定性等方面的技术瓶颈,也没有完全突破。
就连技术路线也没有真正明确下来。尽管目前的主流声音是硫化物方向更具潜力,宁德时代、中创新航、亿纬锂能都主要押注这条路线。但其他路线也为放弃,也不乏拥趸,例如欣旺达采用的就是聚合物路线。
不夸张地说,所谓的中试量产只是万里长征的第二步,当前还没有哪个企业能够打通从材料到电芯再到工艺的全流程。固态电池想要从实验室走进寻常百姓家,再等上个 10 年,一点都不保守。
「回收」问题应前置
国家市场监督管理总局披露的数据,2024 年我国动力电池实际回收量突破 30 万吨,若以理论退役计算,整体回收率约为 54.5%。但规范化回收率,也就是通过工信部白名单企业回收的比例,只有 68%。
这都是技术成熟的液态锂离子电池的,固态电池的部分还是一片空白。
固态电池技术都没定局,考虑回收是不是有点早?
实则不然,固态电池有特殊性,回收问题可能需要前置考虑。
固态电池的材料组成更复杂,结构也更加紧凑,所以回收难度相比液态电池更高。当下的技术瓶颈,主要体现在复杂结构分离、电解质处理、金属锂回收这三个环节。
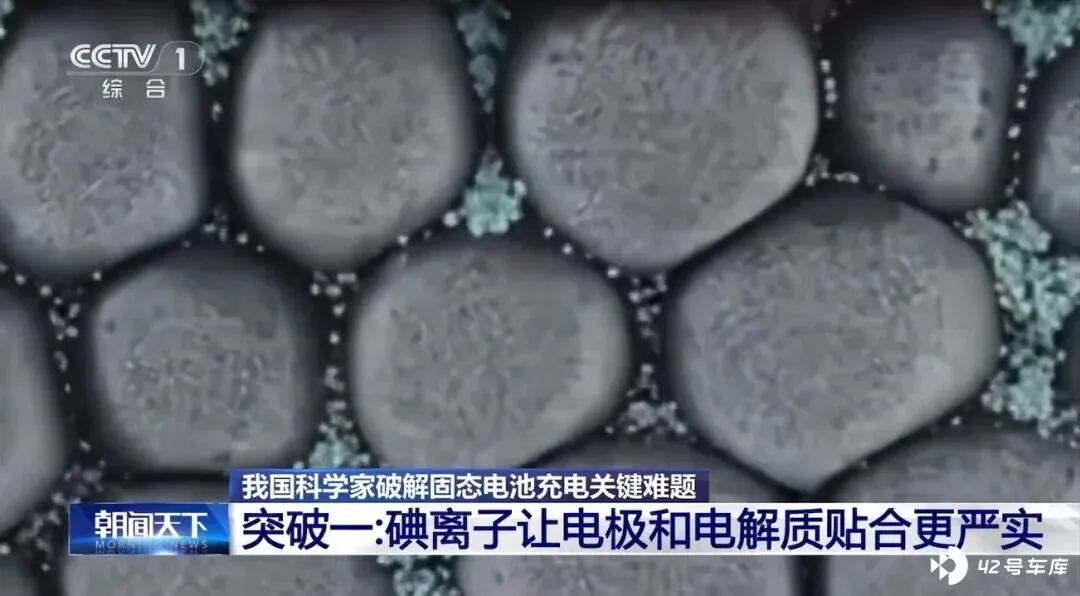
固态电池的正负极与固态电解质像三明治一样紧密结合,传统的湿法、火法技术无法做到有效分离,而且模组多采用热压焊接技术,拆解时易损伤电极材料,需要激光切割或超临界流体技术进行拆解,成本很高。
电解质的处理上,硫化物电解质易水解生成有毒气体,需在惰性气体环境下处理。
氧化物电解质硬度高,需机械研磨+低温等离子体技术分离,而提纯率只有 70%。现有技术还需消耗大量有机溶剂,成本又提高不少。
负极材料回收上,固态电池的负极目前以石墨为主,但长远看最终选择应该是金属锂,这东西活性极高,易燃易爆,需要在无氧环境下拆解。若是硅基负极,则因膨胀效应易导致结构破碎,分离难度也很大。
目前,已经开始布局固态电池回收的企业并不多,我们应当充分吸取过去十年蒙眼狂奔的经验教训,在电池的设计阶段就融入可回收理念,而不是等规模起来以后再去考虑这件事。
这一点对于产业链的持续发展至关重要,尤其是全球化方面。
欧盟《新电池法》要求企业在电池的整个生命周期内进行环境影响评估,包括原材料的开采、生产、使用和最终处置,所有收集的废电池都必须回收利用,并且在本地实现材料的回收。
更加严格的碳足迹和回收要求,意味着我们的电池企业和车企在固态电池这块必须建立自己的回收体系,提高废旧电池的回收率和材料回收效率。
只有形成产业链闭环,提高资源利用效率,在出海的时候才不会受制于人。更重要的是,尽早形成行业标准,才能抢占话语权。


