


作者:陶烟烟
在广州车展上,缺乏了几个流量大 IP 以后,声量层面减小了很多,我们看到车企在补上差异化然后平替的路径下奔跑,也在尝试和华为合作中选择自己的模式。
现在的汽车企业,用好的产品、好的价格也不一定能把车卖好,甚至在饱和供给模式下,现在新能源汽车能否成为爆款是个概率事件。
过去几年,掩盖在新势力车企大红大紫的背后的共同逻辑:以更低价格,提供同级更高价值,实现「平替」更贵车型,到了 2024—2025 年,整个行业都进入同质化的平替竞争,价格成为几乎唯一的竞争点。
车企与华为的合作并不容易,华为「不造车」但边界不断模糊,让合作车企既依赖又焦虑,比如五界合作也是按照次序和沉淀,要产品等消费者来接受才有外在替身;在境的合作上,也需要借助智能化转型来找到新的突破点。

平替模式
我们仔细审视过去的几年的创新,比如车机和交互系统,冰箱彩电大沙发代表的舒适性,比如辅助驾驶 NOA 带来的智能化标签。
中国供应链的成熟和可用性让产品特性和技术扩散速度非常快。
车企在供应链端拆解和打开以后,我们看不到之前花三年研发的新技术和新特性能领先对手 1-2 年,现在创新的「领先窗口期」被压缩到极致。
比如我们今年看到的纯电前备箱可能半年内就会出现在同价位所有车型上,「平替」几乎没有技术门槛,新能源汽车在续航、空间、智能配置上高度重合,消费者很难说出核心差异。
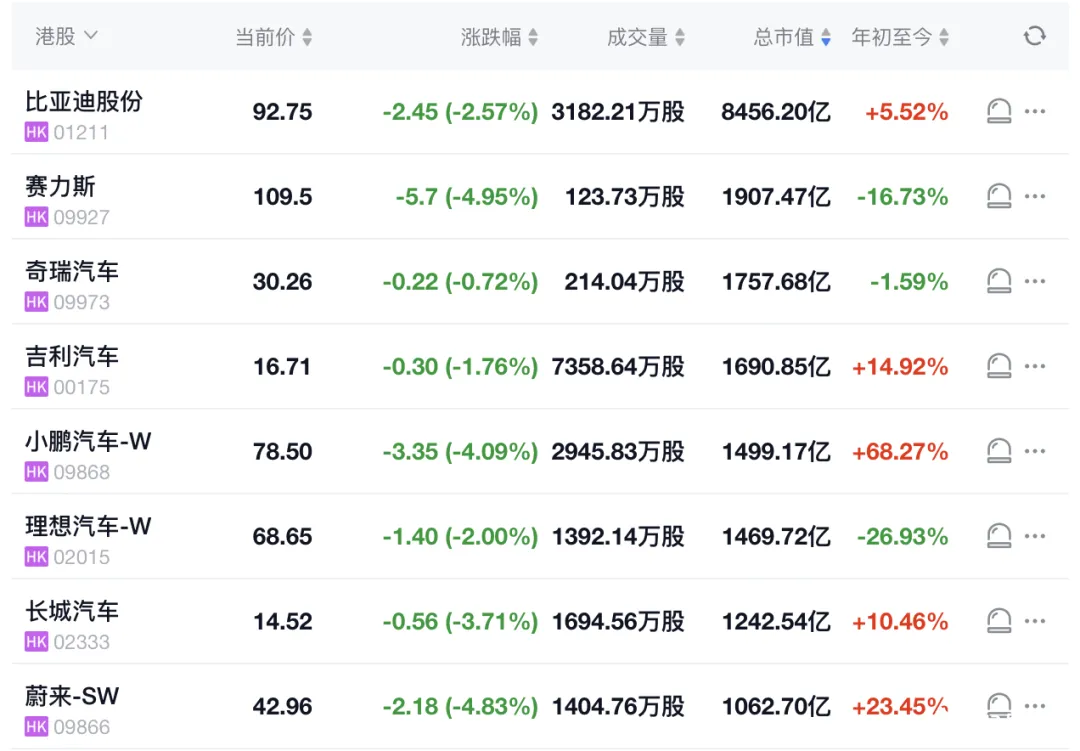
这种差异化的缺失,导致所有中国车企在拿下中国市场和海外市场火热下,盈利不太行导致市值也贵不起来。
所以我们看到了平替的两个阶段,对老的具有定价权的产品替代,在这个阶段,产品功能是有差异化的有创新的。
● 比亚迪秦/宋 DM-i: 以 A 级价格提供 B 级尺寸,比燃油车还省钱。
● 特斯拉 Model 3/Y: 以 20 万级撬动 BBA 入门级豪华车价值。
● 理想 L 系列: 30 万价位平替 60 万级别豪华 SUV。
第二阶段,具备这些功能和体验的产品下沉,也就是说消费者购买这些产品的车价加速下行。 典型的例子是我们看到的大六座 SUV 的竞争逻辑,价格锚点不断下行,从原来的 50 万不断下移。
2025 年爆款中国新能源车的成功, 核心「用更低成本实现更高价值」 的行业共性打法,每个人都为产品负责,所以所有负责车型的人都需要这么玩。
我们似乎又回到了差异化被抹平之后的行业逻辑,效率和规模的比拼,只有足够大的销量才能摊薄研发、供应链和制造成本,锁在「成本战、价格战、供应链效率战」这条路上。

「界」与「境」,华为同一灵魂的不同模式
在 2025 年,你要说谁还能有品牌溢价,华为的五界中,定位较高的尊界、问界和享界,在「界」系列 (终端 BG) 的带领下,是打出了一波组合拳。从财务和产品层面,在当下的环境下,还是明显有差异化的。
备注:这里的差异化,并不是产品层面的差异化,可以认为是品牌+势能的差异化
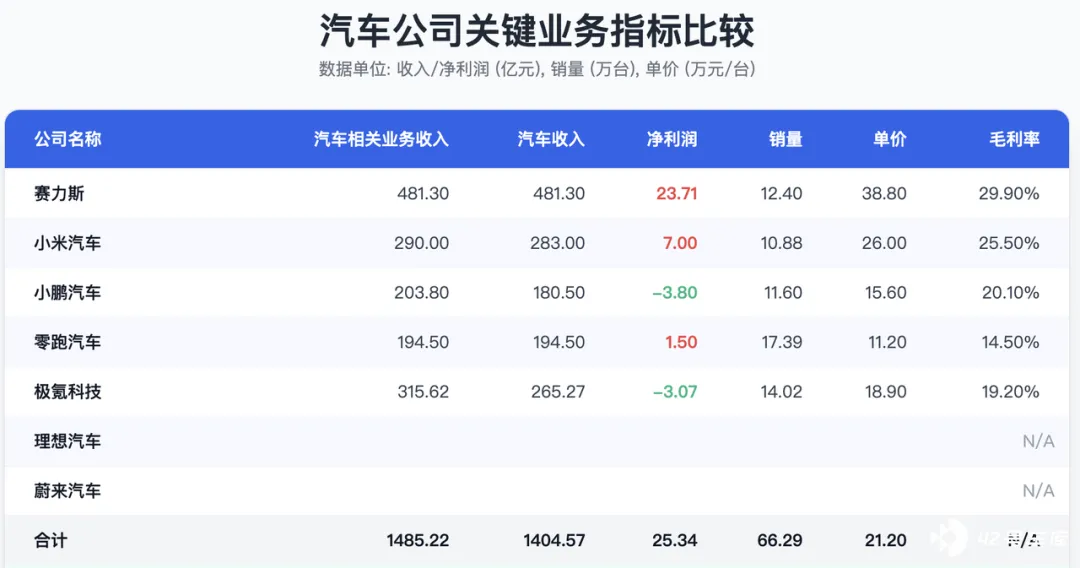
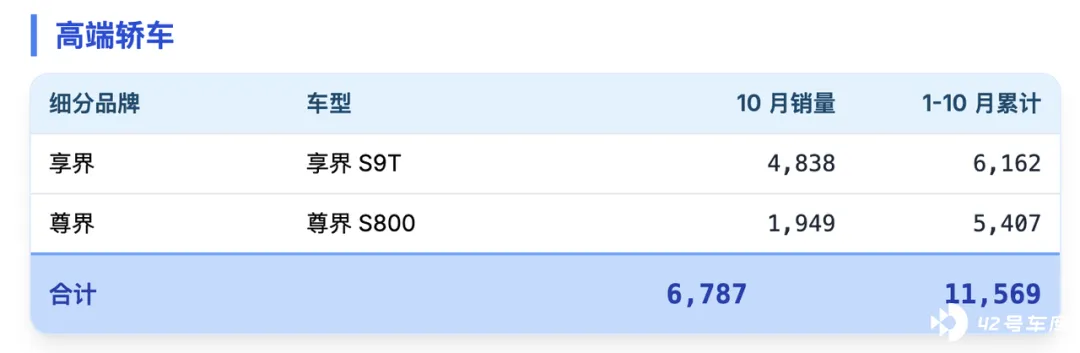
所以这次广州车展,我们看到「境」系列 (车 BU) 也跟上了,「五界」和「境」系列双线并进,当然我们在广州车展上也看到,当华为和鸿蒙技术大规模在推广中,构建更广泛的汽车合作生态,覆盖了非常多的车型,同源技术导致的产品趋同风险加剧,当不同车企的车都开着「华为大脑」,消费者如何区分?
我们在理解赛力斯的过程中,也能看到,为什么赛力斯能 All in,因为本身品牌边缘化;为什么这么听话 (产品定义和全方面按照终端指哪打哪) ,也是因为两边合作的体系落差。
我们可以理解为在华为体系下效率高,但创造的是华为生态的价值,而不是车企自己的价值,这也很纯粹,华为向的粉丝认可问界是亲儿子是这种态度和 All in,这种先发的唯一性。
所以不管是界之间的竞争,还是后续境系列的竞争,也是在华为生态中寻找差异化。我们可以理解为哪怕是华为体系中,差异化也在逐渐被抹平,在不同合作品牌同源产品中出现了各种平替。
华为内部的「境界赛马」竞争体系下 ,我们也需要从中不断观察。我们最终的观察点是华为与车企关系的「共同进化」。
谁能在华为技术的同质化基础上,车企在合作中塑造自己独特的价值与品牌存在感。







