作者:陶烟烟
中国汽车市场是讲「价格生态位」重构,就是不同价位区间承担不同的消费需求、技术路线和竞争逻辑。
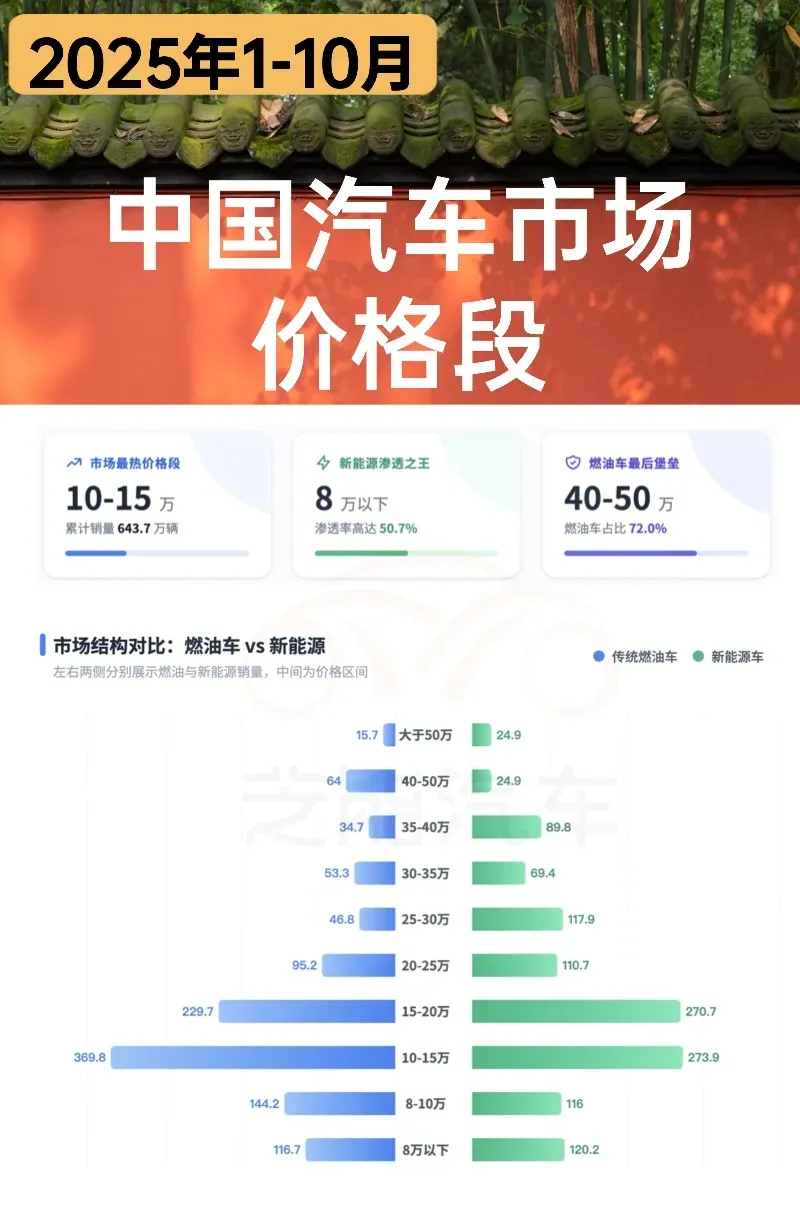
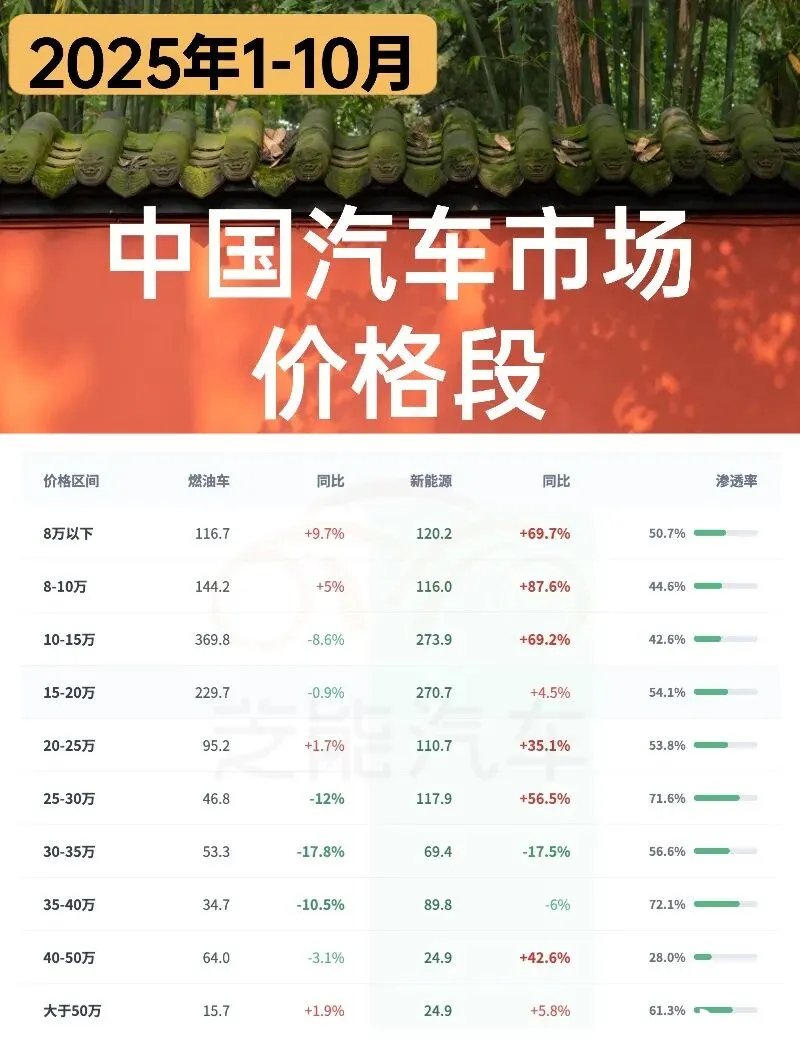
● 整个市场的「基石生态位」说起——10 到 15 万元, 1 到 10 月,这个价位卖出了 643 万辆车,是所有价位里体量最大的「基本盘」,同时支撑着燃油车和新能源车,燃油车大概卖了 370 万辆,新能源卖了 273 万辆。
这里集合了中国家庭最典型、最稳定的需求。 不管是首次买车,还是从升级换代,多数人都会落在这个区间。燃油车以合资紧凑级轿车为主,自主 SUV 补充,而新能源车则集中在高性价比的插电混动和纯电家用车。
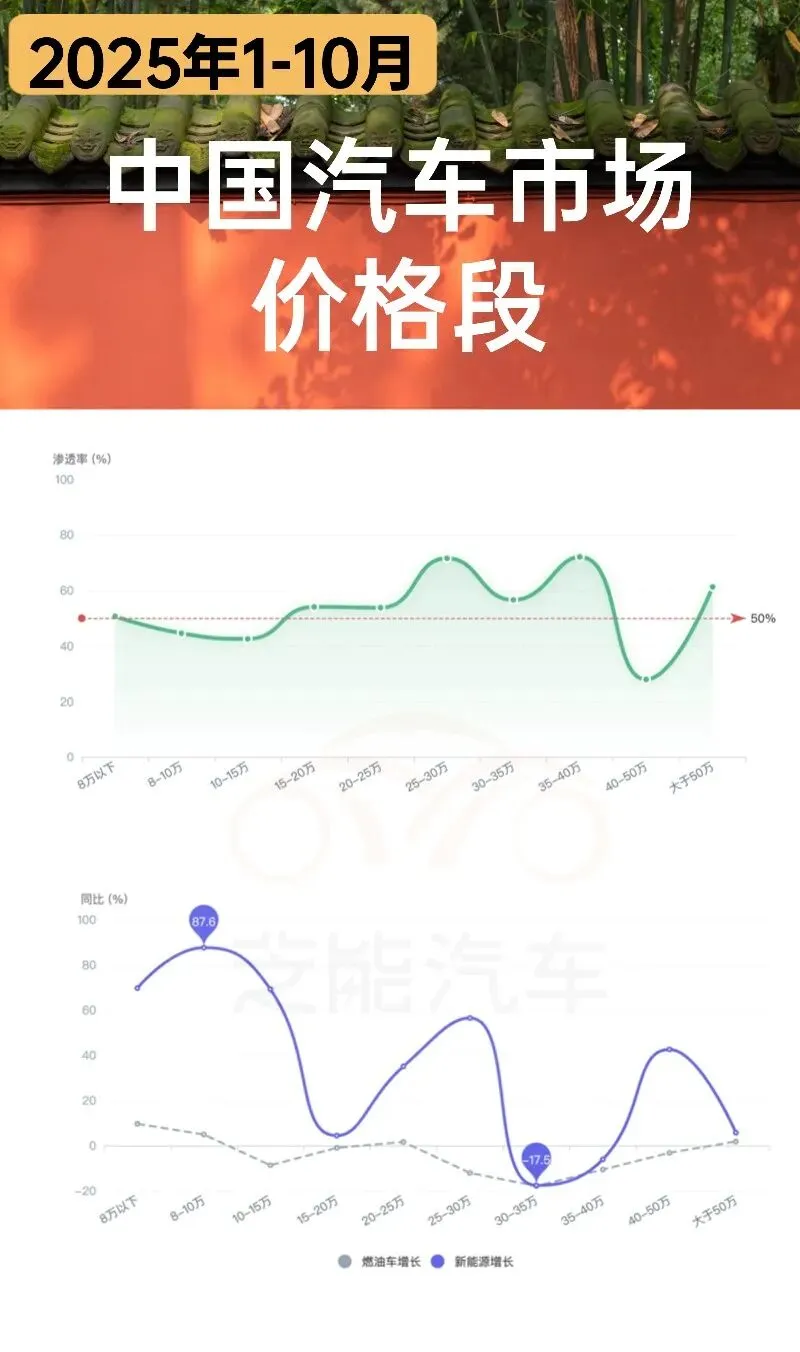
● 8 万元以下,是今年很突出的, 新能源渗透率达到 50%,新能源卖了 120 万辆,同比增长接近 70%;燃油车则只有 116 万辆,增长也非常有限。
8 万以下就是「电动平权」的主战场, 新能源在成本和体验上的优势十分直接:低使用成本、短途通勤刚刚好、停车方便、购车预算压力也低。从五菱小车到比亚迪海鸥,这里是中国城市代步车的阵地。
● 价格区间的另一端,又呈现出一种完全不同的景象——40 到 50 万元,这里是燃油车的「最后堡垒」。
燃油车占比超过 80%,新能源渗透率只有 20 多%
豪华燃油车的传统优势非常稳固。 消费者通常追求品牌、质感、动力体验,而新能源品牌的产品更集中在 30 多万或直接冲 50 万以上,导致 40-50 万形成了一个「新能源断层带」。这里暂时成了燃油车的「避风港」,生态位被牢牢占据。
燃油车的阵地越来越集中在两个区间: 一个是最大的 10-15 万基本盘,另一个是前面提到的 40-50 万堡垒带,多数价位带的燃油车销量都开始同比走低。
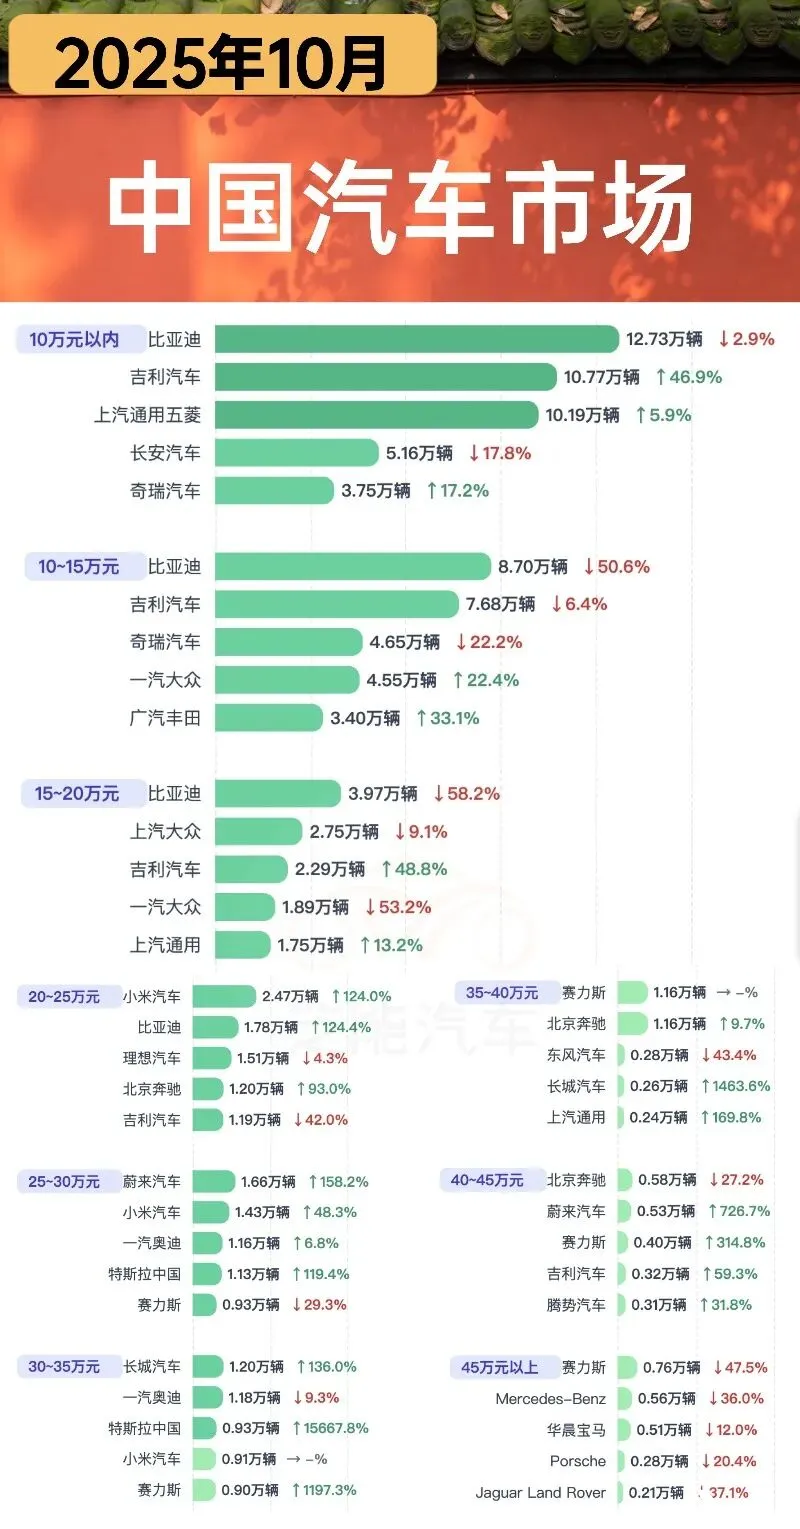
如果我们针对 10 月的数据,生态位分化把不同品牌的竞争位置清晰地划分了出来。
◎ 在 10 万以下到 20 万以上的主流区间,比亚迪的覆盖最广,也最「通吃」,在多个价格带里都是销量冠军。
◎ 20 到 35 万区间则明显是新势力崛起的主战场,小米汽车增速特别突出,蔚来和理想则继续巩固在中高价位的竞争力。
◎ 在 40 万以上,传统豪华品牌的根据地,蔚来、赛力斯等品牌增长迅速。
看中国汽车市场的「价格生态位」,可能更直接一些。