


作者: 陶烟烟
上周美国传统汽车行业的福特对外宣布,将削减多款电动车型的研发与生产计划,计提约 195 亿美元相关费用,业务重心转向混合动力以及一系列更小、更便宜的电动汽车。
「All-in 纯电,否则就是死路一条」这个定律似乎不再成立了,事实上美国市场上很多玩家都开始变化。
◎ 通用汽车计提 16 亿美元 EV 资产减值,未来可能更多,降低纯电动汽车产量,延迟部分工厂扩建,可以说通用是后续看着福特走这一步,反正已经放弃 2025 年北美 100 万辆纯电动汽车产能目标,后续怎么走还需要进一步说法。
◎ Stellantis 取消电动 Ram 皮卡计划,转向更多混合动力和汽油车型,这个本来就难。
◎ 日产取消在美国生产 EV 轿车的计划,大概率后续本田和丰田也会对美国的电车计划有所变动。
◎ 现代和起亚在北美大力投资的韩国企业也会有所调整。
这大家都推了,对美国电动汽车的市场和发展都低预期了,后续美国汽车行业该怎么走呢?

到底是什么原因又要开始摇摆了?
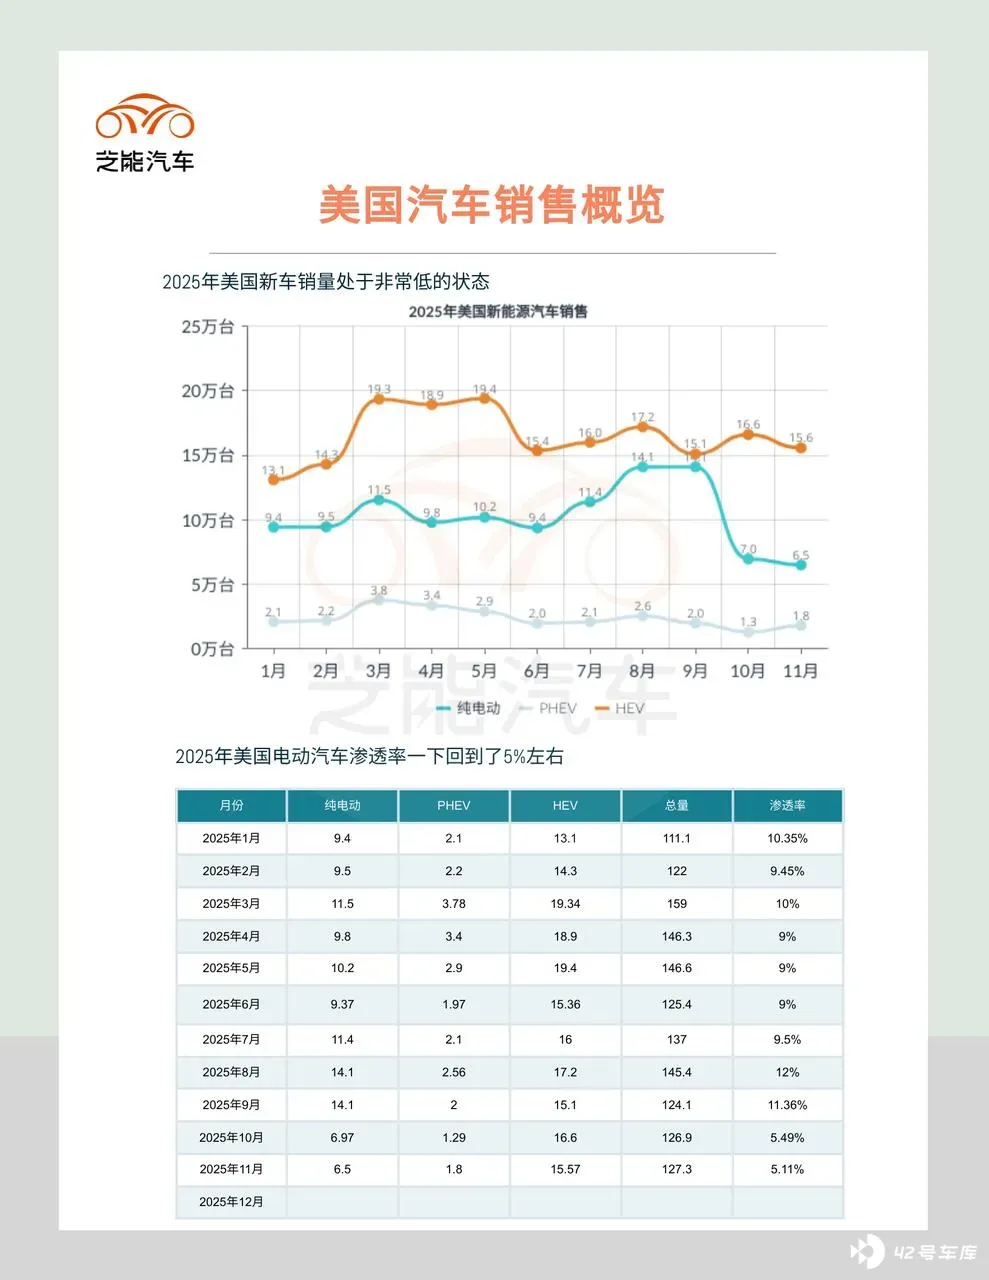
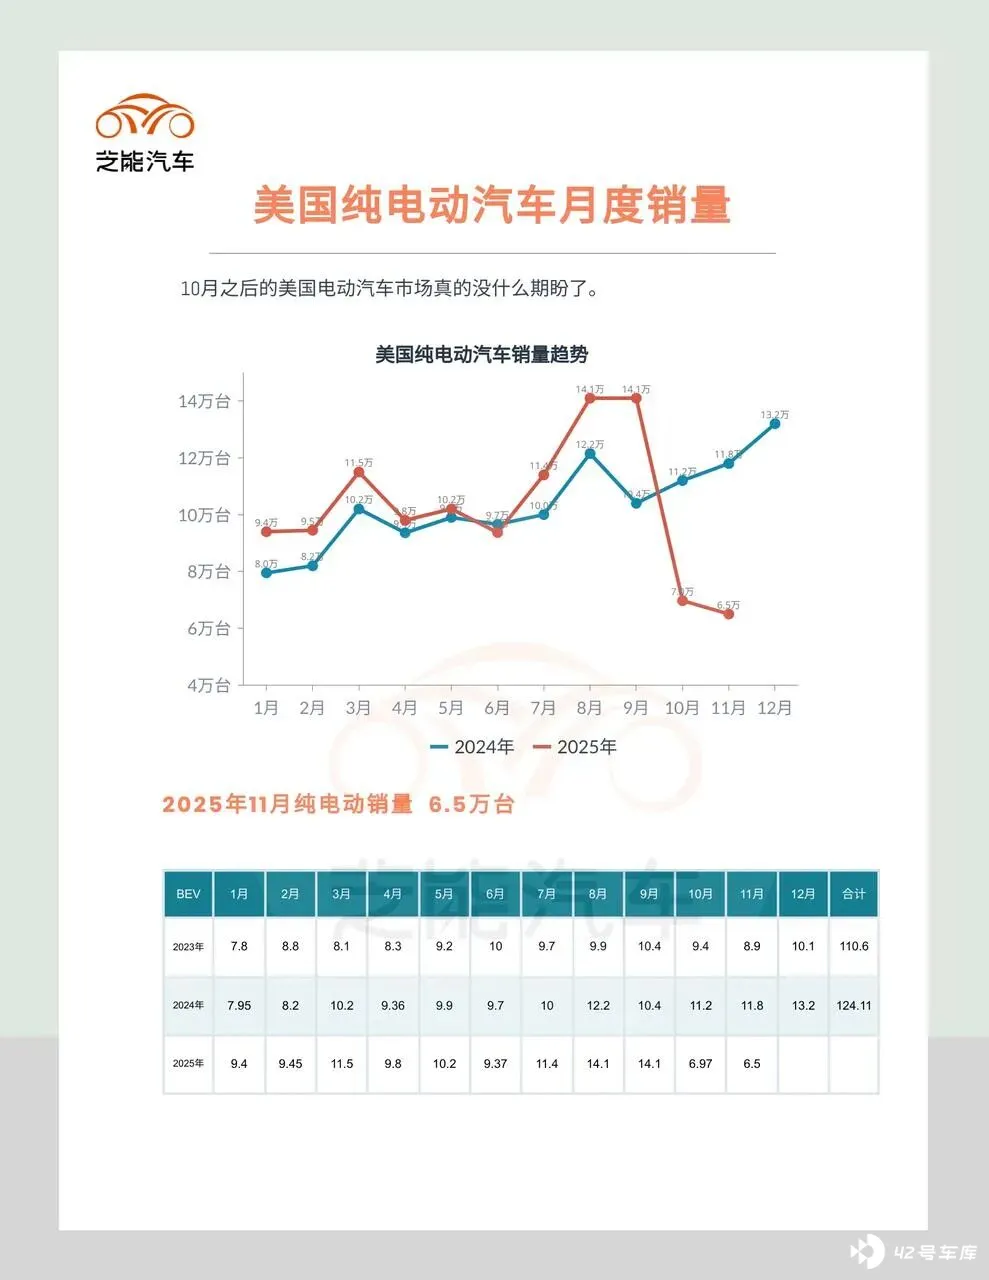
最直接的问题,还是市场没了。 「One Big Beautiful Bill」等法案,2025 年 9 月 30 日终止了高达 7500 美元的联邦新能源汽车购车税信用,美国市场上 Q3 销量提前爆发 (7、8、9 月销量分别为 11.4、14.1 和 14.1 万) ,Q4 销量急剧下降 (7.9 万和 6.5 万) ,插电混动的销量也急剧下降。
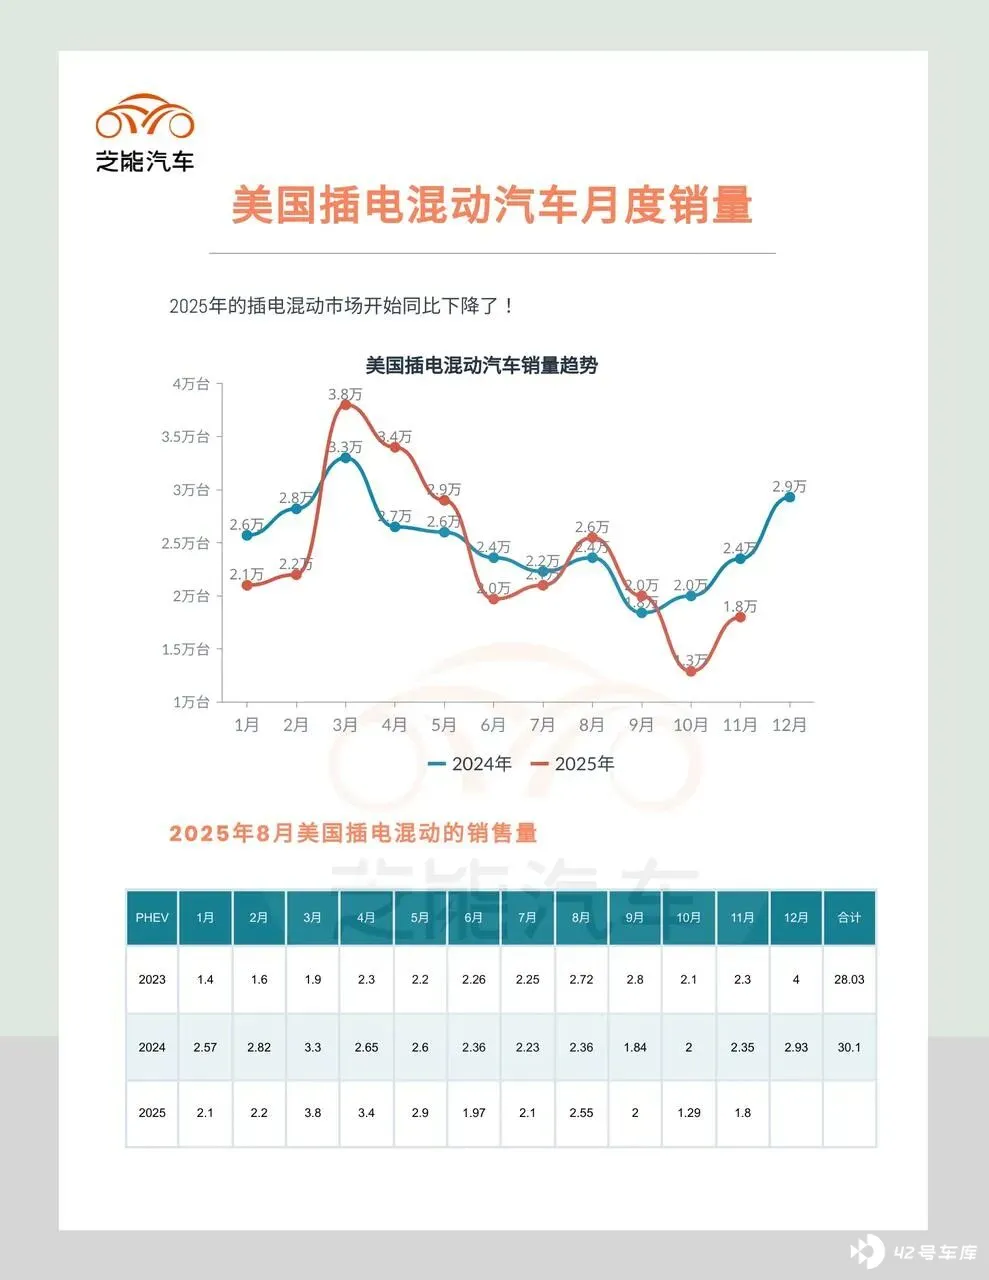
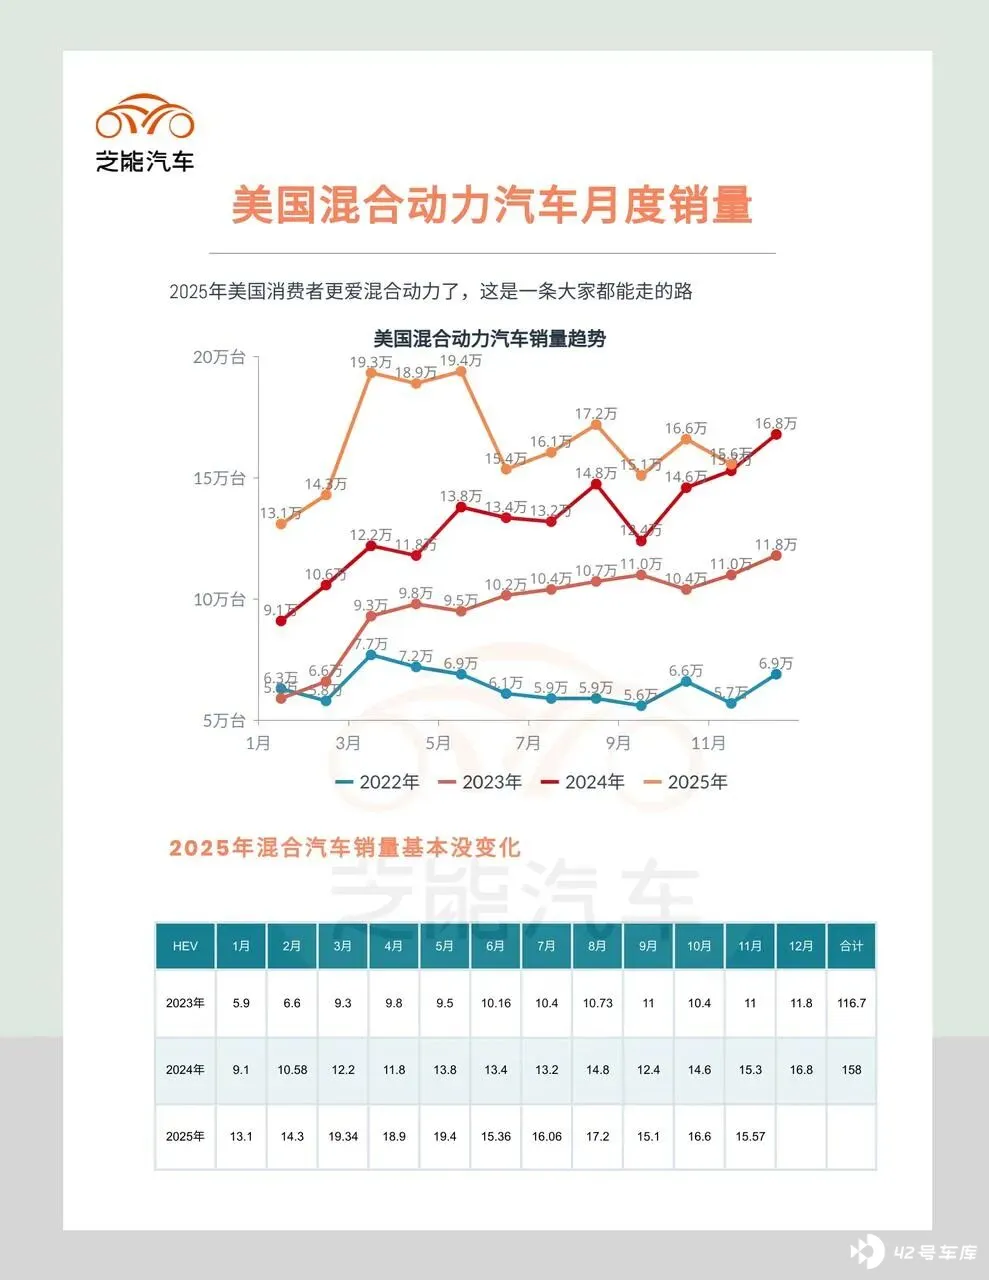
混动的车辆由于没有受到任何影响,其实是受到消费者购买驱动的。 而且放松了的燃油效率标准 (CAFE 标准) 和尾气排放规定,取消了对车企的罚款,并冻结充电基础设施资金。
这些变化使美国市场车企更容易生产油车, 再努力一些做一些其他的混动和插电混动布局,并不需要大量来做纯电动 (不需要考虑活下去的问题) 。
在这个背景下,我们看到福特的动作就合理了。
福特 CEO 吉姆·法利的语调是比较现实的, 福特未来的目标是实现 50%的电气化占比 (纯电动车、混合动力车以及增程式电动车) ,纯电动车型的定位就是做小型的低价车。
看 2026 年的美国市场市场对高价电动汽车的需求放缓,可能就是回到每个月 6-8 万台的水平,一年也就是 80 多万。混合动力车的需求。
我们也看到持续在 15 万台左右,可以形成一个 200 多万的市场,福特的混动车型销量近期增长了 30%,福特决定通过这种 EV+HEV+EREV 的方式,降低公司的平均油耗 (这个现在其实也是防止后面再摇摆) 。
对于福特来说,最重要的取消了原定于在田纳西州生产的下一代电动 F 系列皮卡 (T3 项目) ,福特启动了一个名为「Skunkworks」的秘密项目,研发一种超低成本的电动汽车平台,必须达到「比亚迪级别的成本水平」,通过重新设计装配工艺、精简制造内容以及与新供应商合作,确保在不依赖补贴的情况下也能实现盈利。
所以现在之前庞大的投资都要收缩,密歇根州和肯塔基州的电池工厂从电车转向了储能,磷酸铁锂 20 吉瓦时 (GWh) 的能源存储电池,客户变成了电力公司和数据中心 (在 2027 年落地) 。
备注:这个在北美独立的供应链下,其实是不现实的,你看下吗,一直在亏,而且亏损是控制不住的。
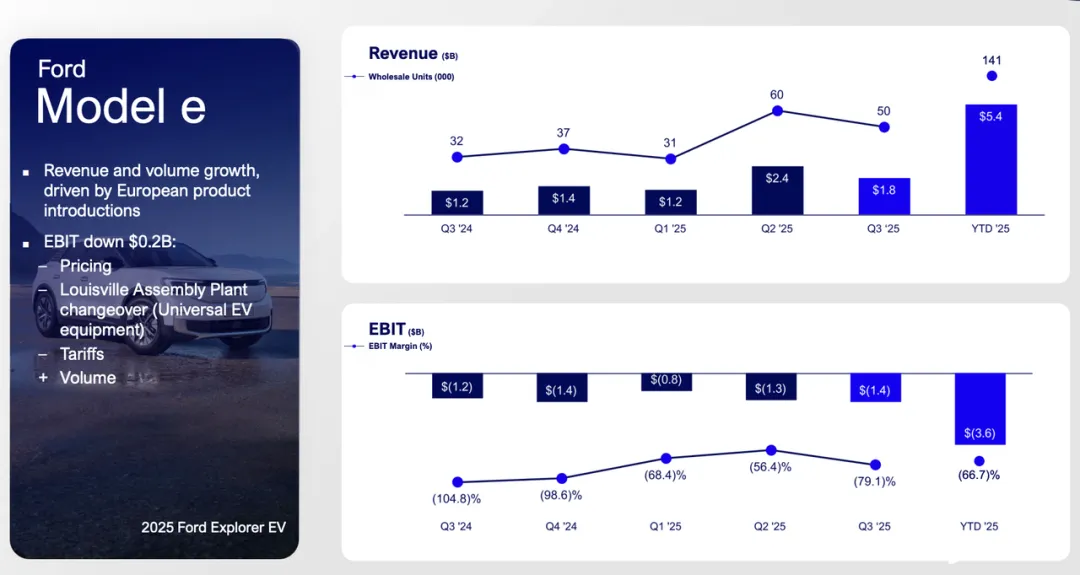
◎ 福特 Model e 部门 2021 年电动汽车相关业务亏损 9 亿美元;
◎ 2022 年作为 Model e 独立运营首年亏损 21 亿美元;
◎ 2023 年亏损大幅扩大至 47 亿美元;
◎ 2024 年亏损持续增加至 51 亿美元;
◎ 2025 年前三季度亏损 36 亿美元;
该部门累计亏损 164 亿美元,不含战略重组减记,这个金额大概可以和中国新势力所有累计亏损的进入做比较了。

美国汽车产业还有未来吗?
美国延续了十七年的电车税收抵免政策原本计划延续到 2032 年,提前七年宣告终结,其实使得美国车企没有动力去做电车,所以美国电动车普及率在 5%左右晃荡。
特斯拉 10 月和 11 月销量同比下滑了 35%和 23%,起亚 EV6/EV9 销量同比下滑了 71%和 68%,福特的 Mach-E/F-150 Lightning 销量连续两个月同比减少了 61%,本田的 Prologue 同比下滑了 80%和 87%。
一旦政府撤掉电动车补贴,美国电动汽车市场就成了一个小众市场,明年美国电动车市场销量和普及率会下滑到 6%。
美国电车政策的问题是由于分歧严重,缺乏连续性和可预测性,对油车偏好的管理部门更替导致产业政策完全推倒重来。
上面积极推动电动化,投入进行充电基础设施建设,鼓励传统车企进行电动化转型,设定的目标是到 2030 年电车占新车销量的 50%,所以福特、通用还有传统车企都在投资。
现在推翻这些政策,取消购车补贴,放松排放标准,不再投入基础设施建设,彻底取消排放积分交易体系,投入了大量资金的电车行业彻底回到了自生自灭状态。
事实上由于美国的纯电动车规模不足,平均成交价为 5.92 万美元,对应美国新车市场平均价格 4.75 万美元,燃油车和电动车的价格差是有差距,你也确实很难鼓励美国消费者一定要买更贵的电车。
美国现在是全球最大的产油国,全国平均油价为每加仑 2.94 美元。
电车的残值贬值快,保险比燃油车要高出 20-30%, 充电同时是个难题。
传统车企在没有燃油经济性的限制以后,放心继续制造燃油车,不必担心政策监管,也不需要向特斯拉这样的纯电动车企购买排放积分。
电动车在市场上卖不动,电动车业务前期投资大,卖不去巨亏,消费者还喜欢低价的燃油车,那美国车企还有什么理由继续做电车呢?
事实上,随着特斯拉大量投入 AI,在汽车智能化的领域,这是一片新的市场。
从特斯拉专利申请的数据分析,特斯拉的创新重心,正在明显远离「汽车本身」。
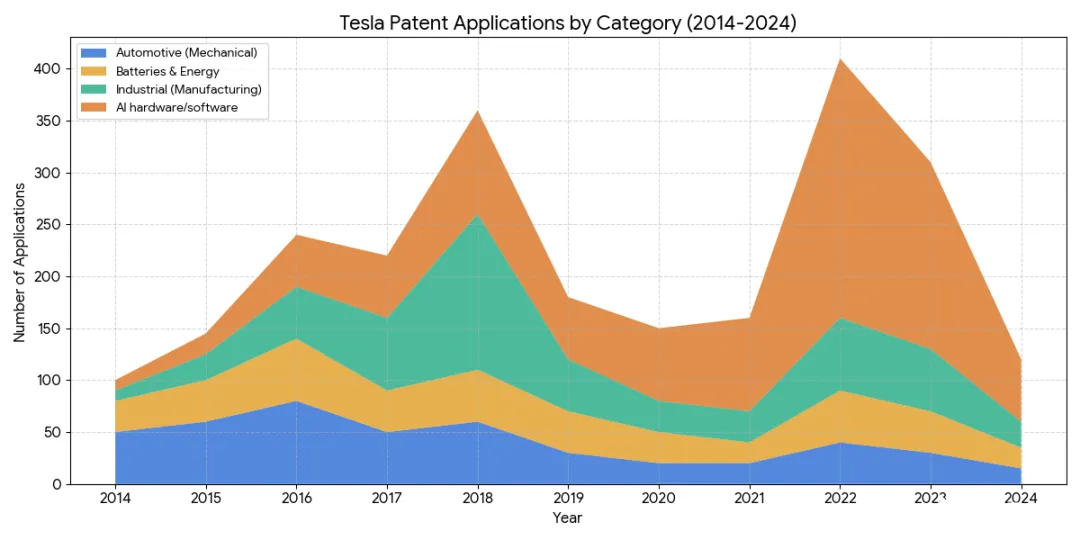
特斯拉 2014 年到 2024 年大约 4200 项专利申请,特斯拉的研发路径出现了两个明显的高峰。
◎ 第一个高峰出现在 2018 年,也就是著名的「Model 3 生产困难」时期,当时专利主要集中在制造和工业流程,把车造出来、把产能拉上去。
◎ 第二个高峰出现在 2022 年,规模更大,但方向已经完全不同。
传统「汽车专利」的占比开始快速下降,取而代之的是人工智能硬件和软件相关专利,包括自动驾驶算法、神经网络训练、数据标注、仿真系统,以及 AI 计算平台。
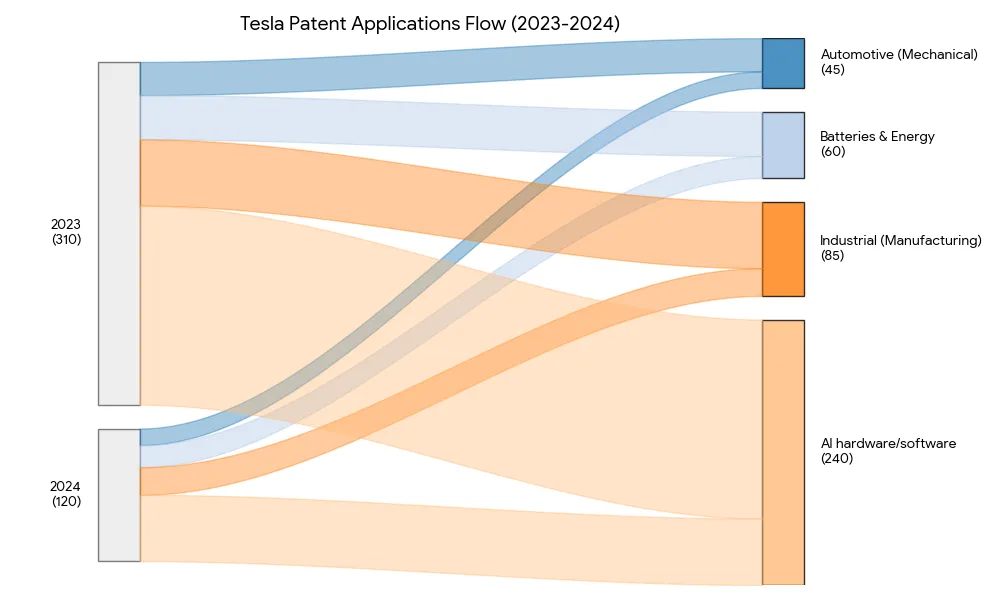
目前特斯拉所有专利中,真正被归类为「汽车」的,不到 10%,丰田、大众这类传统车企,专利核心依然是底盘、悬架和机械结构。
马斯克在研发层面,彻底把特斯拉押向了人工智能,自动驾驶和机器人,成为绝对核心。
从 2023 年开始,特斯拉新增的大量专利是机电关节、线性致动器、AI 计算硬件,这些内容明显指向人形机器人。今天特斯拉的收入和利润,仍然高度依赖卖车,而汽车业务的增长,正在放缓。
与中国车企在过去几年迭代中,从电子电气架构到软件层面的创新,车辆和电子设备的同步完全整合在一起了,上车后手机和车机互动,围绕 ID 整个数字生活会自动同步,美国车企的开发模式,比如零件发布系统、IT 系统、CAD 设计系统,特别是软件系统已经需要更多资源来更新。
小结
美国汽车产业在电车领域,除了特斯拉以外,几乎是没有大的建树,从长期展望来看,在智能化领域投入是必然的趋势,折腾电车真的没必要了。







