


作者: 陶烟烟
如果说 2025 年是辅助驾驶平权的一年,中间监管层面来了一次大刹车,所有的车企发现在 L2 层级的辅助驾驶,各家差异不大了。
2025 年底发放 L3 专用牌照上车,重庆、北京率先发放,消费者最快下个月就能通过打车体验。
我们可以理解辅助驾驶和自动驾驶确实是在 2026 年被「拆分成三条赛道」。
2024—2025 年看作技术蓄力的阶段,那么从 2026 年开始, L2 有新国标界定,L3 有专用牌照,L4 Robotaxi 也会更有针对性, 核心差异是谁为谁负责?谁为谁买单?谁真正改变出行?
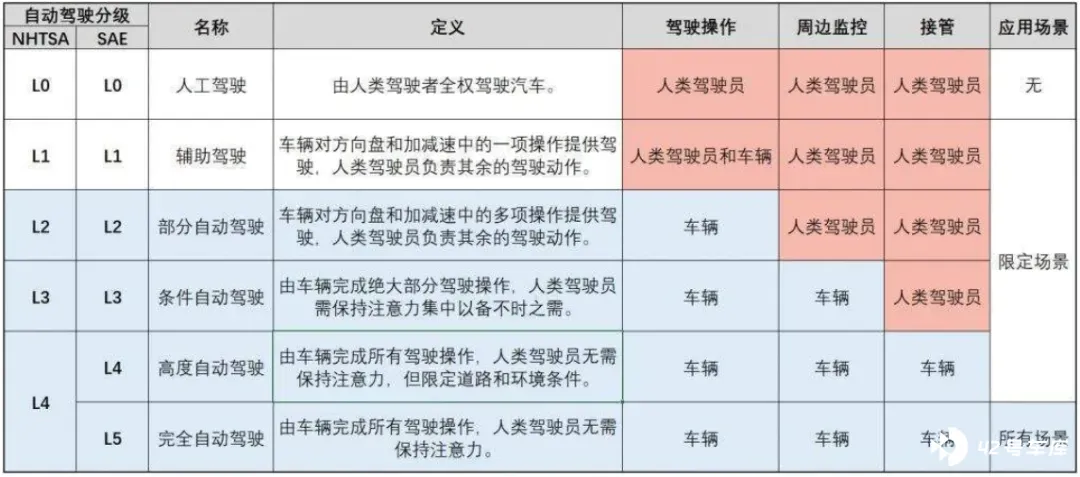
2026 年的 L2:国标界定下的「稳定性与责任边界」
在过去几年,L2 级辅助驾驶被不断拉高预期变成了 L2++,似乎什么都可以,城区 NOA、端到端模型还有各种泊车功能,技术名词越来越多,但 本质是驾驶责任始终在驾驶员 ,这也造成了大量的消费者无法理解,:「这么智能的车,怎么这样也不行」。
随着强制性国标逐步落地,组合辅助驾驶系统的失效提示、降级策略、驾驶员监控都会被写进硬性要求,通过硬性的考核,极端天气、施工路段、拥堵工况下「安全退出」。
监管层会有意识地压低消费者对 L2 的误解空间。宣传口径、功能命名、UI 提示都会趋于克制,「放手放眼」的模糊表述会越来越少。用户不再愿意为「听起来很厉害,但责任全在我」的功能反复付费。
L2 就是一个辅助驾驶的配置,变成整车竞争力的一部分,没有单独溢价。
2026 年的 L3:真正开始落地
我们说了 L2 会约束起来,那么中国的智能化怎么发展呢,车企的道路就是 L3。 这次年底的放行之所以重要,是因为改变了责任主体。
根据 GB/T 40429-2021《汽车驾驶自动化分级》定义,L3 级为有条件的自动驾驶,在设计运行条件下可持续执行全部动态驾驶任务,但需后援驾驶员或远程管理员在系统发出接管请求时及时响应。
L3 级自动驾驶无法彻底解放驾驶员的双手与双眼,设计运行域对车速、道路类型、路况及天气均有明确限制,遇到超出能力范围的交通场景时,系统会向驾驶员发出接管需求。
在多数情况下可解放双手,但驾驶员需时刻保持警惕,一旦遇到紧急情况必须立即接管车辆,驾驶员可短暂脱手脱眼,也需在系统警告后十几秒内完成接管,且不能处于睡眠状态。
L3 级自动驾驶场景下的事故责任主体包括驾驶员、车企、自动驾驶软件服务提供商等多方,责任认定难度大幅提升,需建立新型责任认定规则,未来需结合技术分级及应用场景开展法律类型化规制,明确区分纯无人驾驶与有人驾驶切换场景下的责任主体,尤其要界定「接管」的法律属性是权利还是义务。
2023 年 11 月工信部等四部委联合发布的《关于开展智能网联汽车准入和上路通行试点工作的通知》,首次在国家层面明确了 L3/L4 级自动驾驶汽车的准入和上路通行规则,要求试点车企和使用主体在事故后及时提供证明材料,否则需承担责任,要求 L3/L4 级车辆投保不低于 500 万元的责任险,建立 EDR 数据锁存机制。
当然很多消费者关心:L3 能不能让我睡觉?能不能刷手机?答案仍然是否定的。
L3 目前阶段让系统 第一次被法律承认为「驾驶者之一」, 整个产业链都会发生变化,车企可以承担更多的责任:车企开始为算法负责、自动驾驶数据开始进入监管体系、保险模型开始改变和事故样本第一次具备法律意义。
2026 年的 L4:继续前进
当 L3 开始上牌,L4 反而显得「安静」了,L4 已经清楚自己的应用边界。
客观来说,私家车的 L3 如果尝试成功,最终演进发展方向是 L4 级 Robotaxi 的终局,这个确实有点像特斯拉所说的,你卖给消费者的也可以是 Robotaxi,这样整个经济模型才成立。
L4 的核心场景仍然是 Robotaxi 与特定运营车辆, L4 的发展逻辑会非常明确在限定区域内,能不能长期、低成本、稳定运行, L4 玩家更关心车队规模、运营里程、接管率、事故率。
L4 Robotaxi 在 2025 年美国投入挺大的,随着 2026 年特斯拉扩大范围,车企也会通过 L3 来确认自己是不是要直接进入 L4 Robotaxi 领域来发展。目前像国内市场萝卜快跑这样的玩家在不断扩展车队,2026 年鼓励的方向还是很清楚的。
小结
我们可以这样理解,2026 年 L2 是辅助驾驶,会不断渗透到 10 万甚至以下层级的消费者,这个配置是一个「可靠辅助工具」帮助你降低疲劳;L3 通过专用牌照来限制规模,推动车企技术发展,介于人和系统之间的「责任分界试验场」,一开始会在高快道路上落地;而 L4 则通过运营商来提高打车服务的效率。


