


作者: 陶烟烟
2025 年还有 2 天就要结束了,12 月份由于各种观望的情绪,大部分车企的销量都不理想,12 月翘尾效应的消失。
我们选在这个时间来做一些复盘。2025 年根据目前的形势,预计年国内总终端销量 (上险) 估算为 2313 万台,其中新能源汽车 1236 万,燃油车 1077 万台,渗透率为 53.45%。
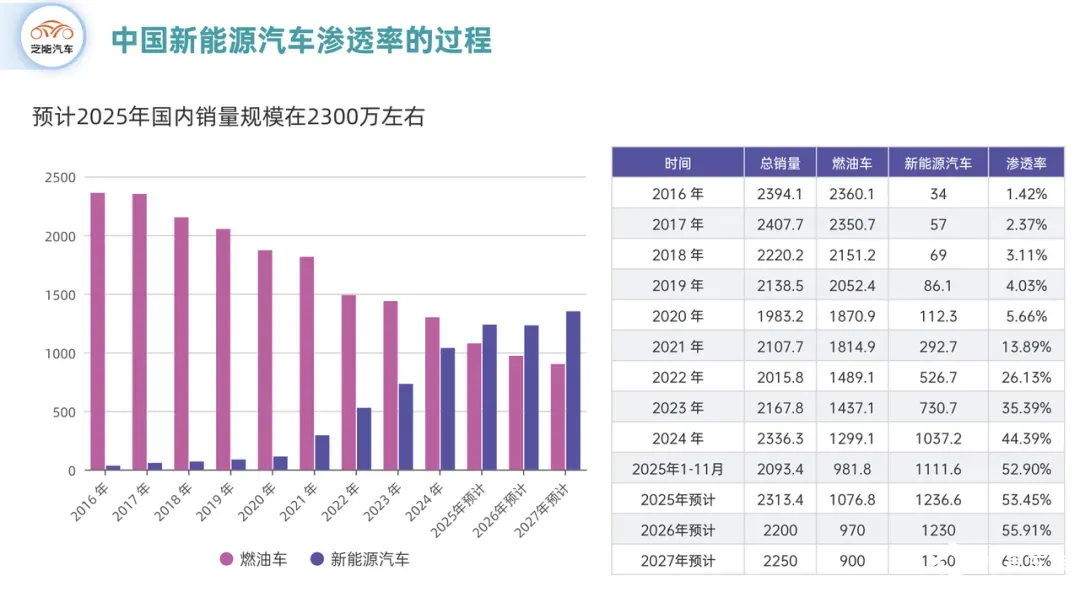
从燃油车的数据来看,从 2024 年的 1300 万,一下子下降了 223 万台,这个滑坡是非常大的,在总销量基本持平下,这些量都是被新能源汽车吃掉了。
纯电动汽车的高增长
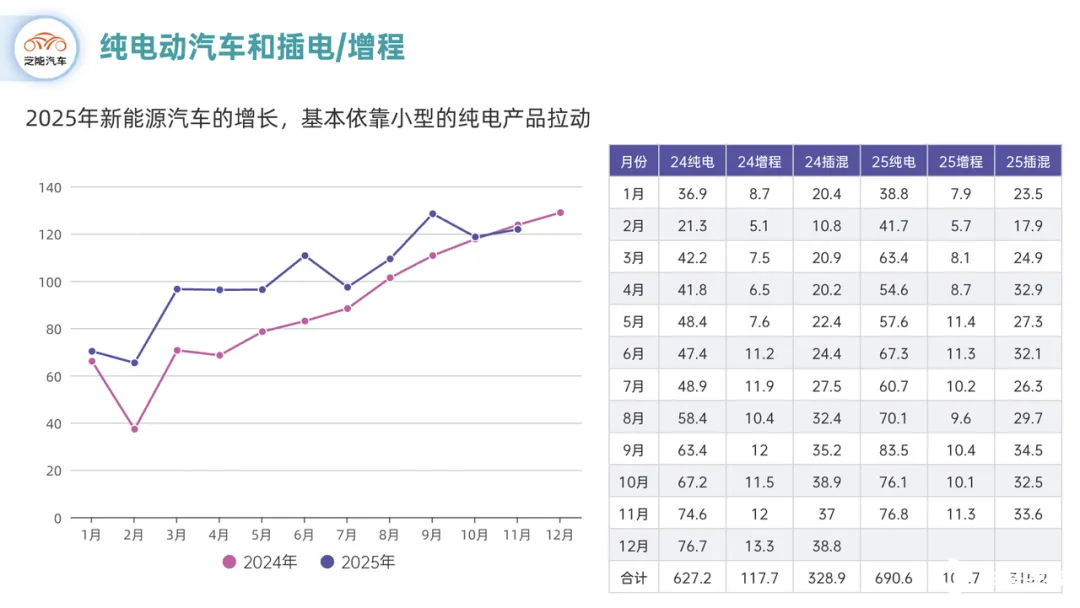
2025 年 1-11 月,纯电动汽车市场终端销量为 690.6 万台,比去年 12 个月的 627.2 万都高了,预计按照 12 月的趋势,今年纯电市场的终端总量估计为 750 万台,从市场形态来看可以高度凝练为一句话: 低端靠政策,中端靠供给,高端靠爆款。
◎ 今年突出的是低端 (A00/A0) ,这个价位段主要是 10 万以内的产品,依赖于以旧换新政策型增长,在购置税免去的情况下,以旧换新是决定性变量。小车 BEV 增量中, 超过一半来自政策拉动,政策精准作用于价格敏感人群。
我们从市场心态分析来看,新能源汽车在 2025 年已经保守型用户置换的「低风险尝鲜品」, 从油车切换过来首次新能源用户更集中在:10 万元左右、小车、紧凑型为主, 这些人的核心心态是 不愿为不确定性付出高溢价 。这和过去几年的心态完全不一样。
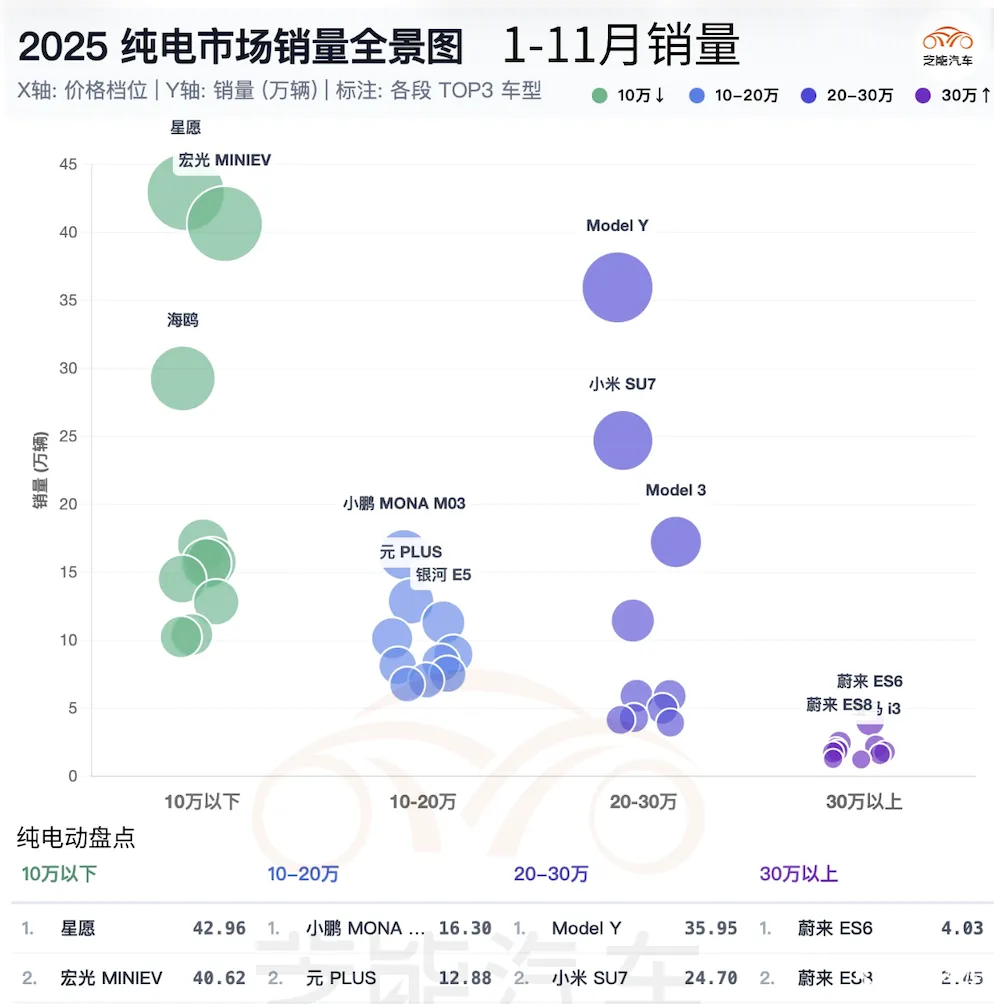
◎ 中端 (A 级) 的价位段主要集中在 10-20 万,主要是 传统保守的家庭用户回归, 过去由网约车支撑的 A 级 BEV,在 2025 年出现家用属性回归。
核心来自「可用、好用、不贵」的新供给, 小鹏 M03、元 Plus 和银河 E5 等, A 级 BEV 从原来我们认为的工具车走向主流家庭车。
◎ 高端 (C 级) 我们看到这个市场吸收了很大的一批市场,不管是特斯拉 (Model Y 和 Model 3) 还是小米 (SU7 和 YU7) , 一种是保守情绪价值和尝鲜情绪价值,也有技术符号。
小米 SU7 / YU7 成为现象级变量,单一品牌对 C 级 BEV 增量贡献接近 20 万辆。这里确实看到了在 20-30 万超过了家庭保守消费的市场能力。
蔚来在 30 万以上的 ES6 和 ES8 是比较少的能持续的纯电产品,后续问界的 M8 等都有不错的表现,但是高价位的纯电产品需求量是比较有限的。
带发动机的不行了吗?
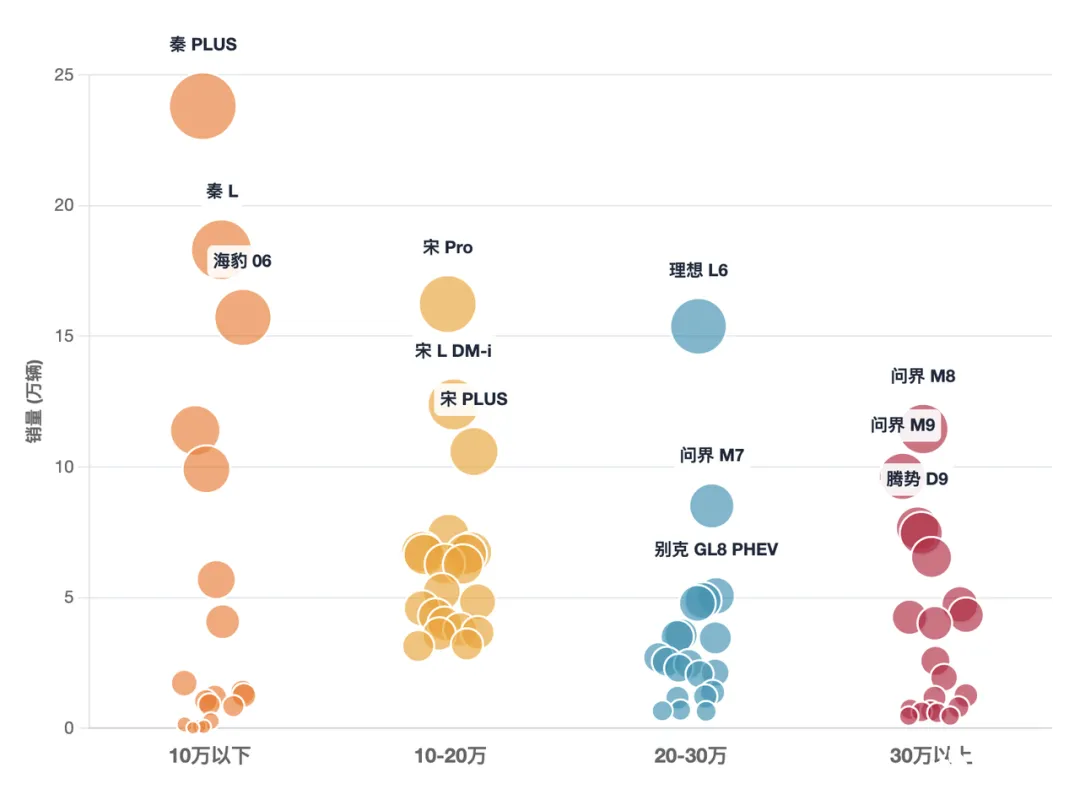
从插混的角度来看,2025 年 1-11 月为 315 万,和 2024 年相比增长比较有限。从结构来看 PHEV 增速下滑,消费者还是在买的,但是 增量供给端没有跟上需求结构变化。
A 级插混是唯一显著下滑的细分市场, 且直接决定了 PHEV 整体走势,A 级 PHEV 新车型数量断崖式下滑,过去的 10 多款 ,今年的几款。
2025 年的市场,吉利银河在努力打这个市场,而比亚迪做辅助驾驶平权没有引发客户在这个价位段共鸣,导致爆款缺失,消费者选择别的细分产品。
而且我们也看到,2025 年以后口口相传的使用习惯,2025 年的供给以 ≤100km 为主 (占比 80%+) ,但用户理想需求集中在 ≥150km,插混「可油可电」的优势,被高频充电体验削弱,这是 定价层面和之前产品供给的系统性问题 ,也不算事单一厂商失误。
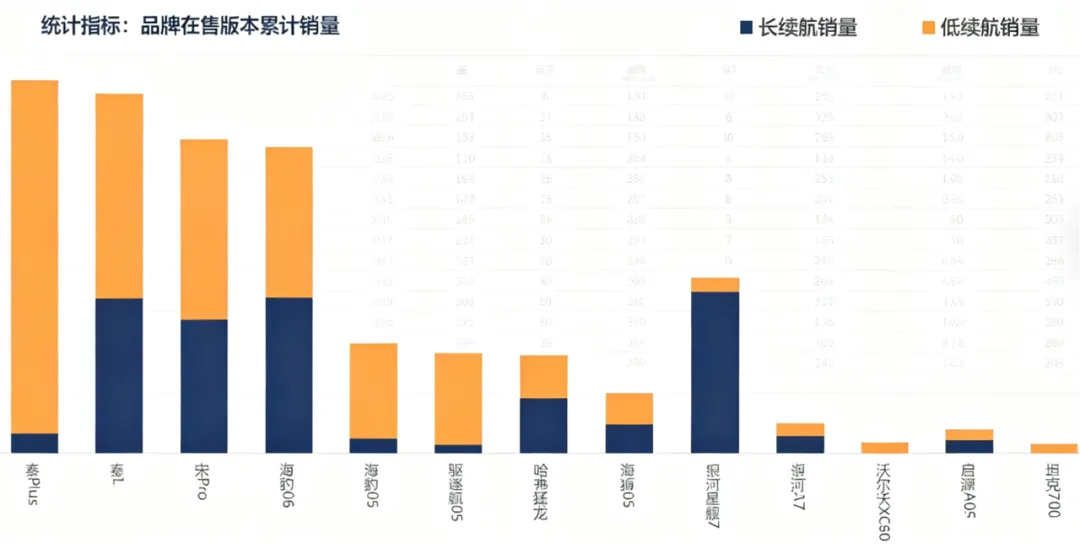
我们可以理解为 2025 年更像是 PHEV 的阶段性修正年,随着 2026 年 150 和 200 公里的产品大量涌现,这个市场会有变化。
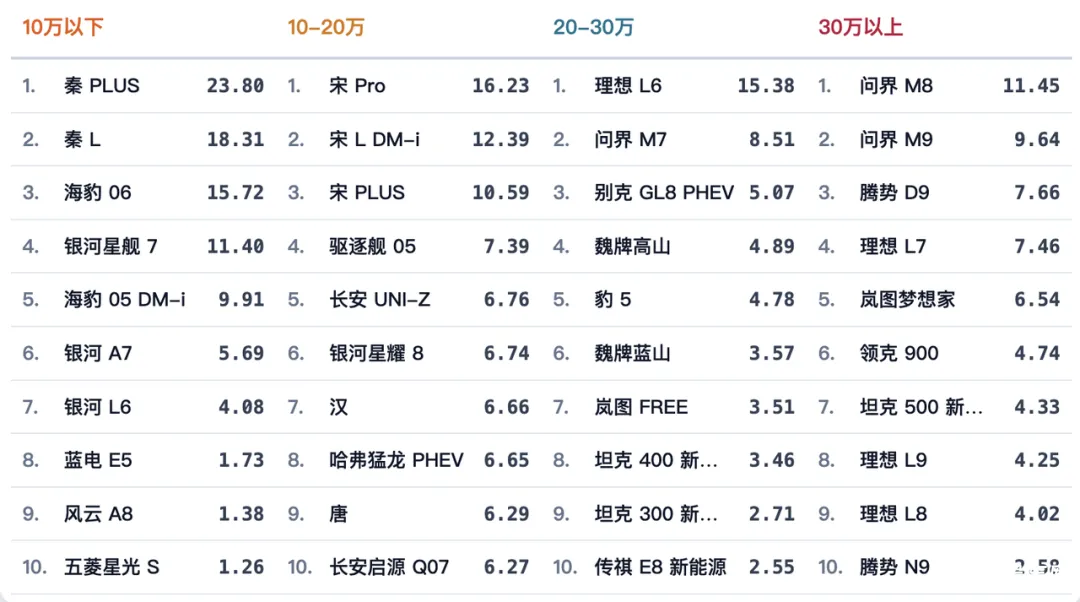
增程的问题,之前主要集中于理想和问界两个品牌提供产品,在 20-30 万和 30 万以上,有不少的插电/纯电大六座产品切入来分市场,所以增程 2025 年 1-11 月的 104.7 万我们也可以理解。
2026 年随着更多的增程产品投入市场,围绕电感的使用,增程 (300-400 公里) 和插电 (100-200 公里) 形成了两种选择,消费者可能会根据出行半径进行选择。
2025 年消费心态的变化
我们看到,2025 年的汽车市场增换购成为唯一主引擎,购置和报废补贴的实际效果,使得增换购占比接近 60%,已决定市场走向。
所以对于汽车企业来说,中国消费者的首购不再是主战场,存量用户再分配是核心命题。
在大部分的品牌里面,由于增换购是核心,所以 40 岁以上用户占比超过 55%,平均年龄继续上移。这批用户,已经对品牌开始祛魅,也有完整的油车使用经验,为了使用成本去考虑看中真实体验升级。
所以 2025 年的消费升级路径发生根本变化, 从燃油车时代的「多花钱 = 更好车」,选择 BBA 开始转向新能源时代的「同样的钱 = 明显更好的体验」, 所以 2025 年我们看到价格升级占比下降、平级替换占比提升,「越级配置 + 智能体验」成为大家的主要诉求。
小结
2025 年是新能源路线之争,可以说是被政策影响了,BEV、PHEV 和 EREV 不同的增速有反应市场的诉求,随着 2026 年补贴围绕价格调整,市场结构会有所变化,当然中国消费者的钱包会和 2026 年的供给进行匹配。
2026 年以华为为技术底座会提供大量的车型,而传统车企会提供大量的 PHEV 和 BEV 的供给,对 2026 年我们可能可以稍微乐观点。





