


撰文 | 胥 植
编辑 | 吴先之
曾经的明星独角兽毫末智行轰然倒塌,将寒气传递到整个智驾行业。
企查查显示,截至 9 月底,国内智驾相关企业已超过 7000 家。经历了快速爆发期后,收敛开始成为这个赛道的趋势,正如同汽车行业一样,内卷逐步成为智驾的常态。
Momenta 创始人曹旭东此前曾表示,智驾赛道已经进入「大逃杀」阶段,2026 年中国智驾公司可能只会剩下两三家。尽管这一观点相对偏激,但在「赢家通杀」的普遍认知下,腰尾部智驾供应商确实面临更为严峻的挑战。
一是车企自研正成为主流,除几乎完全采取全栈自研路线的小鹏、蔚来、小米等新势力外,比亚迪、奇瑞、吉利等此前以「自研+合作」两条腿走路方式的传统巨头,目前也逐渐有了自研占主导的趋势。
二是在智驾领域相对不占优势的传统大厂,例如广汽、一汽、东风等,以及 BBA、大众、丰田等国际巨头,目前已基本被华为、Momenta 等头部玩家「瓜分」,留给新玩家的窗口期接近关闭。
当资本市场热潮褪去,生存已经成为智驾供应商当下更为紧迫的命题。
而技术与资金两把「达摩克利斯之剑」的寒光,也开始逐步逼近大多数玩家:一类典型代表是毫末智行,失利源自技术路线选择错误,或者迭代升级跟不上行业变革速度;另一类典型代表是纵目科技,在烧钱游戏中迟迟无法实现「自我造血」,一旦融资不顺将很快面临资金链断裂的绝境。
为此,光子星球深度对谈了多家在技术能力上有竞争力,或是在细分领域商业进程表现突出的非头部智驾企业,希望借此来探究他们如何在巨头的缝隙中成长,如何挖掘并守住属于自己的一块「蛋糕」,以及整个行业未来的竞争格局和走向。
要找到属于自身的机会,首先需要有独特的生存智慧,Nullmax 纽劢科技正是这样的样本。这主要在于其相对清晰的行业认知和判断,同时相较「性感」的前沿概念,Nullmax 更追求「短期务实」,并以此来支撑以端到端和 L4 为代表的「长期主义」。
抱团则是 Nullmax 的另一个选择。日前,Nullmax 刚刚完成了 1000 万美元 C1 轮融资,这笔战略投资来自某国内头部车规级芯片公司。据 Nullmax 此前控股母公司岩山科技发布的公告,Nullmax 投前估值超过 30 亿元人民币。
非典型性「短期务实者」
Nullmax 于 2016 年在美国硅谷创立,2017 年在上海建立研发中心和总部,创始人徐雷此前是特斯拉 Autopilot 核心团队成员,曾领导搭建 Tesla Vision 深度学习网络,取代当时的 Mobileye 系统。
Nullmax 副总裁张帆告诉我们,特斯拉是世界上最早一批意识到需要脱离 Mobileye 的玩家,核心在于「太多标准和固化的东西,很难在智驾上做出附加值」,因此马斯克邀请当时还在高通做视觉感知算法的徐雷,来负责建立特斯拉第一代智驾方案。
尽管继承了特斯拉的「基因」,但 Nullmax 在产品路线上却不那么极端。例如同样是纯视觉的忠实「拥趸」,但 Nullmax 并不排斥激光雷达,认为在中国的部分驾驶场景下,多传感器融合有其必要性。
这种更具中庸之道的理念,投射到技术、经营等更多层面,形成了 Nullmax 独有的一套生存智慧。
Nullmax 的走量产品主要集中在 8~15 万元的汽车区间。前视一体机则是承载 Nullmax 落地中低端汽车的关键之一。张帆提到,当下市场超过 50%依然是 L2 以下的基础驾驶辅助,这些功能一体机就完全足够搞定。
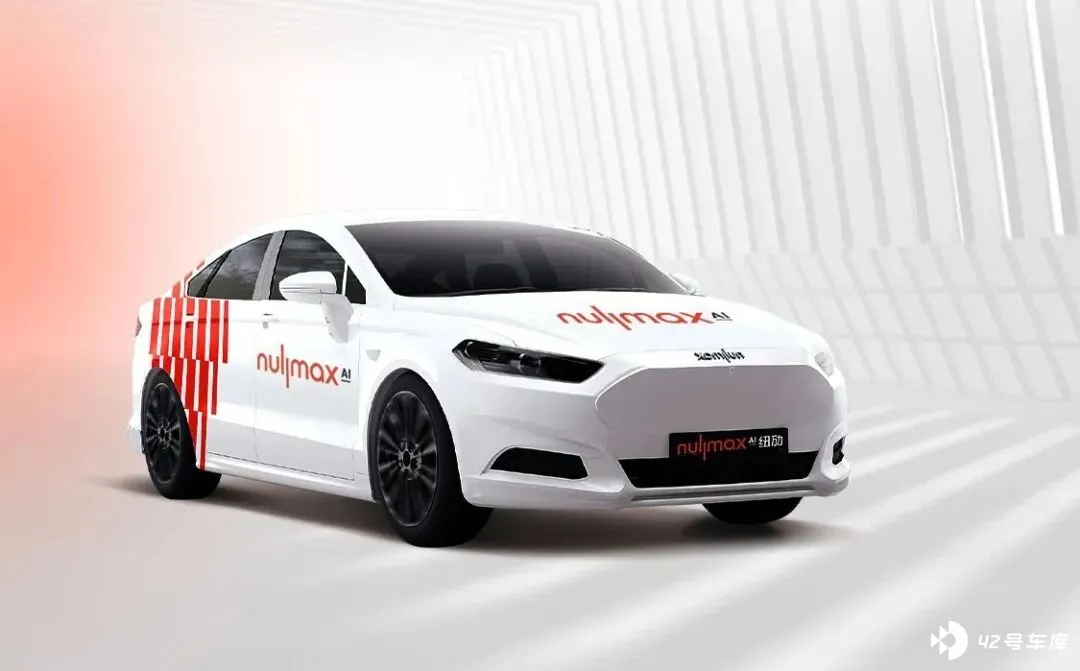
张帆在加入 Nullmax 前就职于博世,据他回忆,博世的打法是在定义产品之前先定义好 Roadmap,以此覆盖未来 5~10 年的产品规划;这在技术方案迭代较慢的时候行得通,但在当下,可能一年后整个市场的方向就全部变了。
因此一体机也反映了 Nullmax 的另一种智慧,即通过自己的迅速变化,在瞬息万变的市场中抓住短暂的确定性。在智驾从低阶向高阶过渡的过程中,由于利润率不高、想象空间小,被 Momenta 等头部玩家「看不上」的一体机市场,恰恰给了 Nullmax 这类公司不错的卡位机会。
目前 Nullmax 已经与多家国际和本地 OEM、Tier-1 达成合作,其中一体机正是营收的重要组成部分——L2 业务走量,支撑反哺 L4 的研发。
张帆也表示,在端到端的投入上 Nullmax 是比较坚定的,但在 ROI 上是很长期的一件事,中低阶业务则是能很快有回报的,因此 Nullmax 更多的思考在于如何通过人员和资源的分配,来达成短期和长期的一个平衡。
不追大流,保持清醒的预判,每一步都走得小心翼翼,Nullmax 的这套生存哲学与另一家「反共识者」地平线有着颇多相似之处,地平线创始人余凯就曾多次提到「不站在悬崖边,永远在没有人的地方跳舞」。
抱团作战
随着智驾行业竞争的日渐白热化,从企业间的「点对点」竞争转变到产业集群的「面对面」对抗已经成为显著趋势,以华为和地平线为代表的玩家,都在极力打造更多维的生态版图。
Nullmax 很早就有了这样的判断,即不与头部玩家硬碰硬,在张帆看来这就是「送人头的」,尤其是在数据量层面。Nullmax 的策略是在自己的产品上做出特色,然后在这个基础上寻找志同道合的伙伴,一起推进产业发展。
对于更多中小型智驾供应商来说,Nullmax 值得借鉴的关键之处,在于如何成为产业链中不可或缺的一环。
Nullmax 常用的一个词是「普适」,希望用更快的效率、更高的适配,来全面覆盖芯片、平台、算力等多种方案,和燃油车、商用车等更多类型的汽车产品。
与此对应的是,在 Nullmax 内部有三个说法:全球同平台、商乘同平台、油电同平台。
Nullmax 一开始就明确了全球化的定位,以抢占海外先机。例如在最早设计产品的时候,就考虑了欧洲等地的法规,包括平时的测试也将欧美的法规标准融入测试案例,目的是保证给客户展示产品时,是能够第一时间量产的标准。
据悉,Nullmax 目前的海外业务进展顺利,一是一体机正与欧洲 TOP3 级别的 Tier-1 合作,未来计划将合作推广到全球市场;二是与全球 TOP3 之一的某家车企的合作,已经进入筹备之中,接下来将基于 Nullmax 的 AI 大模型能力来打造一款新车。
燃油车适配方面也是 Nullmax 的特点之一,例如通过算力优化达成的功耗控制,可以避开水冷需求所导致的架构更改。商用车方面,Nullmax 则是通过设计和更丰富的数据采集,来尽量保证不同高度、不同大小的车辆都可以复用数据。
这一系列的能力,或许才是构建 Nullmax 生态竞争力的核心。CFO 王达明告诉我们,B 轮融资完成后,Nullmax 账面资金还比较充裕,因此 Nullmax 刚完成的 C1 轮融资,其实更多偏向战略性质,资金需求反倒是其次。
此次战略融资对 Nullmax 直接的助力是推进较为重磅的量产项目,结盟有利于大家齐心协力去攻关;而间接的助力则是提升 Nullmax 的「软硬结合」能力,进而拓展智驾之外的更广阔市场,双方未来在具身智能机器人上也会有一些融合的产品方案。
当然,开放性仍然是 Nullmax 的底色,即通过技术底座来坚持平台化战略。换句话说,与生态伙伴的「抱紧」,不代表在某个方案中被彻底绑定,仅就芯片平台来说,Nullmax 能够兼容德州仪器、高通、英伟达、黑芝麻等厂商产品。
这反映出一种以灵活姿态应对市场变化的智慧,王达明提到,Nullmax 的定位通常是 Tier-2,与 Tier-1 合作来一起面向主机厂;但当必要的时候,也可以作为一个协调者去对接 OEM。
总体来看,Nullmax 已具备中型智驾商突围的不少要素,包括不与巨头正面碰撞,以短期的务实来支撑长期的「星辰大海」,以及通过普适性来实现集团作战中的生态参与者价值。
但挑战依然存在,华为与 Momenta、卓驭等玩家已经开始加速布局燃油车业务,以比亚迪为首的车企也正在将「智驾平权」带入更低价格区间的市场。对于中型智驾商,在保持清醒和谨慎的前提下,能否更快速地先一步在某些细分领域建立护城河,或许才是接下来几年的胜负手。







