


作者 | 王凌方
编辑 | 邱锴俊
在全球电池巨头光环下, 亿纬锂能的动力电池业务正面临利润下滑与结构性挑战的双重挤压,其押注未来的大圆柱电池战略,也因行业龙头特斯拉的遇阻而蒙上阴影。
作为锂原电池全球第一、消费类圆柱电池全球第二的中国电池制造商,亿纬锂能近年来凭借其在动力与储能领域的快速扩张,成为资本市场关注的热门标的。
然而,在其最新 更新 的 IPO 资料中,一系列关键财务与运营数据却揭示出这家明星企业正面临严峻的内部挑战—— 尤其是 其曾 引以 为 豪的动力电 池业务,已悄然步入增收不增利、占比萎缩的尴尬阶段 ,而其为未来押下重注的大圆柱电池(如 4680 系列)战略,在激进海外产能扩张的同时,也因行业风向的微妙变化而面临巨大的市场与资金双重考验。
动力电池为何 「卖得更多,挣得却更少」?
根据招股文件披露,动力电池一直是亿纬锂能最重要的收入来源,但其主导地位正在松动 。
2022 年至 2024 年,动力电池收入占总收入的比重分别为 50.3% 、 49.2% 和 39.4% ,呈现明显下滑趋势 。 2025 年前三季度,受益于零跑、小鹏等主要客户销量增长,动力电池收入回升至 196.07 亿元 ,占比小幅回升至 43.6%,但仍远低于 2022 年高点。
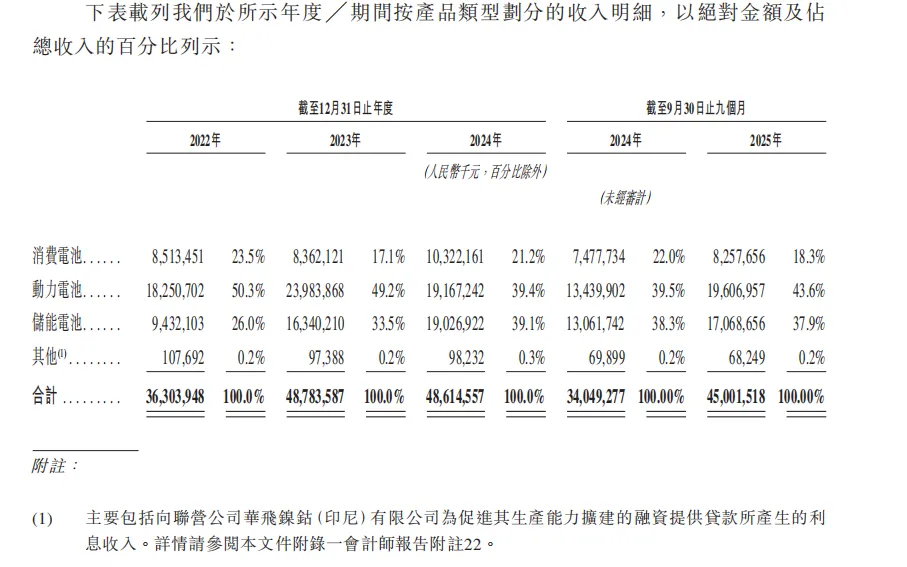
尤其需要关注的是,动力电池业务陷入了 销量增长与收入停滞甚至下滑 的尴尬局面。
销量 上看,亿纬锂能 从 2022 年的 17.1GWh 猛增至 2024 年的 30.3GWh , 2025 年前九个月已达 34.6GWh , 同比 来看是 大幅增长 的 。 但是 平均售价却从 2022 年的约 1.1 亿元 /GWh 骤降至 2024 年的 0.6 亿元 /GWh ,价格近乎腰斩 。
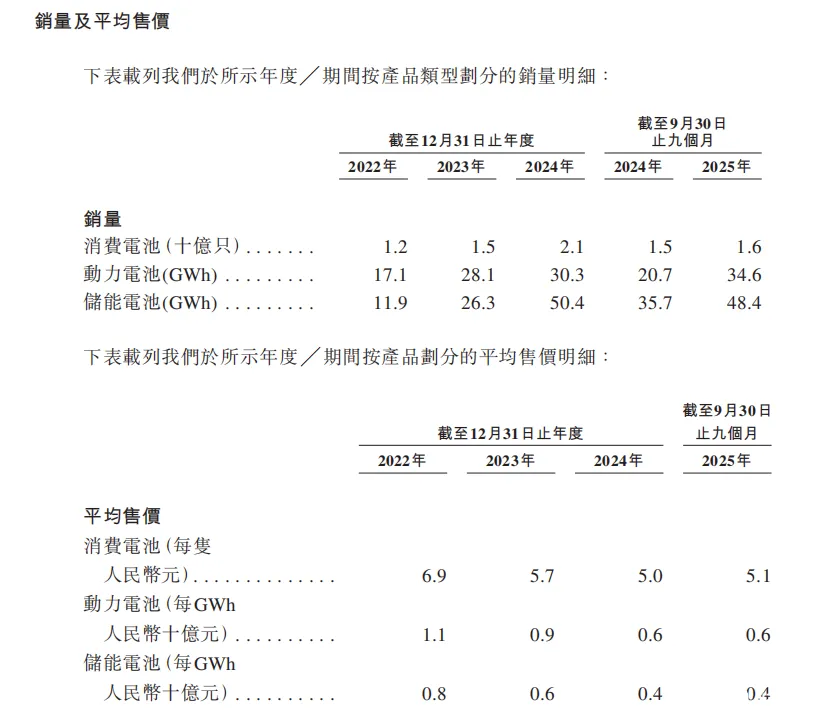
再到 收入结果 , 亿纬锂能 2024 年动力电池收入不增反降,同比下滑 20.1% 。 这说明 销量的增长被更大幅度的单价下跌完全吞噬。
公司对此的解释 是 「主要归因于平均售价下降」,而降价源于关键原材料价格下跌和 「为提高竞争力及扩大市场份额所制定的战略定价」 。
这实质上承认了行业正陷入惨烈的「价格战」 , 亿纬锂能虽以 价换量保住了市场份 额( 2024 年出货量中国第二),但代价是收入和利润空间的显著收缩 。 2024 年该业务毛利同比减少 16.4% ,尽管 2025 年前九个月毛利率因成本控制等因素小幅回升至 15.3% , 但鉴于近期原材料价格走高的趋势,后期能否保住这个毛利率仍然存疑。
大圆柱战略与海外产能的 「双重加注」
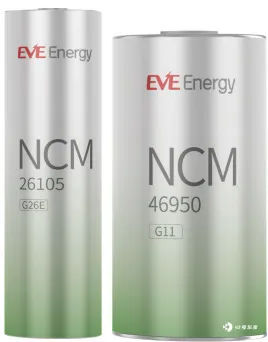
在传统方形电池深陷红海竞争之际,亿纬锂能将大圆柱电池(特别是 4680 系列)视为实现差异化领先和全球化突破的关键。 其 IPO 资料不仅宣称是「中国第一大 46 系列大圆柱电池供应商」,更披露了雄心勃勃的海外产能布局,将公司命运与大圆柱电池的全球接受度深度捆绑。
根据招股书显示,亿纬锂能 已取得匈牙利生产基地土地使用权,项目已开工建设,预计 2027 年投产,规划产能高达 30GWh 。 该基地战略性位于主要客户工厂附近,明 确计划生产 46 系列大圆柱电池 。这无疑是其「全球制造、全球服务」战略的标杆式落子,意图贴身服务欧洲顶级车企,锁定下一代车型订单。
与匈牙利项目聚焦动力电池不同,位于马来西亚的首个海外量产工厂已于 2025 年建成投产,规划覆盖消费、动力及储能电池全系列产品。 不仅如此,公司今年年中公告,拟在马来西亚推进二期新型储能电池项目,规划总投资不超过 86.54 亿元,合计年产能达 48GWh ,并预计 2026 年初即可实现部分量产。
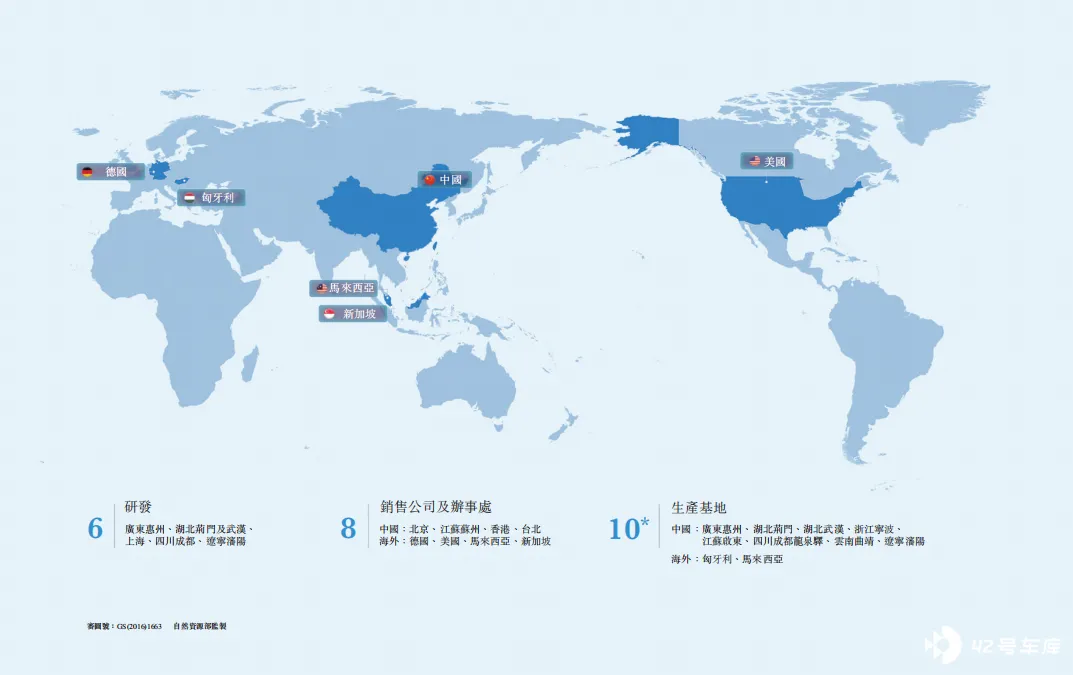
与此前递表资料不同,此次 IPO 募资净额将「仅用于」匈牙利生产基地的持续建设及营运资金,并未提及马来西亚生产基地的第三期建设 , 是项目暂缓,还是自有资金解决尚未可知。
大圆柱战略,风险还是王牌?
亿纬锂能对大圆柱电池的豪赌,正面临行业宏观层面的重大考验。
全球电动车标杆特斯拉,作为 4680 电池最积极的倡导者和首发用户,其大圆柱电池的量产进程屡屡延迟,产能爬坡缓慢,成本控制未达预期 。 特斯拉的遇挫,不可避免地动摇了整个汽车行业对大圆柱电池技术路线短期内大规模商业化、经济性的信心。
这对亿纬锂能也意味着多重危机,首先是 市场需求不确定性增加 。 行业头部带动效应减弱,可能压低大圆柱电池的市场需求增速和总规模预期。匈牙利 30GWh 的专用产能,未来能否获得足够订单以实现高利用率,挑战巨大。
其次,技术与成本竞赛加剧 。 在方形电池 CTP 、麒麟电池等技术持续迭代,半固态 / 固态电池路线加速发展的背景下,大圆柱电池能否在 2027 年匈牙利工厂量产时,仍保持显著的技术与成本优势,存在变数。
第三,沉没成本风险增加 。亿纬锂能为大圆柱电池 规划了巨额的资本开支和产能准备,若其市场接受度不及预期,或行业技术路线发生偏移,这些高度专用化的产能可能面临沉重的资产减值与折旧压力,从增长引擎变为财务负担。
储能电池 , 增速背后隐现毛利率滑坡
在动力电池业务下滑之际,储能电池被亿纬锂能寄予 「第二增长曲线」 的厚望, 也没能逃过毛利大幅下滑的命运 。
从收入数据看, 亿纬锂能的 储能业务确实保持了高速增长, 2022 年至 2024 年,收入从 94.32 亿元增至 190.27 亿元,占总营收比例从 26.0% 提升至 39.1% ,几乎与动力电池业务持平, 2025 年前三季度收入 170.69 亿元,占比 37.9% 。
销量增长更为迅猛, 2022 年至 2024 年储能电池销量从 11.9GWh 爆发式增长至 50.4GWh , 2023 年和 2024 年增速分别达 121.01% 和 91.63% , 2025 年前三季度销量 48.4GWh 甚至超越动力电池。 但与动力电池相似,储能业务的高增长同样建立在 「以价换量」 的基础上,且价格战烈度更甚。
2022 年至 2024 年, 亿纬锂能的 储能电池平均售价从 8 亿元 /GWh 降至 4 亿元 /GWh ,降幅达 50% , 2025 年前三季度仍维持在 4 亿元 /GWh 的低位。
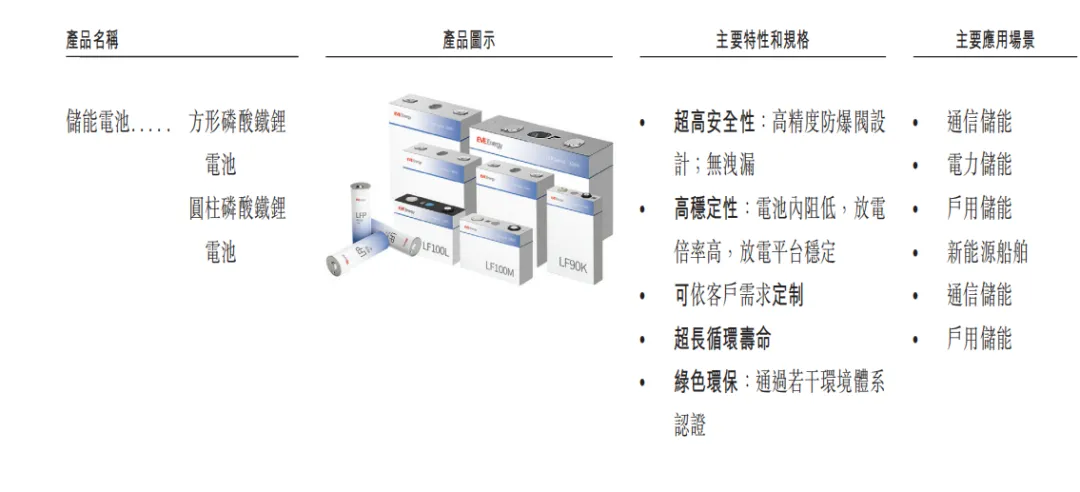
该业务毛利率从 2023 年的 17.0% 高点,回落至 2024 年的 14.7% , 2025 年前九个月进一步下滑至 11.2% 。公司承认,这是 「为提高行业竞争力而进行策略性价格调整」 的结果。这表明储能赛道也已迅速从蓝海变红海,亿纬锂能同样未能逃脱「以价换量」的命运。
亿纬锂能凭借在多条电池赛道的前期布局,赢得了市场份额与头部客户背书。然而,其核心业务动力电池深陷 「量增利减」的行业性困局,储能电池的利润池也在迅速变薄。
赴港 IPO 或许能为亿纬锂能缓解资金短缺压力,为海外扩张提供资本支持,但资本市场的信心建立在持续盈利的基础上。
2025 年首个交易日,亿纬锂能 A 股股价上涨 4.88%,更多是对其海外布局的短期预期,长期来看,若不能尽快扭转主业盈利下滑的趋势,也无法成功兑现其海外产能扩张所承诺的市场份额与利润, 那么随之而来的或将是日益紧绷的资金链与逐渐流失的市场信心。


