


作者: 陶烟烟
2025 年的澳大利亚汽车市场全年新车销量 124.1 万辆,同比仅增长 0.3%,这是澳大利亚市场连续第三年刷新历史纪录 ,也是在高利率、高生活成本压力下,少数仍能维持正增长的成熟汽车市场之一。
澳大利亚市传统强势品牌仍然稳固,但增量几乎全部来自中国品牌和新能源技术路线的切换。
2025 年动力结构变化非常清晰:
◎ BEV (纯电) :103,270 辆,增长 13.1%,占比 8.32%;
◎ PHEV (插混) :53,484 辆,增长 130.9%,增速最快;
◎ HEV (混动) :199,133 辆,增长 15.3%。
2025 年,中国制造汽车占澳大利亚新车销量约 18% (2024 年为 14%) , 中国已经成为澳大利亚第二大汽车来源国 ,仅次于日本。

澳大利亚的电动化
从电动化进程来看,澳大利亚并没有走向激进的「纯电替代」。
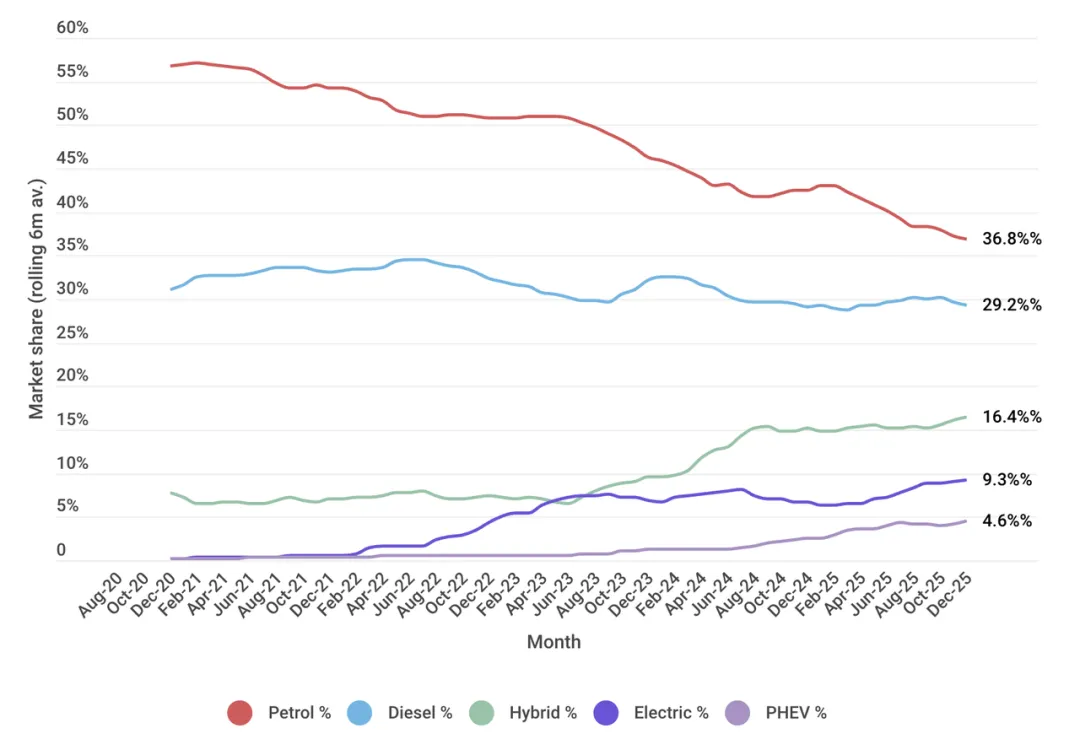
◎ 2025 年插电式混合动力车型销量为 5.35 万,同比暴增 130%以上,成为增速最快的动力形式;混合动力车型销量接近 20 万辆,纯电动车全年销量约 10.3 万辆,占比 8.3%。
◎ 从 12 月的数据来看,混动占比 16.4%,纯电 9.3%,插电混动 4.6%。
澳大利亚的用车场景决定了续航稳定性、补能便利性和拖拽能力的重要性,混动和插混恰好在体验和风险之间找到了平衡点。
备注:特斯拉在澳大利亚的市场有 25%的下滑
在这样的市场环境中,品牌格局表面稳定,内里却已经开始松动。
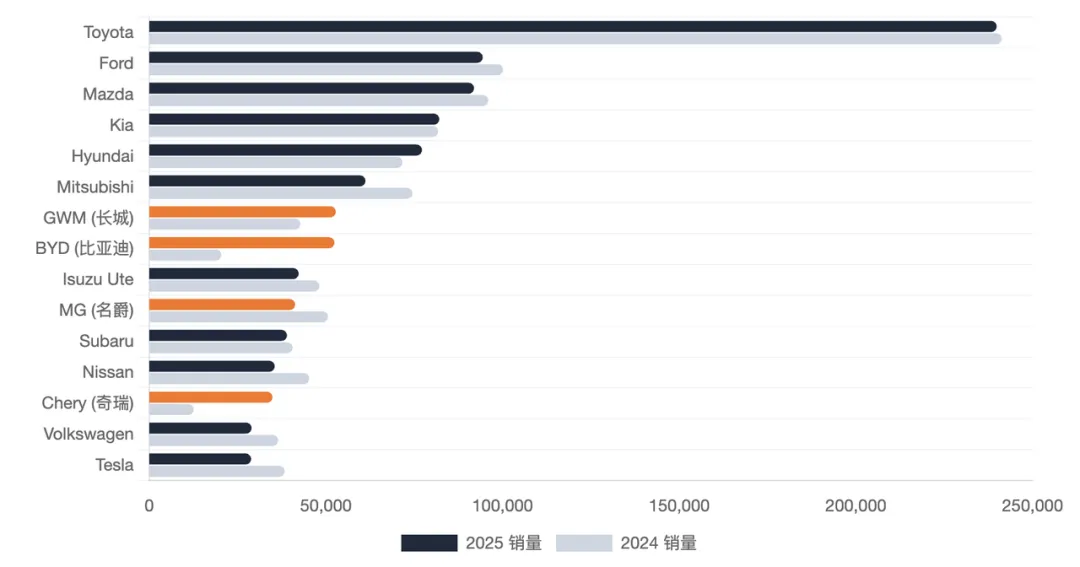
◎ 丰田以 23.9 万辆的成绩连续第 23 年位居榜首,市占率接近 20%。
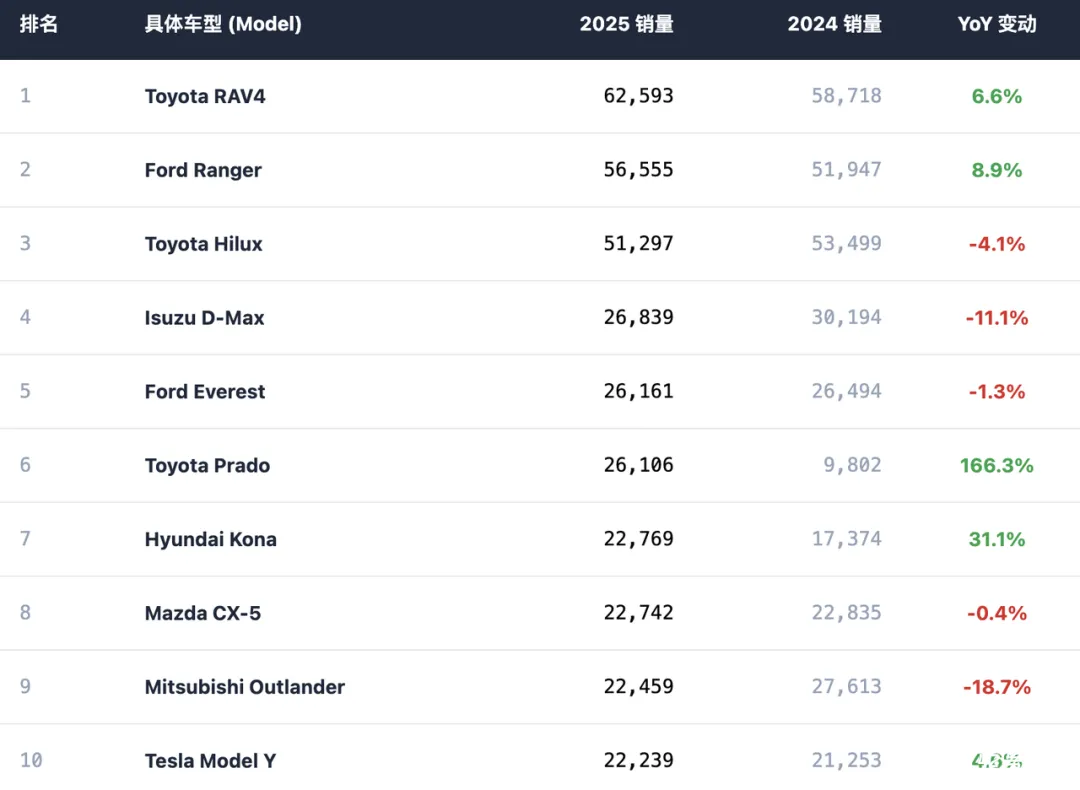
◎ 福特的销量主要由市场领先的 Ranger 和其衍生 SUV Everest 占据,Everest 以 55 辆的注册量 (26,161 辆对 26,106 辆) 险胜丰田 Prado。
◎ 起亚 (82,105 辆 – 增长 0.4%) 、现代 (77,208 辆 – 增长 7.7%) 和三菱 (61,198 辆 – 下降 17。%) 位列前六。
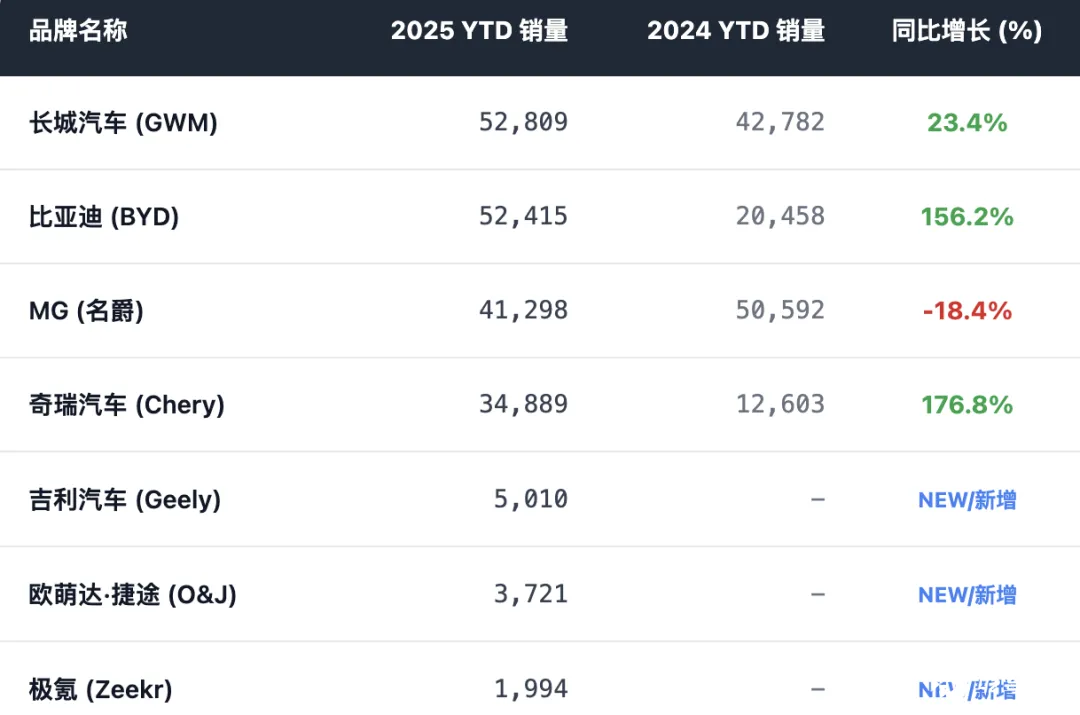
◎ 中国的长城 (52,809 辆 – 增长 23.4%) 、比亚迪 (52,415 辆 – 增长 156.2%) 、五十铃皮卡 (42,297 辆 – 下降 12.2%) 和名爵 (41,298 辆 – 下降 18.4%) 位列前十。
车型结构的变化,进一步放大了这种分化。
2025 年,SUV 在澳大利亚新车市场中的占比已经超过 60%,轻型商用车接近 23%,而传统乘用车降至 13%,澳大利亚是高度「功能导向」的市场, 拖拽、越野、长途和耐久性始终是核心诉求。
福特 Ranger 依旧以 5.6 万辆的成绩蝉联年度销冠,短期内仍然没有真正的替代者。
不过值得注意的是,柴油皮卡的绝对优势正在削弱,消费者开始更关注能耗、使用成本以及多场景适应能力,这也为新能源技术的渗透创造了现实空间。
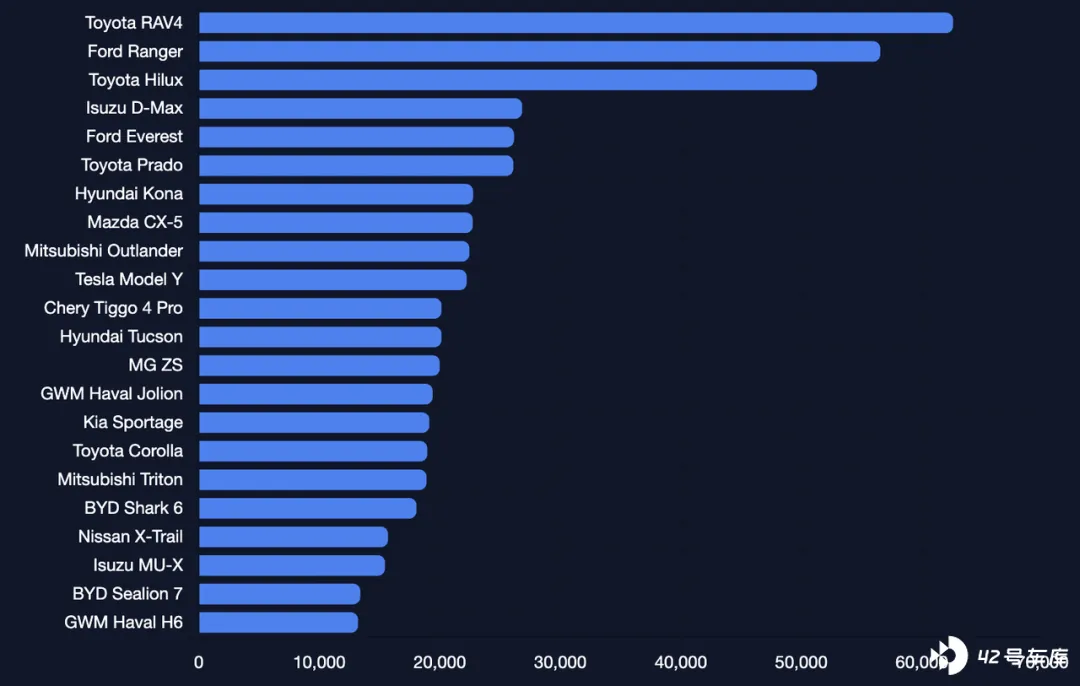
前十名里面唯一的电动汽车是特斯拉的 Model Y。

中国车企的成长
中国车企的整体成长是很明显的,由于澳大利亚没有汽车工业,所以中国车企是占有很大的优势 (不会有很大的关税壁垒) 。
2025 年,中国制造汽车在澳大利亚新车销量中的占比已经接近 20%,相比 2024 年大幅提升, 中国也由此成为澳大利亚第二大汽车来源国。
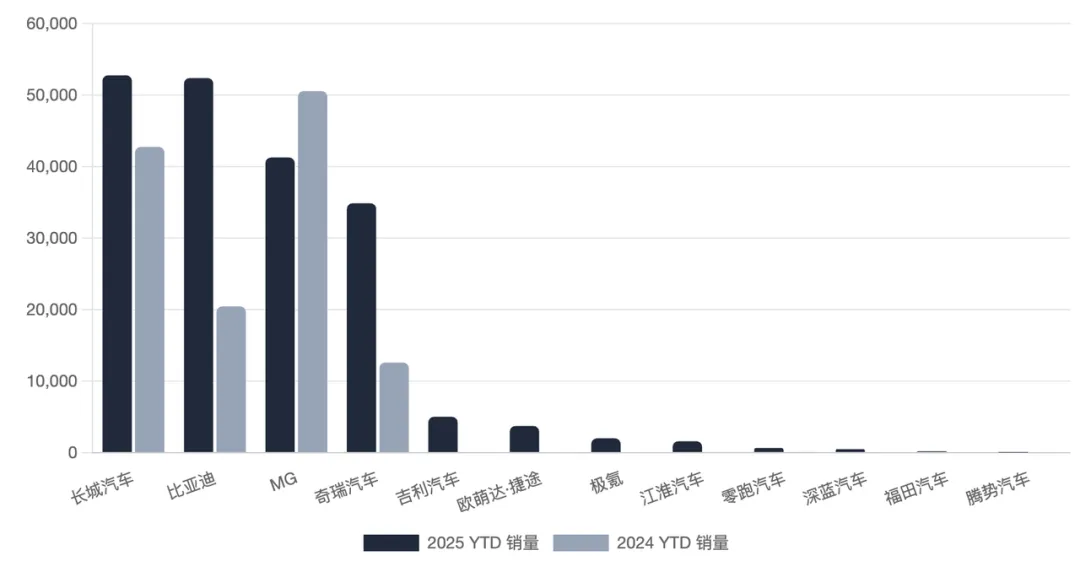
长城汽车 (52809 台) 和比亚迪 (51415 台) 销量双双突破 5 万辆,分别位列品牌榜第七和第八, MG (41298 台) 继续稳居前十, 奇瑞 (34889 台,如果加上两个子品牌 3721 台合计接近 4 万台) 则以超过 170%的增速快速逼近主流阵营,这些品牌覆盖了从燃油、混动到纯电、插混的多个技术路线。
◎ 以比亚迪为例,其 Shark 6 插混皮卡在只有单一配置的情况下,依然卖出 1.8 万辆,跻身 4×4 皮卡细分市场前列,本质上是用插混方案解决了续航、扭矩和使用成本之间的矛盾。
◎ 长城则通过皮卡和 SUV 产品,在可靠性、改装生态和长期使用成本上逐步建立信任。
◎ MG 更多承担的是规模和入门市场的角色,为中国品牌整体市占率提供稳定底盘。
小结
澳大利亚市场是一个没有本土整车工业保护、消费者高度理性、使用环境极其严苛的成熟市场,中国品牌能在这里站稳脚跟,是很不容易的事情。







