


作者 | 王凌方
编辑 | 邱锴俊
1537.5 万, 私人充电设施的保有量,同比增长 82% ;
2009.2 万,是全国充电枪总量,首次突破 2000 万大关;
1∶1.9,是桩车增量比, 桩车比下降,说明车找桩的难度进一步下降。
1 月 21 日, 中国电动汽车充电基础设施促进联 盟(简称「充电联盟」 )发布了 2025 年的充电设施整体数据。
另一个值得注意的变化是, 2024 年,官方口径还是「万台」;2025 年,悄然改成「万个(枪)」 , 这暗示了大功率充电的高速增长:2025 年 TOP5 的大功率(> 250kW )充电设施(枪)保有量 202752 个,整体的充电效率更高。
超快充桩的增长,同时拉动了平均功率的上涨。 2025 年公共充电桩额定总功率达到 2.20 亿千瓦,平均功率约为 46.53 千瓦, 充电效率同比提升 33%。
此外,换电站相比 2024 年增长了 712 座,达到 5155 座,同比增长了 16% ,与充电设施相比,增长并不明显。
整体来看, 2025 年中国充电基础设施版图呈现「私人爆发、公共升级、市场分散」的鲜明特征。
对于 2026 年,充电联盟也给出了 预测, 他们认为, 今 年将新增私人充电设施 741.9 万个,总保有量将达 2279 万个;新增公共充电设施 144.8 万个, 其中公共直流充电设施(枪)75.9 万个、公共交流充电设施(枪)68.9 万个;公共充电设施(枪)保有量达到 620.7 万个,其中公共直流充电设施(枪)301.5 万个、公共交流充电设施(枪)319.2 万个。 预计新增公共充电场站 11.2 万座,场站总数将达 43.5 万座。
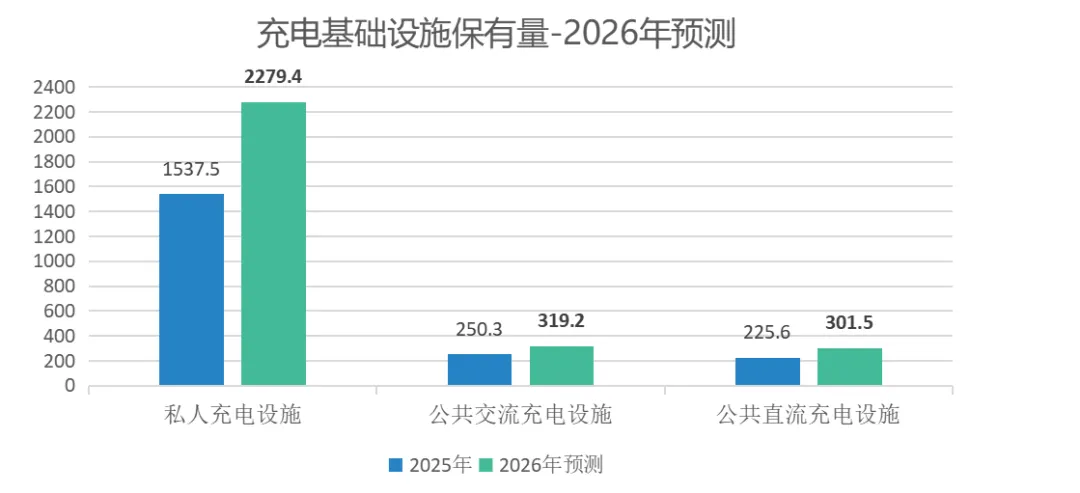
来源:中国电动汽车充电基础设施促进联 盟
从千万级到两千万级的跨越
2025 年,中国充电基础设施建设进入「加速度」阶段。2024 年全国充电设施累计 1281.8 万台,全年新增 422.2 万台,同比增幅 24.7%; 而 2025 年不仅总量突破 2000 万大关,达 2009.2 万个,净增更是高达 727.4 万个,增幅飙升至 56.8%。
值得关注的是,这一增长周期持续缩短 ——从首座充电站到 100 万个设施用了 13 年,从 100 万到 1000 万耗时 5 年,而从 1000 万到 2000 万仅用 18 个月,增速呈几何级跃升。
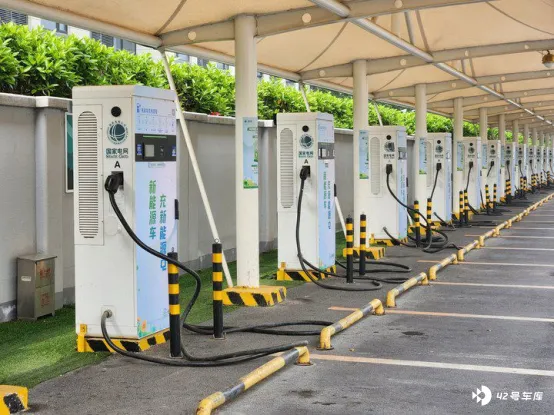
分类型来看,公共与私人充电设施呈现 「双增长、差异化」态势。公共充电设施方面,2025 年底保有量达 471.7 万个,较 2024 年的 357.9 万台增加 113.8 万个,增幅 31.8%,彻底扭转了 2024 年公共充电桩增量同比下降 8.1%的局面。 私人充电设施表现更为亮眼,2025 年底保有量 1537.5 万个,较 2024 年的 923.9 万台增长 613.6 万个,增量同比增幅超 82%,占比从 2024 年的 72.1%提升至 2025 年的 76.5%,继续主导充电设施市场。
大功率充电成为核心突破口
充电效率的质变是两年间最显著的技术升级。 2024 年,公共充电桩仍以常规功率为主,直流桩占比仅 45.9%,大功率充电尚未形成主流,当时 240kW 以上大功率直流桩仅 11.9 万台,占直流桩总量的 7.79%。而 2025 年,大功率充电设施加速普及,虽然没有给出占比, 但从公共场站单枪平均充电功率达 46.53 千瓦,充电效率同比提升 33%, 也可以看出,大功率充电的增长速度很快,可以说「充电慢」 不再是 行业痛点。
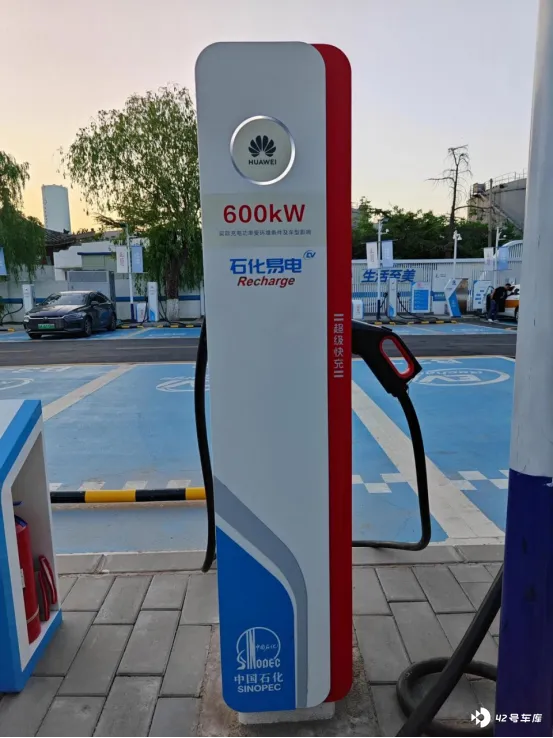
从功率分布来看, 2025 年 250kW 以上 的大功率充电设施已形成规模, 华为数字能源、特锐德、万帮德和新能源等企业成为主要供应商,分别贡献 67478 个、66839 个、29867 个大功率充电设施。 这一变化背后,是技术迭代与市场需求的双向驱动——随着新能源汽车续航里程提升,用户对快速充电的需求激增,倒逼行业从「有无」向「快慢」转型,「充电 10 分钟、续航 400 公里」正在成为现实。
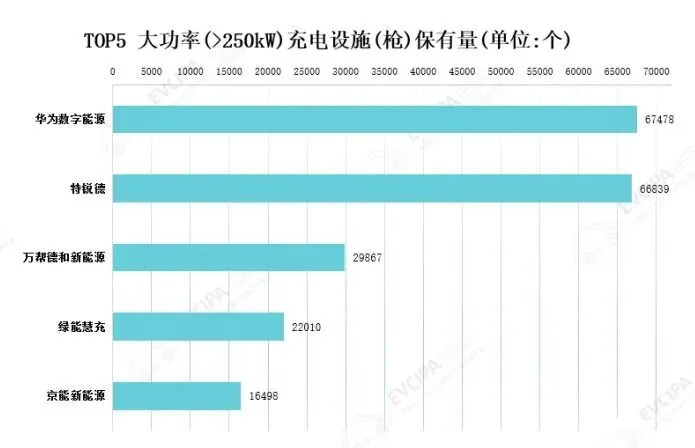
来源:中国电动汽车充电基础设施促进联 盟
TOP5 份额下滑,市场集中度缓降
中国充电运营市场正在经历结构性调整。 2024 年, TOP5 充电运营商占据 65.4% 的市场份额, TOP10 占比 80.5% , TOP15 则高达 87.1% 。
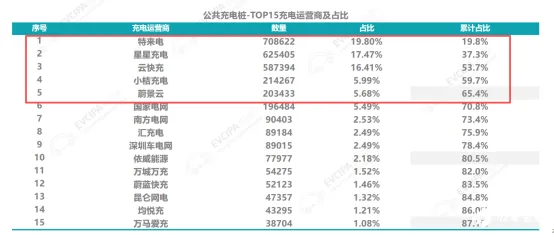
一年后,这一格局明显松动,市场集中度有较为明显的下降。目前看,特来电、星星充电和云快充三家占比最高,分别为 18% 、 15% 和 14% ,相较 2024 年有所下降。 2025 年 TOP5 份额降至 61.1% ,下降 4.3 个百分点; TOP10 占比 75.2% ,下降 5.3 个百分点; TOP15 占比 82.2% ,下降 4.9 个百分点。
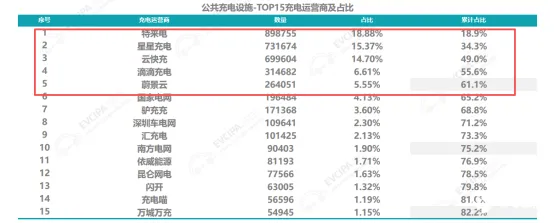
市场集中度下降的背后是,中小型运营商借助区域化、场景化布局快速崛起;新能源汽车主机厂自建充电网络加速等多重因素导致。
国家 队进一步 「隐身」 , 私人桩暴增
观察排名会发现,国家队充电设施这一年并未增长,因此市场占比明显下降。
2024 年底,国家电网还以 19.6 万根、5.49%的市占率排在第六;一年过去,其绝对数量纹丝未动,排名却跌至第六之外,市占率被稀释到 4.13%。南方电网同样「静止」,排名跌至第十名。
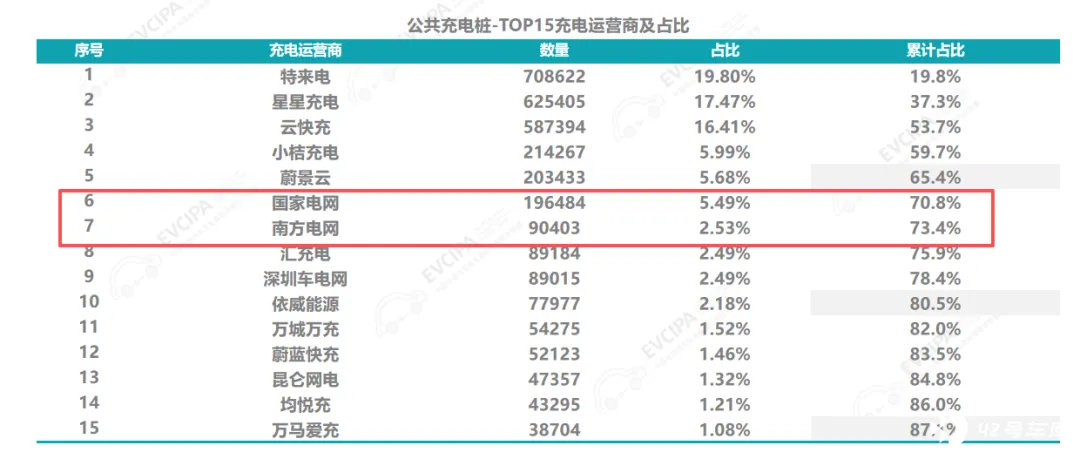
与之对应, TOP5 民营系(特来电、星星、云快充、滴滴、蔚景云)的份额从 65.4%也下降至 61.1%,但是整体大幅增长的趋势未动摇。
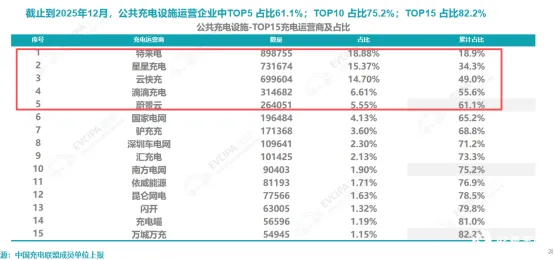
虽然占比下降,但是国资运营商的 「压舱石」作用更加突出,国家电网保持 19.6 万个运营规模,南方电网维持 9.0 万个体量,在高速公路服务区、偏远县域等公益属性较强的场景投入占比较高,有效弥补了私营运营商在外围主干道路的空缺。
另一方面,私人桩在大幅上升。 2024 年,随车配建私人桩 923.9 万台;2025 年,这一数字飙到 1537.5 万台,一年净增 613.6 万台,增速 82.2%,远超新能源车销量增速(28.2%)。桩车增量比从 1∶2.7 骤降至 1∶1.9,成为推动新能源汽车增长的坚实基础。
整体来看 2025 年 ,中国充电网络不仅在数量上实现跨越,更在结构、技术、运营模式上展现出明显升级趋势: 私人充电走向普及、公共充电趋向高效、市场竞争趋于多元、技术路径趋向快充化 。 从市场集中度下降也可以看出,未来的发展竞争也会更加激烈。


