


作者:陶烟烟
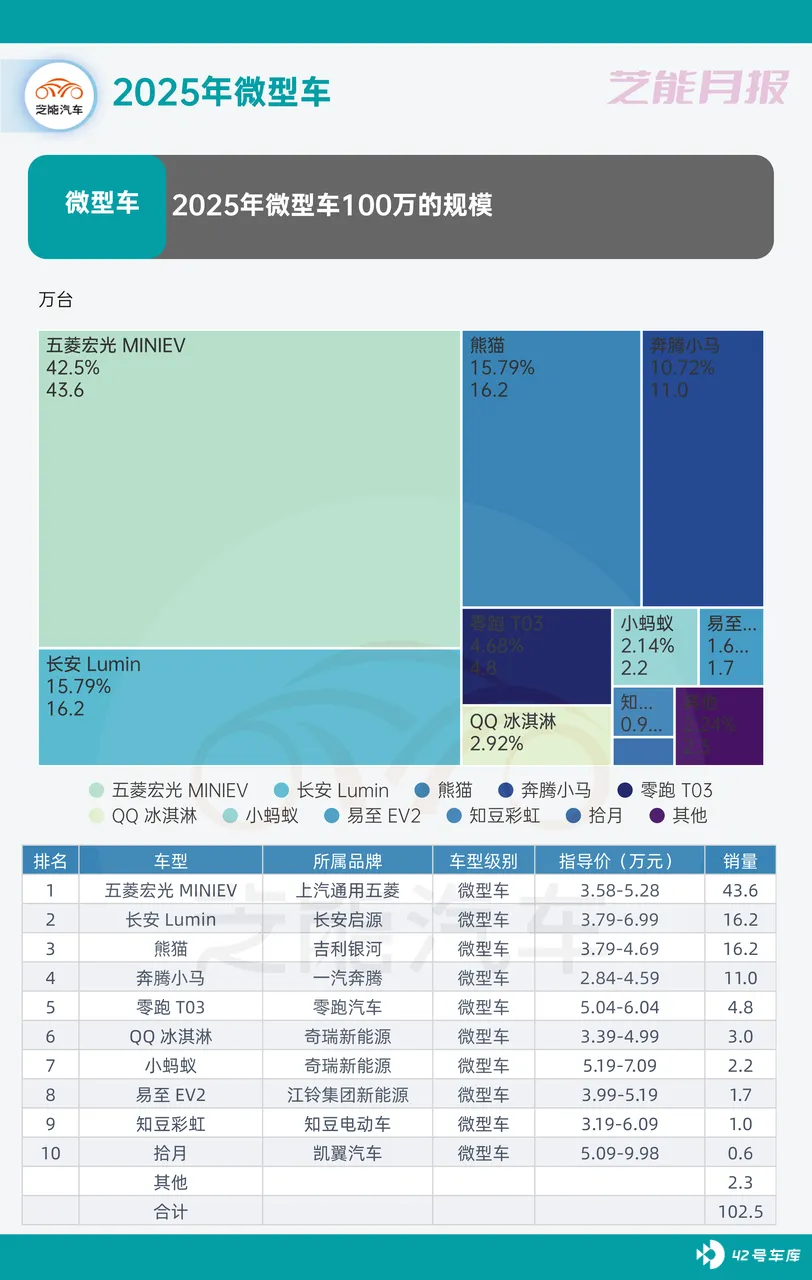
2025 年的纯电动汽车在微型纯电市场和小型纯电市场这两个「量大管饱」的细分板块增长是很迅速的,这两个市场合计接近 240 万辆级别 (微型车 102 万,小型车 135 万) ,这也是满足目前的「低价刚需电动车」的真实需求。
微型纯电市场
微型纯电市场的特征明是价格低、功能简单、通勤导向。
年度销量超过 10 万的榜单前四名全部集中在 3–5 万元区间,五菱宏光 MINIEV 一款车就贡献了 43.6 万辆,占整个细分市场的 42%以上,这个市场几乎没有「产品升级」的空间,用户需求高度聚焦几个关键点: 便宜、能上牌、好停车城市短途够用。
车型配置其实很简单,续航、智能化、安全结构都处于 「满足最低需求」 的水平。
品牌集中度极高, 前四名合计接近 87 万辆,卖这些车对成本控制非常严格。
微型电动车的核心逻辑是「工具属性」, 这里的续航需求成为 100-200 公里,考虑到还有报废补贴和购置补贴,也有一部分老旧油车来更新。
2026 年随着补贴的调整,这些车的销量会有很大的影响,我们会在 2026 年继续跟踪这个市场。
小型纯电:价格上移和体验竞争
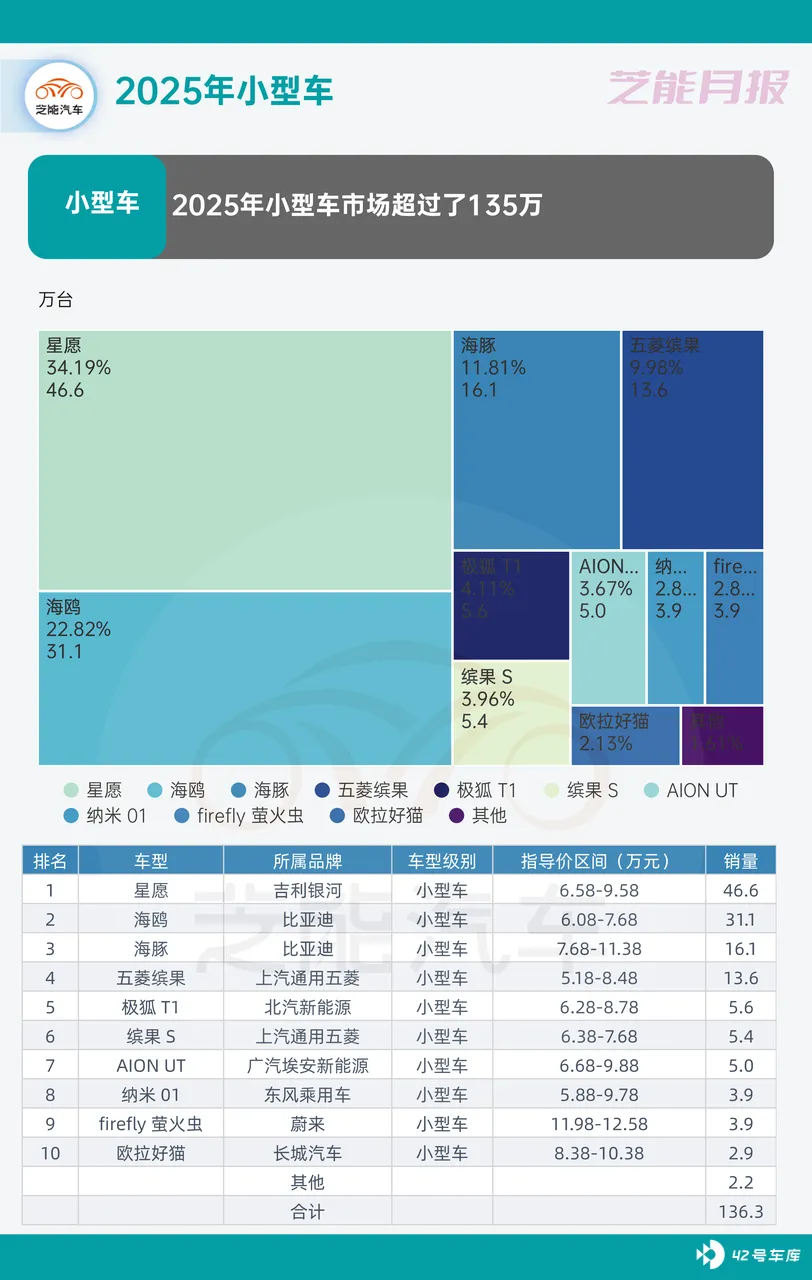
小型纯电市场明显进入了产品力竞争阶段 ,价格带集中在 6–10 万元,对安全性、空间、续航和智能化的要求提升。
销量结构也更分散:
◎ 吉利星愿:46.6 万
◎ 比亚迪海鸥:31.1 万
◎ 海豚:16.1 万
◎ 缤果:13.6 万
前四名合计约 107 万,占比约 78%,集中度仍然高, 这个市场的用户需求成为续航可靠、空间可用、安全结构更完整和智能配置有存在感 ,这里的续航需求成为 300-400 公里了。
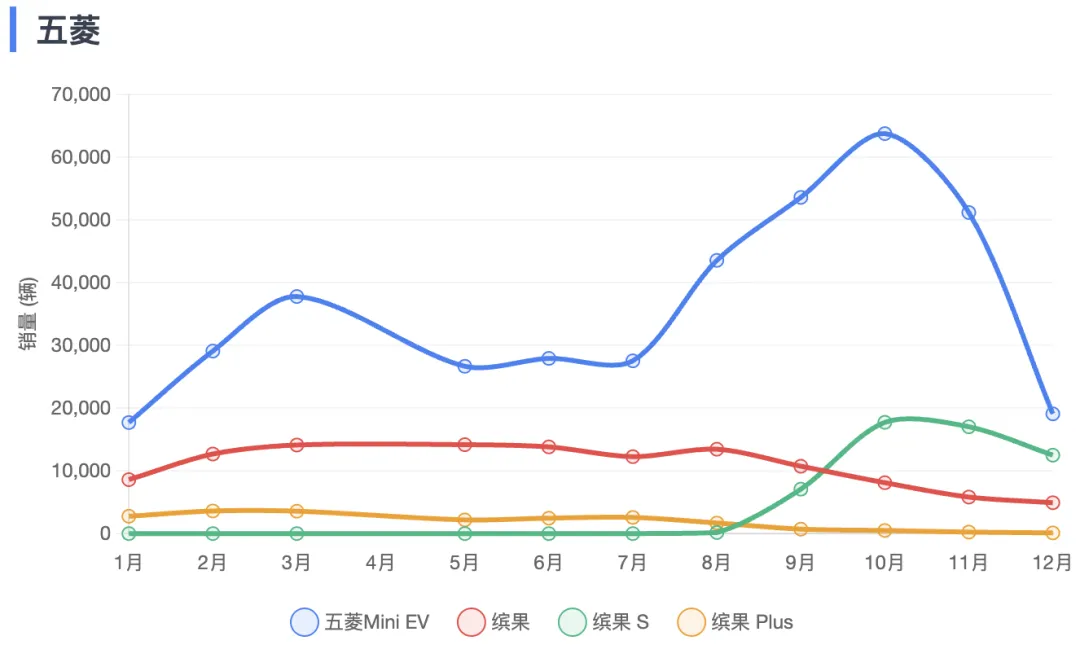
● 五菱体系的结构也很清晰。
◎ MINI EV 仍然是微型纯电的绝对销量王者,8 月、9 月连续冲到 5 万台以上,10 月甚至达到了 6 万台,12 月销量回落到 1.9 万台左右。
◎ 缤果则更接近小型车定位,后期逐步回落到 5000 台左右。
◎ 缤果 S 在 8 月开始放量,9 月达到 7090 台,10 月直接冲到 17748 台,11 月、12 月仍然保持在 1.2 万台以上。
◎ 缤果 Plus 的销量从年初的 3000 多台一路下降。
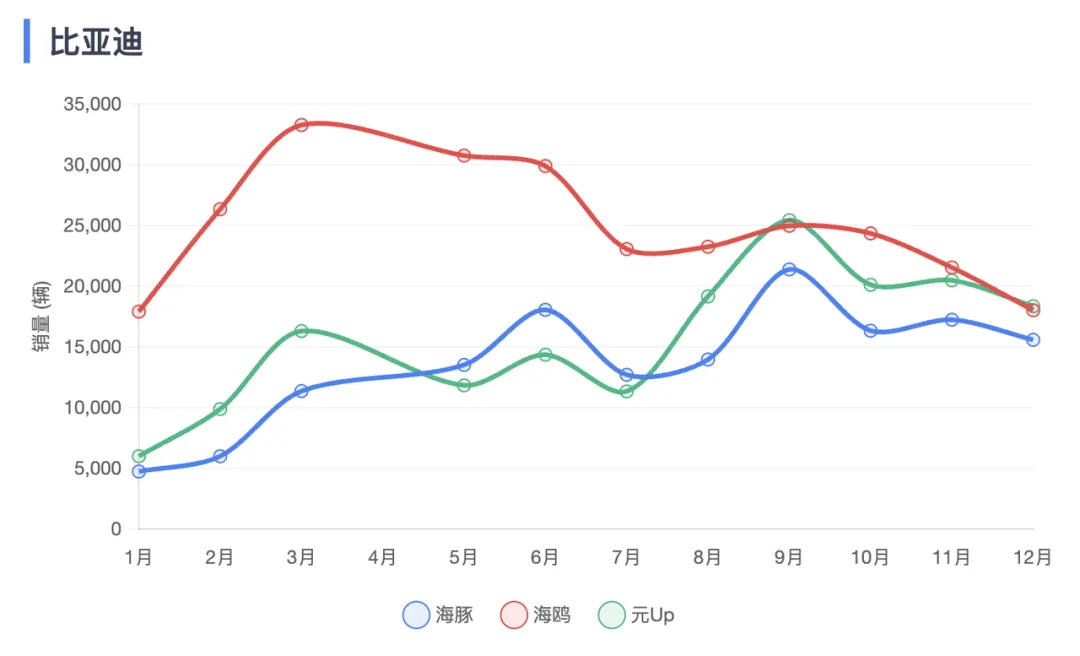
● 比亚迪 的海鸥、海豚、元 UP(这款小型 SUV 打法也是相似的)三款车,月销量长期维持在 1.5 万到 3 万台区间。
◎ 海鸥在年初和年中多次冲到 3 万台以上,
◎ 海豚的波动更接近家庭用车的季节性节奏,
◎ 元 UP 则承担了「稍大一点、功能更全」的角色,也是贴着星愿在打。
海鸥在下半年开始出口,所以整体的节奏到不着急在国内卷价格。
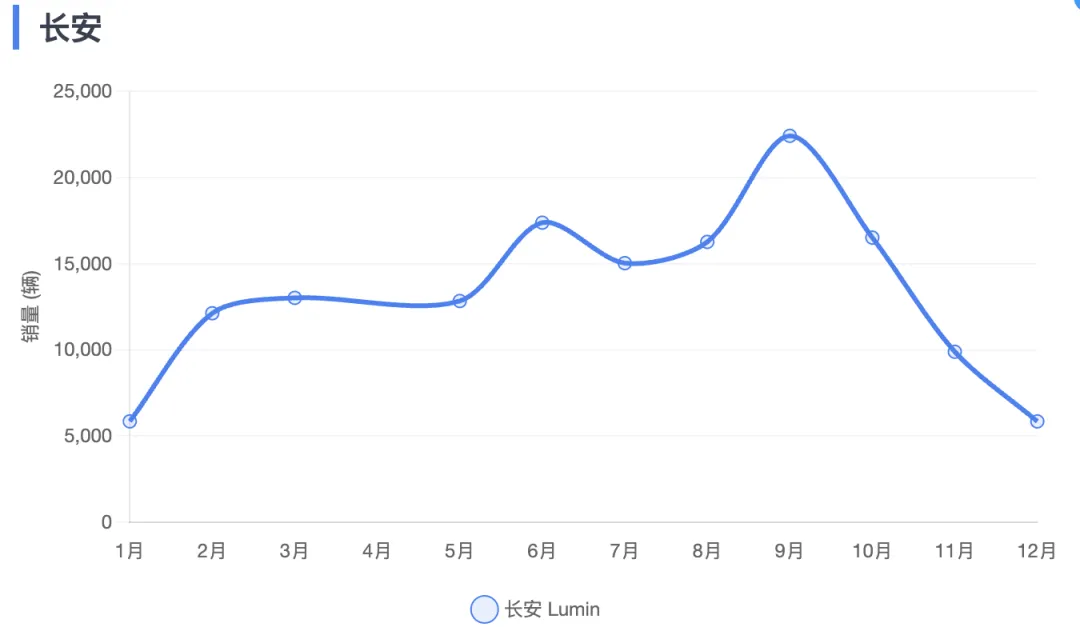
● 长安 Lumin 的产品销量最高冲到了 2 万台,到年底一路下降到 5000 台左右。
● 吉利
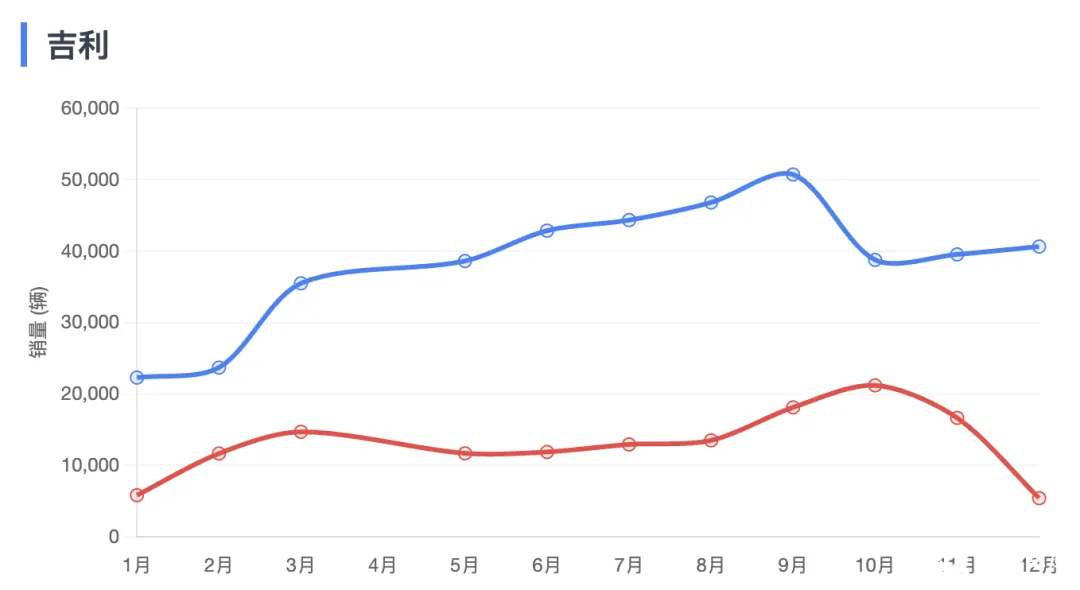
◎ 吉利的星愿表现非常突出,从 2 万多台一路爬升到 5 万台级别,后期稳定在 4 万台上下,已经具备了「爆款常态化」的特征。这款车的成功是产品力和价格带踩得非常准,空间、安全、续航、配置很好,价格仍然控制在主流家庭可接受范 围内,
◎ 熊猫承担微型纯电的走量角色,销量集中在 1 万到 2 万台之间,典型的城市代步工具属性。
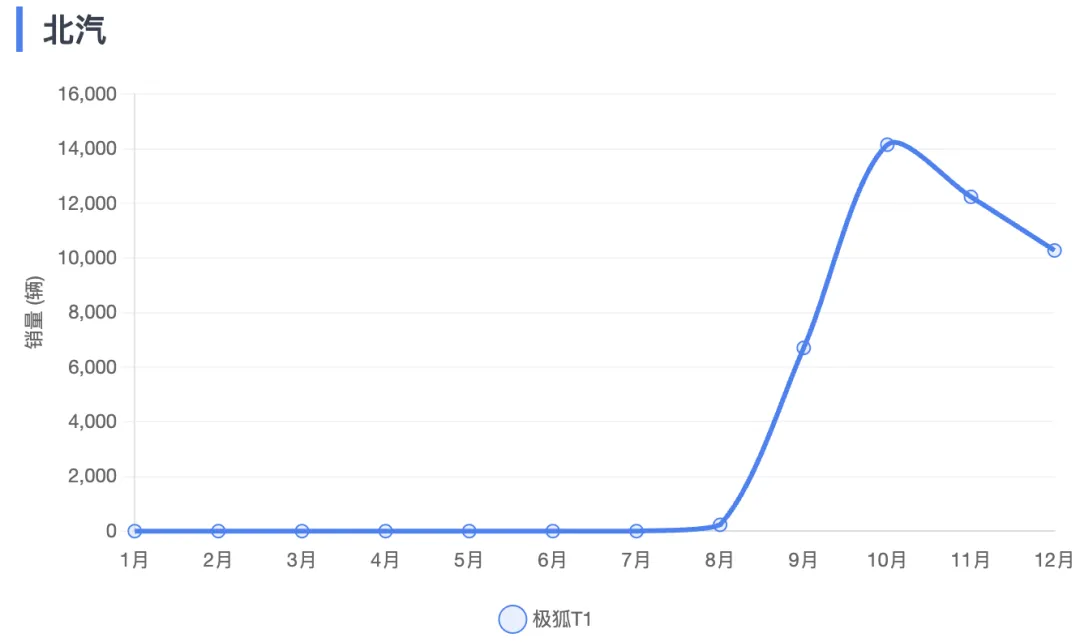
● 极狐 T1 在 8 月后开始放量,单月突破 1 万台,北汽也找到了节奏。
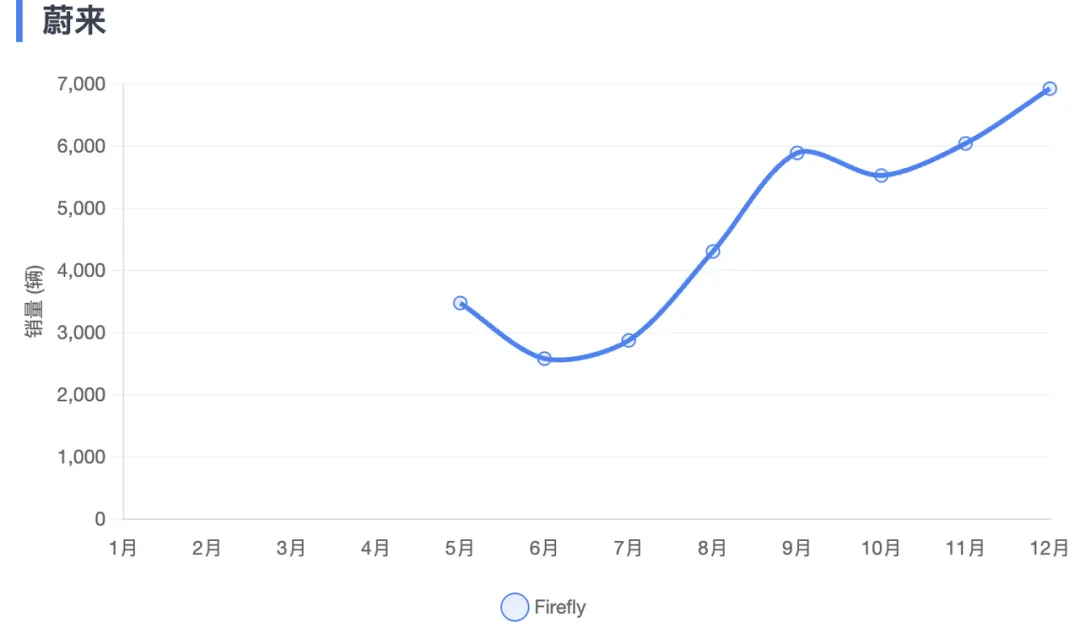
● Firefly 的销量,一路往前走,一直在爬坡,从价格来看,这款车价值点在 10 万以上,通过 BAAS 把价格走下来,稳定在 5000–7000 台区间,定位偏精品小车。
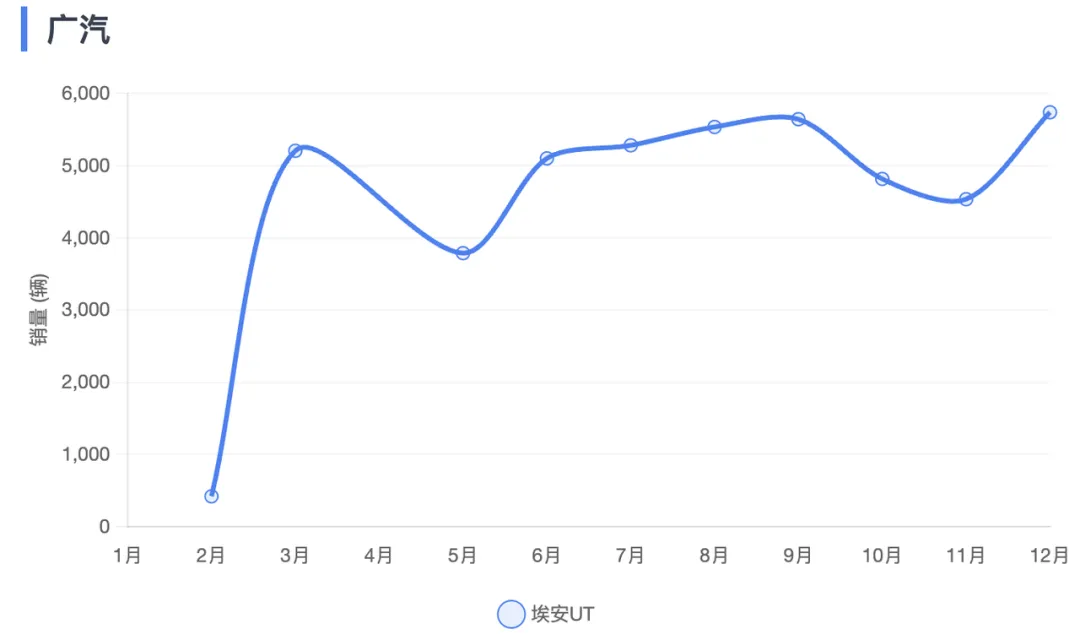
● 埃安 UT 的月销量在 4000–6000 台之间波动。
小结
整个小型车市场从目前的需求来看也确实是刚需,降低成本按照年轻人的节奏走,当然年轻人是不是需要车,这个需要看新的生活和工作方式。







