


作者 | 王凌方
编辑 | 邱锴俊
中国第一大充电运营商特来电,终究未能独自叩开资本大门 。
这场自 2020 年启动的上市筹备长跑,在盈利波动、竞争加剧、资本降温的三重压力下,逐渐生出变数。
2 月 26 日,特来电母公司——「创业板第一股」 特锐德(300001.SZ)发布公告称公司拟申请在香港联交所主板上市,启动「A+H」双平台资本战略。
特来电 作为特锐德的核心子公司之一,是中国最大的电动汽车充电设备制造商与充电网运营商。 2024 年,其公共总充电量占比达 23.5%,公共直流充电终端数量占比为 25.8%;累计运营充电终端超 85 万台,注册用户已突破 5000 万。
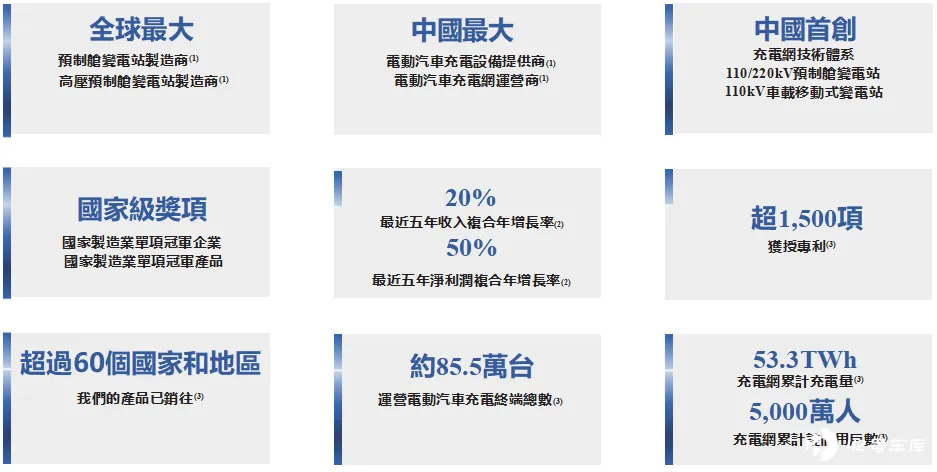
特锐德一度希望将特来电分拆独立上市,但数年努力未能如愿。如今特锐德谋求港股上市,招股书没有提及特来电的分拆事宜,而且将特来电当做核心业务之一来陈述。
另外根据港交所上市规则,母公司上市 3 年内,不得做分拆上市。
这意味着特来电独立上市基本搁置。
不过,在特锐德的业务中,特来电已经成为相对表现优秀且更具想象力的一部分。其毛利率和增长前景,都是亮点。
五年分拆长跑 未果
特来电的分拆上市构想,最早可追溯至特锐德董事长于德翔提出的「 一体两翼、双轮驱动 」 全球发展战略 :聚焦以预制舱变电站为主的变配电核心设备,以及电动汽车充电网双翼发展,实现国内外双轮驱动。
于德翔 对聚焦电动汽车充电网的特来电寄予了厚望,尤其在五六年时间里, 特锐德累计向特来电投入了超过 50 亿元人民币。
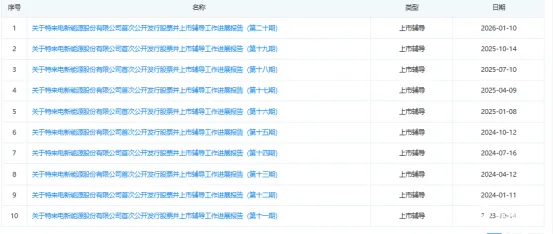
在 2020 年前后,随着特来电在充电网领域的布局初具规模,于德翔便公开表示,特来电作为独立的业务板块,具备单独上市的潜力与价值。 当年 12 月,特来电正式进入上市辅导阶段,市场普遍预期其会成为国内充电运营领域首家独立上市公司。
资料来源:企查查
彼时的特来电确实手握亮眼筹码:作为中国首家突破累计充电 100 亿千瓦时的运营商,其在公共充电终端数量、单年总充电量、充电总功率等核心指标上长期领跑行业。截至 2024 年,特来电公共总充电量占比达 23.5%,公共直流充电终端数量占比 25.8%,以绝对优势稳居市场第一。 于德翔曾多次强调,分拆特来电上市是为了给予业务板块更独立的融资平台与发展空间,通过资本赋能加速充电网布局,同时深化 「 充电网 +微网+储能网 」 的三网战略落地。
这场分拆之路却一再遇阻 。 2022 年,特锐德发布了分拆特来电至科创板上市的预案,但最终未能成行。自 2020 年末进入辅导期以来,五年间,充电行业经历了从蓝海拓荒到红海竞争的剧烈转变,而特来电的分拆进程却始终停滞在筹备阶段。
期间 ,特锐德虽多次在业绩说明会中提及特来电的独立发展潜力,但始终未披露分拆上市的实质性进展。
如今,特锐德选择赴港上市,这或许意味着特来电的单独上市计划基本搁浅。
充电设备收入增长,充电运营收入下跌
作为中国最大充电运营商,特来电的状况颇具代表性,比如盈利状况。
和特锐德的充电业务相比,特来电更聚焦运营。
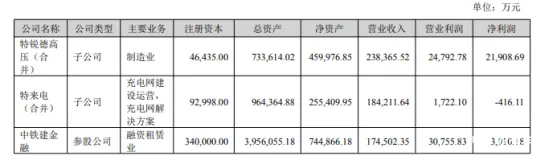
特来电 2018 - 2022 年 持续亏损后, 2023 年终于实现 1.72 亿元净利润,2024 年净利润进一步提升至 2.91 亿元,但好景不长,2025 年上半年净利润再度转为亏损 416.11 万元。
不过,特锐德半年报称, 电动汽车充电网业务实现营业收入 18.41 亿元,较去年同期增长 9.19%;归属于上市公司股东的净利润超过 200 万元,较去年同期实现扭亏为盈——当结算口径归到母公司时,盈利状况更佳,体现了设备销售等更强的毛利率。
在收入方面,设备销售也更稳定。
招股书显示,特锐德说, 2025 年前十月, 电动汽车充电设备收入增加 12.1%,达到 16.97 亿元,但是 电动汽车充电网运营服务收入下降了 2.7%,为 12.52 亿元 。
招股书说, 主要由于电动汽车充电市场竞争加剧导致行业充电服务费普遍下降。
资料来源:特锐德 2025 年上半年财报
另一家充电设备、运营公司——万帮数字能源也面临着类似的困境,此前两次冲击 A 股均未成功,转战港股时选择了剥离运营业务。 万帮数字能源在招股书中明确表示,充电场站投资运营业务 「既不形成我们的主营业务,亦不符合我们专注于能源设备制造业务的整体及战略方向」。 2024 年,运营业务收入占集团总收入的比例「不超过五分之一」, 万帮数字能源将其形容为「微不足道」。
头部企业所遇到的问题,亦是行业的共同困境。
如今,充电行业的盈利压力还在持续加大 , 目前 服务费价格持续下探 。最新的数据, 从 2025 年起,部分运营商的服务费已显著降低至 0.2-0.25 元/度,这一费用低于行业普遍的盈亏平衡点。
从充电到能源互联网
特来电自身亦在积极寻求突破这一困局之策,探寻更多的盈利途径。
要盈利必须拓展业务。特来电正逐步从单纯的充电服务商向综合能源运营商转型。 其核心的 「充电网+微网+储能网」三网战略已初见成效, 通过整合分布式光伏、储能系统与充电网络,构建起了能源闭环体系。
根据特锐德在投资者平台的回复, 2025 年 上半年, 特来电 在山东 /江苏/上海/广东/深圳等地区积极开展调峰辅助服务/需求侧响应/现货交易等能源业务, 参与规模达 1,800 万 kWh,产生相关效益超过 1,000 万元。 另一方面,依托累计超过 5000 万注册用户的海量数据,特来电向车企、保险、银行、地图服务商等生态参与者提供多元化的增值服务,致力于构建「充电 +数据+服务」的多元盈利体系。
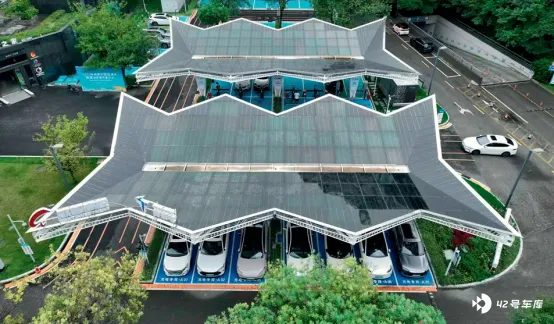
特来电青岛总部园区的光储充放一体化充电站
截至 2026 年 1 月 31 日,特来电已与 39 个电力调度中心及虚拟电厂管理中心建立信息交互机制,管理着超 1 万座可调度充电站。这意味着,电网调峰时,特来电可聚合海量电动汽车的电池资源参与电力市场交易以获取额外收益。
这种 「充电网+ 微电网+储能网」的三网融合模式,正是于德翔眼中充电运营的终极形态。 若这一模式跑通,充电运营商将不再局限于「卖电者」角色,而是成为新型电力系统的核心参与者。
对比传统电力设备业务,特来电为代表的充电网业务,还是特锐德港股上市最大的卖点。
看现在,毛利率更高——2025 年前十月 电动汽车充电网业务毛利率 33.9%,而 电力设备业务是 24.9%,充电业务要高 10 个百分点左右。
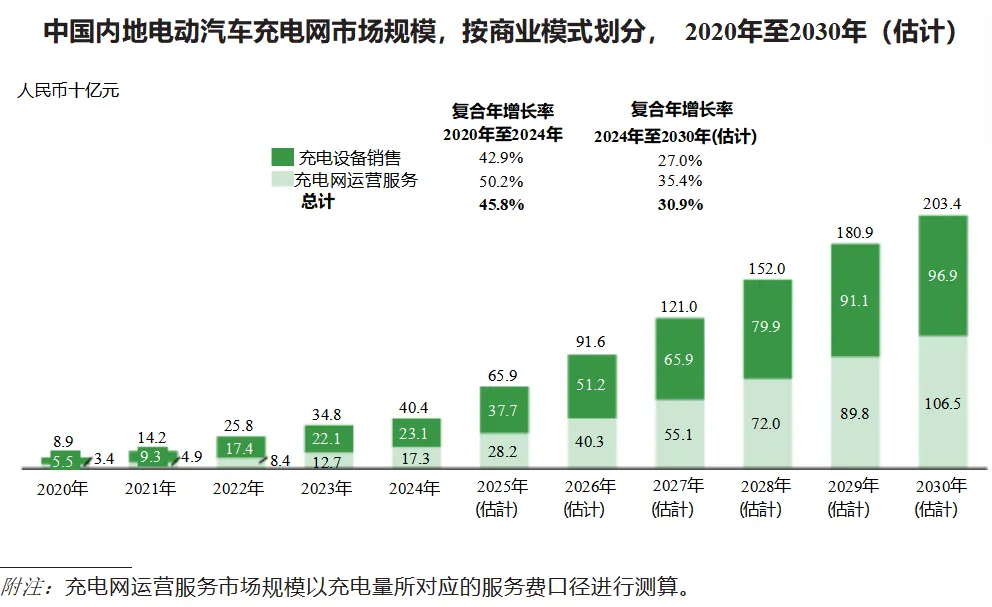
看未来,充电更有前景—— 根据招股书引用的预测,中国内地充电网市场规模于 2024 年为人民币 404 亿元,预计到 2030 年将达到约人民币 2034 亿元,2024 年至 2030 年复合年增 长率为 30.9% 。
特锐德这个创业板第一股,还有很大的创业空间。






