


作者|凌敏
2026 年 过去两个月 ,小鹏就已经快按不住刀了。
1 月 8 日,小鹏汽车一口气发布 4 款新车,贡献了 2026 年的第一波弹药储备。 3 月 2 日,又发布了 2026 款小鹏 X9 纯电版,共推出 5 款车型,售价区间为 30.98 万— 36.98 万元,作为年度改款版本,外观细节做了小幅调整,但针对驾驶辅助系统做了大升级,全系搭载第二代 VLA 功能。
人若得势,信心自会水涨船高。乘着去年销量强劲增长的势头,小鹏汽车顺势将 2026 年的销量目标大幅提升至 55 万至 60 万辆 。相比去年的 42.94 万辆,需要同比增长 30% 甚至更多。与销量目标同样宏大的,还有全球扩招 8000 人,以及到 2030 年海外销量冲击 10 万辆 。
在布局人形机器人这条赛道上,车企们的决心格外坚定,小鹏汽车更是率先发力。何小鹏表示,全新一代 IRON 机器人将于 2026 年底实现量产,目标是成为全球首个规模化量产的高阶人形机器人产品。
这也让 「激进」成了小鹏汽车 2026 年的关键词。它动作最快、投入最猛,研发力度远超理想和蔚来,成为三家新势力里最「敢赌」的那个,自动驾驶、 AI 基础设施、低空经济、人形机器人,几条战线同时开火。
这种激进,是在美股市场维持 「技术领先」叙事,支撑估值的必要条件。多家机构已上调小鹏估值,但优势战线 铺得越大,市场的审视便越严苛。 毕竟 真正的考验在于执行层面 。 当宏大蓝图进入落地阶段,能否将多线布局转化为实质成果,将成为市场关注的焦点。
对于何小鹏而言, 2026 年 无疑是梦想与现实之间,最为严峻的一次对撞。
产品大年的硬币两面
无论布局多广,卖车始终是小鹏的第一要务。
从财务和市场角度看,小鹏的收入结构中,整车销售占比超过 90% ,这一事实决定了其未来的走向,要在 2026 年实现其战略野心, 唯有依靠那些真正能打的爆款车型。
何小鹏已经完全领会了小米早期的产品精髓 , 用户只需要付出 65% 的价格就能得到 95% 顶尖品质的产品。 但 超过 40% 的量压在入门级纯电轿车 MONA M03 上,这揭示了 一个尴尬的现实 :一面是规模的扩张,另一面则是利润的承压。
而且小鹏的销量暴增多集中于 新车上市初期, 比如 新一代小鹏 P7 的销量,在 去年 9 月达到 8 000 多 辆的顶峰之后快速下滑,成为小鹏汽车 2025 年市场热度和销量最为极端的一款车型 , 这 也 反映出小鹏汽车的品牌建设仍存在一定的局限性 。
来之不易的逆袭却后劲不足,这 绝对不是何小鹏希望看到的结果。 2026 年小鹏汽车需要更多的高价值爆款,所以这次他们 在开年 一口气发布了 这么多 全新改款车型 , 还通过增加主力车型的增程版扩大客户群体。
小鹏 X9 的增程发布至今卖得相当好, 2025 年月均销量不足 1800 辆,在增程版上市后的第一个完整月,交付量达到历史最高水平的 5424 辆, 1 月卖得也不错,交付 4219 辆。
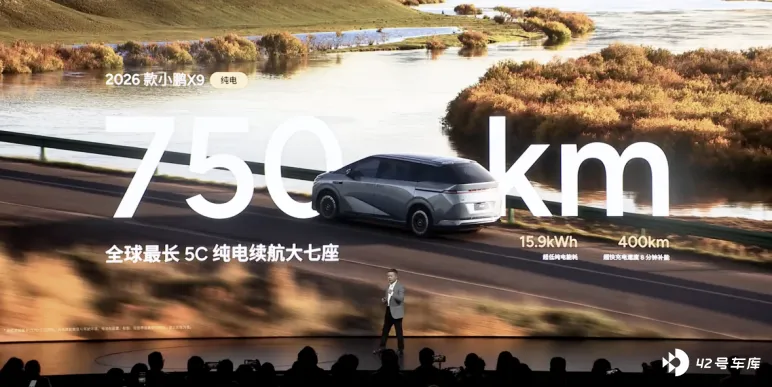
2026 款小鹏 X9 纯电版全系标配 800V 高压平台和 5C 超充 AI 电池, CLTC 续航 750km ,是全球续航最长的 5C 纯电大七座车型;百公里能耗 15.9kWh ,同级领先。
2026 年,小鹏将密集推出多款「一车双能」车型。但赛道愈发拥挤,仅靠「长续航」和「体验接近纯电」这两张牌,已不足以让市场买单,真正的突围,需要更多底牌。
尤其是增程大盘在缩水,去年,增程车型均价首次跌破 30 万元,很明显,是各大车企看到增程的发展前景后快速布局车型导致的。今年 1 月,增程车型销量 6.7 万辆,同比下降 15% ,环比下降 52% 。
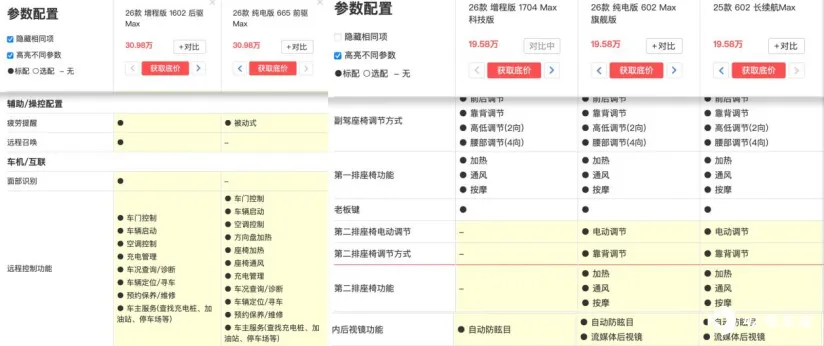
小鹏在增程领域的差异化逻辑也非常简单粗暴,就是 「大电池+大油箱」,这很有冲击力,但总感觉在配置上还差点爆发力。以 2026 款 G7 为例,增程( 1704 Max )和纯电( 602 Max )的价格一样。成本上,更贵的增程器与更小的电池基本可以打平。但同价之下,增程版的配置凭什么不如纯电版? X9 也部分存在这个问题。
在当前的竞争环境下,通过增程车型快速回笼资金、确保活下去,是摆在面前的现实选择。所有人都明白,这只是一个通往未来的过渡阶段。关键在于,能否利用好这个过渡期所积累的利润,去反哺后续的核心技术投入与产品布局。 这对于一家以技术为根基的企业来说,无疑是至关重要的一步。
比如小鹏的 L4 技术,就已经在路上了。
用 「妈妈都爱开的智驾」干掉特斯拉
如果今年 8 月小鹏汽车的 VLA 达不到特斯拉 FSDV14.2 在硅谷的整体效果,小鹏智驾负责人刘先明将在金门大桥裸跑;如果达成,则参考小鹏当前的总部餐厅,在硅谷筹建一个中国风味食堂。
这个赌约的背景是,何小鹏在硅谷试驾对比了最新的特斯拉 FSD V14.2 版本和 Robotaxi 。他感觉 FSD 一年前处于 L2 高阶辅助驾驶的体验阶段,现在已经进入了准 L4 的安心阶段。
目前看来,小鹏的信心很足。在 3 月 2 日的发布会上,刘先明宣布「拉开差距的时刻已至」, 何小鹏 说 要做的是妈妈都能喜欢开的国民智驾 。
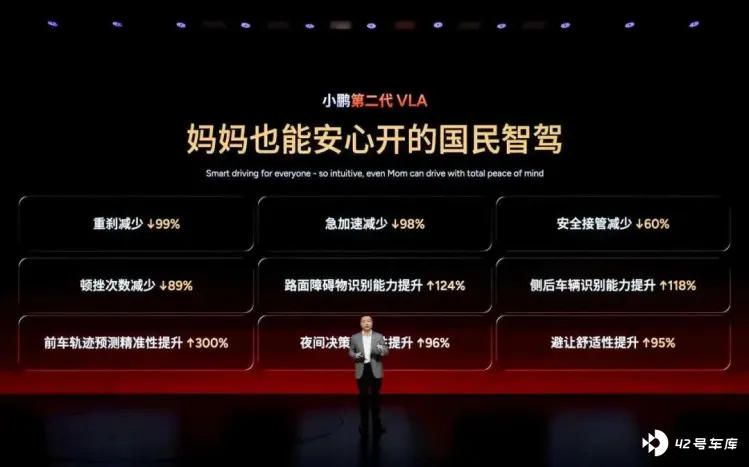
很长一段时间,何小鹏在不同场合都在说一件事,小鹏会跳过 L3 ,从 L2 直接上 L4 。
直接跳过 L3 搞 L4 ,和法律法规有关,也和小鹏的商业逻辑有很大关系。 小鹏 希望 用一套系统同时实现 L4 级自动驾驶和 Robotaxi 商业化运营, 这是今年小鹏的大动作, 打通技术研发与商业变现的闭环。
这首先体现在车型 智能化策略的改变 。
小鹏重新梳理了智能化配置策略, 大体 推出三种智能化方案: Max 是入门版本 ; Ultra SE 版,搭载两颗图灵芯片; Ultra 版搭载三颗图灵芯片。
Ultra SE 和 Ultra 的智驾水平相同,区别是 Ultra 版通过额外增加的一颗芯片 ,将座舱 VLM 模型部署在了本地,响应更快,而且不依赖网络。 用何小鹏的话来说 : 「 Ultra SE 是配了一个司机, Ultra 是加了一个管家。 」
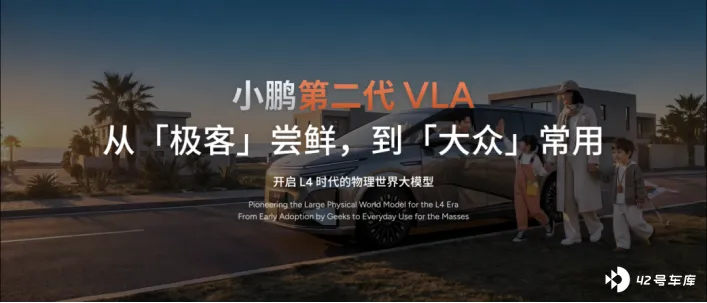
Ultra 和 Ultra SE 版均 搭载 第二代 VLA 系统, 这 是行业首个实现 L4 初阶能力的物理大模型,颠覆了传统的 「 V-L-A 」 架构,实现了从视觉信号到动作指令 ,也就是 「 V-A 」 的端到端直接生成。 直白点理解, 这意味着车辆能像人一样直接看到并理解现实世界。
但有一点还是很值得担忧。 智驾是小鹏的核心标签,用户买小鹏很大程度 上就是冲着 智能来 的,不过 小鹏的第二代 VLA 是一个有门槛的东西,两款图灵芯片 是第 二代 VLA 的入门 , 想要体验满血版需要 3 块图灵芯片。这意味着,付费用户与未付费用户的智驾体验将出现明显断层,不利于构建统一且强大的品牌认知。
更深层的挑战在于,小鹏寄望于第二代 VLA 实现商业闭环。在同源研发的框架下,其 Robotaxi 与第二代 VLA 共享硬件、安全冗余及智驾能力,并计划于今年启动网约车试点,意图跑通技术、客户与商业的初始循环。
坦率地讲,仅靠智驾选装包打通商业闭环难度极高。除非第二代 VLA 能带来近乎代际的颠覆性体验,在核心能力上显著优于当下的华为、理想。若体验上无法实现真正的代际领先,那这一切恐将沦为技术理想主义的一厢情愿,最终重蹈覆辙 , 从收费选装回归免费标配。
真正的野心,藏在机器人里?
智能驾驶不被特斯拉落下,机器人也要迎头赶上。
小鹏汽车规划的人形 机器人 量产时间,与特斯拉的 Optimus 几乎一致: 2026 年底实现规模量产高阶人形机器人。
IRON 机器人搭载第二代 VLA 模型,配备 3 颗图灵 AI 芯片,构建起 VLT+VLA+VLM 高阶大小脑协同体系。 此前 IRON 在发布会上走猫步登场,结果评论的一多半都在质疑这里面是不是有真人,太像人的原因就在关节自由度这一核心指标上, IRON 以 82 个全身关节自由度,特斯拉 Optimus Gen2 仅有 50 个。
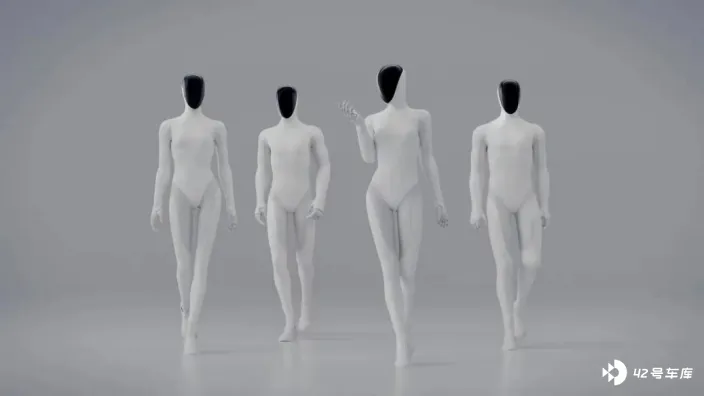
虽然机器人为什么一定要是人形的还在讨论中,比如图灵奖得主杨立昆在达沃斯论坛上指出,目前业界对于世界模型的理解较少。世界著名机器人专家罗德尼 ·布鲁克斯也认为:人形机器人泡沫注定会破裂。
不过 「造人」本来就不只是 AI 的比拼。小鹏的逻辑很清晰:电动汽车已经证明了它在自动驾驶领域的实力,而人形机器人是自动驾驶技术的「终极延伸」。智能汽车和双足机器人,解决的是同一个根本问题:让机器在物理世界中自主、智能地移动和交互。
而且 IRON 机器人将率先落地导览、导购等场景,并向全球开发者开放 SDK 。这意味着,小鹏不只想自己造机器人,还要搭建生态。对于一家以技术为立身之本的企业,此刻入局,实则是在为五年乃至十年后的竞争提前落子。它在积累技术与专利的同时,也在塑造用户心智,抢占「具身智能」时代的生态位。
当然 , 「 年底量产 」 的承诺背后,供应链整合与技术成熟度的挑战依然存在 ,但 AI 时代 挑战就是面 对现实世界无穷的不确 定性 ,中国科技公司必须在快速迭代的路线交锋中,精准识别那条最具希望的技术路径,并将资源倾注其中 。
因为 错一步,可能就错过一个时代。 何小鹏不想,也不能再错过一次。


