


作者: 陶烟烟
2026 年 2 月,意大利新车销量同比大幅增长 14%,达到 157,334 辆,延续了强劲的复苏势头。2026 年累计销量为 299,373 辆,同比增长 10.2%,市场表现显著优于预期。
从销售渠道结构来看
◎ 私人购车仍占主导地位,2 月达 82,826 辆 (占比 52.2%) ,同比增长 9.5%;
◎ 公司自用注册量同比大增 21.2%至 15,073 辆 (占比 9.5%) ;
◎ 长期租赁小幅增长 2.1%至 34,270 辆 (占比 21.6%) ,占比较去年同期的 24.1%有所下降;
◎ 短期租赁表现最为突出,同比激增 92.7%至 18,566 辆 (占比 11.7%) ,拉动整体市场增长;
◎ 企业购车小幅增长 1.5%至 7,975 辆 (占比 5%) 。

动力总成结构
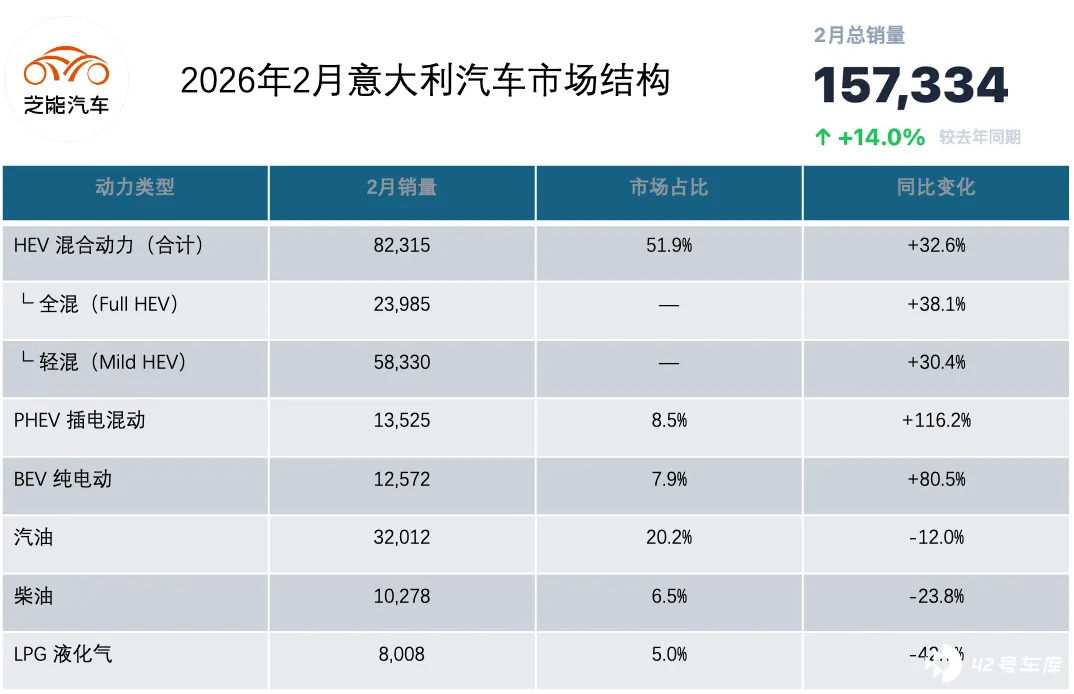
2026 年 2 月,新能源化进程加速,混合动力与纯电动车合计占据市场约 60%份额, 传统燃油车全面退潮。
◎ 可充电车辆 (BEV+PHEV) 市场占比达 16.4%,较去年同期的 9.5%翻近一倍。
◎ 混合动力 (HEV) 以 51.9%的份额成为意大利最主流的动力形式,远超其他类型;PHEV 受补贴政策驱动同比飙升 116.2%,达到 8.5%占比;
◎ 纯电动同比增长 80.5%,占比接近 8%,市场渗透加速。
◎ 相比之下,汽油、柴油及 LPG 车型全线下滑,尤其 LPG 萎缩超 42%,退潮趋势明显。
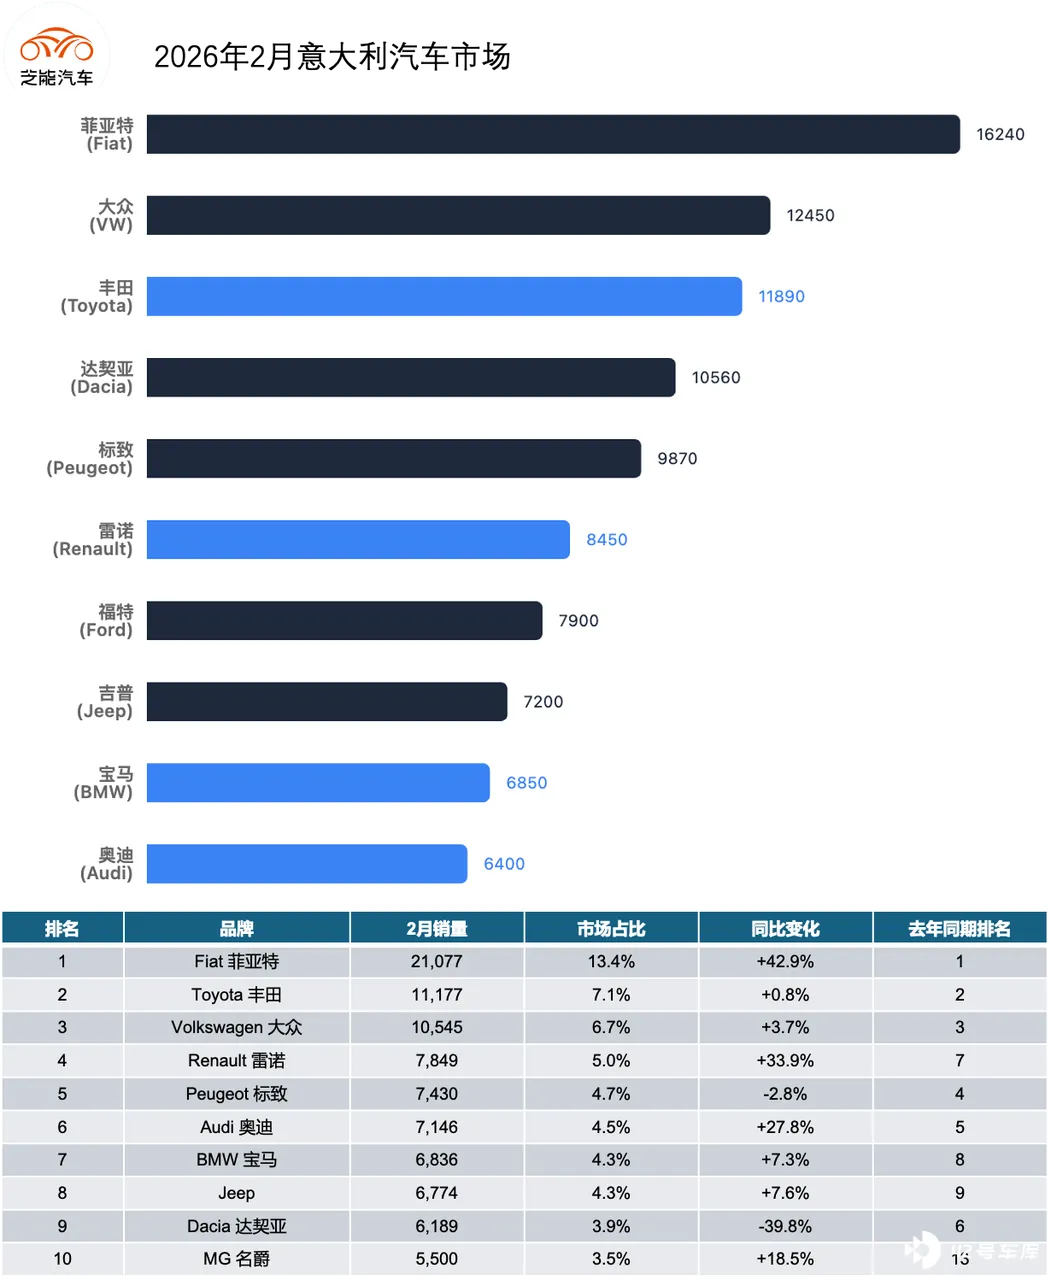
2026 年 2 月,菲亚特以绝对优势领跑意大利市场, 中国品牌崛起成为本月最大亮点。
排名前十的品牌中,多数品牌实现正增长,但大众、丰田等传统强者增速落后于整体市场。
◎ 菲亚特本月销量同比增幅高达 42.9%,市场份额回升至 13.4%,创近三年新高。
◎ 达契亚则遭遇重创,同比下滑近 40%,从第 6 位大幅跌至第 9 位,主要受制于旗舰车型 Sandero 大幅下滑。
◎ 雷诺则逆势上扬,从 1 月第 7 位跃升至第 4,表现亮眼。
◎ MG 名爵以 3.5%市占率稳居第 10,是继 2025 年 3 月、12 月之后第三次进入意大利前十 。
2 月车型排行榜发生多处变化: Fiat Grande Panda 首次跻身本土市场前三,Leapmotor T03 凭借超低补贴后价格强势杀入前四,成为本月最大黑马。
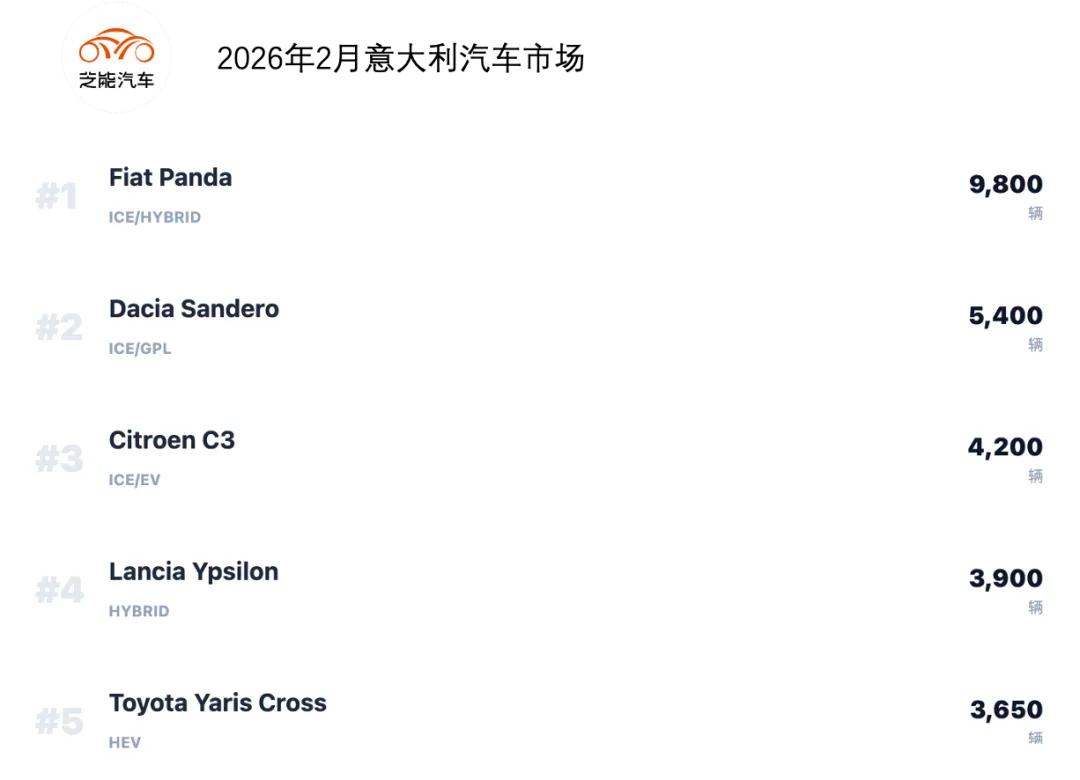
◎ Fiat Panda 以 8%的市场份额稳居第一,销量超过第二名两倍。
◎ Fiat Grande Panda 完成本月最大本土突破,首次在意大利跻身前三,且 BEV 版本仅占其销量的 5.4%,消费者主要认可其燃油/混动版本,产能提升 (塞尔维亚工厂扩产) 是重要助力。
◎ Leapmotor T03 本月最大黑马:补贴后价格降至€4,900,制造商再叠加€3,000 返利,广告语」比自行车还便宜「引爆市场,以近 4,800 辆销量冲入第 4。
◎ Citroen C3 下滑明显 (-45.7%) ,从 1 月的第 3 位跌至第 6,市场竞争压力加剧。

中国车企表现
2026 年 2 月,中国汽车品牌在意大利市场集体爆发,借助 BEV 补贴政策与激进价格策略, 多家品牌实现历史性突破。
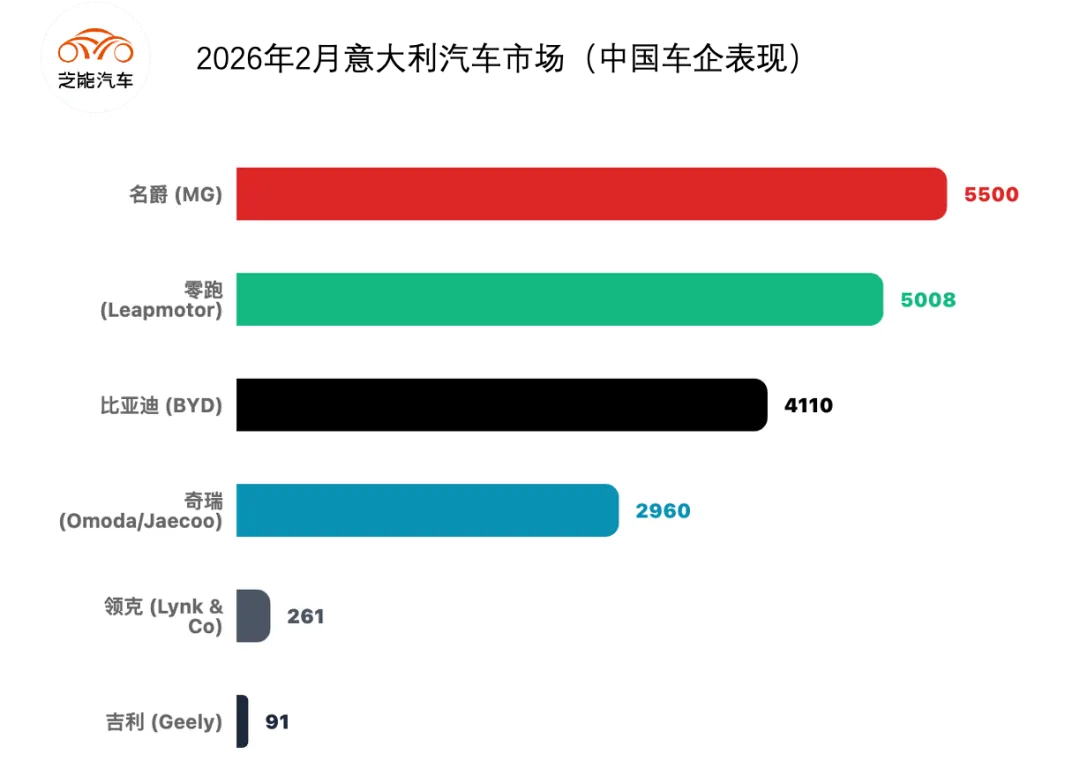
● 零跑: 2 月销量超 5,000 辆,同比增幅高达 2197.2%,刷新其欧洲单月销量纪录,市场份额达 3.2%。
T03 售价经政府补贴及制造商补贴叠加后降至€4,900,以极致性价比打透大众消费市场,【比自行车还便宜】的营销噱头在社交媒体迅速发酵,成为本月最大赢家。
● 比亚迪: 月销量同比增长 204.4%至 4,110 辆,市占率 2.6%,品牌排名升至 #15 。
旗下 BYD Seal U (1,397 辆) 稳居榜单,新款 Atto 2 (1,214 辆) 首次跻身车型 Top50 (第 37 位) ,BYD Dolphin Surf (699 辆) 亦实现首次上榜,多款车型同步渗透,产品矩阵逐步成形。
● MG 名爵: 月销量 5,500 辆,同比增长 18.5%,以 3.5%市场份额稳居品牌排名第 10 位,系 2025 年 3 月、12 月之后第三度进入意大利品牌前十。
旗下 MG ZS (2,667 辆) 位列车型榜第 10,MG 3 (1,941 辆) 表现亦不俗,是中国品牌在欧洲主流市场长期扎根最深的代表。
● Omoda + Jaecoo(奇瑞旗下): 合计销量 2,960 辆,同比激增 466%,品牌排名升至第 22 位,旗下 Omoda 5 (1,375 辆) 首次进入意大利车型 Top 50,表明奇瑞的多品牌布局在欧洲已初步奏效。
小结
中国品牌 2 月在意大利的爆发式增长,既有 BEV 政府补贴政策的强力驱动,也体现了车企自身在本地化运营、营销策略和产品定价上的成熟度提升。
零跑与 Stellantis 的合作渠道优势明显,比亚迪产品线持续拓宽,MG 则凭借长期深耕欧洲建立了稳固的用户基础。







