作者 | 王凌方
编辑 | 邱锴俊
「 到 2035 年,纯电动汽车将在乘用车市场占据绝对主导地位,占比或超过 70% 。 」
「 全固态电池, 今年底明年初会有测试车,但规模化装车至少还要三到五年。现在的电动车已经很好了,不用等。 」
「 插电增程的顶峰已经过去了,纯电占比正在强势回归。 」
2026 年将开启「新一轮创新引领的高质量发展周期」。其核心特征是——技术门槛将大幅提高,跟随模式即将失效。
3 月 13 日, 在 「2026 年度车百会研究院专家媒体交流会」上 , 中国科学院院士 欧阳明高 给出了上述判断。
交流会上,欧阳明高对 「 纯电驱动 」战略从萌芽到爆发的系统性复盘,解析当下「内卷」困局的成因,并展望未来五到十年由智能化、固态电池、车能融合开启的新一轮创新周期。
如需欧阳明高 ppt 整理版 pdf,关注「电动汽车观察家」公众号,在对话框输入「欧阳明高 2026」即可获取本 pdf 下载链接。
「纯电驱动」如何实现「换道超车」
欧阳明高认为, 2009 年是中国新能源汽车发展史上具有分水岭意义的一年。那一年,国家确立了「纯电驱动」的技术转型战略,与当时国际主流的「发动机优先」路径分道扬镳。
彼时,丰田等国际巨头遵循的是 「燃油车—混合动力—燃料电池」的渐进式路线,试图通过提高发动机热效率、混动系统复杂度构建技术护城河。而中国则选择以纯电动为突破口——理由朴素而深刻:电池产业基础较好,技术门槛相对可控,且可规避内燃机领域的百年专利壁垒。
欧阳明高回忆, 2009 年的「北戴河电动汽车战略研讨会」上,国家正式确立「纯电驱动」方向,随后「十城千辆」示范工程启动,开启了以公共领域和微型车为切入点的「两头挤」战略。 2012 年,《节能与新能源汽车产业发展规划》进一步明确这一路径,标志着中国新能源汽车进入系统性推进阶段。
从 2010 到 2020 年,中国动力电池产业经历了从磷酸铁锂到三元电池的反复试错与迭代。2015 年三元电池暂缓用于客车的政策调整,为中国电池企业赢得了宝贵的「安全窗口」。2020 年,刀片电池的横空出世,使磷酸铁锂重回乘用车主流,并凭借成本、安全与续航的综合优势,撬动了 2021 年的市场爆发。
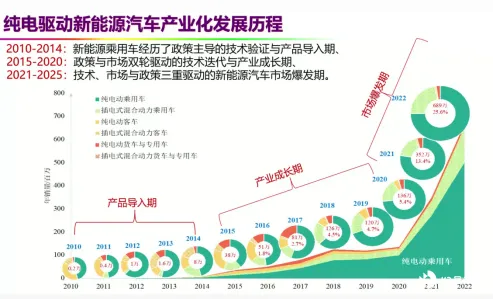
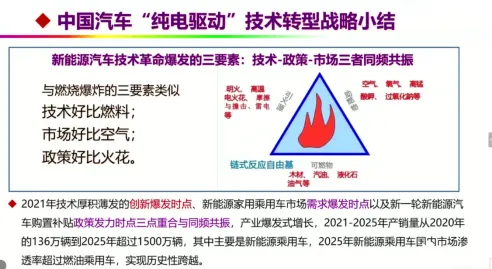
「2021 年是一个偶然与必然交织的节点。」 欧阳明高指出,技术成熟(刀片电池、超级混动)、市场需求释放(疫情催生私密出行需求)、政策延续(补贴未退坡)三者同频共振,形成了新能源渗透率的「引爆点」。 此后五年,中国新能源汽车从渗透率不足 5%跃升至 50%以上,完成了全球汽车产业史上罕见的跨越。
从 「创新引领」到「内卷困局」
然而,爆发之后行业随之进入内卷时代。
2024 年起,行业进入「产品同质化」与「价格战白热化」阶段。
欧阳明高将 「内卷」归因于三个层面:
政府层面:地方政府 「招商内耗」严重,税收减免、土地优惠、财政补贴层层加码,导致资源分散、产能过剩;
产业层面:技术进入平台期,插电混动结构趋同(以本田 iMMD 为蓝本),磷酸铁锂电池门槛适中,跟随者大量涌入,缺乏差异化竞争能力;
市场层面:渗透率逼近 50%,存量博弈加剧,自媒体放大营销乱象,一度出现「劣币驱逐良币」的局面。
「技术创新是厚积薄发,市场可以瞬间点燃,但技术需要一天一天积累。」欧阳明高警示,当资本裹挟下的「技术神话」与政策期待、市场热情叠加时,极易形成「拔苗助长」的风险。他引用「Gartner 新兴技术成熟度曲线」指出, 第一个峰往往是被资本裹胁的泡沫,然后泡沫破裂, 真正成熟的技术产业化,往往需要穿越第一个泡沫破裂后的 「死亡谷」,才能迎来第二个实质性增长峰。
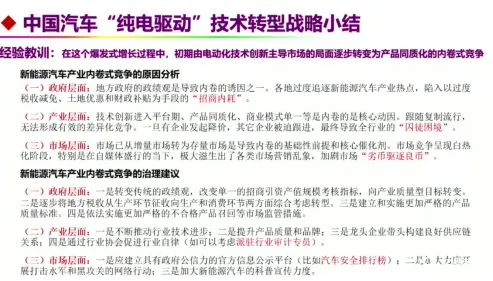
欧阳明高给出的治理药方也是针对这三个层面。
政府层面:一是转变传统的行政机关,改变单一招商引资产值规模的考核指标,向产业质量型目标转变。二是税收从生产环节向消费环节综合转型。三是更加严格的产品质量标准。四是更严格的召回监管。
产业层面: 一是 推动技术进步 ; 二是 提升产品质量和品牌 ; 三是 龙头企业带头构建良好供应链关系 ; 四是 行业自律 ( 考虑 派行业审计专员 入驻 ) 。
市场层面:一是建立具有政府公信力的官方信息公示平台, 例 如 发布 汽车安全排行榜 , 不是媒体营销模式的;二 是加大力度打击水军和黑公关的网络行为 ; 三是新能源汽车的科普,提高公众的认知 。
未来五年:新一轮创新周期开启
进入 2026 年,欧阳明高判断,行业将开启「新一轮创新引领的高质量发展周期」。其特征是:技术门槛提高、跟随模式失效、安全监管加严、客户认知提升、出海竞争加剧。
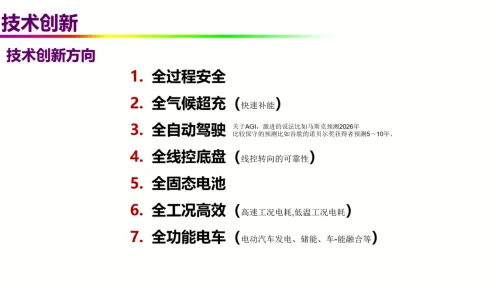
他系统提出了未来五年七大技术方向。
1. 全过程安全
安全不再是电芯级别的指标,而是贯穿 「设计—制造—使用」全链条的系统工程。 从材料缺陷控制、电解液优化,到模组隔热散热、电气拉弧防护,必须建立全体系保障。
在欧阳明高看来,制造过程也是很复杂的,从材料、单一、系统、整车、充电,维度比较多,每一个原因措施。使用 端 , 也要注意 不能机械滥用,过充、过放、私自改装等 。
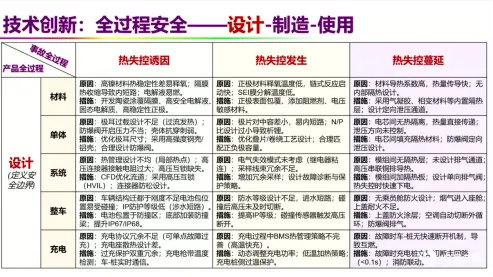
欧阳明高特别强调, 「不能笼统地说电动车不安全」,安全性取决于整车刚度、电池包集成技术、热管理系统等多维度的综合能力。
2. 全气候超充
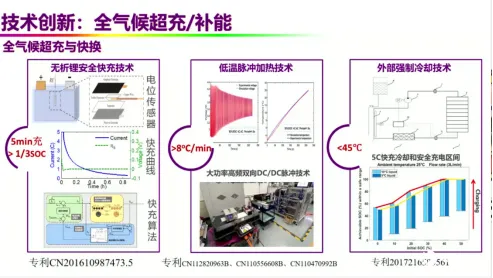
超充的核心是 「不析锂」。 当前技术路径已明确: 通过高电压平台(1000V 以上)、脉冲加热(低温下每分钟升温超 8℃)、液冷散热、车桩协同散热,实现全天候快速补能。 值得注意的是,超充桩必须配套储能系统,避免对电网造成冲击。比亚迪第二代刀片电池的发布,正是这一方向的工程化落地。
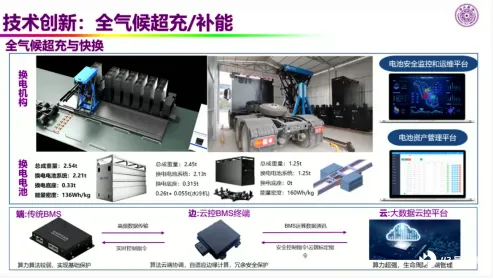
欧阳明高也谈到了 快换 。 他 认为快换是一种商业模式, 尤其在商用车上适用。他也提出了换电的短板,即换电还是需要 服务费 的,最终还是要算账。 技术不容易达到的时候,就需要借助商业模式 来达到。
3. 全自动驾驶
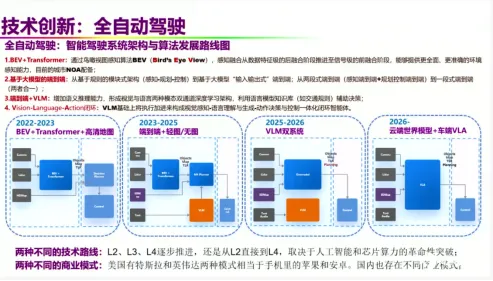
自动驾驶正进入 「VLA(视觉-语言-动作大模型)」时代。欧阳明高认为,技术路线之争(L2 逐步演进 vs L4 一步到位)将在两三年内落定,核心取决于人工智能与芯片算力的突破。 他预判,「十五五」期间,L4 级自动驾驶将基本完成商业化验证。国内将呈现特斯拉式「纵向一体化」与英伟达式「开放平台」并存的多元生态。
4. 全固态电池
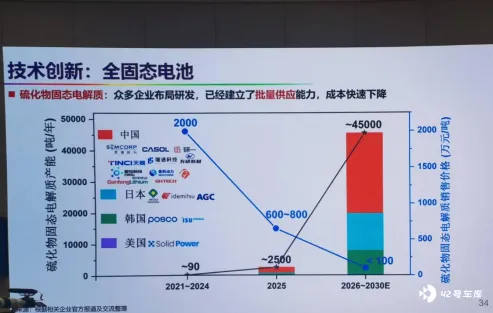
全固态电池是 「革命性技术」,但绝非一蹴而就。欧阳明高透露,中国自 2024 年起在硫化物固态电解质领域奋起直追,2025 年相关专利已占全球 44%,固态电解质的成本也从 2000 万元/吨降至百万元以内。
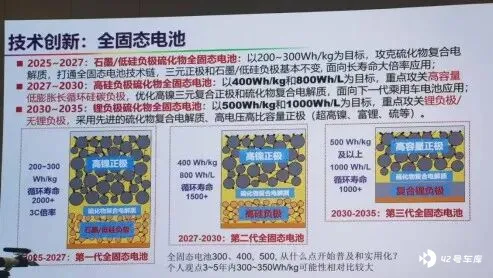
但他强调,产业化必须分三步走:第一代( 300Wh/kg 级)采用现有正负极,第二代引入负极变革,第三代才适配锂金属 。 他预计,今年底明年初将有测试车亮相,但规模化装车仍需三到五年,且初期能量密度锁定在 300-350Wh/kg,而非盲目追求高指标。 「不要等固态电池,现在的电动车已经很好了。」
5. 全工况高效
高速与低温是电动车能耗的 「痛点」。欧阳明高从物理层面解析: 高速工况下风阻占比高达 70%,必须优化「风阻面积」;低温工况下需采用电池内部脉冲加热技术。
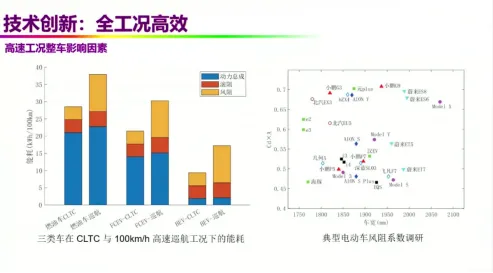
此外,针对早期增程高速 「续航缩水」问题,他表示,这是小电池包在大倍率放电时容量释放受限,它会很快到截止电压,这也是增程车型在高速路段油耗上升的根本原因。
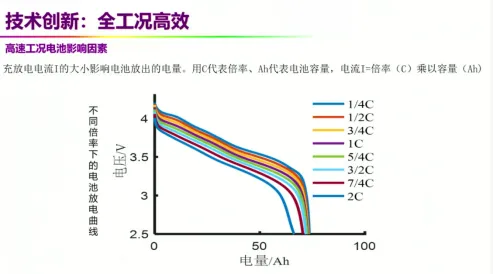
欧阳明高提到高速工况下电机的影响因素。根据新能源汽车技术路线图 3.0,2030 年,电机最高效率达到 97.5%,可估计铜损在 0.9%、铁损也在 0.9%,机械等其他损耗在 0.7%。
6. 全线控底盘
线控底盘是实现高阶自动驾驶的执行基础,其响应速度与控制精度远超传统机械结构,是电动化与智能化深度融合的关键载体。
7. 全功能电车
电动汽车不仅是交通工具,更是移动储能单元。 V2G(车网互动)将使电动车具备「零成本甚至负成本用车」的潜力——通过低谷充电、高峰放电,参与电网调节,实现能源套利。
未来十年:新能源革命与产业终局
新能源汽车是 「新能源革命」的重要部分。欧阳明高指出,随着 2030 年前后风电光伏装机突破 36 亿千瓦,绿电占比将超 50%,届时电动汽车才真正成为「新能源汽车」——不仅是绿电的高效消纳者,更是能源系统的灵活调节者。
「电动化+智能化+低碳化」将构成中国新能源汽车技术强国的三大支柱。
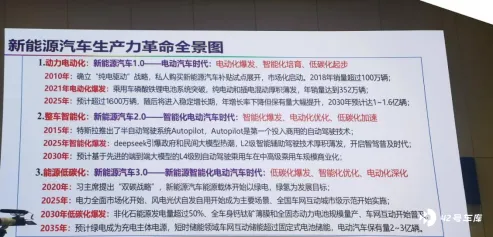
在欧阳明高看来,新能源汽车生产力革命必然带动生产关系的调整,中国车企也会伴随着产业模式转型、价值链重组和生产方式变革。对此,他归纳出五种演进路径:
电动化主导的垂直整合型(如比亚迪):以电动化为核心,构建全产业链优势;
智能化主导的横向整合型(如华为生态):以智能化重塑价值链,跨品牌联盟;
新势力互联网造车型(如 「蔚小理」):从制造转向出行服务,拓展具身智能;
自主品牌双轮驱动型(传统自主品牌):平衡燃油车与新能源、国内与国际;
国企自主 +合资改革型:融合吸收多种模式,发挥国资整合优势。
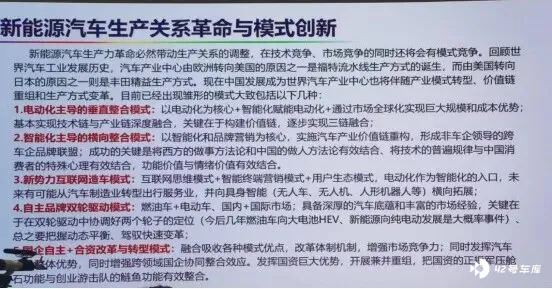
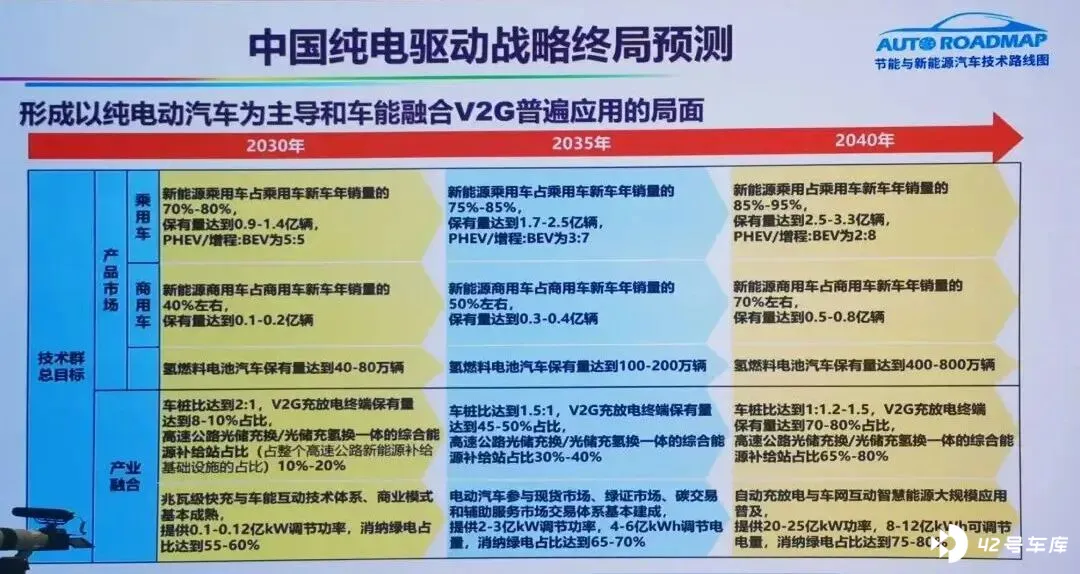
关于终局,欧阳明高引用行业预测: 到 2035 年,新能源乘用车渗透率将达 75%-85%,其中纯电动占比超过 70%;到 2040 年,渗透率进一步提升至 85%-95%,剩余部分由大电池混动补充。 纯电动将在能效、成本、响应速度、全球竞争力等维度全面胜出。