

继美股后,又在去年完成了港股上市的文远知行,交出了「双重上市」后的首份成绩单。
商业兑现成为核心关键词。2025 年,文远知行总营收 6.846 亿元,同比增长 89.6%,创下历史新高;其中第四季度营收 3.14 亿元,同比增长 123%。
营收大幅增长背后,文远知行距离盈利仍有一段距离,但「失血」速度已经放缓,净亏损相较 2024 年已经收窄 34.2%,且还是建立在研发费用持续增长的基础上:2025 年研发费用为 14 亿元,比 2024 年增长了 3 亿元。
从营收结构来看,产品收入逐步成为核心增长引擎,这代表着文远知行已开始从服务驱动,逐步转为产品驱动。2025 年,文远知行产品收入为 3.598 亿元,同比暴增 310.3%;而服务收入为 3.247 亿元,同比增长 18.8%。
Robotaxi 业务是产品中增速最快的板块,全年营收 1.48 亿元,同比增长 209.6%。其中第四季度营收 5060 万元,创下单季新高,国内 Robotaxi 注册用户单季同比增长超 900%。
业绩发布后,当晚文远知行在美股取得了 8.98%的收盘涨幅,次日在港股市场也同样实现大涨。
不过文远知行的多项核心数据爆发,主要来自基数较小的原因,这更多可视作其商业化正式迈出坚实的第一步。如果说以往的文远知行更多是「自己与自己赛跑」,那么如今随着大批新玩家开始蜂拥入场,文远的真正考验或许才刚刚开始。
激活「造血」功能
财报中各项数据增长的最直接标志,是文远知行的技术开始从实验室驶入商业市场,从而带来造血能力的飞速提升。
L4 向来是烧钱的「无底洞」,也让资金成为了文远知行这类独角兽玩家此前最大的掣肘。据不完全统计,自 2018 年资本热潮褪去后,国内倒闭、破产清算、重整或实质性停运的 L4 相关公司接近百家,其中不乏纵目科技、中智行等曾经的明星公司。
因此不少企业早早转型 L2 智能辅助驾驶,目前正是为了求生;或者是 Waymo 或萝卜快跑这类「背后有人」的玩家,不必为资金发愁。文远知行和小马智行则是为数不多的,坚持 L4 路线且存活至今的玩家。
如今曙光已经出现。文远知行预计今年将在阿布扎比达成单车盈亏平衡,公司 CFO 兼国际负责人李璇也表示海外部门开始持续盈利;去年底,小马智行已经在广州实现单车盈利;萝卜快跑也已经在武汉实现了盈亏平衡。
就文远知行来看,这种曙光主要得益于运营成本和效率的进化、规模化起量带来的成本摊薄,以及海外更高的客单价三个方面。
目前文远知行在运营成本、效率、单位经济模型上,已经处于全球 Robotaxi 第一梯队,在远程运营、TCO(总拥有成本)降幅、纯无人商业化、单车 UE 等方面实现了领先。2025 年文远的中国区 TCO 降低了 38%,
文远知行全球 Robotaxi 车队规模已经达到 1100 余台,今年的目标是 2600 台。过去六个月,文远知行在国内商业化 Robotaxi 单车日均订单量达到 15 单,高峰期 26 单,在订单密度上对比友商也有一定优势。而远程辅助人车比的提升、前装量产策略的推行,也让文远知行在产品成本和人力成本上都实现了不低的降幅。
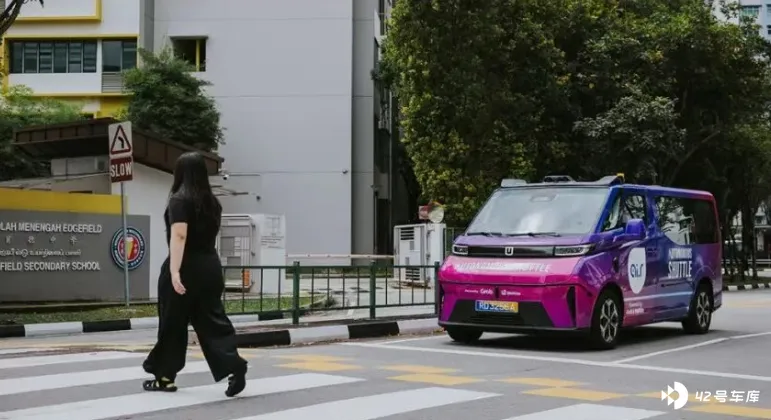
据悉,文远知行在中东 Robotaxi 的收费稳定在每公里 1 美元左右,约为国内行业均价的 3.5 倍。同时在这一地区文远知行通过与 Uber 等出行平台合作,在平台、流量、资质等方面进一步节省了成本。
在这场「烧钱游戏」中,文远知行依然有充足的底气,截至 2025 年底,文远知行资金储备为 71 亿元。业绩发布当天,董事会宣布未来 12 个月将在港股和美股市场回购最高 1 亿美元的股票,其背后透露出两个信号,一是文远知行「粮草充足」,不需要为之担忧;二是看好公司股价长期发展,目前或许只是一个起点。
等待「发令枪」
在技术与商业模式的正得到双重验证的背景下,大批嗅到机会的玩家开始集中入场,Robotaxi 赛道已经来到初赛前夜,以往国内萝卜、文远、小马「三足鼎立」的行业格局,即将迎来一次重构。
新玩家主要可以分为三个阵营,一是整车制造企业,二是出行服务平台,三是智驾供应商。尽管在入场时间上大幅晚于头部三名玩家,但新玩家们依托自身的特殊优势,仍然有着不容忽视的竞争力。
车企方面,节奏最快的小鹏汽车在去年底宣布进军 Robotaxi,今年将推出三款 Robotaxi 专用车型,计划在年底量产并启动试运营。广汽、长安、吉利等车企也通过合作等方式,将触角伸入这一领域。
这一阵营玩家的最大优势无疑是前装量产,一方面是成本相较其他玩家的领先,另一方面则是技术和体验的更适配、更可控。同时车企庞大的产品基数,也能带来源源不断的真实行车数据,这一资源有助于反哺 L4 技术的迭代,从而实现「后发先至」。
而出行平台通常背靠或牵手某个车企,例如曹操与吉利、广汽埃安与滴滴。这类玩家不仅具备前装量产所带来的成本和适配性优势,也同样有着海量出行数据的支撑,更重要的一点则是成熟的平台生态以及用户规模,可实现低流量成本下的无缝迁移,即天然自带一个场景入口。
此外,在商业化运营方面,出行平台相较其他玩家也有着不可比拟的经验优势。
Momenta、轻舟智航、元戎启行等以往专注 L2 的智驾供应商,如今也已经开始切入 Robotaxi 赛道。这种布局不仅仅只是提供技术,而是与车企或出行平台合作,以「技术方案+运营服务」的双线模式并行,不排除未来自建车队的可能性。
总体来看,萝卜、文远、小马在 Robotaxi 市场将面对的不只是单兵作战的对手,还有更多强强绑定的「团战」玩家。
当然,初赛的开始,取决于「发令枪」何时响起,也是就政策节奏的逐步松绑。在此之前,对于萝卜、文远、小马来说依然有着宝贵的窗口期,在其他玩家还在忙「基建」的时候,这三者需要考虑的是何如将身位优势尽量拉大,实现比赛真正开始时的「抢跑」。
文远知行的两把「武器」
综合来看,经历了多年市场积累后,技术或许并非是拉开各家差距的最核心因素。至于规模化,在互联网打法深入人心的当下,对于有决心的玩家来说并不是难题,只不过是需要砸多少钱的问题。
在这一基础上,文远知行当下的护城河,也是初赛开启之后的突围「武器」,主要在于海外的开城规模与速度,还有多元化业务两个方面。
全球 Robotaxi 布局方面,正呈现出萝卜小马「主内」,文远知行「主外」的态势。目前文远知行自动驾驶产品已经落地 12 个国家、40 多座城市,并持有 8 个国家的 L4 级自动驾驶牌照,是全球业务覆盖最广泛的玩家。
李璇表示,从获得牌照数量、海外部署的车队规模,还是真正落地的国家总数,文远知行都是中国所有自动驾驶公司中最多的。
文远知行的这种领先优势,不单单只体现在数量层面上。从海外布局来看,文远知行呈现出以中东为核心,以欧洲为重点,以东南亚为支点的战略,其不仅是最快拿下中东落地与运营资格的玩家,也是获得欧洲首张无人驾驶出租车牌照的玩家——受限于严格的道路安全制度,欧洲一直被视作全球最难进入的市场之一,而文远知行已经开拓了法国、比利时、瑞士、斯洛伐克四个国家市场。
据了解,阿布扎比当年引入自动驾驶技术时邀请全球头部玩家来竞标,文远知行是最终中标的公司之一。而拿下阿联酋的首张牌照,文远知行也是一路击败了 Cruise 等对手。
多元化业务所带来的「矩阵」式支撑,是文远知行另一个其他玩家短期难以复制的优势。从财报数据来看,尽管 Robotaxi 增长迅猛,但 Robobus 依然贡献了不少营收。2025 年,自动驾驶小巴营收 2.31 亿元,同比增长 190%。
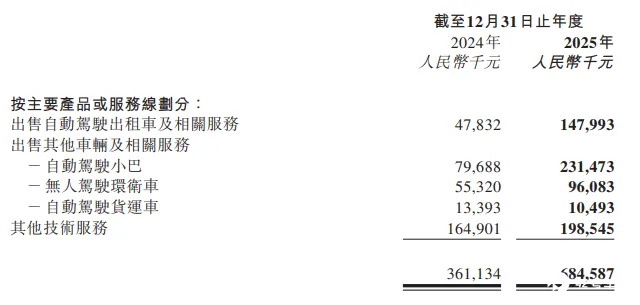
而更容易被人忽视的无人驾驶环卫车领域,文远知行在去年同样实现了 9600 万元的营收,与处于高光之下的 Robotaxi 差距并不大,其客户主要集中在政府部门和环卫集团、城投公司。
值得一提的是,文远知行在 L2 领域的一段式端到端智驾方案已经量产,搭载在奇瑞、广汽的多款车型上。在近期的第二届中国智驾大赛中,搭载文远 WePilot3.0 方案的奇瑞星纪元连续拿下了台州、温州、金华三站冠军。
此前有业内人士告诉我们,尽管 L4 与 L2 的实现有诸多不同,但文远知行作为以 L4 起家的科技公司,做 L2 肯定相当于是一次「降维打击」。
事实上,to B 甚至是 to G 的业务才是文远知行当下现金流与盈利的基本盘,这类业务收入确定性强,现金流稳定,同时场景可控,商业化落地速度更快。
当然,稳的另一面是天花板较低,增长空间与速度远不及 Robotaxi,但毫无疑问就当下来说,这些业务既是支撑文远知行短期生存的根基,也是通过长期技术迭代、数据积累、全球化壁垒为 Robotaxi「铺路」的先锋。
Robotaxi 这个万亿市场还未进入拼刺刀的阶段,但大战随时可能打响。在此之前,如何通过规模和资质的壁垒来赢得「抢跑」资格,不仅仅是文远当下的未雨绸缪之举,更是决定其长期战争中能否保持领先身位的核心。







