

作者: 陶烟烟
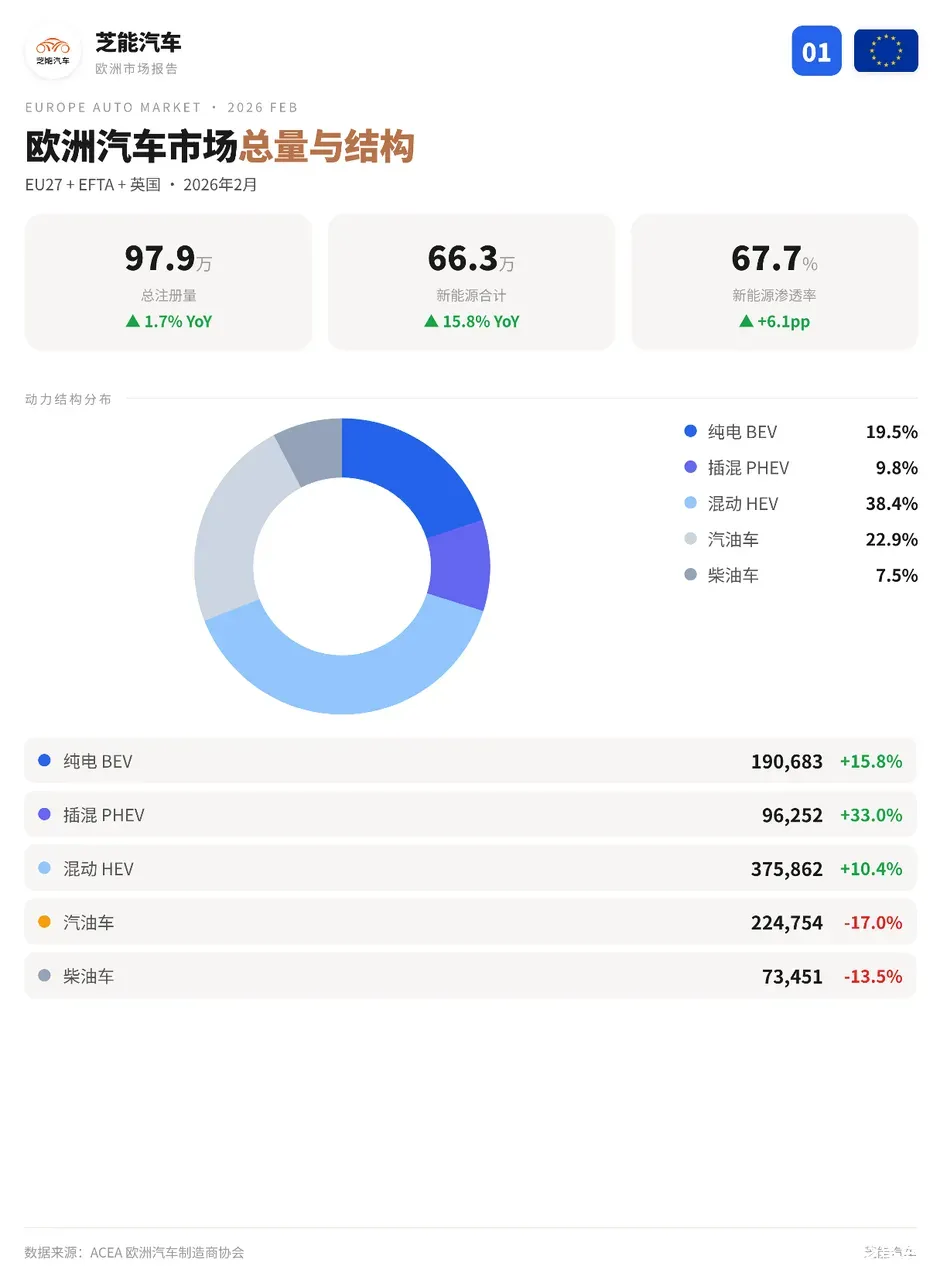
2026 年 2 月欧洲车市(EU27+EFTA+英国): 新车注册量为 979,321 辆,同比增长约 1.7%,1-2 月累计为 194.03 万辆,同比仍小幅下降约 1%。
头部五国:规模决定路径,但路径已经分裂
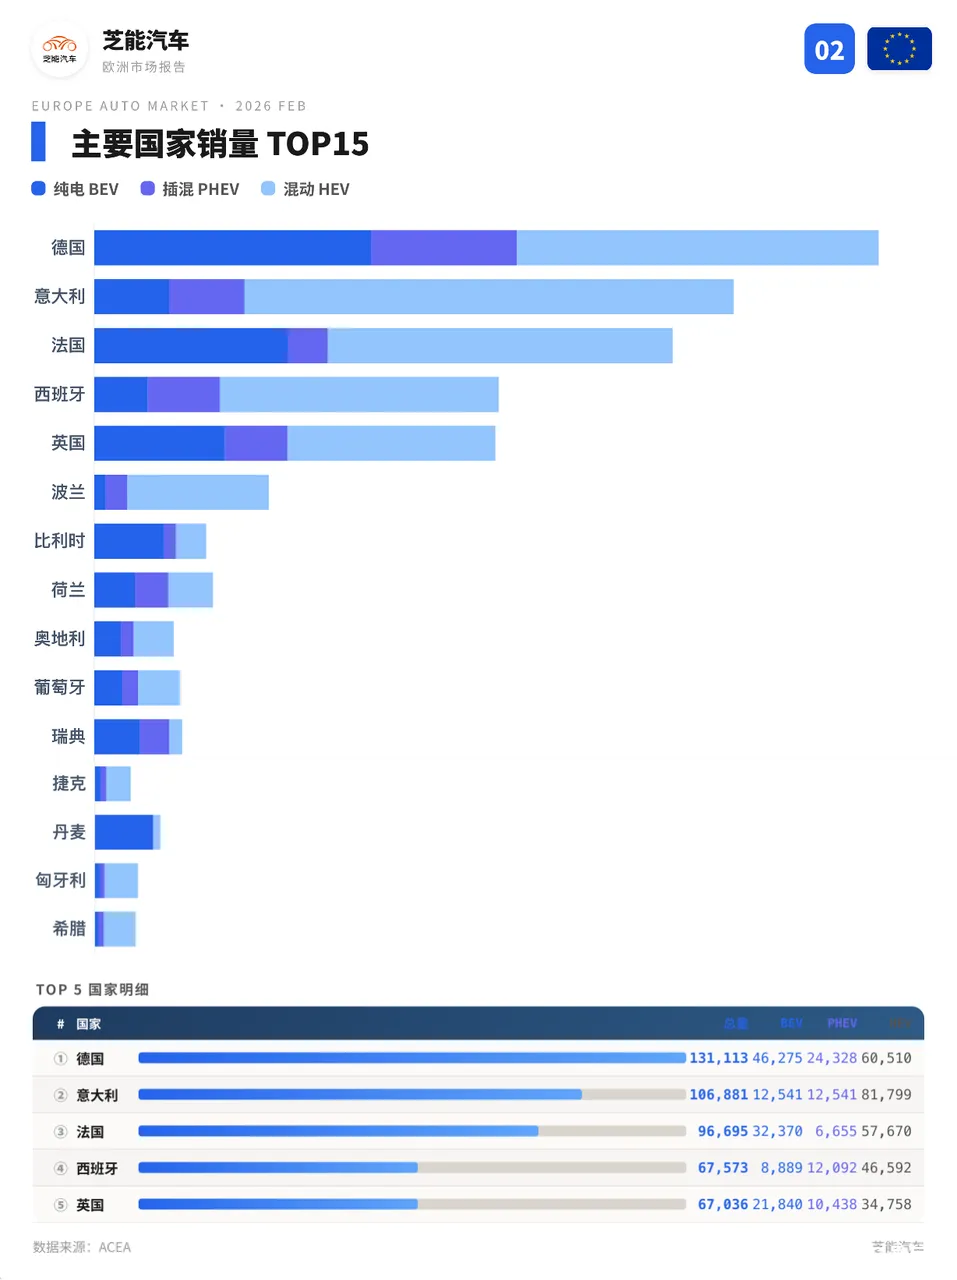
● 前五大市场 ——德国、意大利、法国、西班牙、英国,合计占欧洲绝对主体,但内部差异非常大。
◎ 德国 (21.1 万辆) :BEV 4.63 万 + PHEV 2.43 万,电动化占比约 33%,纯电+插混双驱动,结构均衡;
◎ 法国 (12.1 万辆) :BEV 3.24 万,HEV 5.77 万,纯电占比相对高,插混较弱;
◎ 英国 (9.0 万辆) :BEV 2.18 万 + PHEV 1.04 万,HEV 仍是主力补充;
◎ 意大利 (15.7 万辆) :HEV 8.18 万,占比超过 50%,典型「混动市场」,电动渗透慢;
◎ 西班牙 (9.7 万辆) :HEV 4.66 万 + PHEV 1.21 万 > BEV 0.89 万,插混+混动主导,纯电较弱。
这些国家的差异比较大。
● 第二梯队: 中等市场的「现实选择」——混动主导,典型代表:波兰、捷克、匈牙利、希腊。
这些市场有一个非常一致的特征, 纯电规模小 , 插混有限 HEV 成为绝对主流 , 消费能力敏感 , 使用场景更偏实用 。
◎ 波兰:HEV 2.37 万,占比接近 50%;
◎ 捷克:HEV 4136,占比远高于 BEV/PHEV;
◎ 匈牙利:HEV 5652,占比超过一半;
◎ 希腊:HEV 5396,同样主导。
这些市场在用「低门槛电动化」完成过渡。
● 小而成熟市场: 电动化激进区,典型代表:荷兰、瑞典、丹麦、比利时,这里的特点完全不同:
◎ 丹麦:BEV 9736 / 总量 11933 ,渗透率≈82%;
◎ 瑞典:BEV 7650 + PHEV 4912 ,电动占绝对主导;
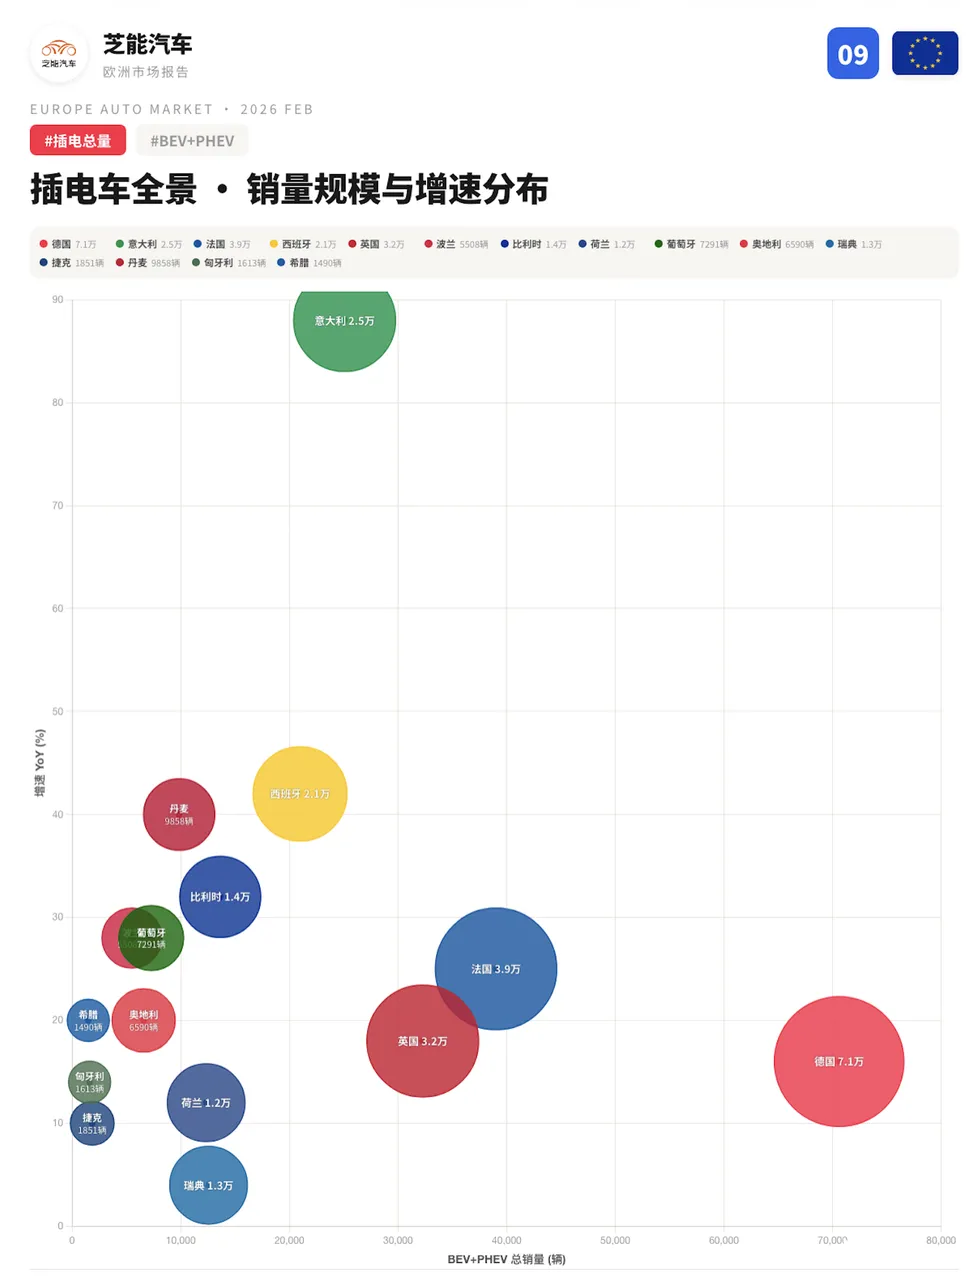
◎ 荷兰:BEV + PHEV ≈ 1.23 万,占比超过 50%;
◎ 比利时:BEV 1.16 万,占比接近三分之一 。
这些市场的特征是电动化渗透率极高 ,政策和税制驱动明显 ,企业用车占比高 ,但也有一个隐含问题波动大。
● 西班牙、葡萄牙、意大利,这几个市场有一个非常有意思的结构:
◎ 西班牙:PHEV 1.21 万 > BEV 0.89 万 ;
◎ 葡萄牙:PHEV 2559,与 BEV 接近 ;
◎ 意大利:PHEV = BEV (1.25 万) 。
插混在这些市场不是过渡,而是现实解决方案,长途使用需求强 , 充电网络密度不够 , 用户对纯电仍有顾虑 。
我们可以得到一个很清晰的结构分层:
◎ 纯电驱动型 (北欧、荷兰、部分西欧) ;
◎ 纯电+插混均衡型 (德国、英国) ;
◎ 纯电+混动组合型 (法国) ;
◎ 混动主导型 (意大利、西班牙、东欧) ;
◎ 低电动化过渡型 (中东欧) 。
纯电:接近 20 万辆规模,继续抬升上限
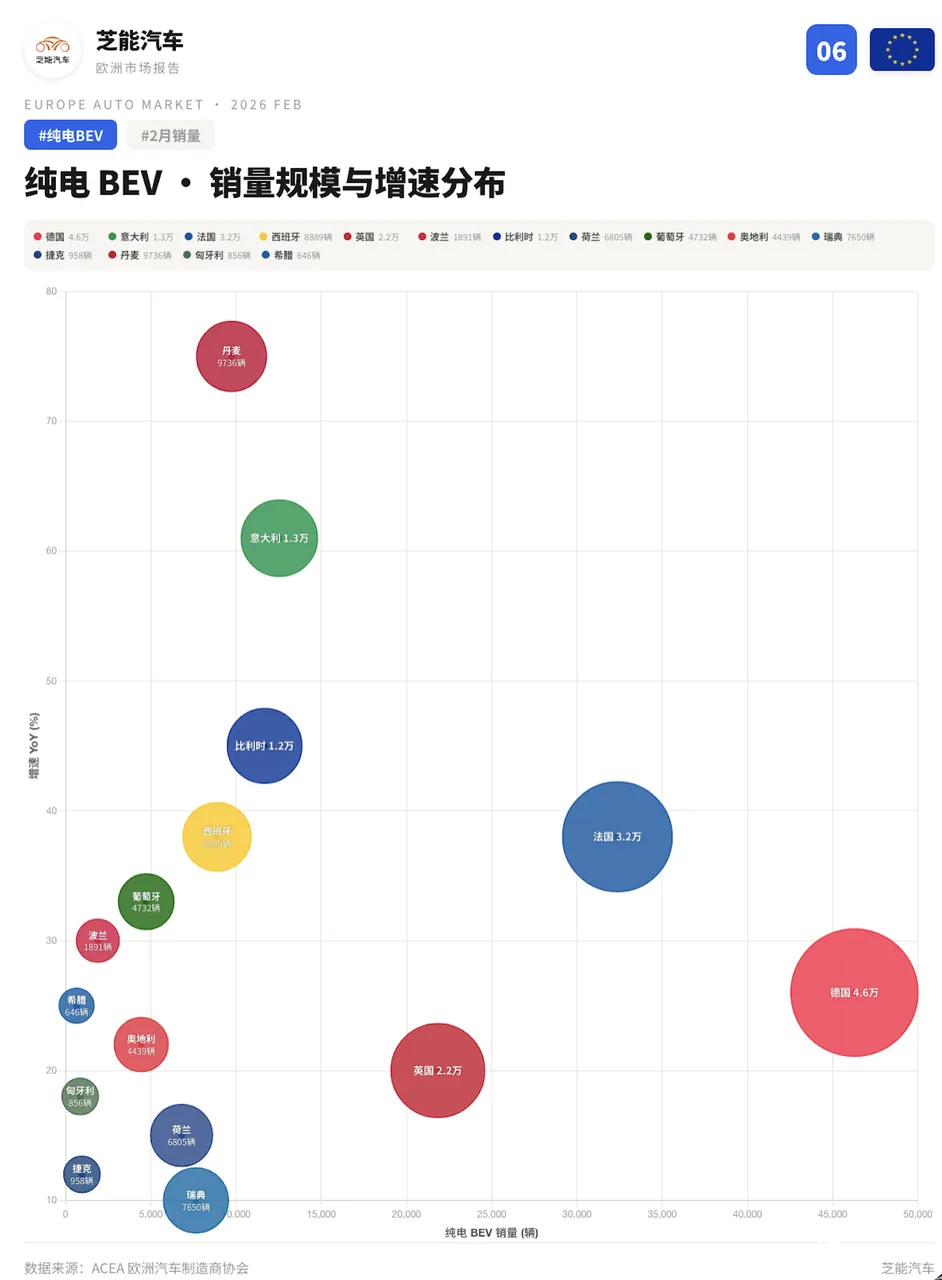
从单月来看,2 月欧洲纯电动车注册量达到 190,683 辆,同比增长 15.8%,已经逼近 20 万辆级别。
前两个月总量为 379,604 辆,不需要油价往上,欧洲人买电动车买的很多。
分市场看,结构差异依然明显:
◎ 德国:2 月 4.63 万辆,同比增长接近 30%;
◎ 英国:2.18 万辆,同比增长 2.8%;
◎ 荷兰:0.68 万辆,同比下降 33.1%。
大市场仍在提供增量,但部分高渗透国家波动较大。
混 动:接近 40 万辆,是当前最大支撑
真正支撑 2 月市场的,是混动。单月数据:
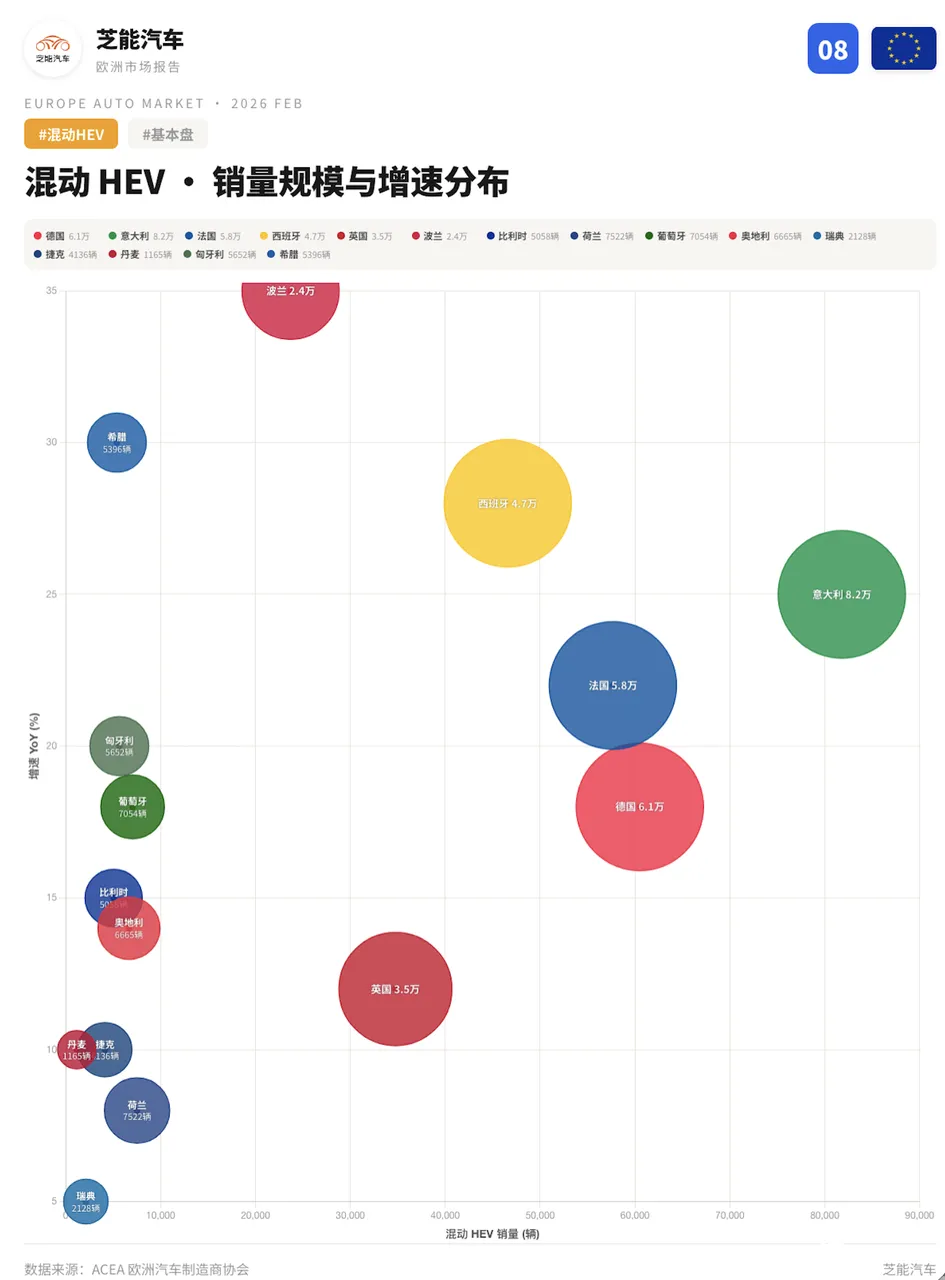
◎ HEV (混动) :375,862 辆,同比增长 10.4%;
◎ PHEV (插混) :96,252 辆,同比增长 33.0%。
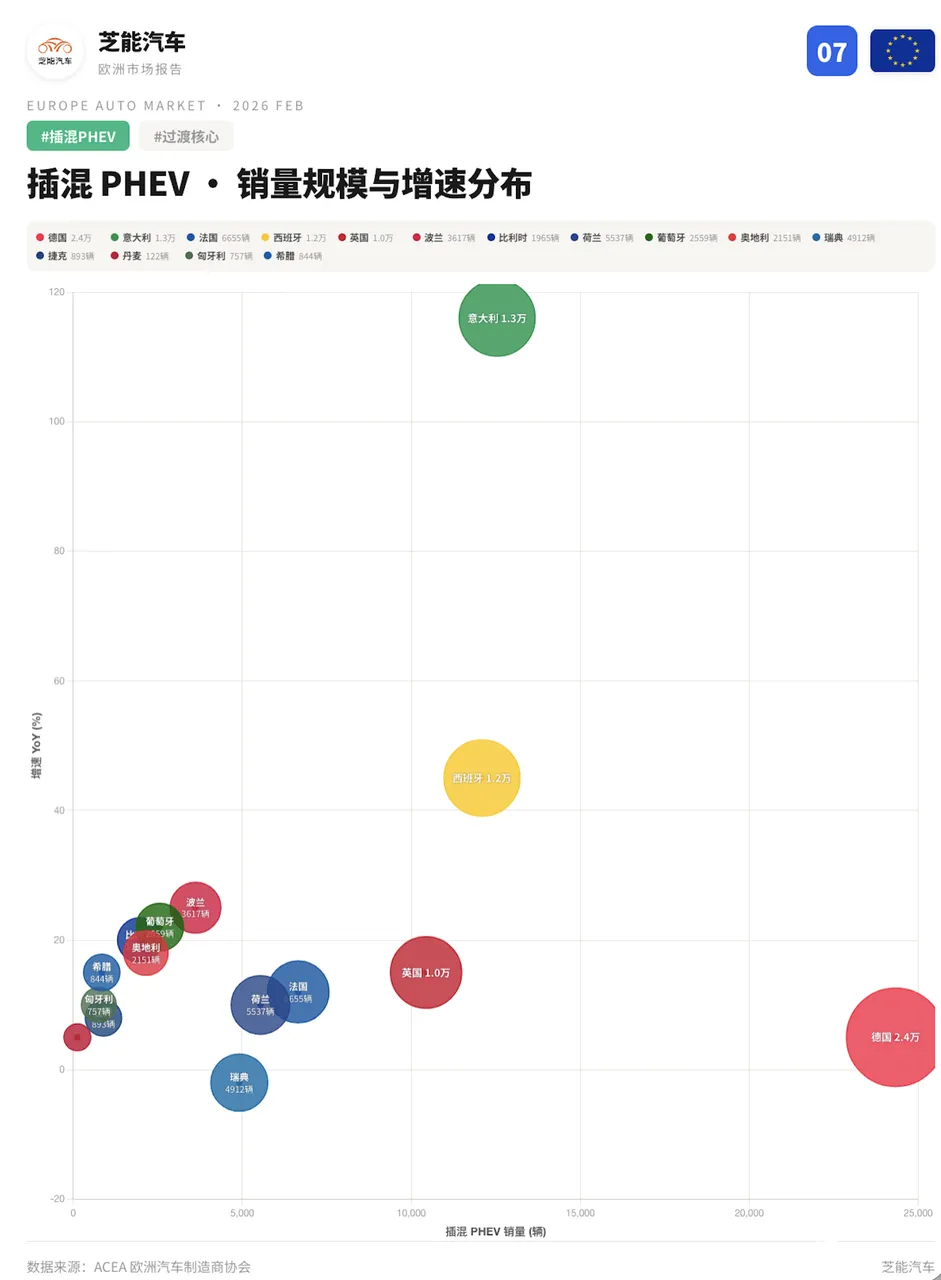
两者合计已经达到 47 万辆规模,接近整个市场的一半。
从累计看:
◎ HEV:746,603 辆;
◎ PHEV:196,144 辆。
混动已经成为欧洲用户在电动化过渡阶段的主要选择,尤其是在充电条件、成本敏感度等现实约束下,这类车型更容易被接受。
意大利、西班牙在插混上保持高增长,英国插混同比增长 43.5%,成为重要增量来源。
燃油车:规模仍大,但下降趋势明确
燃油车在 2 月继续收缩,而且是「量价齐缩」的典型特征。
单月数据:
◎ 汽油车:224,754 辆,同比下降 17.0%;
◎ 柴油车:73,451 辆,同比下降 13.5%。
两者合计约 29.8 万辆,相比混动和纯电,已经明显处于弱势区间,法国、德国等均出现明显下滑, 需求下降已经不再是短期波动,而是持续趋势。
厂商:电动化导向开始兑现份额变化
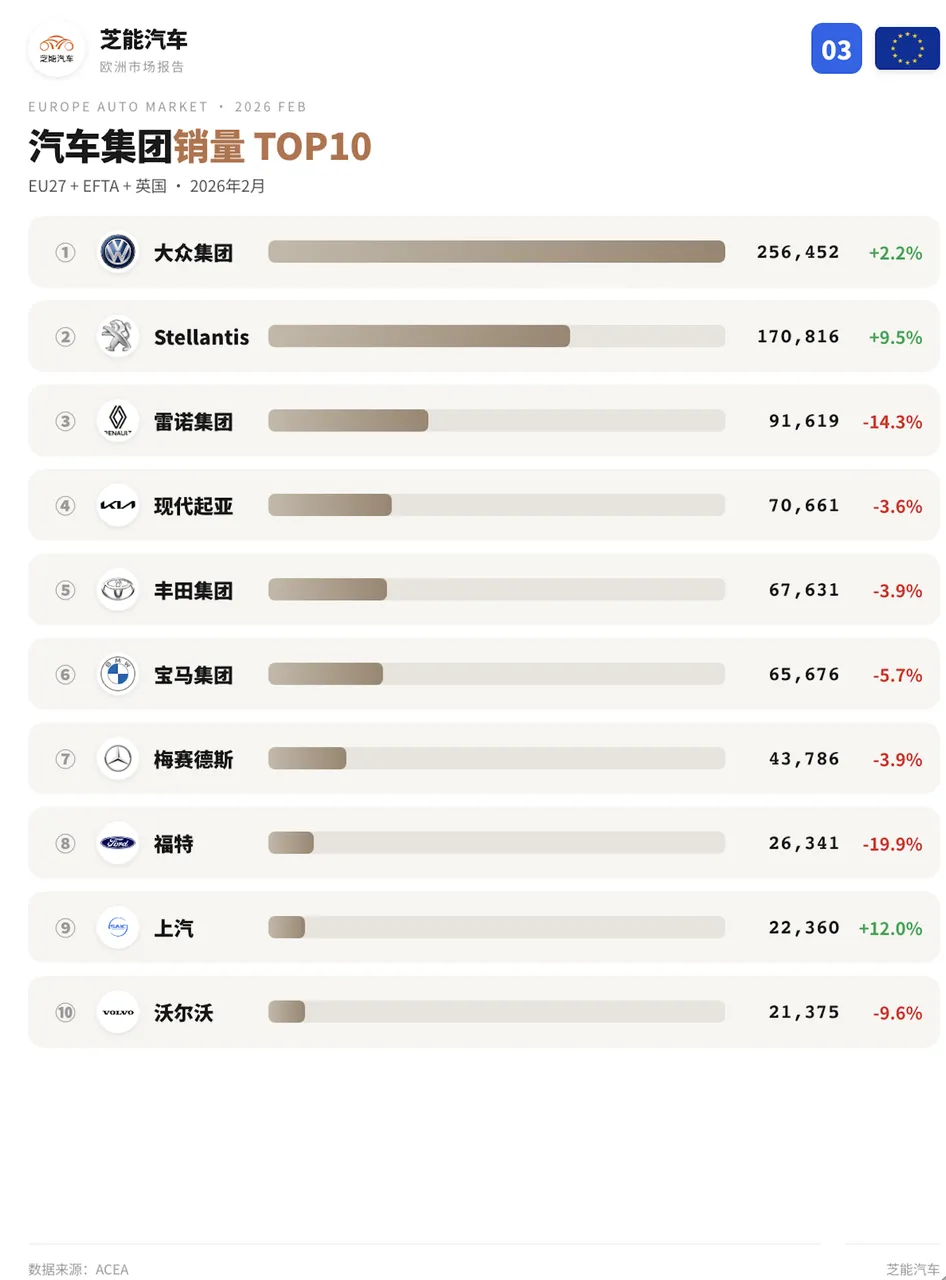
车企厂商层面,2 月及前两个月的数据同样反映出结构迁移:
◎ 大众集团:前两月 51.2 万辆,基本稳定;
◎ Stellantis:33.5 万辆,同比增长约 8%;
◎ 雷诺集团:17.5 万辆,同比下降约 14%;
◎ 比亚迪:前两月 3.6 万辆,同比增长超过 160%;
◎ 特斯拉:约 2.6 万辆,同比增长基本持平。
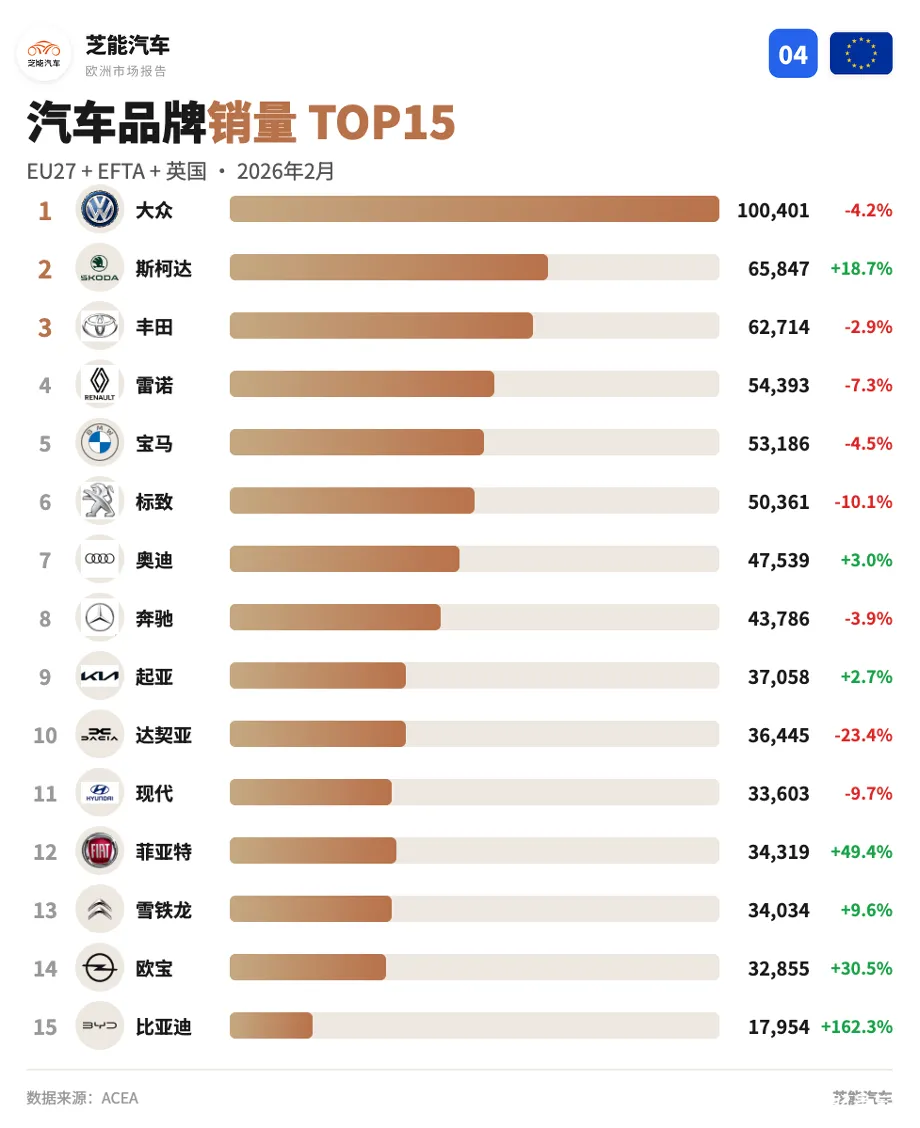
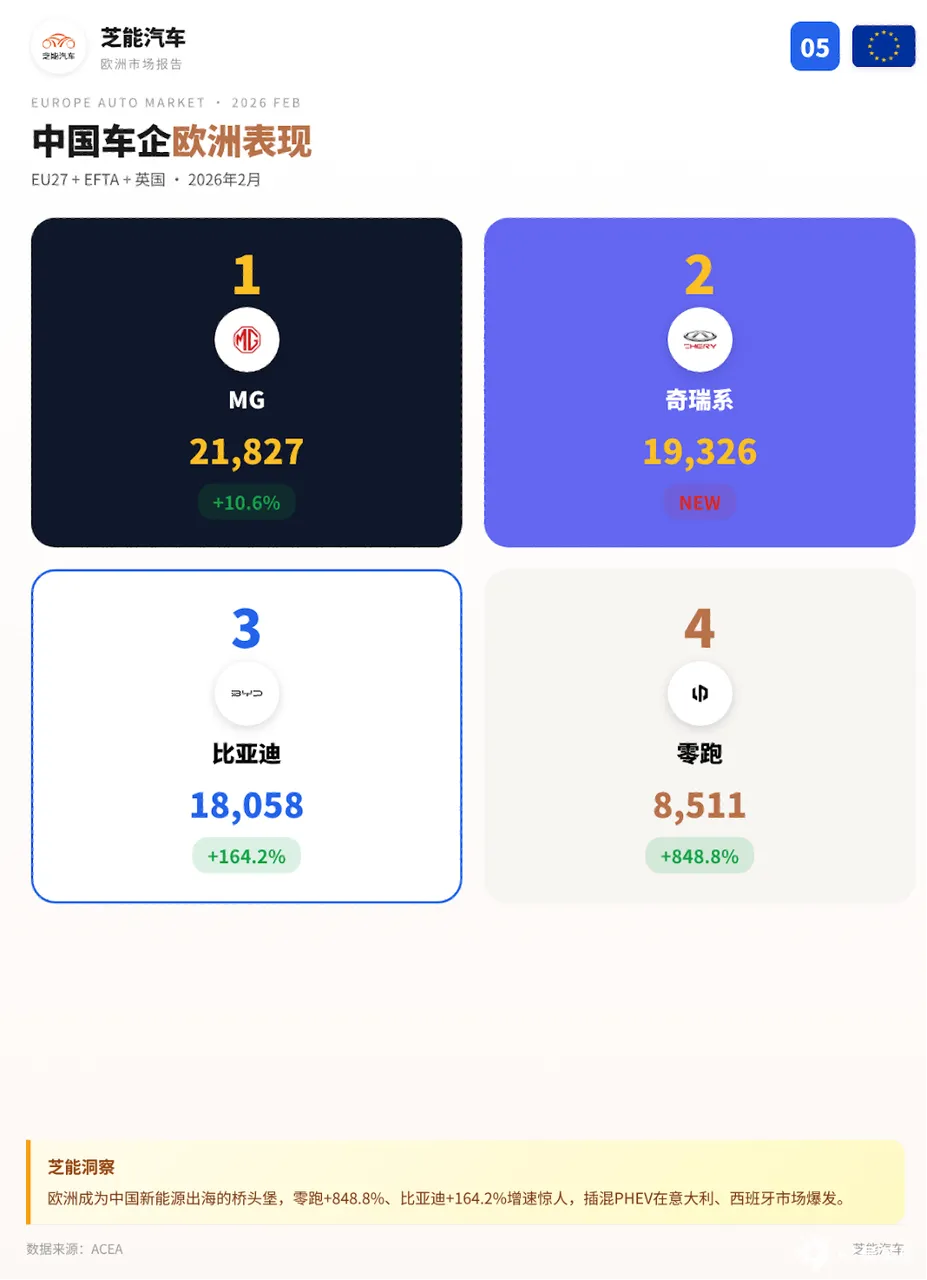
中国车企在欧洲的存在感是越来越强的
◎ MG:21,827 辆 (+10.6%) ;
奇瑞系其实已经接近 2 万台。
◎ 欧萌达:7,532 辆 (+252.3%) ;
◎ Jaecoo:5,516 辆 (+162.9%) ;
◎ 奇瑞汽车:3,021 辆;
◎ Ebro:2,361 辆 (+592.4%) ;
◎ DR Automobiles:896 辆 (-38.6%) ;
◎ 比亚迪:18,058 辆 (+164.2%) ;
◎ 零跑汽车:8,511 辆 (+848.8%) 。
小结
欧洲是中国车企必争之地,特别是油价上涨以后。当前欧洲的混动普及率是非常高了,也估计长期按照这个路径往前走。





