作者: 陶烟烟
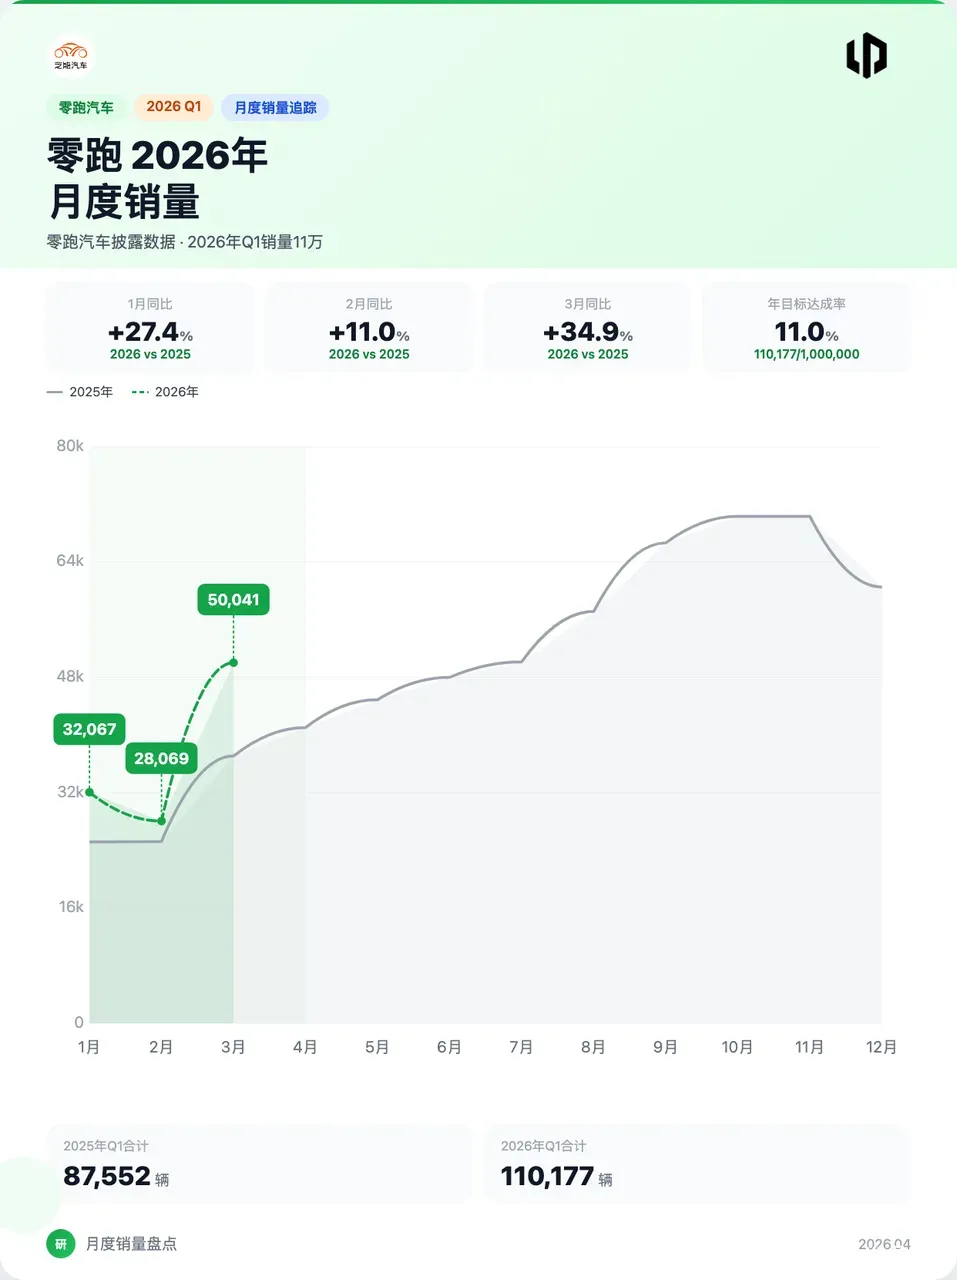
零跑汽车:
◎ 1 月交付 32,059 辆,相比 2025 年同期的 25,170 辆,同比增长 27.4%;
◎ 2 月交付 28,067 辆,对比 2025 年 2 月的 25,287 辆,同比增长 11.0%;
◎ 进入 3 月,零跑交付 50,029 辆,较 2025 年 3 月的 37,095 辆,大幅增长 34.9%。
零跑今年目标比较高,也是以出口打开局面。
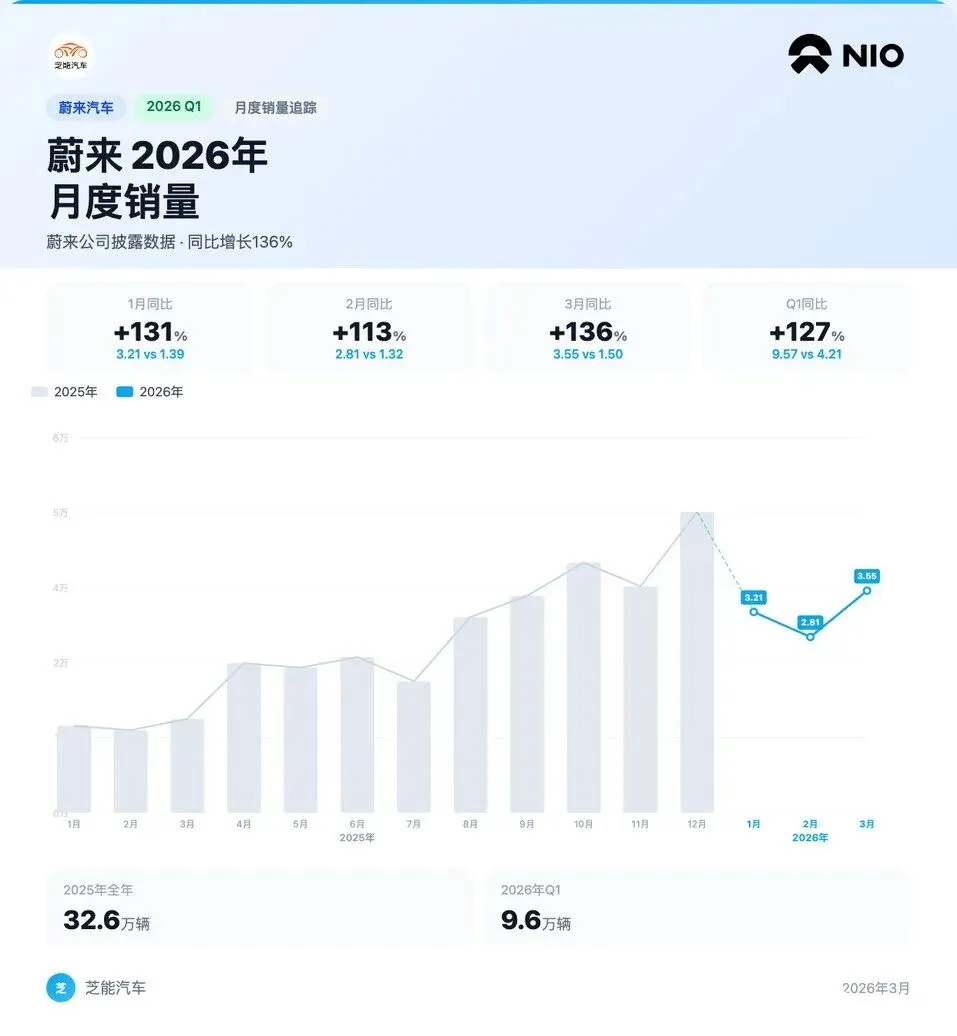
蔚来:
◎ 1 月交付 2.72 万辆,相比 2025 年同期的 1.39 万辆实现接近翻倍增长;
◎ 2 月交付 2.08 万辆,高于去年同期的 1.32 万辆,延续增长态势;
◎ 3 月交付 3.55 万辆,对比 2025 年 3 月的 1.50 万辆,同比大幅增长约 136%。
单月放量尤为明显,整体呈现出持续放大的增长曲线。
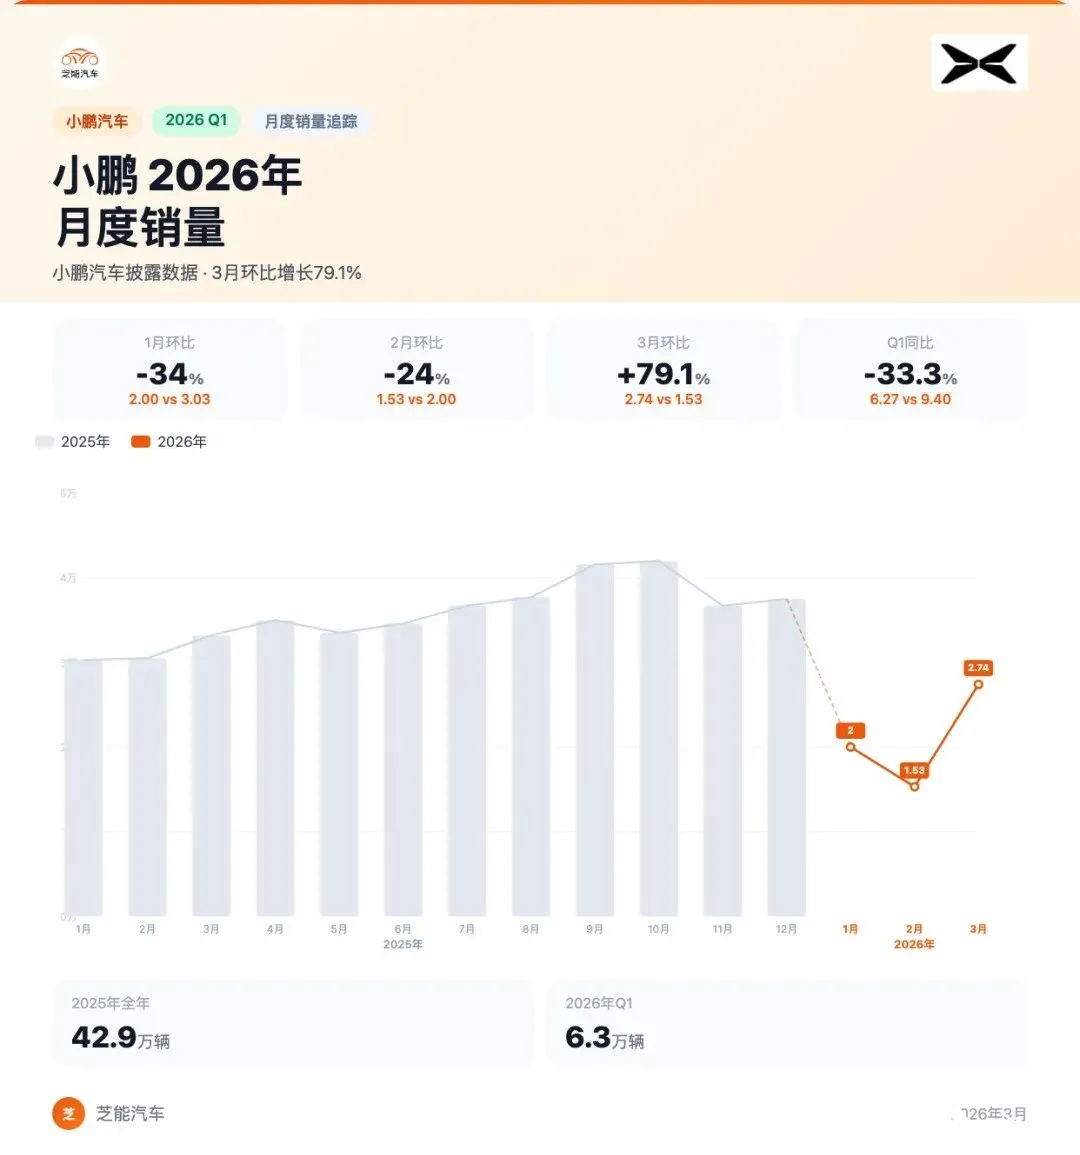
小鹏汽车则处于调整期。
◎ 1 月交付 2.00 万辆,低于 2025 年同期的 3.03 万辆,同比出现明显下滑;
◎ 2 月 1.53 万辆,对比去年 2 月的 3.05 万辆,降幅进一步扩大;
◎ 3 月回升至 2.74 万辆,但仍低于 2025 年 3 月的 3.32 万辆,虽然环比改善明显,但同比仍未转正,整体仍在修复过程中。
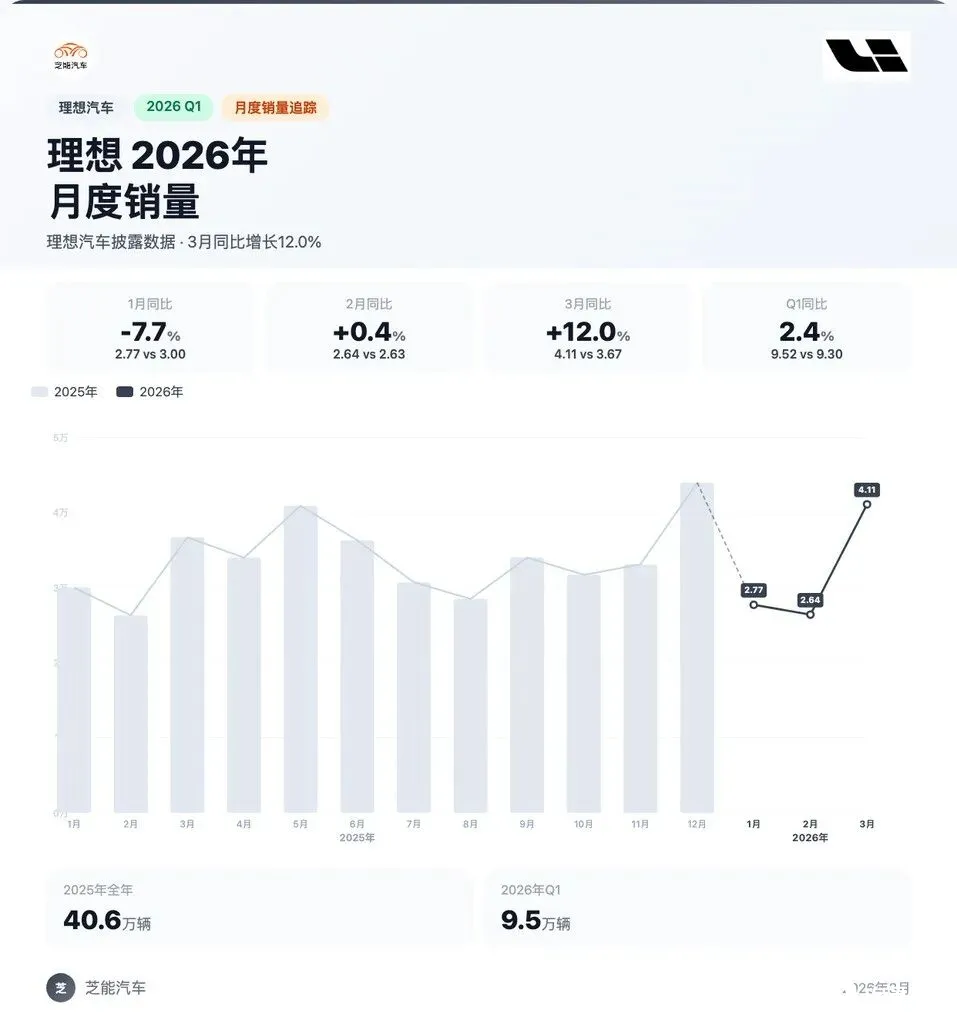
理想汽车的表现最为稳健。
◎ 1 月交付 2.77 万辆,略低于 2025 年同期的 3.00 万辆;
◎ 2 月 2.64 万辆,基本持平去年 2 月的 2.63 万辆;
◎ 3 月达到 4.11 万辆,大幅高于 2025 年 3 月的 3.67 万辆,实现明显同比增长。
整体来看,理想在一季度后半程开始加速,成为少数实现同比持续改善的车企。
小米汽车:
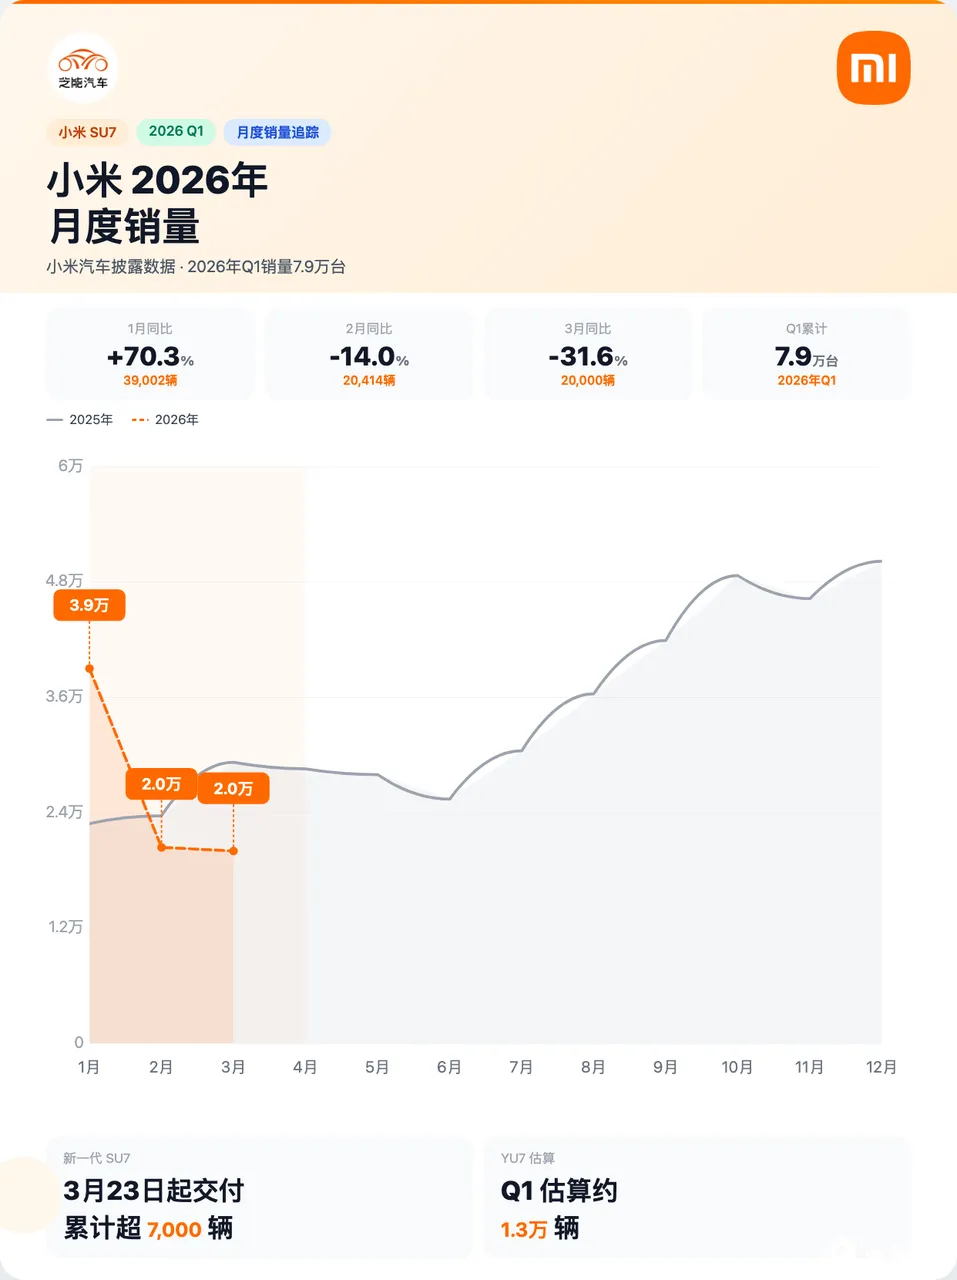
◎ 1 月销量为 39,002 辆,相比 2025 年同期的 22,897 辆大幅增长,开局表现强势;
◎ 但进入 2 月,销量回落至 20,414 辆,低于 2025 年同期的 23,728 辆,同比转为下滑;
◎ 3 月销量约为 20,000 辆,相比 2025 年 3 月的 29,244 辆继续下降,随着新 SU7 的交付,整体量会稳定一些。