


作者 | 邱锴俊 王凌方
编辑 | 邱锴俊
2016 年,清华硕士毕业的陈晓萍,来到了欣旺达。
她和另外几十个名校硕士博士,是欣旺达动力科技股份有限公司的首批校招员工。在欣旺达,校招的佼佼者,有一个代号 ——启明星。他们是欣旺达最有生机、也是最有潜力的队伍,时至今日,每年成百上千名启明星会加入欣旺达,贡献这个行业最有活力的力量。
不过在当时,欣旺达刚刚开始动力电池电芯的自研。陈晓萍这波生力军的到来,成为了研发力量的关键。
欣旺达动力电芯研究团队,是一个以老带新的架构:来自欣旺达和行业的消费电池专家、老炮,带着陈晓萍这拨启明星,要从无到有,建立起动力电芯研发能力。
目标清晰,任务艰巨 ——
要从消费级跨越到车规级;
要能抗衡日韩电池巨头;
要在宁德时代比亚迪两大超强对手阴影下生存;
要能服务国际级大车厂;
要能匹配新势力的成本需求和速度挑战 ……
入职 欣旺达动力 近 10 年之后,陈晓萍如今是 先进电池事业部副总经理 。 欣旺达也已经是中国第六大动力电池生产商。如果单论 HEV 电池、快充型 REV 电池、 超 快充型 BEV 电池,欣旺达也是引领者。其客户有国际大厂日产、雷诺、沃尔沃等,也有自主豪强东风、奇瑞、上汽,还有新势力理想、零跑、蔚来等。
并非最早入局动力电池的欣旺达,先凭借 HEV 电池的差异化竞争策略取得立足之地;又顺应插混增程和超充市场趋势,将快充快放能力扩展到了 PHEV 、 REV 乃至 BEV 电池领域,形成领先优势;还前瞻布局固态电池、钠电池等新兴技术并探索商业化—— 从需求跑在技术前面,再到技术跑在需求之前,欣旺达不是生而技术强,但学而技术强,这家公司获得了越来越多的认可,也成长为覆盖全场景的一站式电池解决方案提供商。
HEV 往事
让我们把时钟拨回 2016 年。
彼时的中国新能源汽车市场,正经历一场由补贴催生的狂欢。几乎所有电池企业都疯狂涌入纯电动( BEV )赛道,能量密度的军备竞赛进入白热化。
此时的欣旺达,正站在一个关键的十字路口。
由于早期不具备动力电芯生产能力,加之 2016 年 动力电池「白名单」政策的推行,欣旺达封装日韩电芯为主的电池包业务受阻。 做电芯,似乎是唯一的出路,但如何在巨头的阴影下找到生存空间?
毕竟此时,宁德时代和比亚迪,是横亘在所有后来者面前的两座大山 ——绕不开,也打不过。
欣旺达高层在反复研讨后,选择了一个小众切入点 —— HEV (混合动力)电池。当时的高层判断,短期内公司很难在 BEV 市场赶超一线厂家,于是开始引入人才,持续在巨头忽视的 HEV 领域布局,希望能够在细分市场弯道超车。
这是一个大胆的反向选择:避开与磷酸铁锂的低温和能量密度劣势,避开与传统三元的单维度续航竞赛,一头扎进技术要求更高、但竞争者寥寥的 HEV 功率型电池赛道。
实际上,这一领域也是具备广阔市场前景的,毕竟当时一汽、上汽、长安、东风等主流企业以及外企都有 HEV 的布局。
但中国这么多电池企业,几乎没有敢去挑战 HEV 电池,是因为它的要求也极其「变态」:
快充快放性能要求极高: 60~ 80C 闪充、 70C 闪放,瞬间功率密度要求极高;
循环寿命也要很长, 10 万次 + 的循环、 30 万公里功率零衰减、 10 年 /30 万公里质保;
因为面向全球各个市场,要求低温冷启动强, -30 ℃仍能正常充放 , -30 ℃~60 ℃ 宽温域稳定工作,一致性好 ……
正是这种高难度的挑战,磨炼了欣旺达的快速充放、长寿命、高品质、宽温域的能力。
陈晓萍加入欣旺达之时,进入了 BEV 电芯组,而她「隔壁」,就是正经历「地狱级」难度的 HEV 电芯组。
此后一年,雷诺 - 日产 - 三菱联盟到中国遴选 HEV 电池供应商,欣旺达凭借此前在 3C 领域的名声和动力电池 BMS 、模组、电池包的经验,获得了合作的机会,并在创始人王明旺亲自带头攻关基础上,通过了三个月技术大考。
这意味着通过了初试,并开始向最终量产定点冲刺。
据陈晓萍回忆,在 HEV 电芯研发组冲刺量产的阶段,来自法国和日本的专家轮番来访,对每一个技术细节进行反复验证。欣旺达的工程师们正是在这种高压下,在材料体系、结构设计、热管理上做出了大量原创性突破,经过长达两年多的严苛考察和技术交锋,日产汽车最终向欣旺达发出定点通知书,双方将共同为日产独有的 e-POWER 系统开发下一代车载电池。
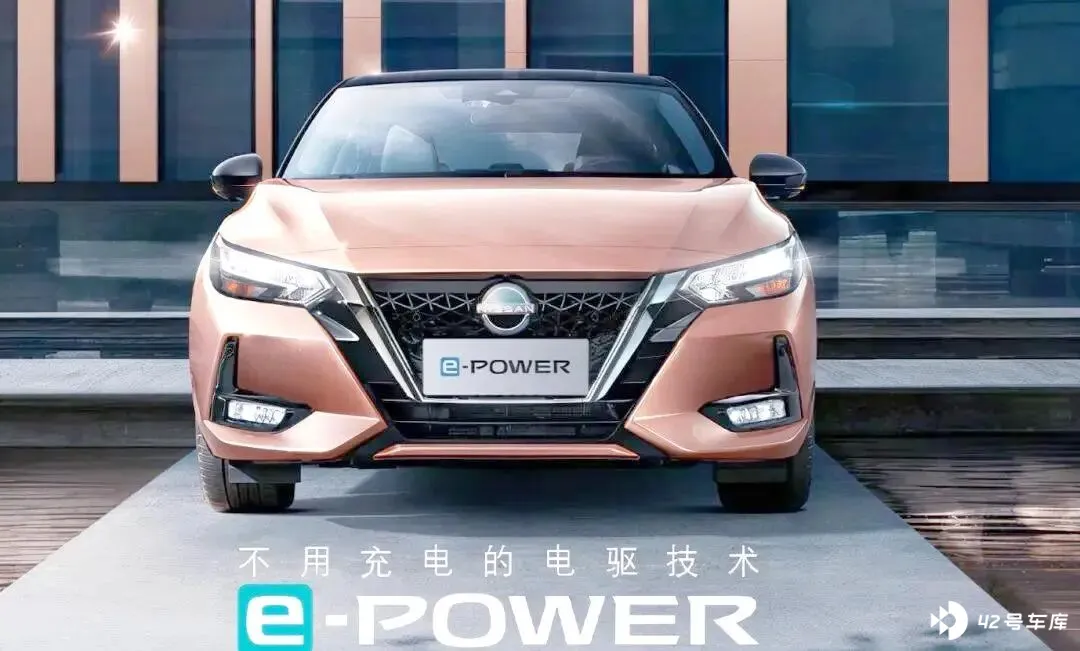
这张 「日产认证」的订单,意义远超订单本身。
它不仅让欣旺达在 HEV 这个细分领域站稳了脚跟,连续多年成为国内 HEV 锂电池出货量冠军(出货量超 200 万台),更重要的是,它为欣旺达打开了通往国际一线车企的大门。 此后,大众、沃尔沃、雷诺等国际巨头接踵而至,很大程度上都源于这张「通行证」。
但是, HEV 毕竟是小众产品,在中国是没有政策优惠的,仅靠这个产品,欣旺达无法成为主流动力电池企业。
好在在拿下雷诺日产订单前,欣旺达已经陆陆续续和头部车企有了一些合作,为其进入 BEV 、 PHEV 市场奠定了基础。
伴随着欣旺达在车用动力电池领域的发力,企业也在逐渐发展壮大。
陈晓萍入职时,整个动力电芯研发团队仅百余人,但已形成 「预研、开发、量产」三代布局, HEV 与 BEV 双线并行。 「我们团队虽小但五脏俱全,材料研究、结构设计、工艺设备开发等环节都有专家负责。」 陈晓萍回忆说, 当时整个 团队聚集了来自海外知名高校,以及国内如华工、哈工大等老牌工科高校的硕博士,核心成员均有锂电专业深耕背景,也有外聘而来的电池专家。
在以老带新的研发团队努力下,欣旺达攻克了 HEV 、 BEV 电芯,也开始研发 PHEV 电芯,并开拓了更多客户。
2021 年前后,头部车企逐渐引入更多元化的供应商 ,发展壮大的欣旺达迎来了机会。
2022 年 2 月,以「蔚小理」为首的 19 家企业宣布入股欣旺达动力,融资 24.3 亿元。这一事件被外界解读为「新造车势力对欣旺达的集体背书」。可以想象的是,如果没有日产的那份订单,这些投资方或许不会如此笃定。
这些车企也为欣旺达正式打开了 BEV 、 PHEV 以及 REV 市场。
从 HEV 到超充
在新能源汽车渡过政策驱动期,走向市场自发阶段时,消费者对于快充的需求越来急迫。
而欣旺达已经率先布局了超快充赛道。这是欣旺达综合观察市场需求以及自身 HEV 技术基础上,选择的技术路线。
2022 年,欣旺达第一代 BEV 闪充 电池面世; 2024 年,闪充电池 3.0 推出,支持 6C 峰值充电倍率, 10 分钟充电至 80%SOC ,续航里程最高达 1000 公里; 2026 年,闪充电池迭代至 4.0 ,欣星驰 超充电池基于磷酸盐体系,峰值充电倍率达到 15C( 1800A ) ,配合 800~ 1000V 高压系统 ,峰值充电功率超 1.4 兆瓦。2026 年 1 月实测的数据显示,1 分钟可补能 20%SOC,9 分钟即可满充至 95%,实现 1 分钟极充 150km+、5 分钟补能 450km 的「油电同速」体验。
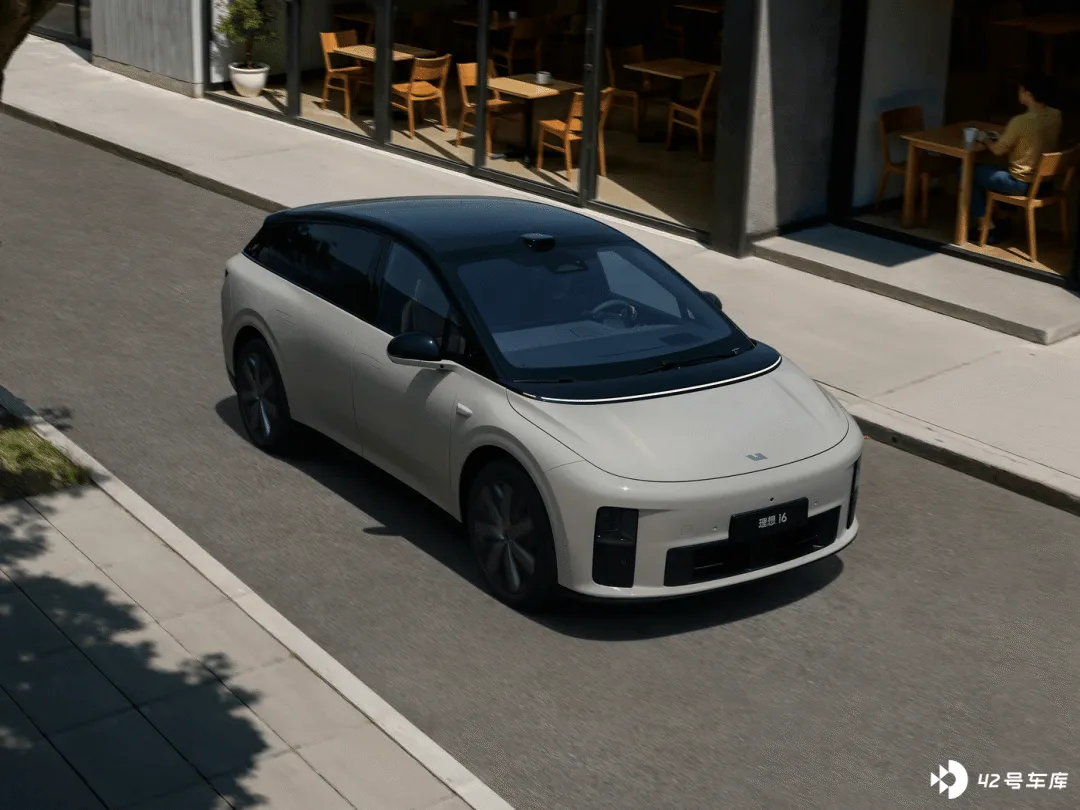
2022 年 9 月小鹏 G9 搭载的 4C 超充电池就是欣旺达的代表作之一。虽因市场接受度问题未实现大规模放量,但该车型作为行业首款量产的 4C 超充产品,验证了欣旺达的技术可行性。
「 当时大家对超充的认知还不够,但公司从 解决行业和消费者痛点的视角出发,进行长期趋势分析,最终认为中高端车型必然会大规模接受超充,因此继续加大马力研发超充 。 」陈晓萍表示,该技术后来成功推向多家客户。
在增混电池领域,欣旺达同样实现了技术迁移与创新。 2023 年,理想汽车为 L 系列车型寻找增程电池供应商,提出了「高性能 + 长循环寿命 + 低成本」的「不可能三角」要求。凭借 HEV 技术积累与 BEV 能量密度优势,欣旺达成功攻克难题,成为理想核心供应商,配套多个车型。
「 PHEV 、 REV 可以说是过渡到全面 BEV 的一个中间阶段,技术上结合了 BEV 和 HEV 两方的特点。」陈晓萍说。
传承了欣旺达做 HEV 的快充快放技术, PHEV 、 REV 电池所需的化学体系、电解液、极片的设计,都能借鉴 HEV 电池的研发经验。
无论欣旺达高层是否预见了 PEHV 和 REV 市场的爆发,当欣旺达接到此需求时,集合内部多方力量很快将产品设计出来,包括给理想做的增程电池。
如今, 欣旺达的超充技术已形成完整产品矩阵: BEV 领域有覆盖高比能、长续航、经济型的多元产品,商用车领域推出 4.2C 超充电池和循环寿命突破 10000 次的长寿命电池,就连 10 万 -20 万元的经济型车型,也能在不增加成本的情况下获得快充能力。
从细分到多元化发展
电池的能力在提升,但消费者的需求也在提高,而且更多场景、更多储能需求,也对电池提出了挑战。
锂离子电池虽然是最近半个世纪以来的储能最优解,但它的各项性能就像一组彼此牵制的多向跷跷板。长续航和高倍率、高安全和高能量密度、长寿命和高倍率、低成本和高性能 ——这些指标是天生互斥的。研发过程中,总是按下葫芦浮起瓢,无法一步登天把所有指标拉满,只能一点点把整个平衡点往上抬,慢慢靠近更优解。
虽然锂离子电池不能做到 「完美」,但是可以有「完美定位的电池」,按照车型定位需求突出电池一两个强项。
这一点甚至体现在路线图上。 2020 年发布的《在节能与新能源汽车技术路线图 2.0 》中,首次将动力电池分为能量型、能量动力兼顾型以及功率型三个大类以及众多小类别。
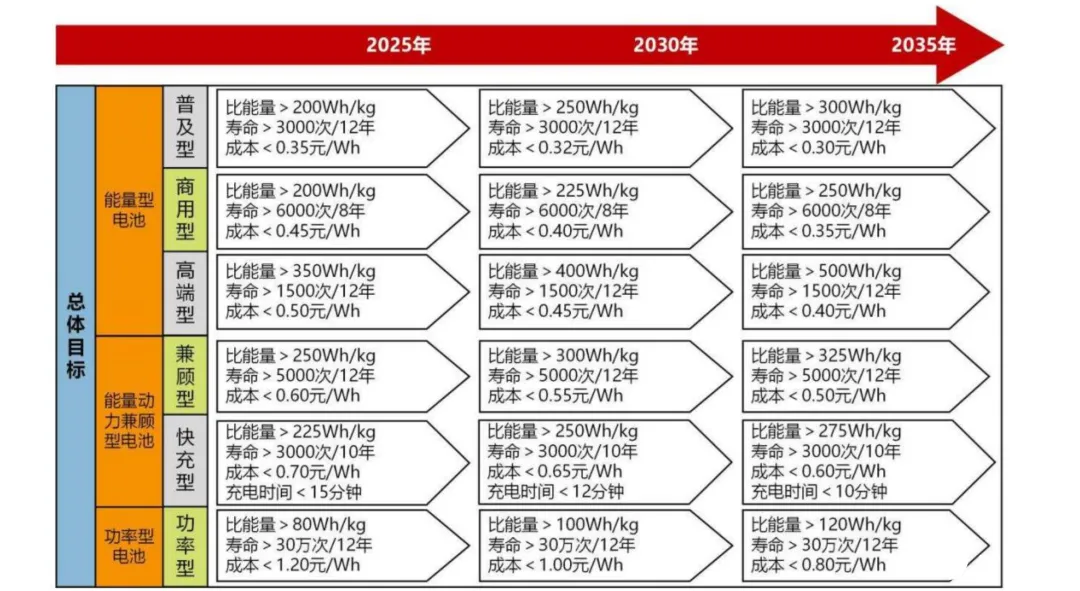
基于这一理念,欣旺达在车用领域推出多个细分产品,同时也在汽车以外寻求更多市场。
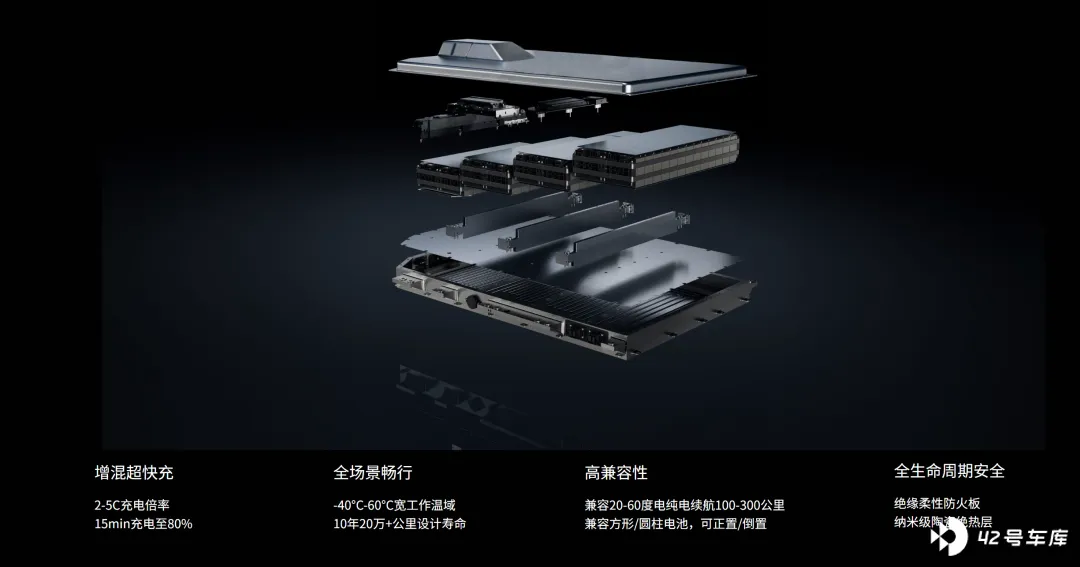
BEV 电池方面,欣旺达形成超充与长续航并举的产品矩阵 。 「欣星驰 2.0 千安极充版」打造 15C 磷酸铁锂超充电池,支持 1min 极充 150km+ ,打造补能效率天花板;「欣星驰 2.0 长续航版」用磷酸铁锂实现 6C 超快充和 800km+ 续航,为超充技术普及铺路;「欣星耀 2.0 千安极充版」则用 8C 充电和 1000km+ 续航,定义极致体验。
增混电池方面,欣旺达针对增程车型的特殊工况, 推出 4-8C 闪充产品,满足 200-500km 续航需求, 并开发圆柱增混电池,以低成本方案覆盖 A00-A 级市场。
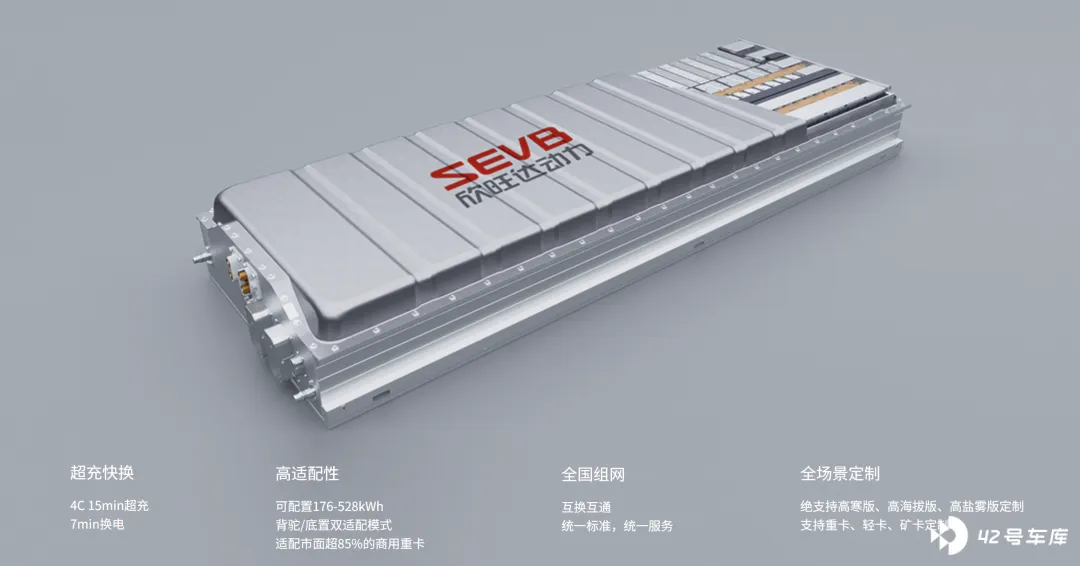
商用车电池方面,欣旺达自主研发的 268Ah 大容量电芯,可实现 15 分钟快充,循环寿命突破 6500 次。下一代产品将分别实现 4.2C 超充和 10000 次超长循环。
在前沿技术储备上,欣旺达采取了 「多条路线并行」的策略: 固态电池领域, 公司布局了硫化物、聚合物等多条技术路线,同步开发半固态、全固态系列产品 ,已发布的聚合物全固态电池能量密度超过 400Wh/kg ,可通过针刺及 200 ℃热箱测试;钠离子电池,超低温产品可在 -40 ℃下保持 92% 以上容量保持率,贯穿针刺不起火。
对于时常冒出来的固态电池 「发明」或者「量产」新闻,陈晓萍认为,「基于第一性原理或者物理化学的科学性,这些信息可以过滤掉一些。」陈晓萍对此也并不担忧,固态电池不仅需要研发 出来,而且还需要提升工艺验证的成熟度和整个固态供应链的成熟度,否则无法一步量产。
「 钠电在我 2016 年加入时就有团队在做,当时还布局了锂硫、锂空气等方向, 后来团队根据市场调研和行业趋势分析 ,对前沿 技术方向 也适时进行了 调 整 。 」陈晓萍介绍说,欣旺达会根据市场趋势动态调整研发资源,对于暂无明确需求的技术保持储备,而将主要力量投入到钠电、固态等有明确应用前景的领域。 目前钠电已开发多代产品,技术路线从层状氧化物演进至聚阴离子型,在储能、低温应用等场景具备独特优势。
回顾欣旺达 30 年做电池、 10 多年做动力电池的历史,可以清晰看到,这个企业开局并没有「抓到好牌」,而是形成了「商业成功 - 技术投入 - 更多商业成功」的正循环。
在陈晓萍看来,创始人王明旺虽非技术出身,但同时具备敏锐的行业洞察力与技术的前瞻性思维。 早年做 3C 消费类电池时,有顶级客户提出全面自动化产线要求,王明旺力排众议,半年内组建自动化团队攻克技术难题,从而成功进入其供应链;预判到电芯的核心地位后,其果断决策巨额投入自建动力电芯团队,还收购东莞锂威布局消费类电芯;还提前布局矿端资源,在 2022 年碳酸锂价格暴涨时占据主动。
「老板的决策不是拍脑袋,而是基于行业信息搜集、管理层建议和自身直觉的综合判断。」 陈晓萍回忆,「公司从消费类快充手机电池的趋势,以及汽车电动化过程中消费者的充电难和里程焦虑等痛点中,预判到汽车超充需求,结合公司 HEV 技术基础,老板果断决策发展超充技术,这一判断后来被市场验证。 」
作为从广东茂名到深圳闯荡的商人,王明旺对于研发的投入绝不吝啬。以欣旺达 2025 年上半年的研发投入为例—— 19.24 亿元,与巨头相比,总额不高,但占营收比重 7.13% ,远超巨头。
这对应着商业世界中,衡量企业价值的一条真理 ——不要看一家公司说了什么,而要看一家公司做了什么。对于一家将「 用心做好每一块电池 」贯彻了近 30 年的公司来说,没有什么比真金白银的投入,更具备说服力的了。







