


作者: 陶烟烟
2026 年 3 月,意大利汽车当月新车销量达到 18.5 万辆,同比增长 7.6%,一季度累计 48.5 万辆,同比增长 9.2%。
私人消费明显回暖,占比提升至 51.2%,成为增长核心;而长期租赁占比从 26.6%下滑至 21.8%,显示 B 端需求仍在收缩。
BEV 销量同比暴涨 71.7%,达到 1.61 万辆,占比 8.6%;PHEV 更是同比翻倍至 1.7 万辆,占比 9.1%,两者合计占比已经达到 17.7%,相比去年同期的 10%接近翻倍。
中国品牌:零跑卖疯了
3 月最大的变量,来自中国品牌。
◎ 以零跑汽车为代表,其零跑 T03 单月销量达到 5022 辆,直接冲上全市场第三,成为首个进入意大利销量前三的中国车型。
在补贴和厂商让利后,终端价格低至 4900 欧元,甚至打出「比自行车还便宜」的营销口号,对欧洲 A00 级市场掀桌子了。
◎ 比亚迪也在加速上量,品牌排名升至第 17 位,占比 2.8%,旗下 BYD Atto 2 首次进入车型榜前 20。
◎ Omoda/Jaecoo 组合同比增长超过 250%,以及吉利汽车开始进入榜单,中国品牌已经从「试水阶段」进入「体系化推进」。
中国品牌在意大利的路径非常清晰:用极致性价比切入 → 用新能源完成换道 → 用规模冲击传统品牌体系。
品牌格局:本土与德系仍主导
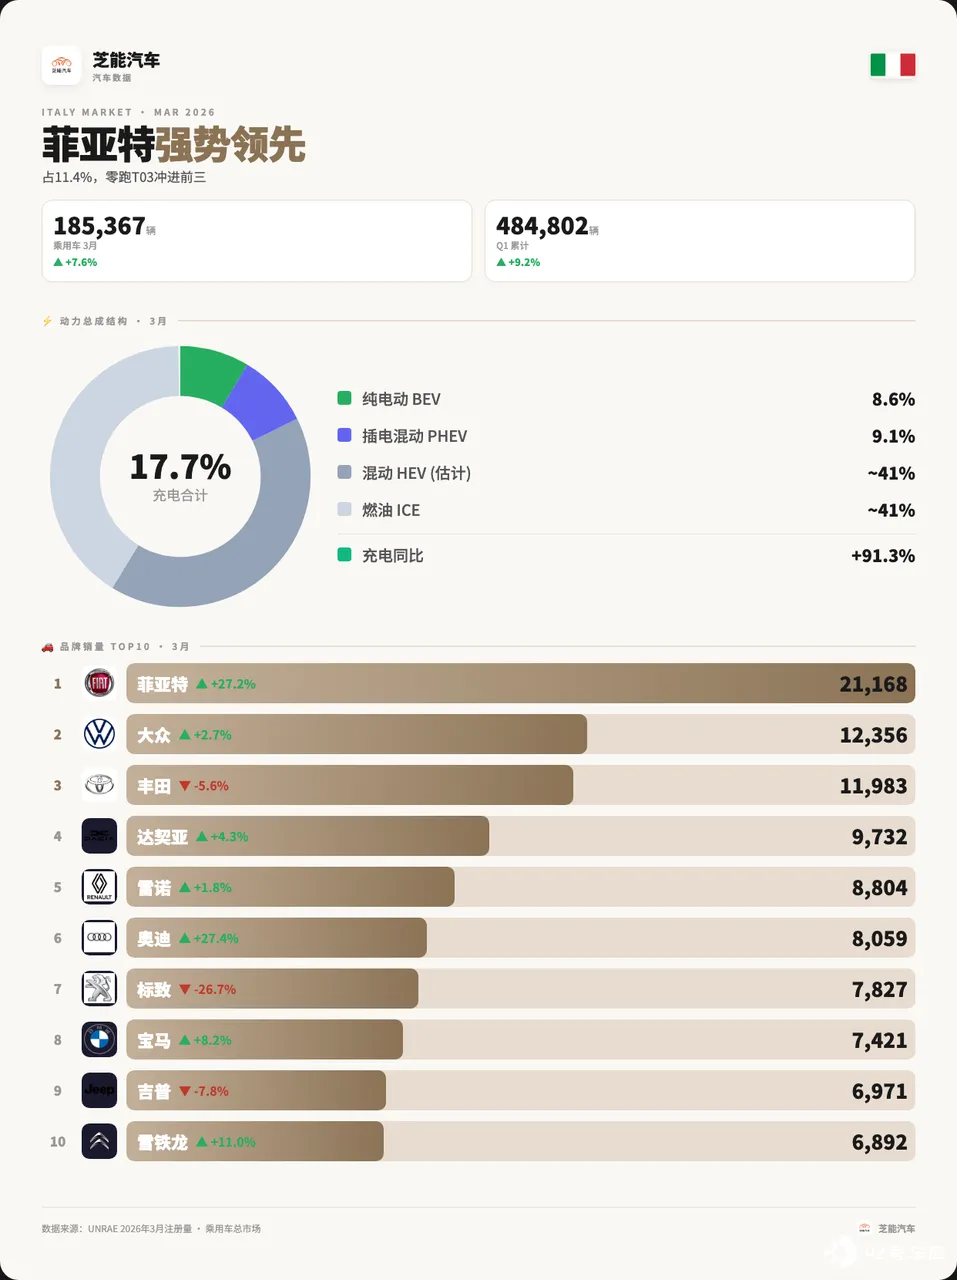
品牌层面, Top10 品牌依次为:
◎ 菲亚特仍以 11.4%份额稳居第一,但环比出现明显下滑,核心原因是单一车型依赖过高;
◎ 大众汽车升至第二 ;
◎ 丰田汽车退至第三 ;
◎ 达契亚 ;
◎ 雷诺 ;
◎ 奥迪 ;
◎ 标致 ;
◎ 宝马 ;
◎ Jeep ;
◎ 雪铁龙。
◎ 奥迪同比增长 27.4%,高端品牌开始回暖;
◎ 标致同比暴跌 26.7%,法系承压明显;
◎ 起亚大涨 22.3%,韩系逐步修复。
整体来看,传统品牌格局仍稳,但内部洗牌速度在加快。
车型格局:低价小车与新能源形成共振
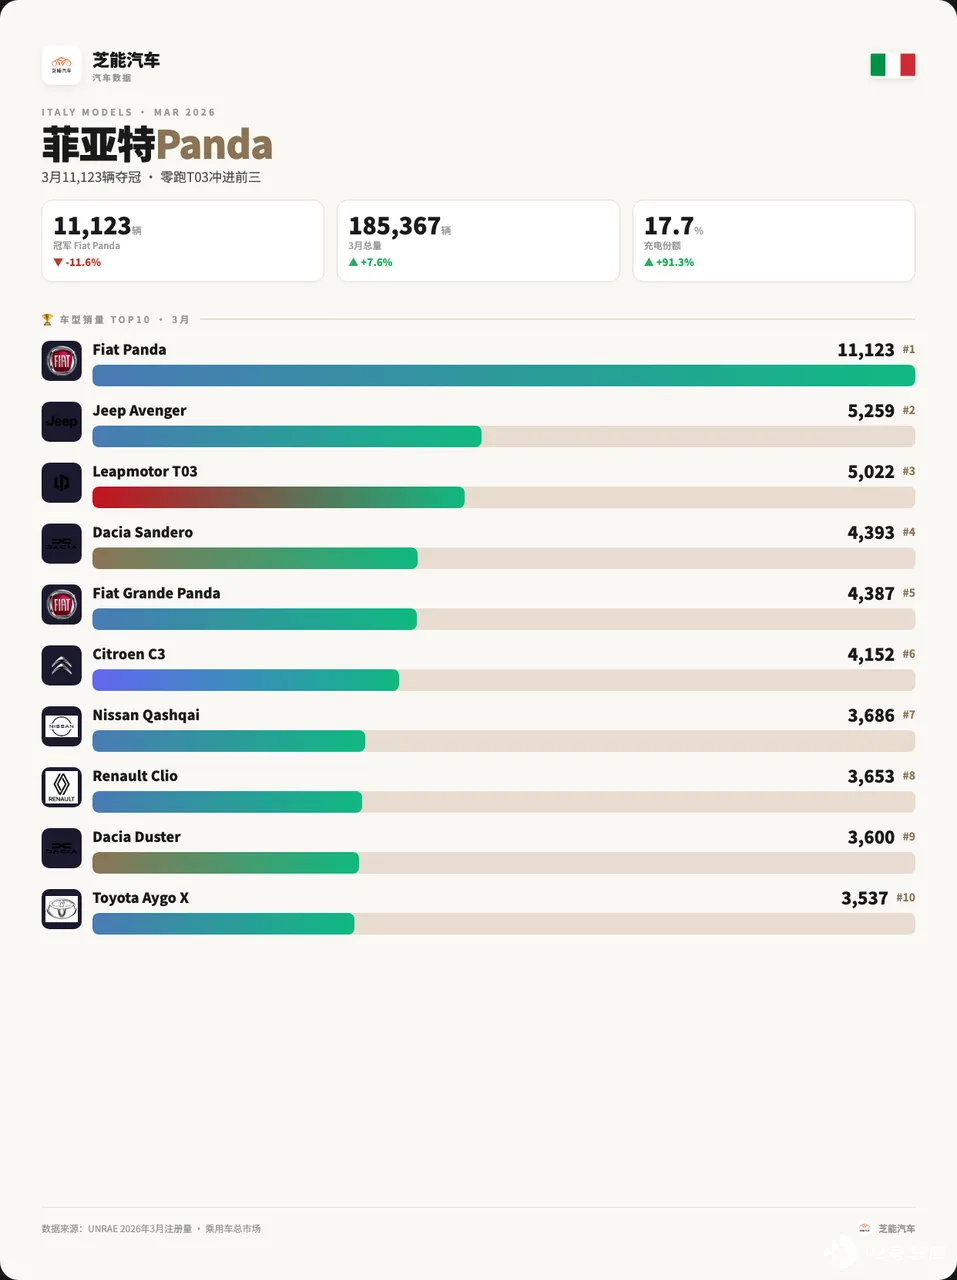
车型榜方面,意大利市场仍然高度依赖小型车,Top10 车型为:
◎ Fiat Panda ;
◎ Jeep Avenger ;
◎ 零跑 T03 ;
◎ Dacia Sandero ;
◎ Fiat Grande Panda ;
◎ Citroen C3 ;
◎ Nissan Qashqai ;
◎ Renault Clio ;
◎ Dacia Duster ;
◎ Toyota Aygo X.
A/B 级小车仍是绝对主力, SUV 占比稳定提升 (Avenger、Qashqai、Duster) ,新能源开始「点状突破」 (T03、BYD 车型) 。
小结
2026 年的意大利市场,纯电小车是绝对王者。







