


作者: 陶烟烟
2026 年一季度大家都说汽车行业压力很大,主要是是指国内销量的问题。现在终端数据我们来做个回顾。
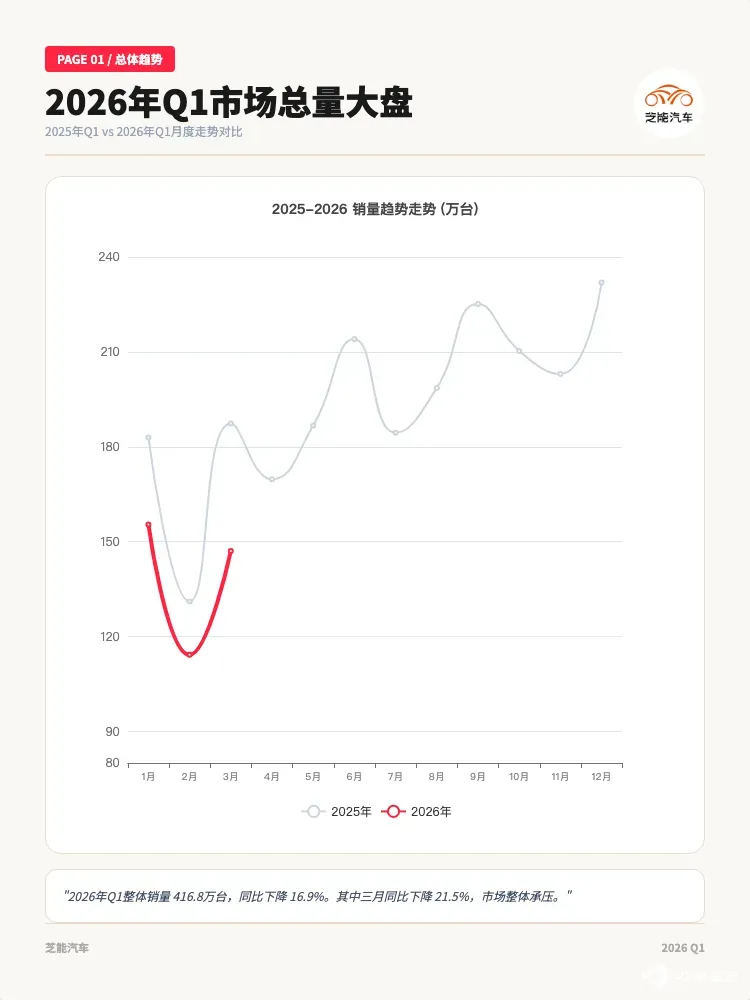
一季度的三个月,1 月、2 月和 3 月国内终端销量分别为 55.47 万台、114.25 万台、147.08 万台,合计 416.80 万台;
同比分别变动:-15.0%、-12.8%、-21.5%,整体同比下降 16.9%。
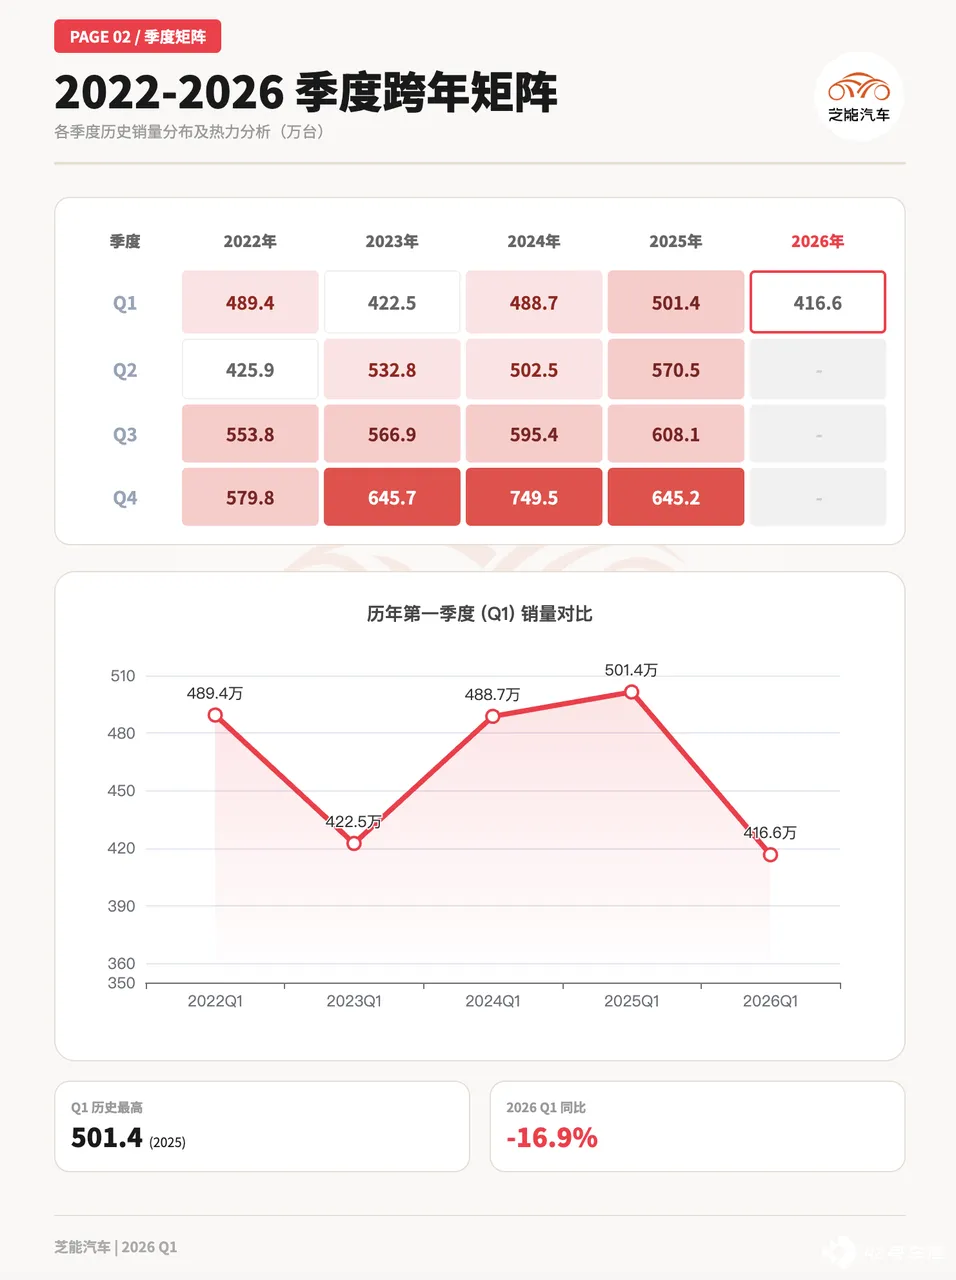
从季度数据来看,Q1 的终端销量是从 2025 年以来最低的,比 2023 年都差一些。
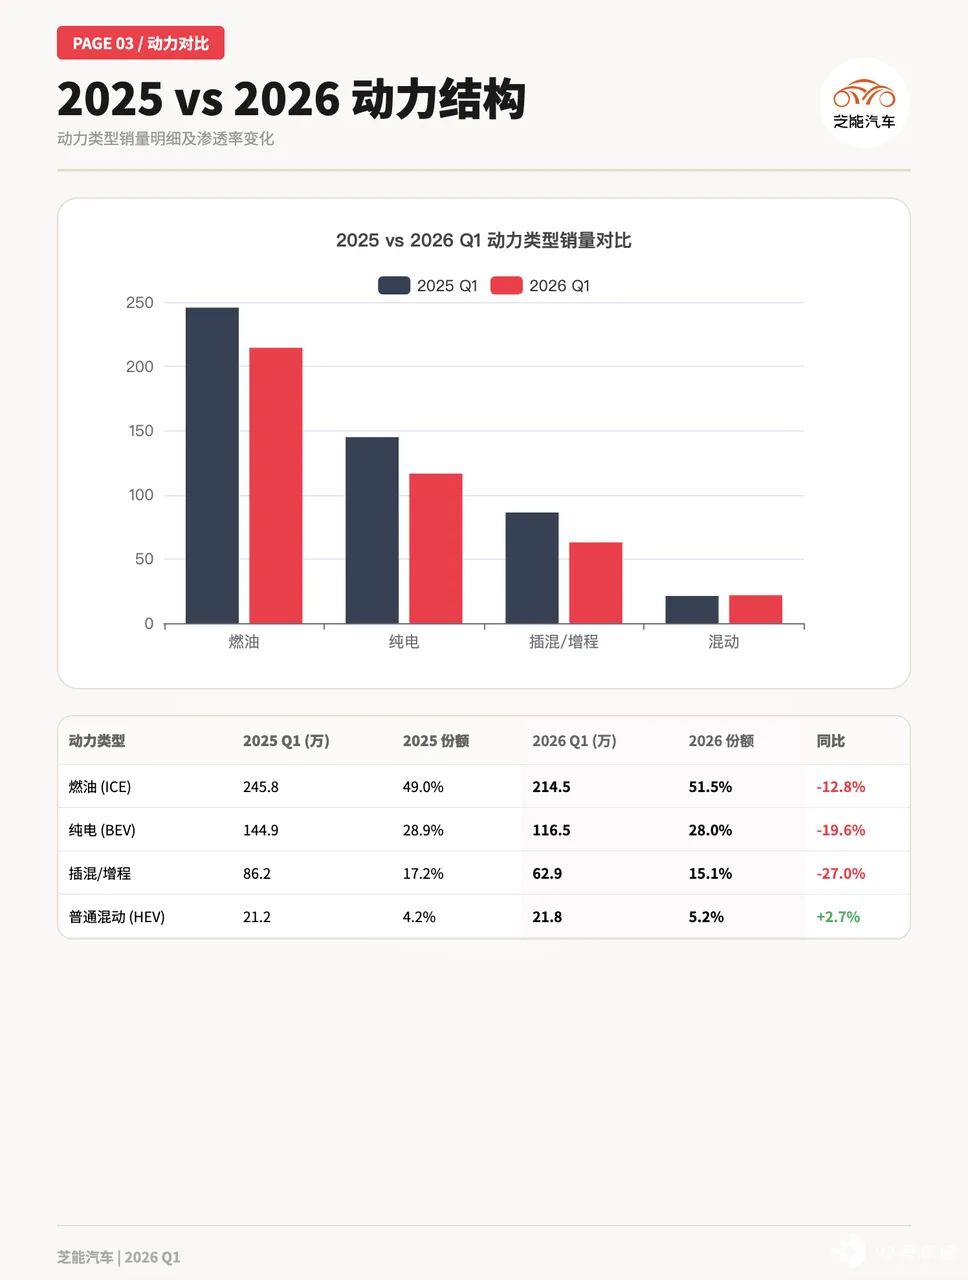
从动力层面的结构来看
◎ 纯油车 214.47 万台 (-12.8%) ;
◎ 纯电动车 (BEV) 116.47 万台 (-19.6%) ;
◎ 插混车 (PHEV) 45.14 万台 (-31.9%) ;
◎ 增程式 (EREV) 17.81 万台 (-18.2%) ;
◎ 油电混动 (HEV) 21.84 万台 (+2.7%) ,只有混合动力是涨的。
如果分自主品牌和合资品牌的话,可以来这么看。
外资品牌
一季度对合资品牌的经营,产生了巨大的冲击, 走量的目前只有大众+丰田,走合适规模的现在有通用+日产, 围绕自己的优势品类,本田还在思考怎么办。
豪华品牌,我们可以单独拉出来分析,不过压力也挺大的。不管是保时捷、宝马、奔驰、奥迪、特斯拉还是沃尔沃。
其实都面临自主品牌向上的替代,我们会在本周做一些分析。真想明白就是福特和现代起亚,出口就完了,国内能卖几台是几台。
大众和丰田
今年是大众重点推新能源的时间点,这波电动化+智能化主要依靠国产技术栈,产品挺多的。
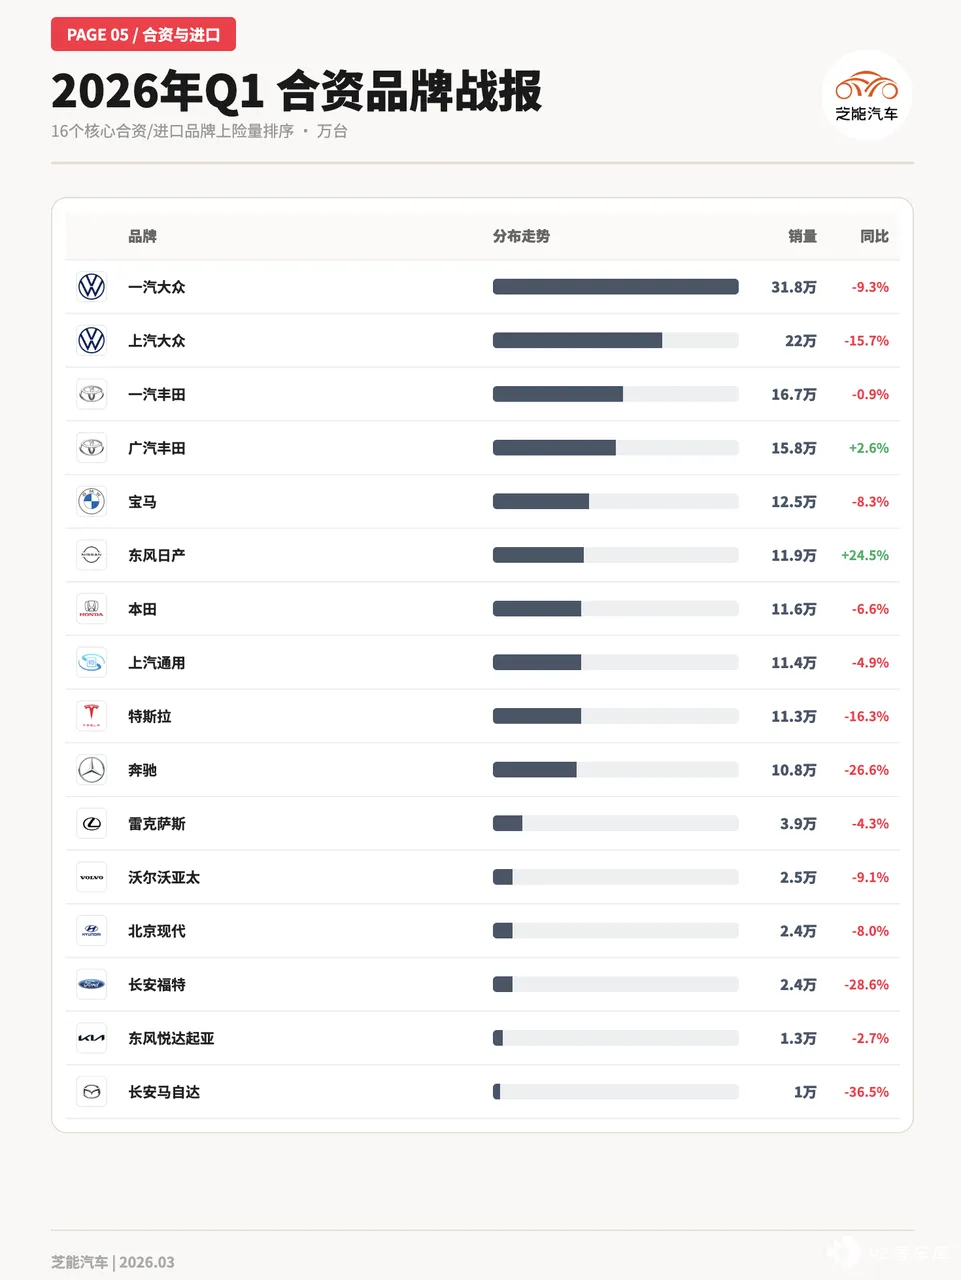
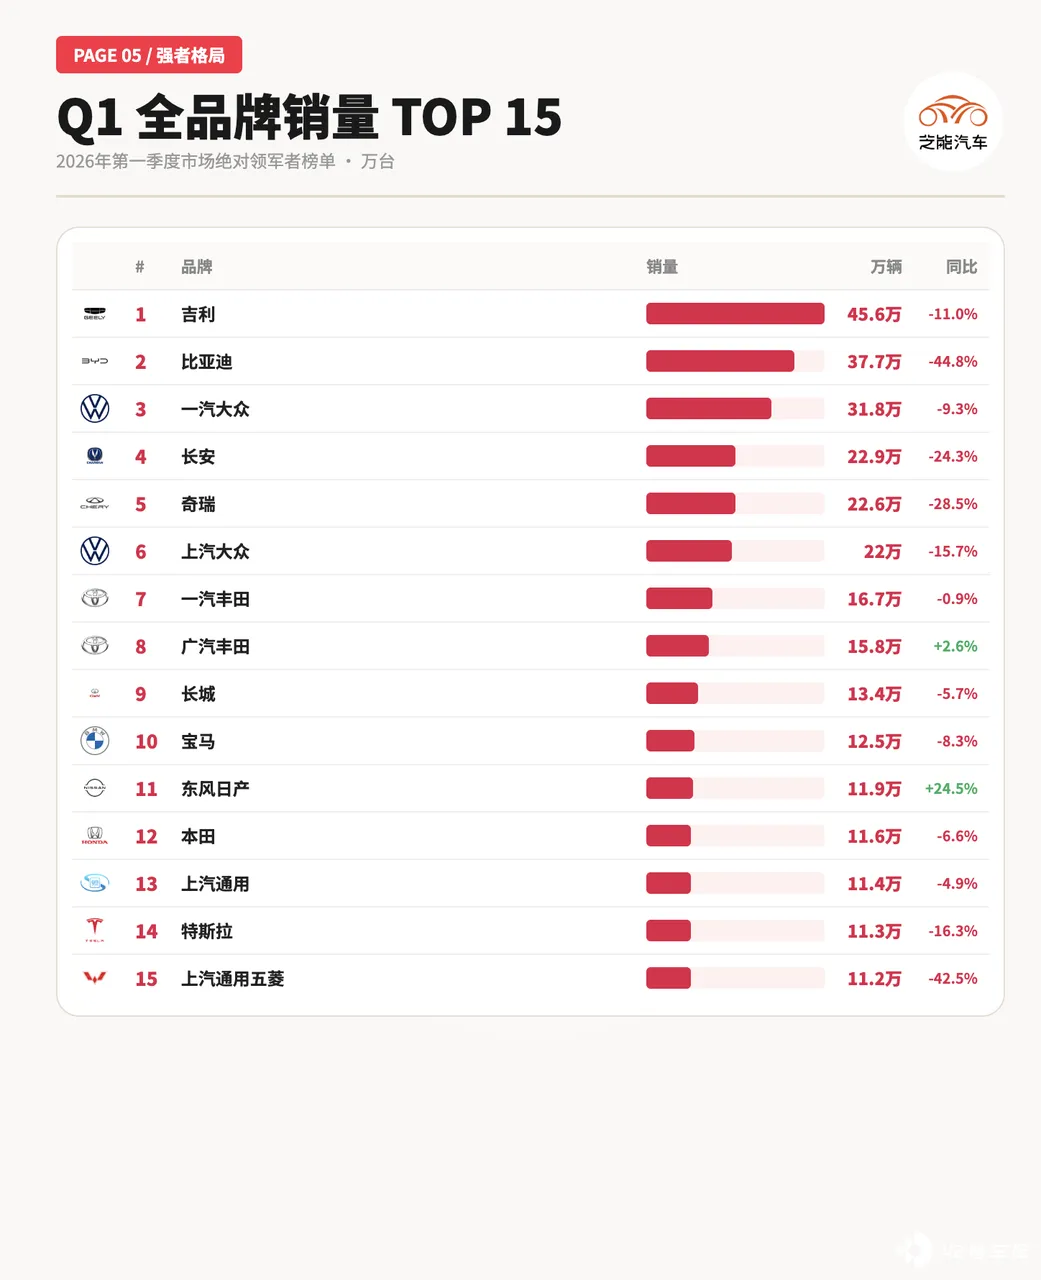
◎ 一汽大众 31.8 万 (-9.3%)
◎ 上汽大众 22 万 (-15.7%)
丰田:由于 HEV 的需求,丰田是所有合资品牌里面最稳的,日系相对稳住 。
◎ 一汽丰田 16.7 万 (-0.9%)
◎ 广汽丰田 15.8 万 (+2.6%)
大众和丰田在国内的规模效应,能稳住一个大的基本盘。
如果规模效应没有这么大,就需要「收缩+聚焦」,不再全面铺开,而是围绕优势车型和优势口碑打。
◎ 东风日产 11.9 万 (+24.5%) :日产这波同比涨了不少,其实 25 年特别努力,沙发厂现在名声在外。
◎ 本田 11.6 万,本田是两个合资企业放在一起。
◎ 上汽通用 11.4 万 (-4.9%) ,通用的打法非常有针对性,围绕 GL8 和昂科威,通用已经不是已经的通用了
豪华:不管是宝马、奔驰、特斯拉还是雷克萨斯都在下滑。
◎ 宝马 12.5 万 (-8.3%)
◎ 特斯拉 11.3 万 (-16.3%)
◎ 奔驰 10.8 万 (-26.6%)
◎ 雷克萨斯 3.9 万 (-4.3%)
◎ 沃尔沃亚太 2.5 万 (-9.1%)
靠出口,不靠国内市场的,想明白了,把国内当制造基地的。
◎ 北京现代 2.4 万 (-8.0%)
◎ 长安福特 2.4 万 (-28.6%)
◎ 东风悦达起亚 1.3 万 (-2.7%)
◎ 长安马自达 1 万 (-36.5%)
自主品牌
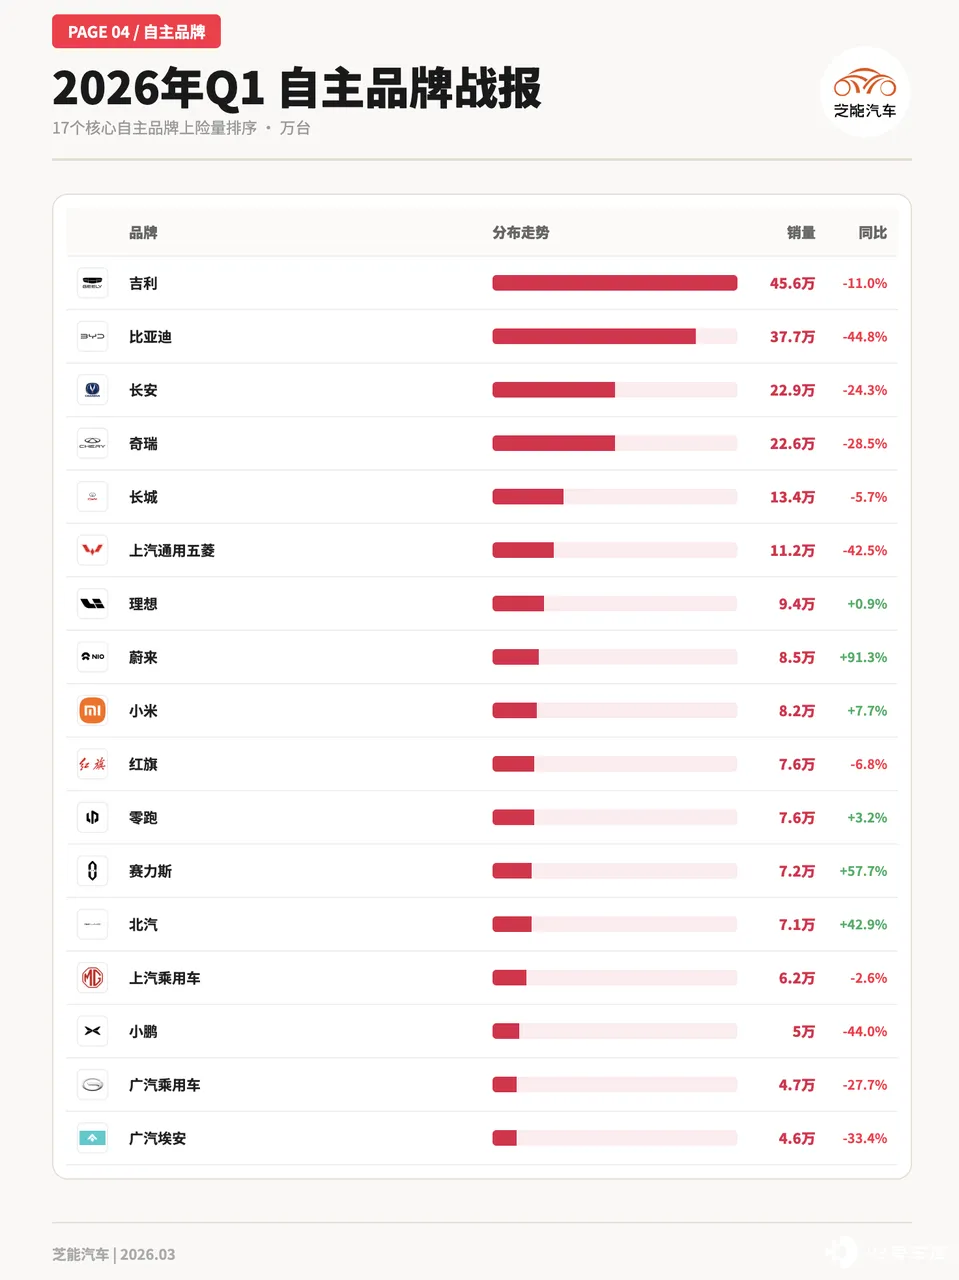
过去新能源激励政策对自主品牌的作用很大,一季度开始退坡以后,影响很大的。
● 这里是 20 万以上的规模,其实就剩下四家了
◎ 吉利汽车 45.6 万 (-11.0%)
◎ 比亚迪 37.7 万 (-44.8%)
◎ 长安汽车 22.9 万 (-24.3%)
◎ 奇瑞汽车 22.6 万 (-28.5%)
● 10 万级,我们可以放宽到 8 万以上
◎ 长城汽车 13.4 万 (-5.7%)
◎ 上汽通用五菱 11.2 万(-42.5%)
◎ 理想汽车 9.4 万 (+0.9%)
◎ 蔚来 8.5 万 (+91.3%)
◎ 小米 8.2 万 (+7.7%)
● 5-10 万的这一档次
◎ 红旗 7.6 万 (-6.8%)
◎ 零跑汽车 7.6 万 (+3.2%)
◎ 赛力斯 7.2 万 (+57.7%)
◎ 北汽集团 7.1 万 (+42.9%)
◎ 上汽乘用车 6.2 万 (-2.6%)
◎ 小鹏汽车 5 万 (-44.0%)
◎ 广汽是可以整合的,广汽乘用车 4.7 万 (-27.7%) 和广汽埃安 4.6 万 (-33.4%) 。
这是一季度所有 TOP10 的情况,大家可以参考一下。
小结
中国国内的销量确实压力比较大。
另外这里的数据口径是上险数据,可能和汽协和乘联会的数据有一些差异。





