


作者: 陶烟烟
围绕中国 3 月和一季度的电池信息,可以从结构和趋势两个维度去看,我们先看结构再看趋势。
3 月和一季度的结构
3 月的结构
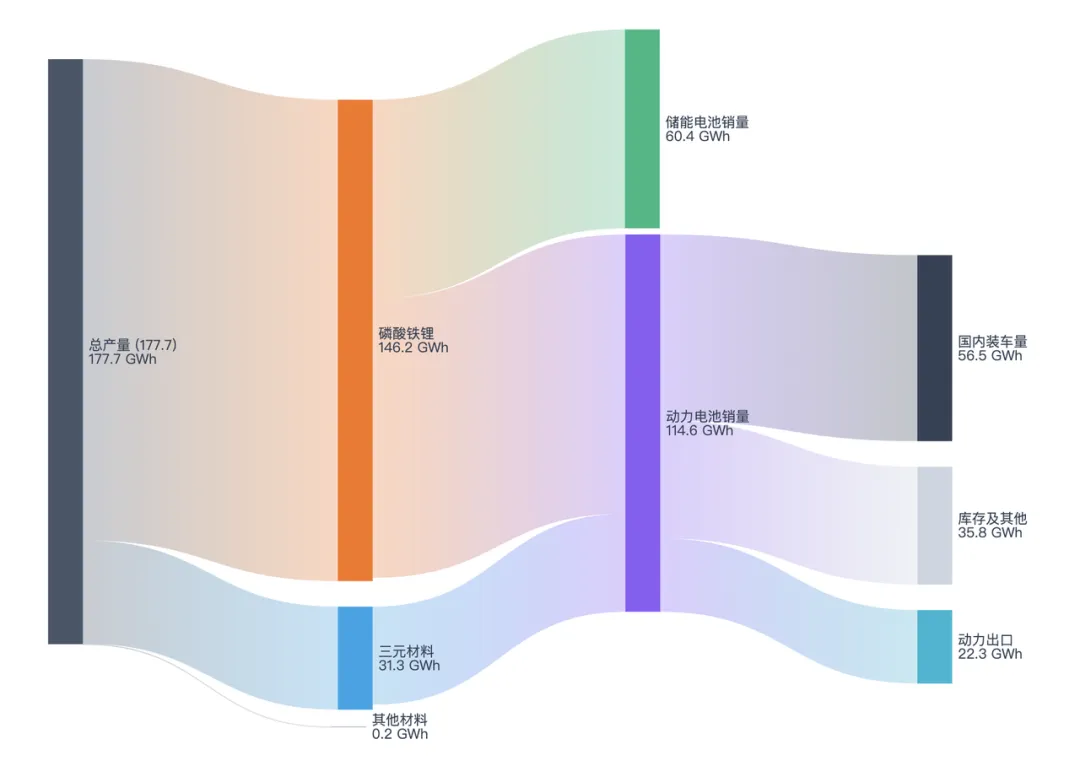
● 3 月,大电池(动力和储能电池)产量 为 177.7GWh,同比增长 50.2%。
● 销量 为 175.1GWh,同比增长 51.6%。
◎ 动力为 114.7GWh,占总销量 65.5%,同比增长 31.1%;
◎ 储能电池销量为 60.4GWh,占总销量 34.5%,同比增长 115.9%。
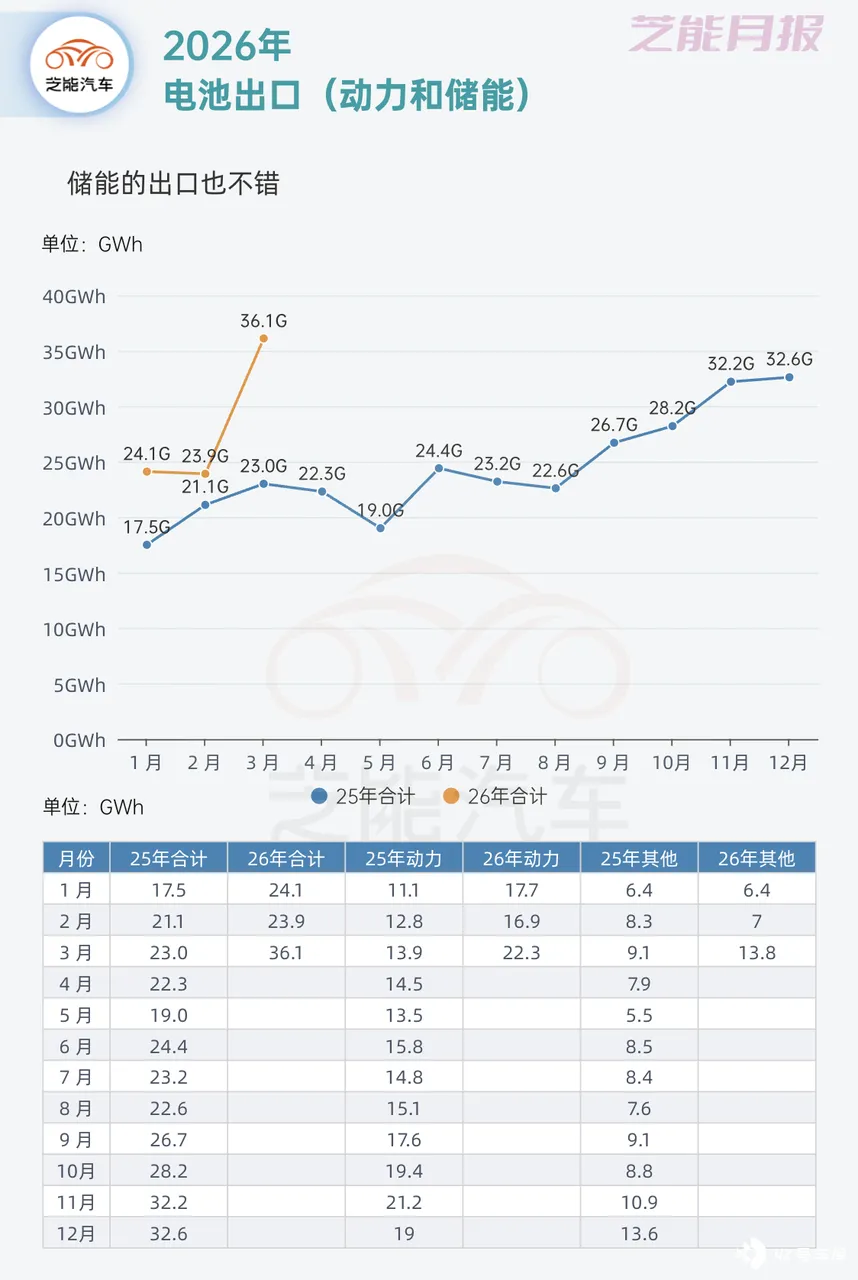
● 3 月电池合计出口 36.1GWh,同比增长 57.1%,占当月销量 20.6%。
◎ 动力电池出口量为 22.3GWh,占总出口量 61.7%,同比增长 60.2%;
◎ 储能电池出口量为 13.8GWh,占总出口量 38.3%,同比增长 52.4%。
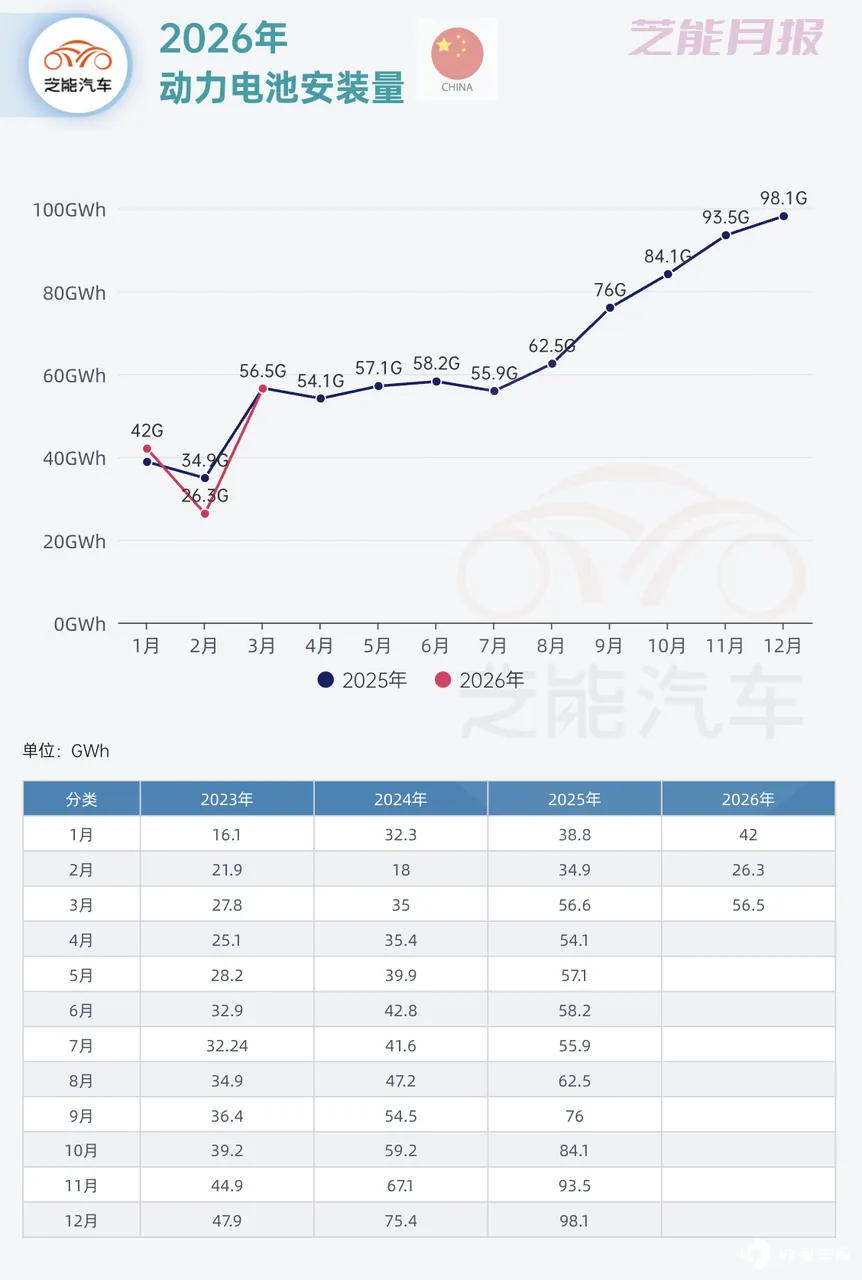
● 国内动力电池装车量 56.5GWh,同比下降 0.1%。
这里有 35.8GWh 的差异,一方面是整车出口 37.1 万台的车辆,大概也需要个 20GWh,剩下的那部分就都是生产出来为 Q2 国内拉需求做准备了。
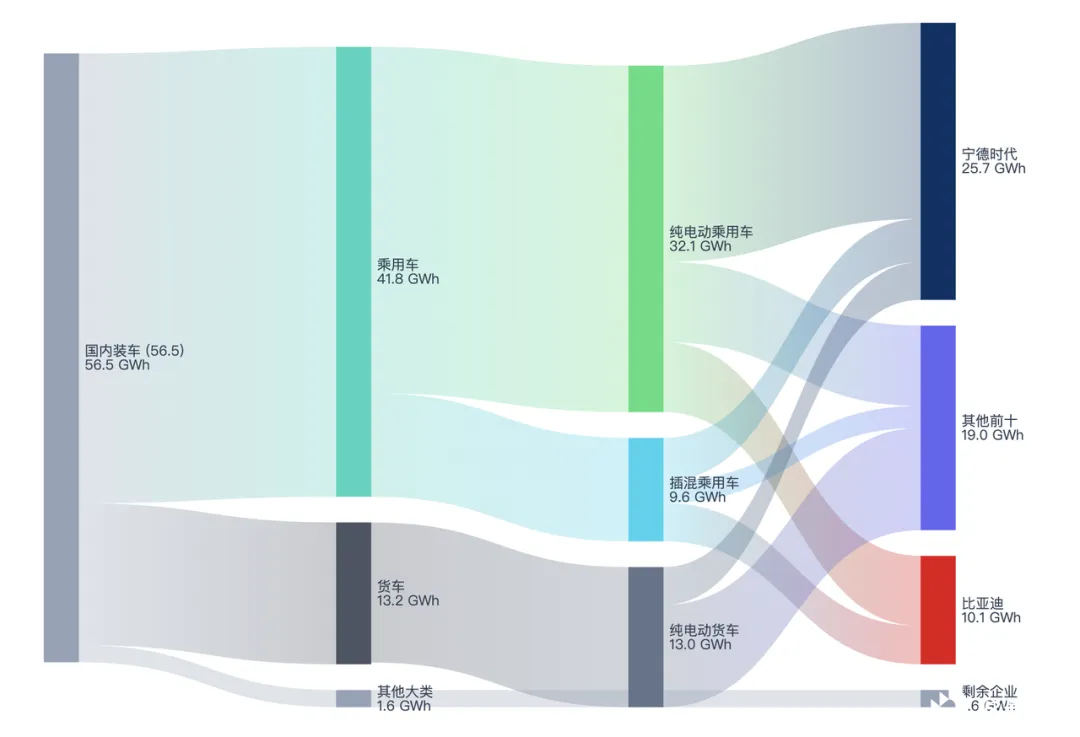
◎ 3 月国内装车量的部分三元 10.7GWh,占 19.0%,同比增长 7.3%;
◎ 磷酸铁锂 45.8GWh,占 81.0%,同比下降 1.7% ;
◎ 纯电动乘用车装车 32.1GWh,占比 56.9%,同比 - 13.0%;
◎ 插电式混合动力乘用车装车 9.6GWh,占比 17.0%,同比 - 1.2% ;
◎ 纯电动货车装车 13.0GWh,占比 23.0%,同比 + 54.2% ;
◎ 纯电动专用车装车 1.2GWh,占比 2.1%,同比 + 33.8%;
◎ 纯电动客车装车 0.4GWh,同比 - 5.4%。
一 季度的结构
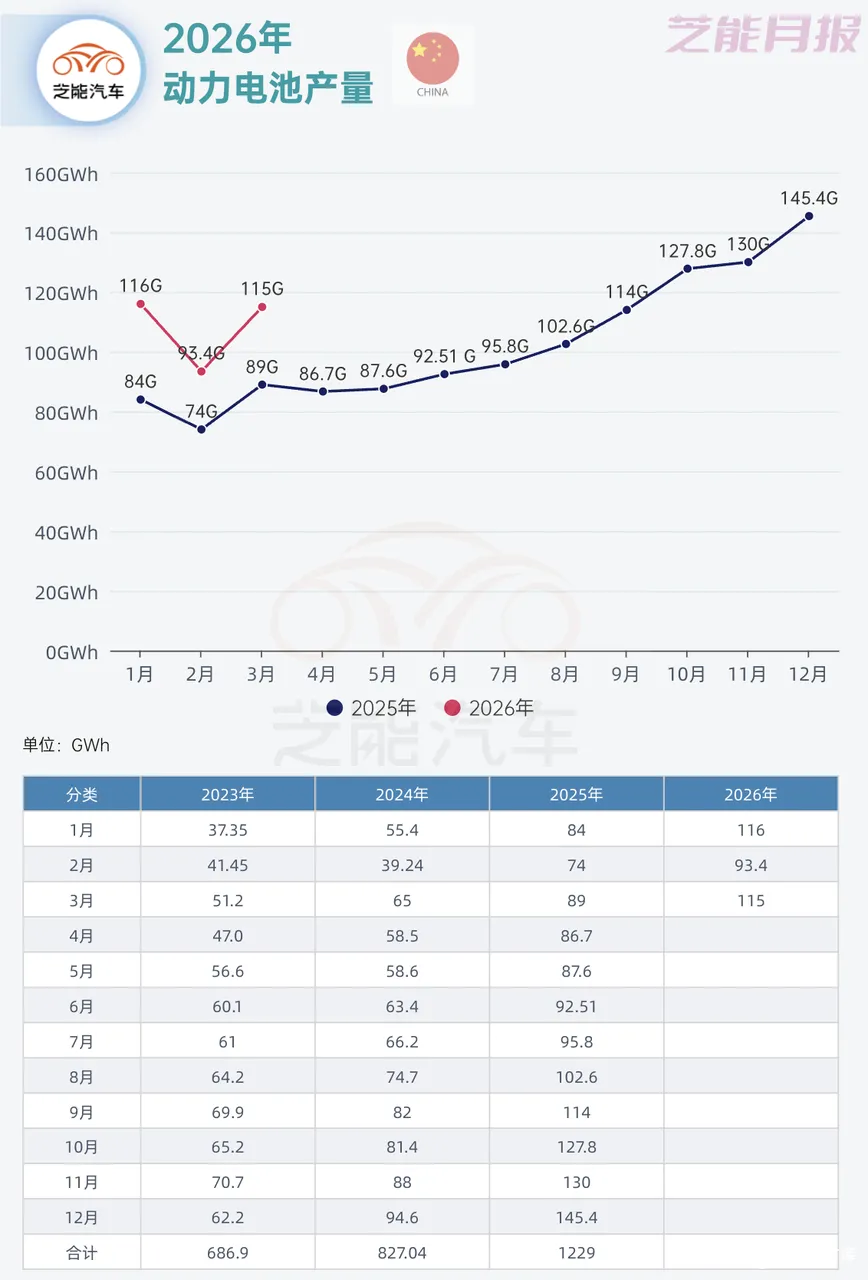
● 一季度产量 为 487.4GWh 同比增长 49.3%,
● 销量 为 437.1GWh,同比增长 52.9%。
◎ 动力电池销量为 291.9GWh,占 66.8%,同比增长 34.3%;
◎ 储能电池销量为 145.1GWh,占 33.2%,同比增长 111.8%。
● 1-3 月出口 84.1GWh,同比增长 36.7%,占比 19.3%。
◎ 动力电池累计出口为 56.8GWh,占 67.6%,同比增长 50.3%;
◎ 储能电池出口量为 27.3GWh,占 32.4%,计同比增长 15.0%。
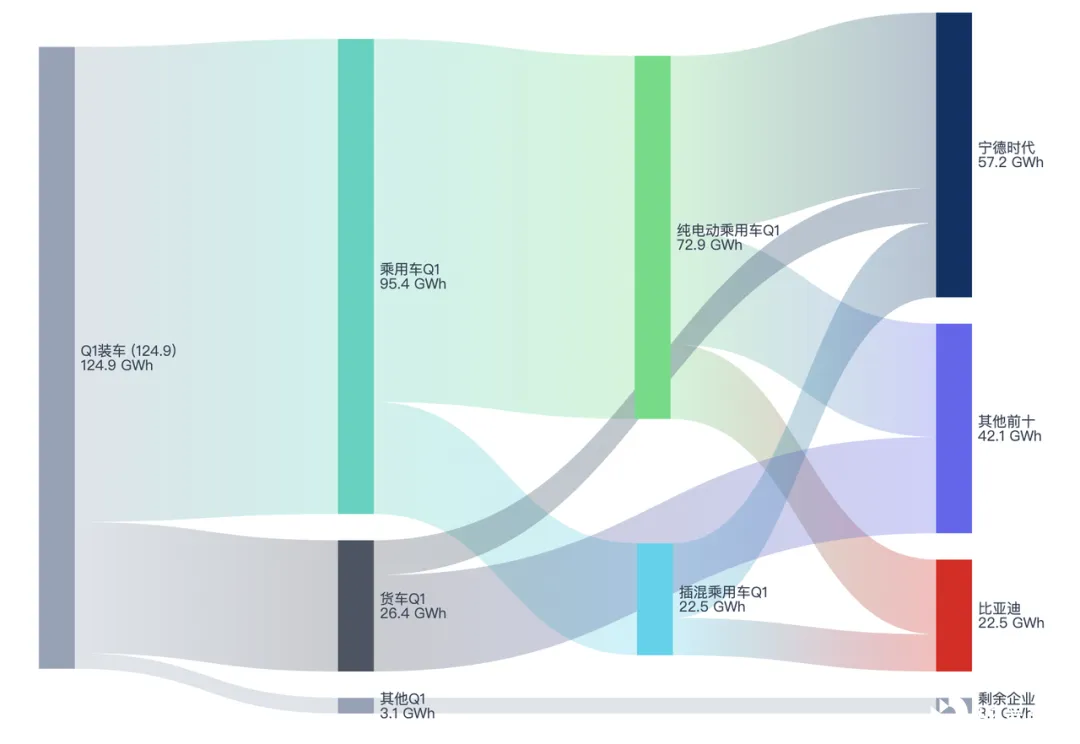
● 1-3 月,国内动力电池装车量 124.9GWh, 同比下降 4.1%。
◎ 三元电池累计装车量 25.8GWh,占总装车量 20.7%,同比增长 3.3%;
◎ 磷酸铁锂电池累计装车量 99.0GWh,占 79.3%,同比下降 5.9%。
趋势的情况
如果按照过去的眼光来看,现在的数据确实不得了,从这几个图很明显。
产量就提高了 26GWh,这些一部分出口增加了,一部分是出口整车增加了,国内的需求基本没变。
从国内市场来看,今年的电池需求量可能和去年差不多。
动力电池出口就多了 8GWh。
从供应商的维度来看
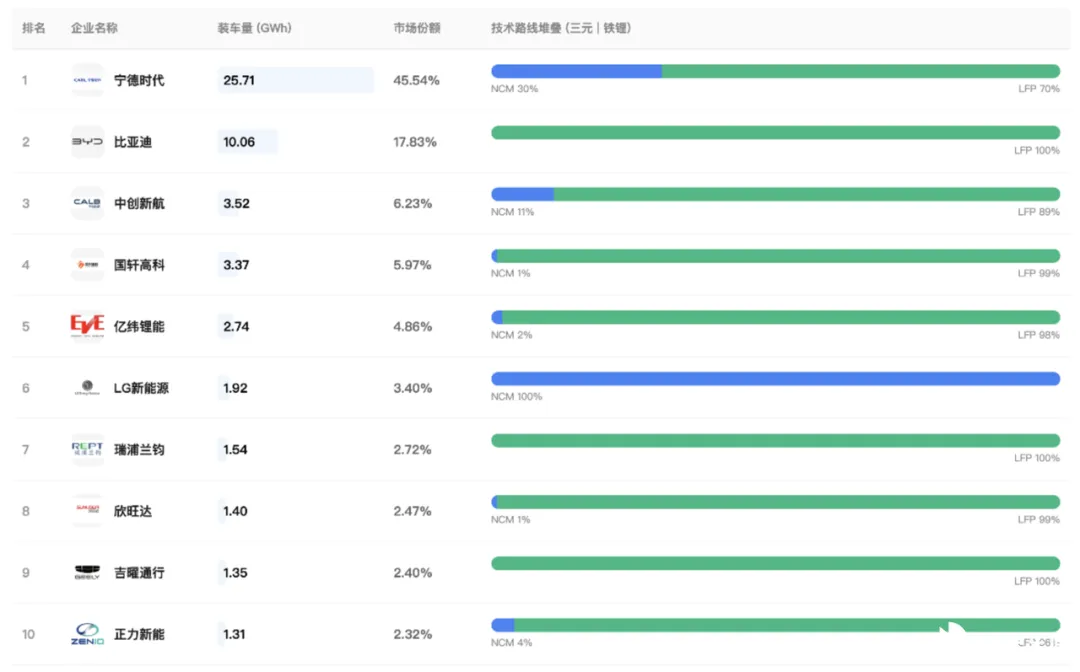
● 市场份额
◎ 宁德时代装车量 25.71GWh,市场份额 45.54%;
◎ 比亚迪 10.06GWh,占比 17.83%。
◎ 中创新航 3.52GWh (6.23%) 、国轩高科 3.37GWh (5.97%) 、亿纬锂能 2.74GWh (4.86%) 处于 5%区间上下。
◎ LG 新能源 1.92GWh (3.40%) 排名第六。
◎ 瑞浦兰钧 (1.54GWh) 、欣旺达 (1.40GWh) 、吉曜通行 (1.35GWh) 、正力新能 (1.31GWh) 均在 2%-3%区间。
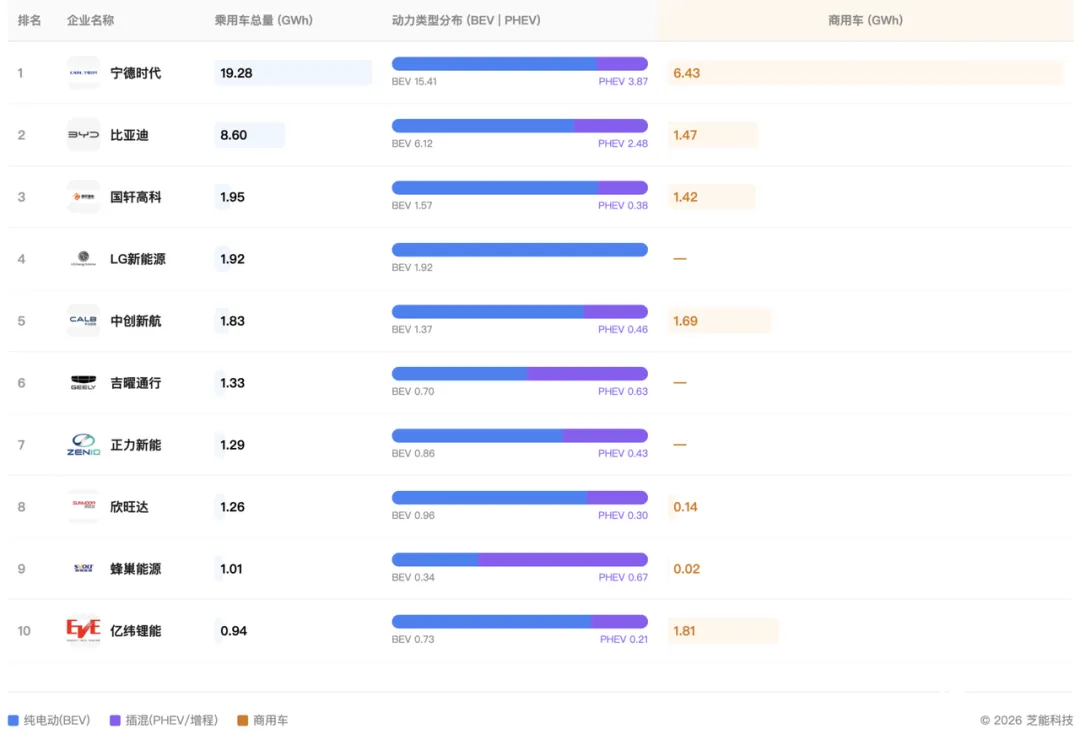
● 动力类型
◎ 宁德时代乘用车装车 19.28GWh,BEV 15.41GWh、PHEV 3.87GWh;商用车 6.43GWh。
◎ 比亚迪乘用车 8.60GWh,商用车 1.47GWh。
◎ 国轩高科、中创新航在商用车领域占比相对更高,分别达到 1.42GWh 和 1.69GWh。
◎ 蜂巢能源等企业 PHEV 占比更高。
小结
从结构、趋势再到分供应商来看,可能更完整一些。






