撰文 | 青竹
编辑|周长贤
「舱驾一体」即将迎来一位重量级选手。
在上周末的论坛上,地平线创始人兼 CEO 余凯预告了一颗「舱驾融合」智能体芯片 —— 星空,将在 4 月 22 日年度产品技术发布会上推出。
根据他有限的几句话,可以抓住「星空」的三个核心信息:
1 、一板一芯,单颗芯片 + 中央域,融合很彻底。
2 、软硬一体,符合地平线的传统打法。
3 、支持大模型本地化。
对内来说,在去年 HSD 攻坚成功之后,这颗「舱驾一体」芯片将和征程 7 一起,形成新的战略产品。
对外,地平线「软硬一体式」入局,说明「舱驾一体」来到重要节点,甚至是转折点。不像一些新闻标题说得那么单纯,如 “ 单车最高省 4000” 。
而论坛上,余凯身后一闪而过的一页 PPT ,则揭示了地平线的一盘大棋。
拐点:数字 AI+ 物理 AI= 走向 AGI
过去两年,智驾赛跑白热化到工程师睡不着,但「舱驾一体」风头一般,直到今年才找到新发力点。
两年前,跟车企讨论「舱驾一体」,他们考虑的商业逻辑主要是省成本。
所以,就产生了一个看似矛盾的现象:
最先上车「舱驾一体」的反而是经济车型,尤其是「一板一芯」的单芯方案,在中低端车上最先推进。算力有限,功能基础,降本有效。
道理并不复杂。彼时,单独的智驾芯片和方案,都在几个月就推倒一次的疯狂优化中,怎么可能有好用的舱驾一体芯片。
也正是这个市场空白,才让拥有座舱芯片统治力的高通,有了机会。
2025 年 10 月,极狐阿尔法 T5 首搭高通骁龙 8775 「舱驾一体」的「单芯片」方案, AI 算力为 144 TOPS(稀疏)。 智驾和座舱分别来自卓驭和智联天下。是一款 10 万级产品。
一方面,这样的方案,性能远远不如顶配座舱 + 顶配智驾的双芯组合,淡化「舱驾一体」概念光环。
另一方面,寄予厚望的高通和英伟达两大巨头双向奔赴「舱驾一体」,也没有带来惊喜。
高通好歹「农村包围城市」从低端突围,去年已经量产了 8775 方案,具备一定性价比和量产经验。今年,搭载其双 8797 的零跑旗舰 D19 在 4 月上市,单颗 AI 算力 640 TOPS (稀疏) 。
英伟达那边的 Thor ,则是广为人知的跳票、阉割加管制。去年原计划上车的案例, Thor 都是智驾专用,计划中的「舱驾一体」车型,座舱无不继续搭载 8295 。
今年会不会有 Thor 舱驾一体真正落地,完全看情况。
总之,「舱驾一体」的前传并不怎么激动人心,但时间来到「智能体」爆火的 2026 年,一切都变了。
因为,当智能车欲抢「物理 AI 第一入口」时,省成本已经次要了。新的战场如同余凯 PPT 里的那个名词: AI Car ,一个数字 AI+ 物理 AI 的智能体。
或者说,只有舱驾融合,车才真正拥有一颗 “ 全能 ” 大脑,才能真正迈向 AGI 。
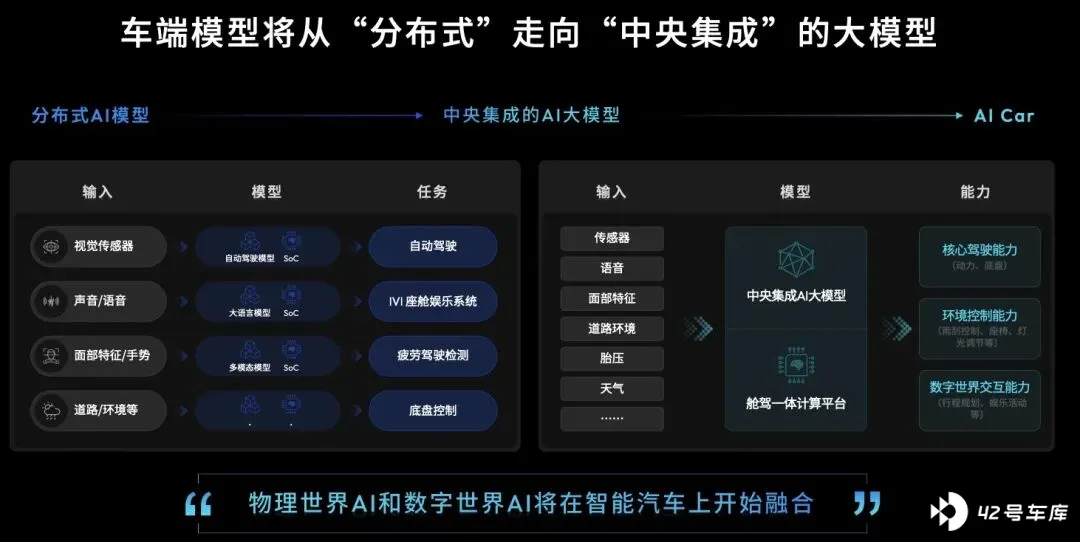
为什么?
从理论源头,人类智能的高级功能只有中央处理 + 分区 (人脑) ,不是域控体系。而且现代医学证明,人脑的分区具有相当程度的动态性。
从物理层面,舱驾同芯,数据链路从毫秒级压缩至微秒级。这个速度的质变,在 L2 阶段也许可以将就,但在 L3 和 L4 阶段,会越来越关键。
智能体层面,当承接人类的需求越来越复杂化,需要数次调用座舱域和智驾域的能力,数据如要来回的穿梭物理层和协议,深度协同任务会变笨拙。
所以,真正 “ 零延迟 ” 体验,在功能层面无法解决。
两颗芯片之间永远存在不可跨越的物理鸿沟,而一颗芯片内部,只有逻辑上的边界。类似大脑分区。
所以, 余凯断言: “ 车也一定会走向中央计算。 ”
他还说, “2026 年,是智能汽车迈向智能体的关键拐点。 ”
为什么是 2026 年?
前文提过, 2 年前,整个行业连智驾都没做明白,而现在,多家头部智能驾驶方案已经实现了事实上的 L3 。
以地平线为例,过去几年,征程系列走过了整整六代。不早不晚刚刚好的是, 去年 地平线在自家征程 6P 上跑通了端到端的 HSD ,还得到超预期的定点量,打通了高阶智驾的硬件和软件。
地平线做智舱,也并不是从零开始。地平线最早的量产落地,恰恰始于智能座舱。
2019 年,地平线与理想合作,其征程 2 芯片 支持了理想 ONE “ 车载多音区交互技术 ” ,实现全车多路拾音、人声定位、降噪、回声消除和语音唤醒。
从行业上来讲, 2026 年城区 NOA 加速普及,物理 AI 和世界模型已经成为头部智驾的共识。
智驾软件层达到了前所未有的高度,座舱侧的 Agent 化也让数字 AI 具备了行动能力。一些车企甚至已经开始着手软件层的融合。
当智驾和座舱都各自完成了从 “ 能用 ” 到 “ 好用 ” 的跨越时,把它们融合到一颗芯片上,就变得水到渠成。
那颗芯片不再叫舱驾一体芯片,而是「智能体芯片」。
一颗智能体芯片
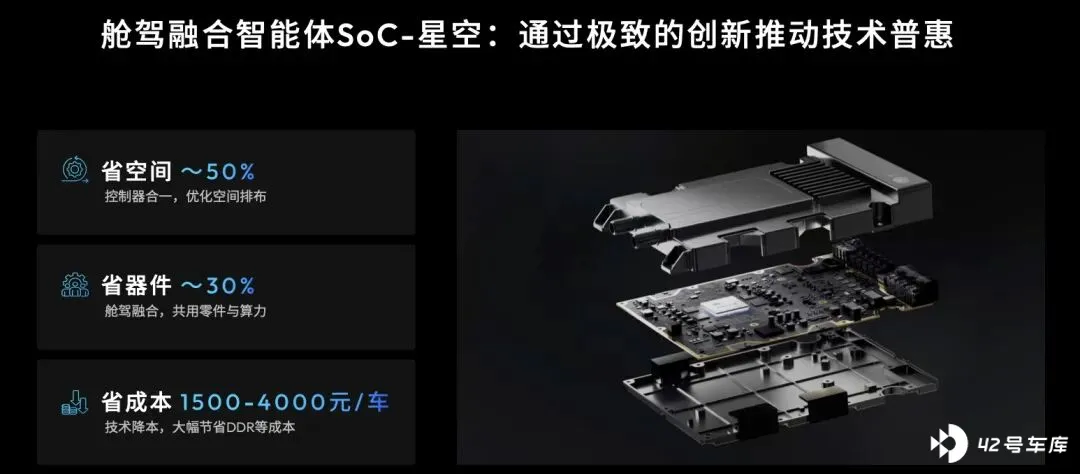
余凯的 PPT 列出一组数据:
控制器合一,优化排布,省空间约 50% ;
共用零件和算力,省器件约 30% ;
大幅节省 DDR 成本,省成本 1500-4000 元 / 车。
这是当下肉眼可见的优势,在内存和原材料涨价的当下,确实有吸引力。
将两个复杂的芯片和两个域控制器、两个盒子、两套元器件,深度整合有多难,看看英伟达和高通的成果就知道。
除了优化空间和技术降本,星空系列的核心优势更在于,智能体全面演化。
将车端 AI 从分散的分布式模型,升级为中央集成大模型,以一颗核心芯片的算力,统管驾驶、座舱、全车控制等全场景,将物理世界和数字世界的 AI 真正融合在一起。
余凯表示,「 星空」 智能体芯片的 CPU 、 GPU 、 BPU, 均非常适合运行类似小龙虾智能体的 OS ,会推动新一代车载 OS 的发展。
车端模型从分布到中央集成,还意味着基座智能更强、能力调用更全更快, Skill 创新更快,和更个性化的交互能力。
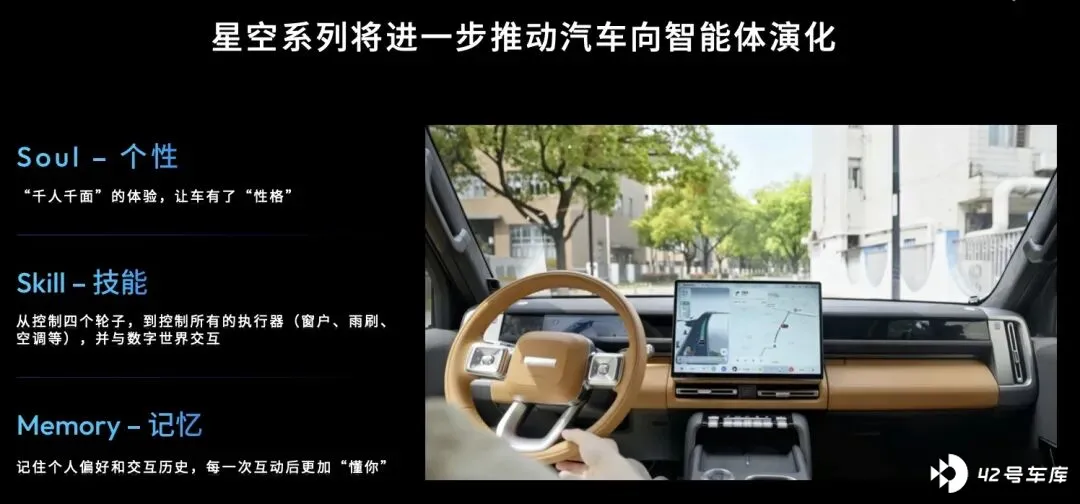
从表层表现为:个性( Soul )、技能( Skill )、记忆( Memory )三大核心能力。
具体而言,它能精准记住用户的用车习惯;主动去懂用户需求;在长时序任务中 “ 眼里有活 ” ,提供真正主动式、伴随式服务。
那对于地平线整个战略升级、技术升级、产品升级意味着什么?
软硬一体 + 舱驾一体,从车的智能象限来看,横向覆盖自动驾驶到座舱,纵向涵盖芯片到软件,地平线已成为四大象限全覆盖的玩家。
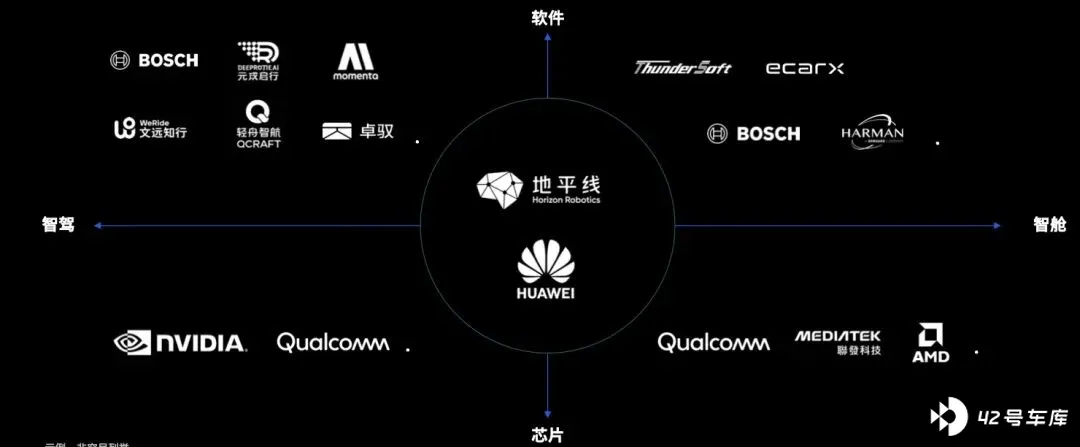
虽然,当今所有车企都会试图用物理 AI 和智能体重写身份,但是有没有动真格,还得看技术路线,看产品(尤其硬件),看组织架构。
产品的战略变革,需要组织结构匹配。余凯建议,车企组织架构应该往中央计算架构发展,不区分座舱跟智驾。目前,蔚小理已经有所动作。
考虑到地平线庞大的客户名单,余凯的建议也将有利于星空智能体芯片快速上车,减少跟主机厂跨部门沟通的成本。
结语
大家回想一下今年爆火的 Open Claw 是怎么产生的?
广为流传的版本是: “ 极客 Peter Steinberger 周末手搓的小玩具 ” 。
这个视角很有戏剧性,却忽视了问题的关键:为什么是现在?以前没有周末吗?
当然不是。
Open Claw 的诞生,来自过去两年底层大模型能力的狂飙,能力起来了,才有了这个灵机一动的 “ 周末手搓 ” 。
当 AI 继续发展,接下来,这样的时刻还会有。
就在本周, Michael Burry 在社交媒体发文称, “Anthropic 正在抢走 Palantir 的午餐 ” 。
不管是否危言耸听,跟 AI Car 可以共通的逻辑是,底层能力越强大,越会向上整合,链路和体系的结构会越简单高效。
所以,即使此时的「舱驾一体」还不是量产的性能最优,也到了该布局的时刻。
至于落地产品层面,是一口气捅破天,还是按照商业逻辑徐徐图之?
笔者个人猜测更可能像征程 6 那样体系作战。正确答案,将在 4 月 22 日地平线年度产品技术发布会揭晓。