


作者:朱玉龙
站在 2026 年的 5 月,中国新能源汽车产业似乎变得不一样了,仿佛刚刚经历了一场漫长、喧嚣且极具迷惑性的青春期。
在过去的十年里,我们习惯了新能源拥有近乎奇迹的增长节奏。
2020 年,渗透率还徘徊在不足 6%的微光里;转眼到了 2025 年已然逼近了 50%的半壁江山;而到了 2026 年 4 月,随着油价突然暴涨,油车在 4 月销售遇到非常大的阻力,新能源渗透率可能会跨过了 60%的历史性红利线。
与之相伴的,是车价每季度都在跳水。
现在中国消费者的心智中,形成了思想钢印:电车是早买早享受,享受的代价是「落地就跌几万」。就像是智能手机一样,每年都在往下跌,只要你愿意等,更强的性能和更低的价格总会在下个路口等你。
这种「持续跳水」的幻梦,让我们产生了一种科技乐观主义的错觉。
现在 2026 年随着碳酸锂价格反攻、内存价格带着部分芯片涨价,已经推动了部分车价往上调,虽然没有普涨但是开始慢慢砸碎了这种舒适感。
碳酸锂从 2025 年底约 6 万元/吨的冰点,在短短半年内狂飙 200%,冲向 18 万至 20 万元的剧烈震荡区时,会带动电池成本快速提升。
我们会在接下来的几个月里才猛然惊醒, 中国电车「低价时代」的曲线,在我们的注视下,缓缓落幕了。
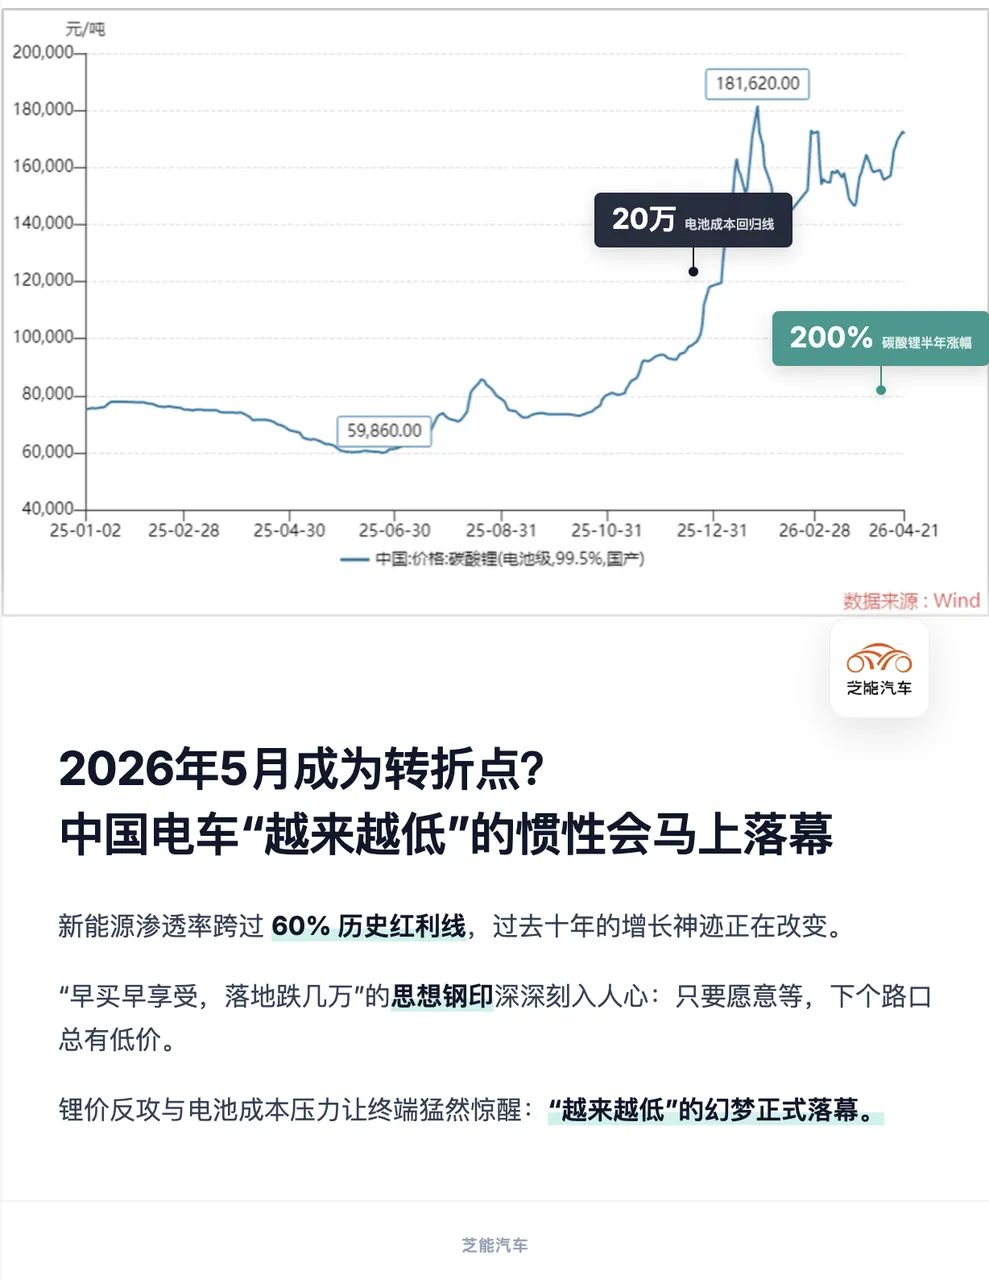
购置税从全免转为减半,我们在今年一季度已经能看到威力了。
错位的回响:一场「不合时宜」的暴涨
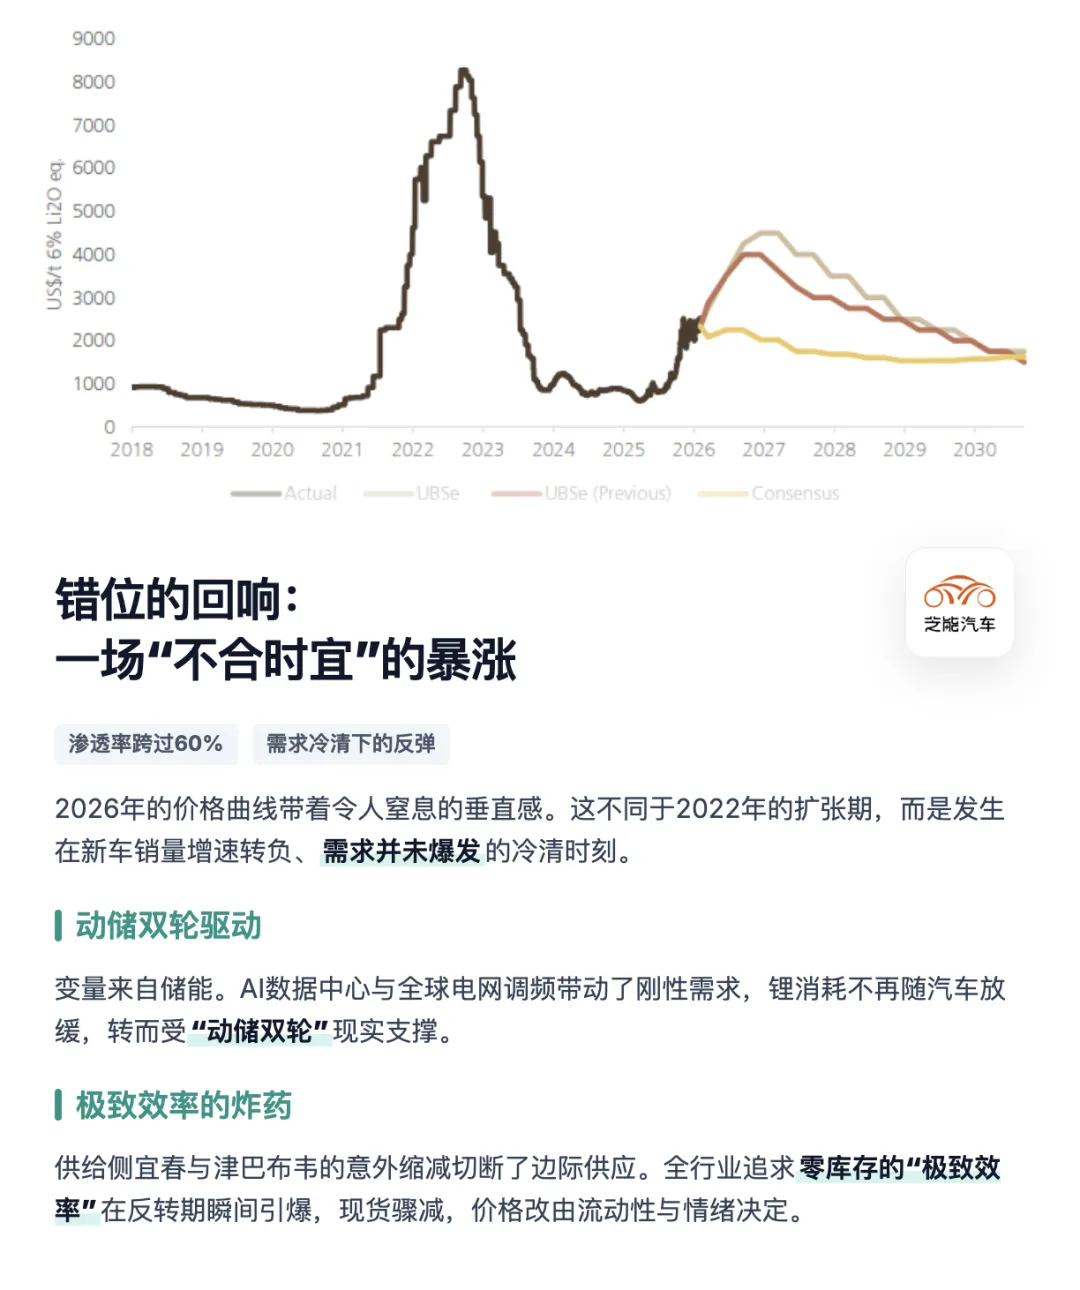
很多人至今仍在困惑,2026 年的这一波涨价,是不是 2022 年那场疯狂锂价的重演?
如果你只看价格曲线的坡度,它们确实神似,都带着某种令人窒息的垂直感。但这里还是有很大的区别的,从外部环境和需求角度。
2022 年的疯狂,是建立在「大江大河」式的扩张之上的。那一年,动力电池的需求推动电池企业的扩张,电池产业链的扩张,是对整个预期的良好建立。 2022 年的涨价,是电池发展期成长的烦恼。
2026 年的碳酸锂价格暴涨的故事,发生在一个略显疲惫的背景下。新能源汽车 4 月渗透率破 60%的背后,后续国内新增需求正在减少的,2026 年以来,新能源汽车月度销量增速已经转负。
在这样一个需求并未爆发、甚至略显冷清的时刻,锂价为什么能涨?这恰恰是这一轮周期最反常、也最令人生畏的地方。
先看动力电池,2026 年动力电池还在增长,一方面考虑是电池出口特别是欧洲电动汽车的增长拉动,还有就是电动汽车出口的暴涨。
需求的真正的变量,来自储能。
2026 年,海外储能需求在 AI 数据中心、电网调频与能源套利的驱动下持续放量,对碳酸锂的消耗更加直接,也更加刚性。这使得锂需求并没有随着汽车放缓而同步回落,而是从「动力驱动」转向「动储双轮驱动」。
正是这种结构性的替代,让本轮锂价上涨具备了现实支撑,特别是国家电网对于国内 4 万亿的投资,要把储能的需求变成持续性的需求。
当然,国内和国际的锂资源供给也带来了「供给错位」:
宜春的云母提锂因为环保合规和证照到期,突然间切断了近 10%的边际供给;海外如津巴布韦的政策调整,油价提升导致澳洲碳酸锂矿区的运输瓶颈,让远水的解不了近渴。
那些在两年前被寄予厚望的海外增量项目,由于 2025 年较低的价格,在 2026 年并没有如约而至。
当然我们自己把护城河拆掉了,在锂价跌跌不休的过程中,全行业形成了一种「心理公约数」: 上游惜售,下游则追求极致的零库存。
电池厂和整车厂为了不被高价库存套牢,将库存周期普遍压缩到了一个月甚至两周以内。
这种「极致效率」在晴天时是优势,但在风雨欲来的反转期,却成了瞬间引爆的炸药。
当市场上「可以随时成交的现货」由于供给侧的微震而骤减时,价格就不再由储量决定,而是 由流动性决定 ,在资金和情绪的顺势一推下,锂的价格快速提升也确实是一个很重要的因素。
马上要增加的成本,越来越真实的增加
如果锂价是唯一的变量,行业或许还能靠着规模效应咬牙撑过去。但 2026 年的残酷之处在于, 成本的硬约束是多维度叠加的,从石油衍生的各种材料还有芯片。
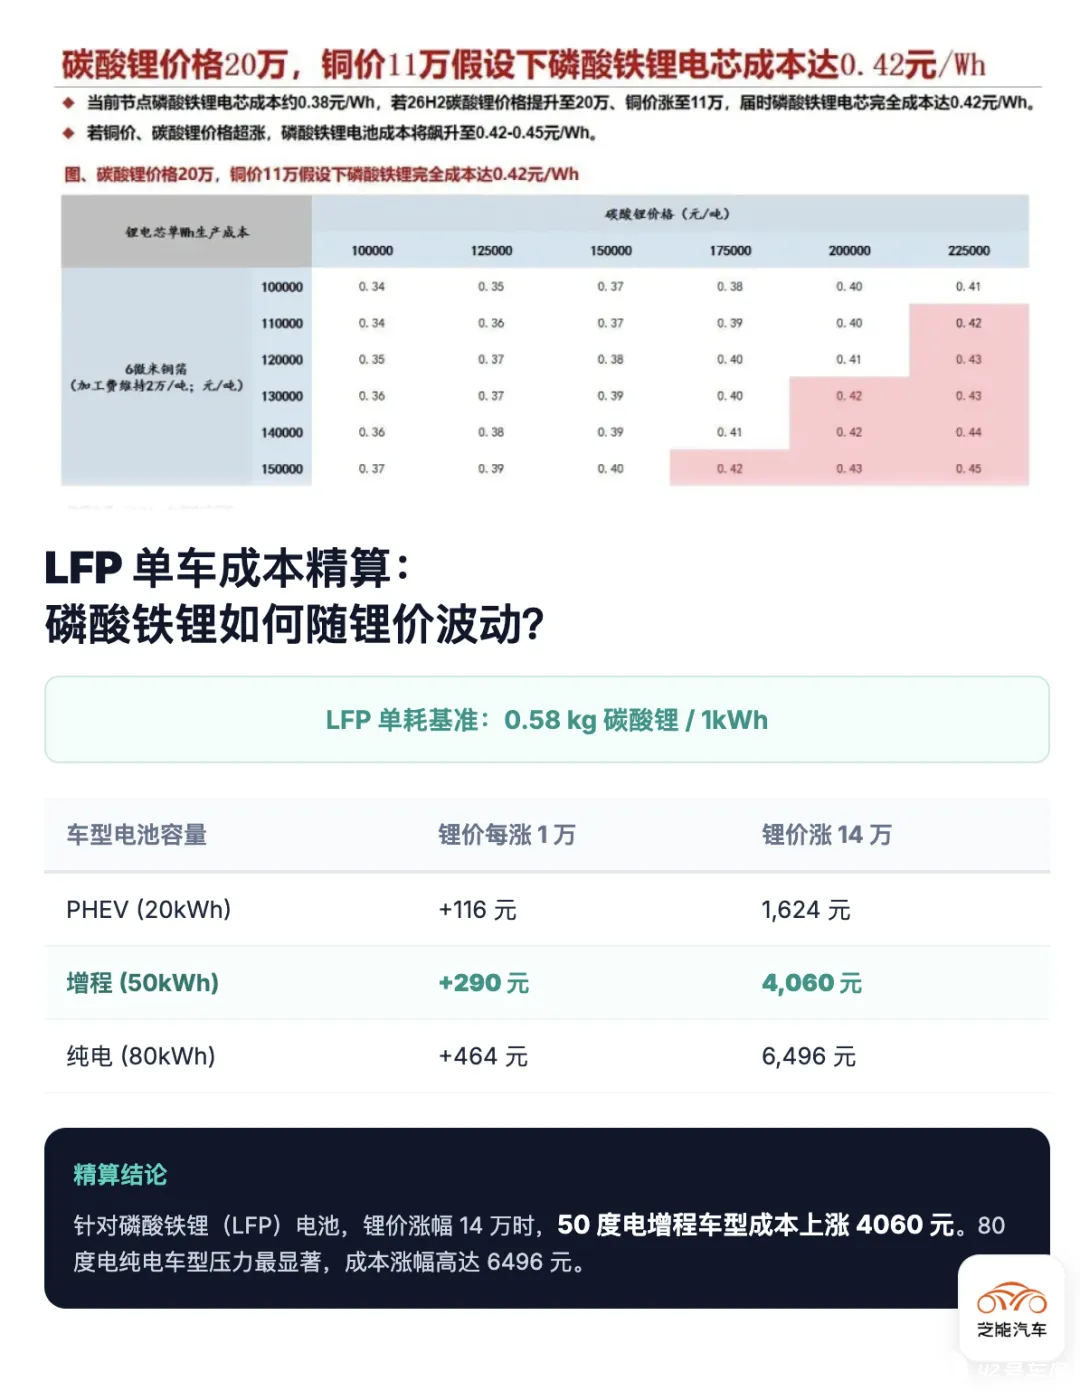
我们要算一笔细账。
在我们过往的估算,碳酸锂每上涨一万元,单车成本就要上浮 250 到 300 元。从 6 万到 20 万的跳跃,PHEV、EREV、BEV 的单车成本直接凭空增加了约 1600、4000 和 6500 元。
对于目前中国的利润薄如蝉翼的新能源汽车产品来说,这成本的波动,已经很难吸收了。
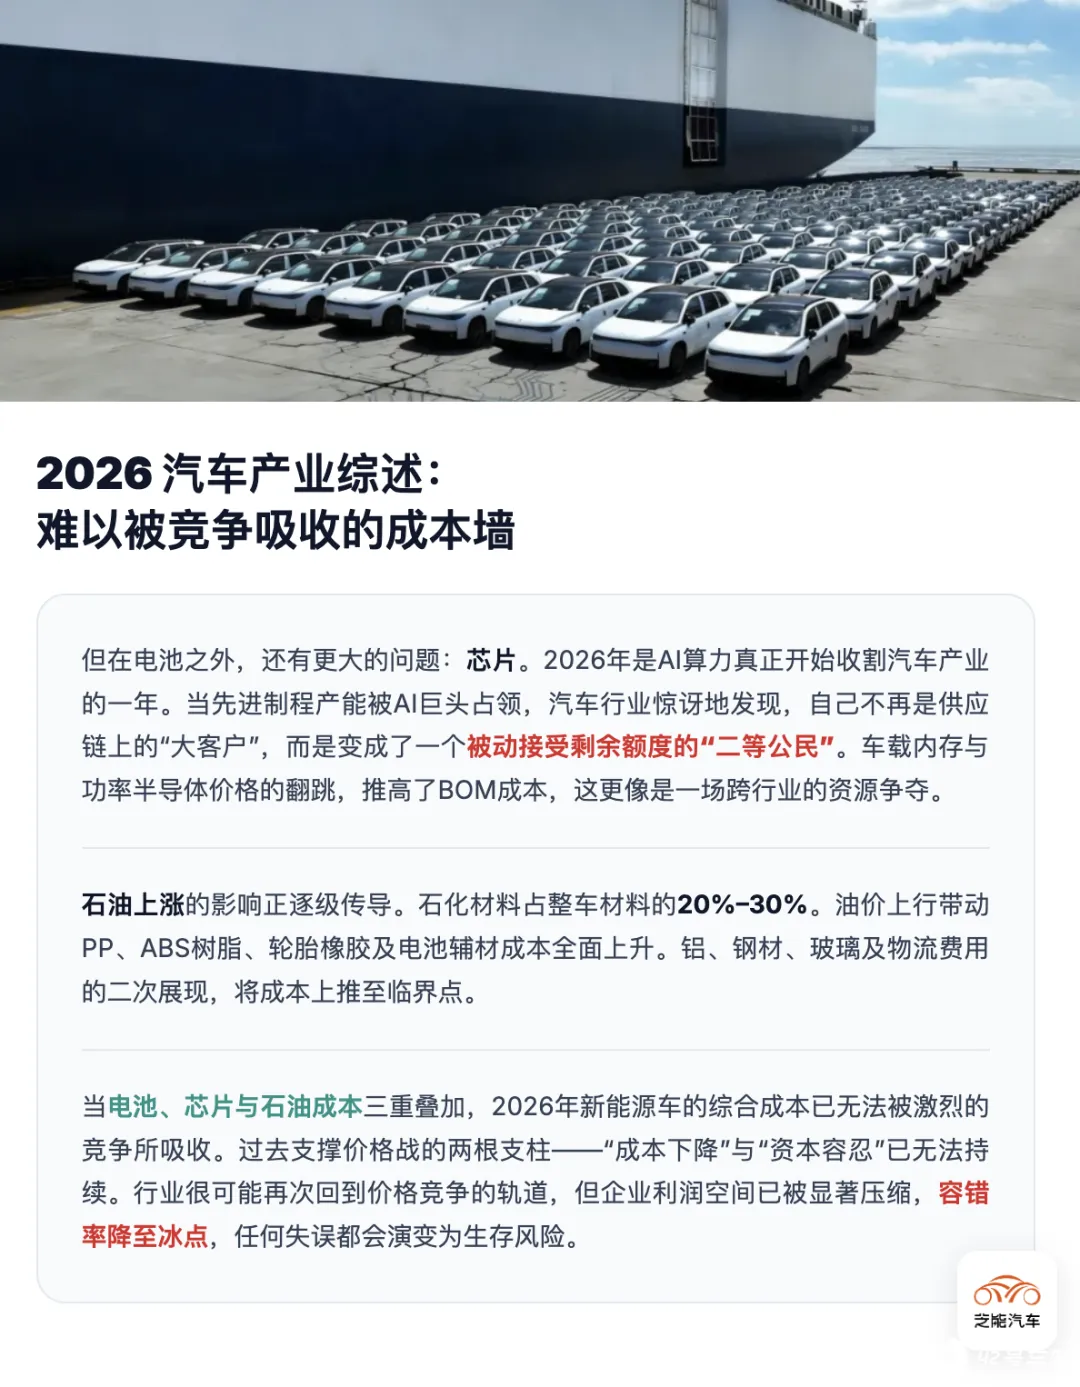
但在电池之外,还有更大的问题,芯片。
2026 年是 AI 算力真正开始收割汽车产业的一年。
当先进制程产能被数据中心和人工智能巨头大量侵占,汽车行业惊讶地发现,自己不再是供应链上的「大客户」,而是变成了一个被动接受剩余额度的「二等公民」。
在智能座舱和辅助驾驶使用的车载内存存价格的翻跳,推高了 BOM 成本,更像是一场跨行业的资源争夺。
而后续在功率半导体领域的涨价,也是 AI 领域带动电源的需求,使得中国汽车行业的芯片采购成本在往上涨。
石油上涨对汽车行业的影响,是沿着原材料—零部件—整车制造—物流—终端使用逐级传导的一次系统性成本抬升。
石化材料,例如塑料、橡胶、涂料等直接来自原油,约占整车材料的 20%–30%。油价上行时,PP、ABS 等树脂价格可翻倍,轮胎橡胶上涨 15%–30%,带来单车数百元成本增加。 新能源车因轻量化和塑料用量更高,受影响更明显。
电池电解液溶剂、隔膜 (PP/PE) 以及负极材料,都与石化体系相关;油价上涨会推高电池辅材成本。铝等轻量化金属受能源价格驱动上涨,钢材、玻璃、芯片等虽非直接石油产品,但其生产能耗与运输成本随油价上行而增加,叠加物流费用上涨,这些成本的增加在后面马上回展现出来。
当电池、芯片和再加上石油上涨带来多样的成本的变动叠在一起,你会发现 2026 年,新能源车的单车综合成本上行,已经没办法被激烈的竞争所吸收了。
过去支撑价格战的两根支柱,「成本持续下降」和「资本容忍亏损」,已经没办法持续下去了。
这种由成本驱动的价格体系,配合需求的削弱,可能会波动,中国汽车产业现在努力把出口作为稳定器,但是成本和量的博弈是不断进行的。
行业很可能再次回到价格竞争的轨道,但与过去不同的是,企业的利润空间已经被显著压缩,容错率更低,任何一次判断失误,都会被放大为生存风险。
定价权的易手:从「竞争」到「生存」
当成本不再是下行的斜坡,价格战就失去了它的物理基础,我们马上要看到以价换量逻辑的失败。
在过去,定价是一种武器。 谁更激进,谁就能抢占份额,谁就能通过规模效应反向逼迫供应链降本。那是一个看谁更敢亏钱的时代。
但现在,定价变成了一个边界。 「亏本交朋友」,从车企自身,到监管层都不愿意。
2026 年,部分品牌开始对部分产品上调指导价,更多品牌则选择了「温水煮青蛙」式的策略收缩,悄悄砍掉了去年亏钱赚吆喝的低配车型。
2026 年汽车行业是矛盾的,大家都意识到要从「规模优先」向「利润优先」的模式转换,但是国内的需求变化太快,使得出口成为一个缓冲,降本到了极限以后,不再有效果,如果明着亏实实在在地在流血,摊薄了多少固定资产也没意义。
所以对于消费者来说,你想要做「等等党」,前提是你真的不需要那么急迫的换车,新能源汽车的技术进步理应兑现为价格下降。但现在的中国汽车产业开始回归到重资源、重制造的工业实体。
当物理边界 (资源) 和分配优先权 (算力) 开始施加压力时,被大宗商品的通胀吞噬殆尽。
当然中国车企为了生存,也在努力挣扎,一种新的平衡正在达成:价格不再随时间线性下降,而是围绕着成本红线,在剧烈的波动中寻找新的支撑点。
小结
2026 年的新能源汽车的价格反弹,是中国汽车产业发展的成人礼,真正经历危机,会让车企看到自己真的没办法持续下去,才会推动中国汽车产业去关停并转。
这种残酷会逼迫着每一个参与者脱掉「可以混」的外衣,审视自己作为规模制造业的竞争逻辑。智能电动汽车虽然科技含量很高,但也是一门必须敬畏资源约束、敬畏需求周期波动的古老生意。
「越等越便宜」的时代马上要结束了,剩下的,是一场关于中国车企在资源、效率与生存能力的博弈 。





