

作者:朱玉龙
电池行业继续和新能源汽车行业走出差异化的趋势。
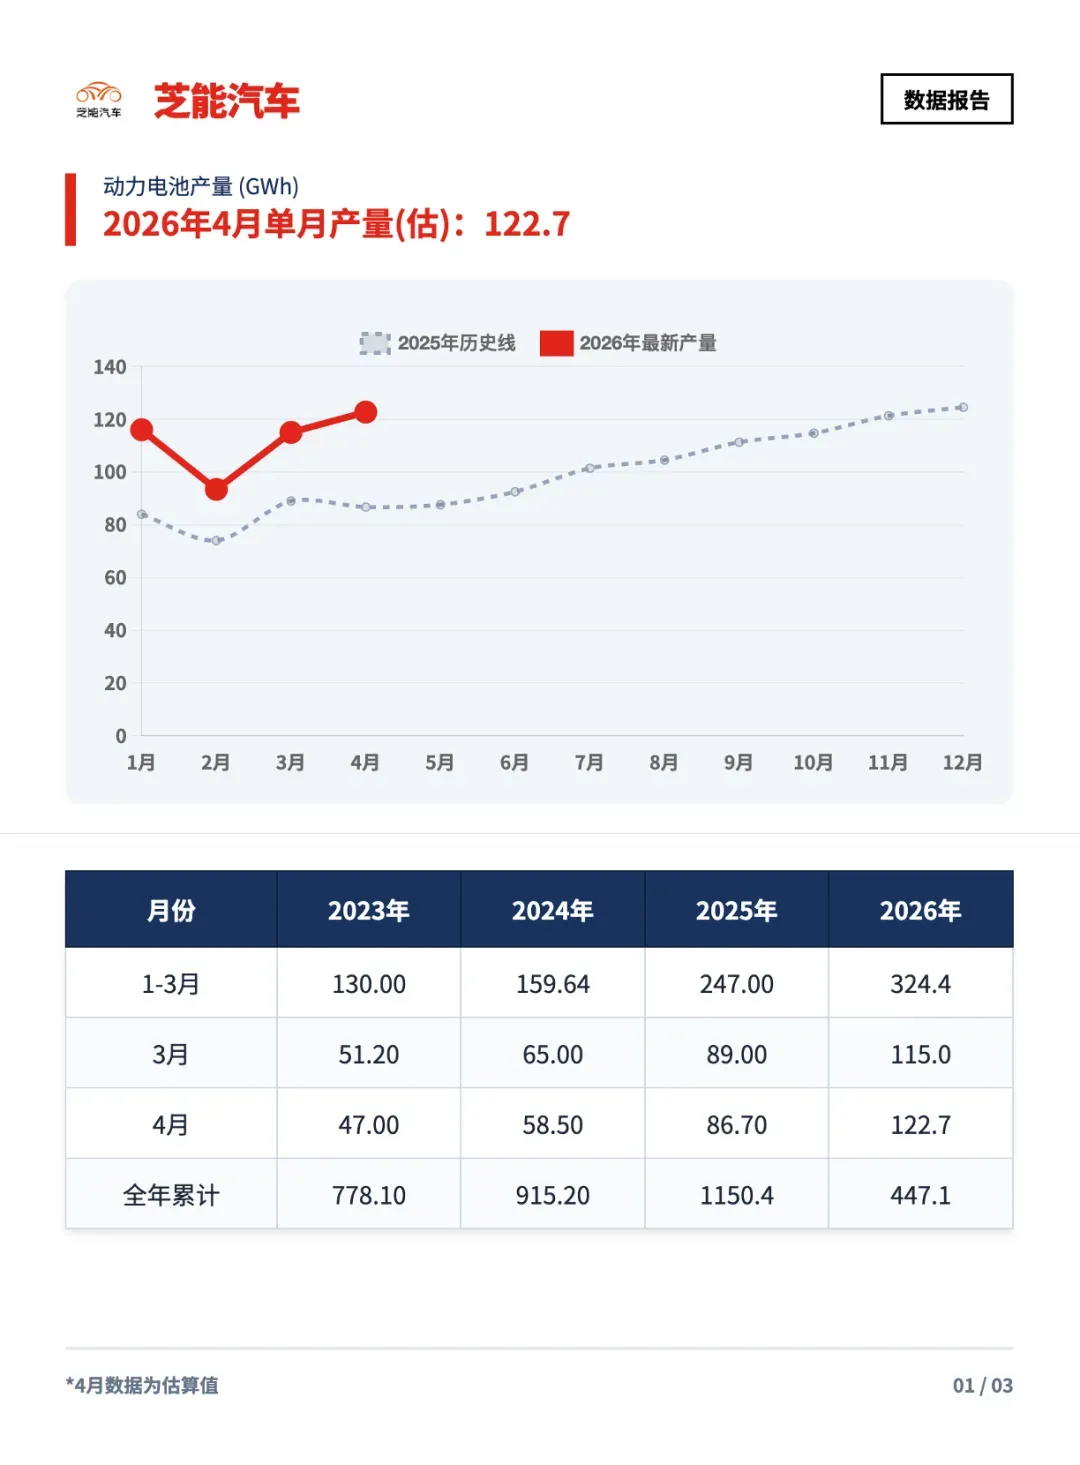
● 4 月动力和储能电池合计产量 为 183.9GWh,环比增长 3.5%,同比增长 55.6%。
如果按照销售量的拆分,预估动力电池的产量继续保持高增长 122.7GWh,比去年增加了 36GWh。
● 4 月动力和储能电池销量 为 164.2GWh,环比下降 6.2%,同比增长 39.0%。
◎ 动力电池销量为 108.9GWh,占总销量 66.4%,同比增长 25.8%;
◎ 储能电池销量为 55.2GWh,占总销量 33.6%,同比增长 75.5%。
这里动力电池的产量-销量产生了一定的差额。
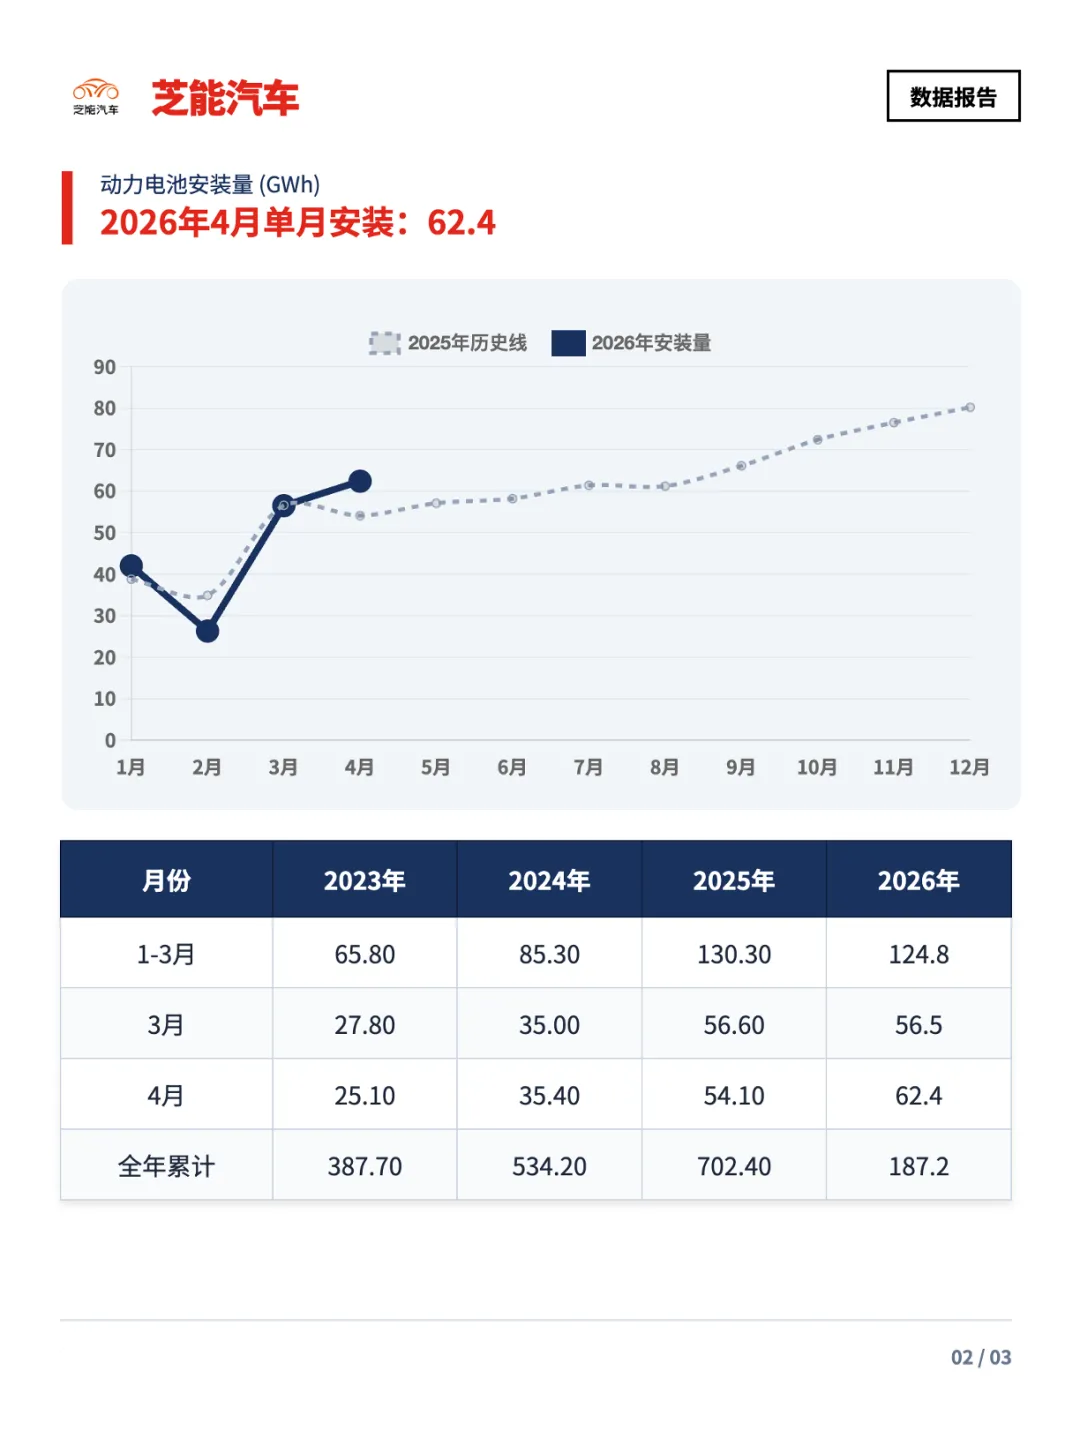
● 国内装车量的口径,4 月电池装车量 62.4GWh,同比增长 15.2%,这个数据总算是比去年要更高一些。
随着油车的萎缩,纯电在国内的销量恢复到很坚挺的状态。
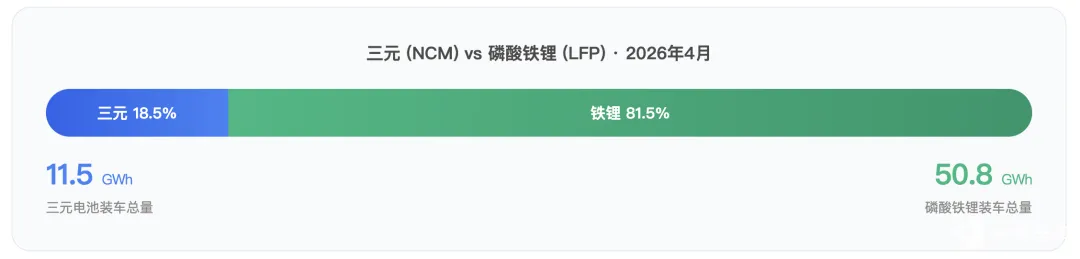
◎ 其中三元电池装车量 11.5GWh,占总装车量 18.5%,同比增长 24.2%;
◎ 磷酸铁锂电池装车量 50.8GWh,占总装车量 81.5%,同比增长 13.4%
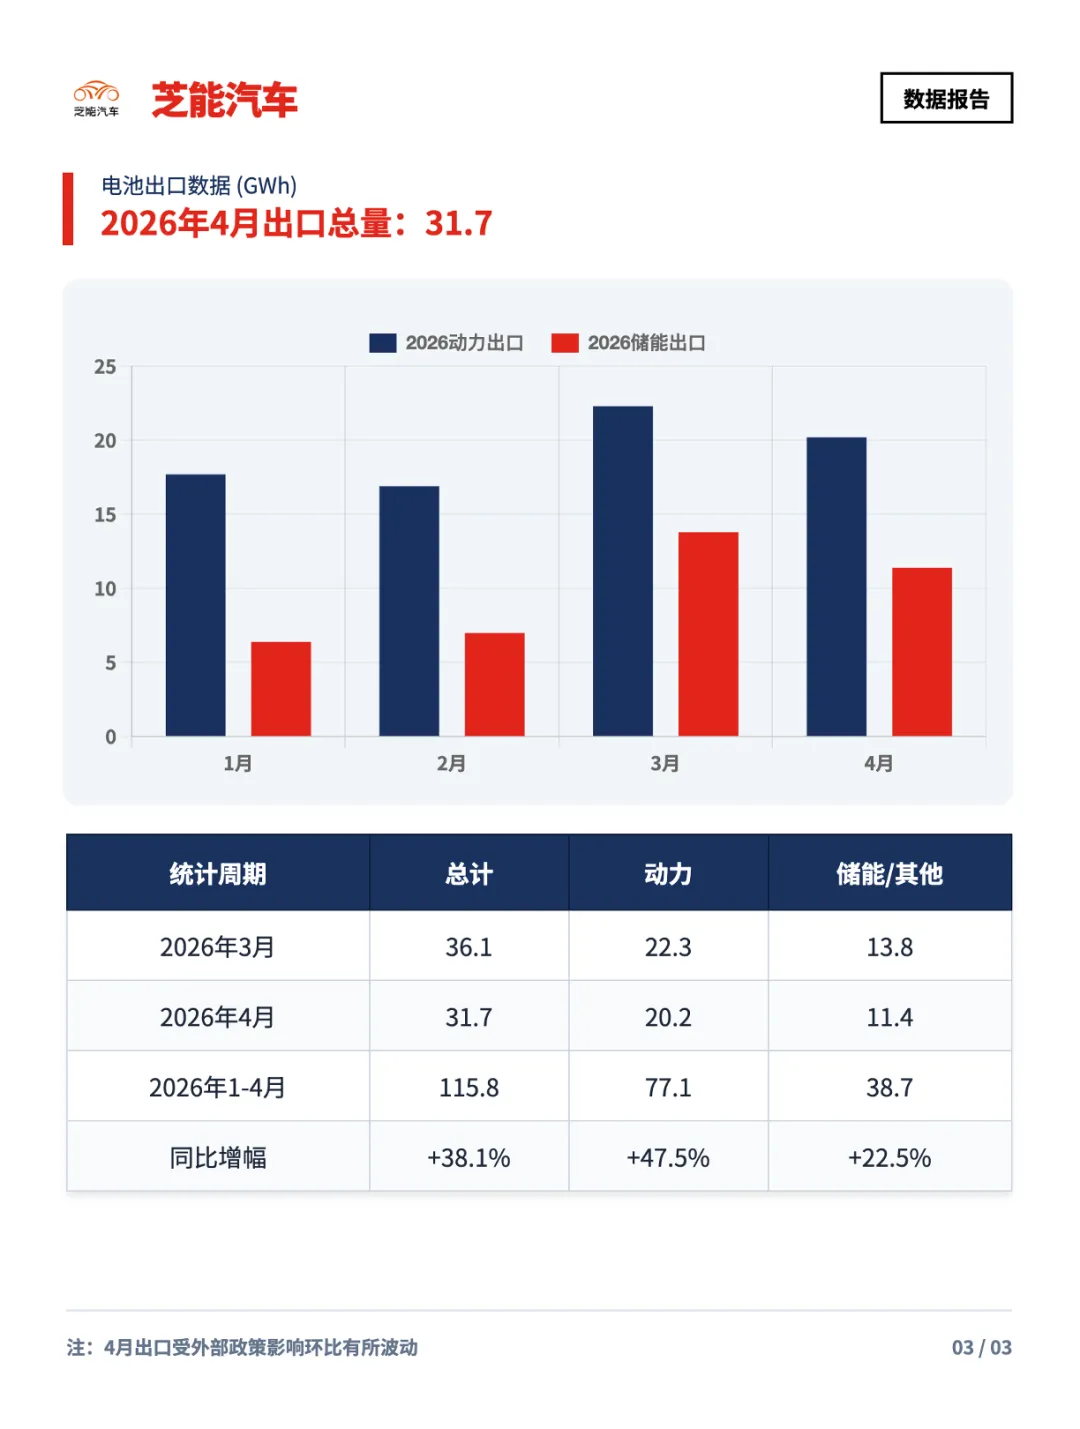
● 4 月动力和储能电池合计出口 31.7GWh,环比下降 12.3%,同比增长 42.0%,占当月销量 19.3%。
◎ 动力电池出口量为 20.2GWh,占总出口量 63.9%,同比增长 40.1%;欧洲的需求持续增长,不过目前来看,可能短期 20GWh 就是一个高点了。
◎ 储能电池出口量为 11.4GWh,占总出口量 36.1%,同比增 长 45.4%。
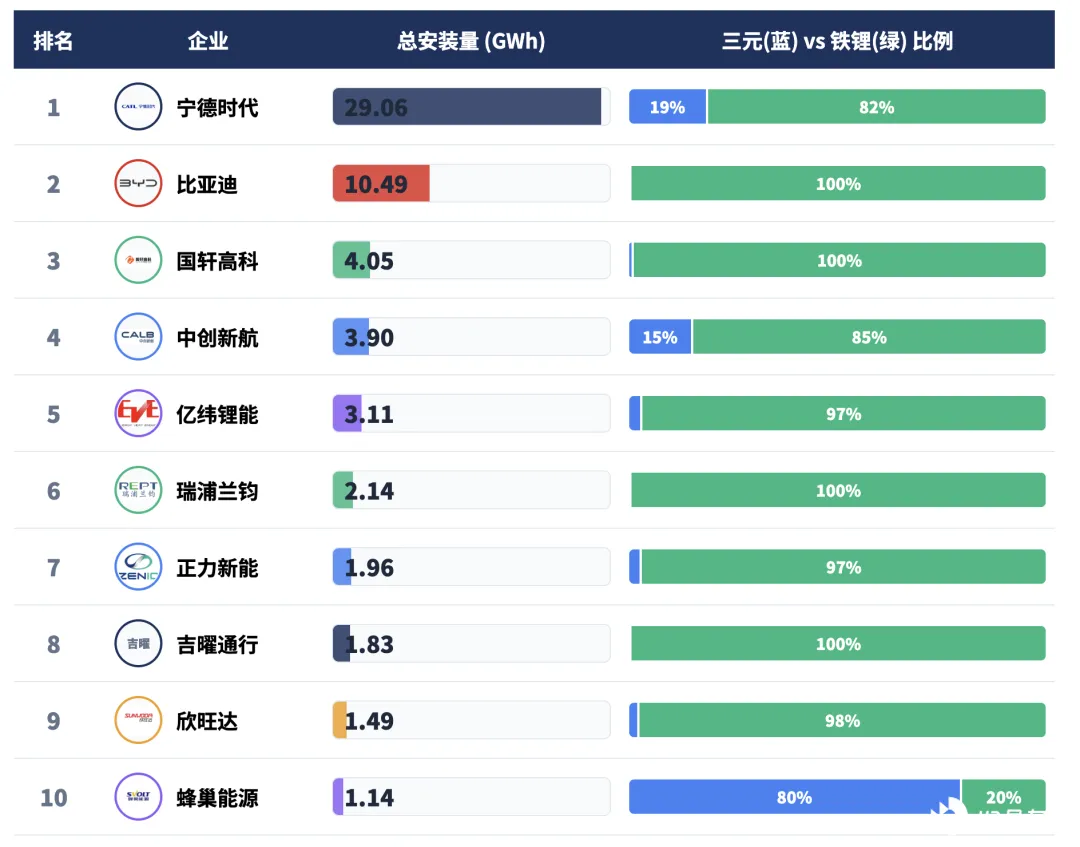
从供应商的角度来看,宁德时代的领先程度提高了, 有趣的是蜂巢能源突然提高三元的比例,和目前产品都是插电混动有直接的关系。
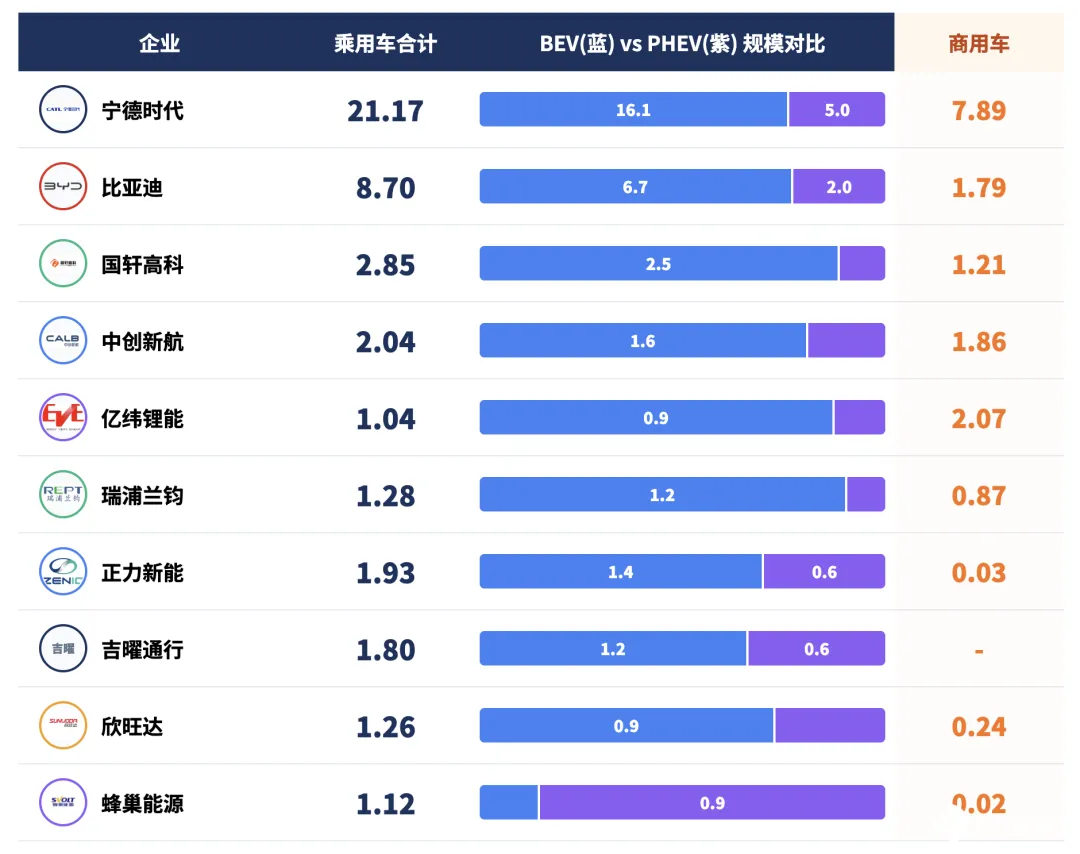
看下面这个图会很更清楚,动力这块格局没办法有大的变化,二线电池企业决胜可能真的在储能领域了。
小结
电池还是处在非常景气的通道里,纯电动和大容量的增程在推动单车带电量的提升,但是随着电池价格上涨,动力电池的增量不好说。





