

作者 | 邱锴俊
编辑 | 章涟漪
202 6 年 开年 ,比亚迪 宣布闪充中国战略,将大功率充电场站建设之战推向新高潮。
此前,特斯拉、 蔚来、小鹏、理想、 极氪、 华为 、 宝马、奔驰、大众 等 企业更早掀起了超充场站建设潮。充电运营商更为谨慎,但很多也会在快充站中布置一部分超充桩。
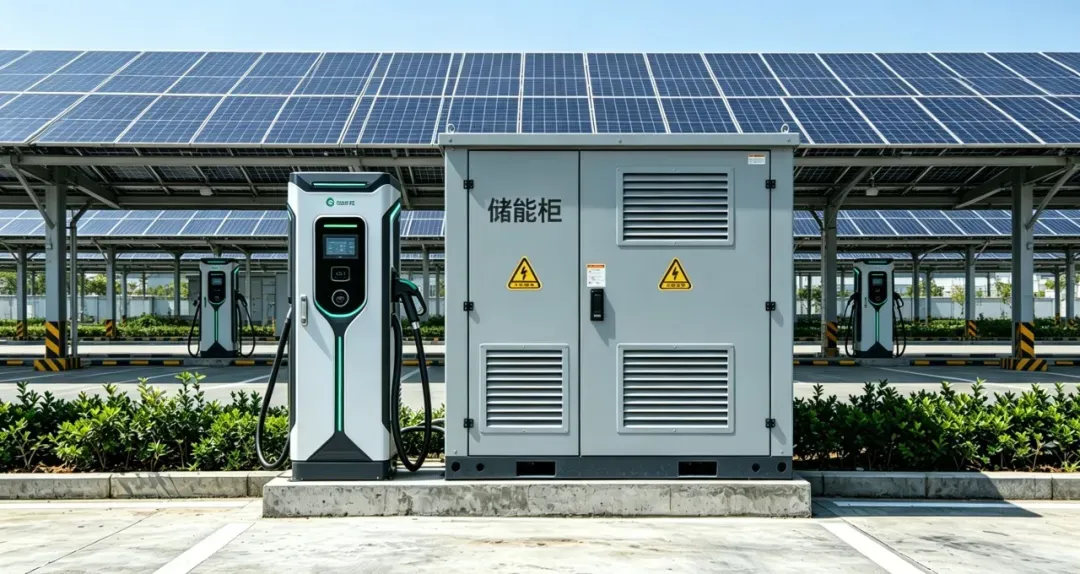
理论上,无论是比亚迪的闪充站还是其他品牌的超充站,都对配储能存在潜在需求 ——毕竟功率动辄 300kW 至 600kW ,远超一般快充桩的功率水平。
以比亚迪 第二代 闪充站为例, 它配置了 双台 200kWh 储能柜,部分示范站总储能容量可达 900kWh 。
然而,充电场站配储能是否将成为行业趋势?
答案是:并不 乐观 。
配储缘起
最早将充电场站和储能拉到一起的,是电网公司。
早在电动汽车萌芽之时,电网就对其喜忧参半,一方面乐见电动汽车成为新的用电大户,另一方面担忧大规模、无规律的补能行为对电网负荷形成冲击。
因此国家电网一开始主张换电模式,但充电成为主流之后,电网尝试在充电模式下解决这一问题。
2017 年 10 月, 国家电网在 上海松江 建设了第一个 光储充 一体站, 该站集成了智能充电桩充电、大容量储能电池、光伏发电,在约 1000 平方米的顶棚下,安装了 12 台电动汽车直流充电桩,光伏装机容量为 11.66 千瓦,储能系统装机容量达到 500 千瓦时。
此后国家电网、南方电网等又在各地建设了一批光储充电站,目的和逻辑类似,都是尝试以此尝试充电场站的负荷管理。
电网的另一侧 ——充电场站,也有了配置储能的萌芽。
2020 年 前后 , 快卜、星星充电、 特斯拉 等民营或外资运营商,也开始建设 光储充 、储充 一体化充电站。
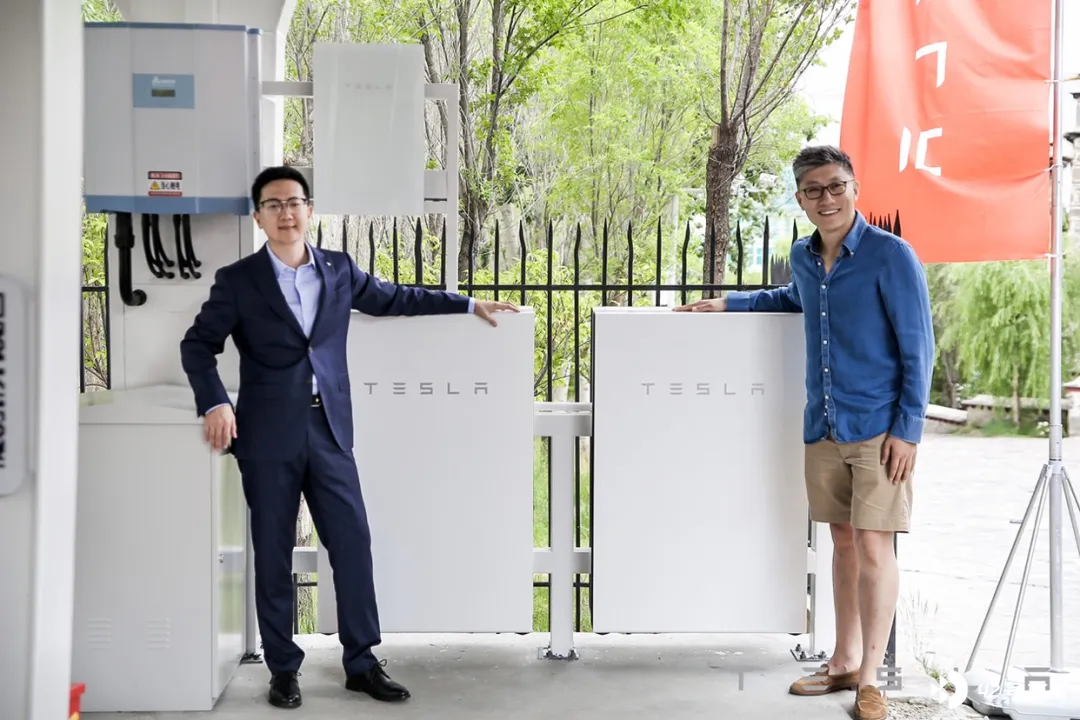
这些企业的举措主要是是市场行为,目的是利用光伏发电降低电价成本,并以储能赚取峰谷电价差。
2021 年, 中国 「 碳达峰、碳中和 」 目标的提出,为中国 充电场站配 储能 打了一剂强心针,后续国家和地方提出了一系列的鼓励政策,甚至是补贴,很多地方还出台了配储的比例要求,加速了充电场站配储进度。
甚至,一些地方电网对充电场站提出了强制配储的 「潜规则」。一直到 2025 年,强制配储的行为才被叫停。
近五六年来,充电站配储政策引导有波动,补贴政策也不持续、透明,但总体而言,政策鼓励配储。
政策引导是一方面,市场接受度如何呢?
一位投资者预估, 2024 年 新建充电站中约有 6 成投资人对光储充感兴趣,有 25% 做了方案研究。预估做了方案的里面,又有四分之一做了施工。新建充电站约有 6-7% 已经实现了光储充一体化的一步到位。
2025 年底呢?
没有权威的统计,但多位业界人士都表示,配储比例非常低。
这是为什么?
配储真的必要吗?
从电网侧和充电侧, 充电场站配储能 的 出发点有交叉,也有各自小心思。
电网希望能欧 缓解电网负荷压力 , 提高配电效率。 充电运营商希望虚拟增容, 峰谷套利 , 提高充电效率 ,并且 保障供电可靠性 。
两者都认同的一点是,配储能够 降低配网增容成本 ,实现虚拟增容。
然而,理想很丰满,现实很骨感。从多个维度来看,充电场站配储能的必要性并不强:
从 充电功率需求角度 看, 并发大功率需求是 「伪命题」 。
「大多数充电场站的实际充电功率需求,远低于其配置的电容容量。」 一位充电行业资深人士说 。
他 介绍, 一个普通快充站 , 配置了 1000kVA 的箱变,按照国网配置标准可以支撑 1.2MW 的充电桩。但实际上,在城区充电高峰时段,充电桩的使用率通常达不到 50% ,多数时间只有 30% 甚至更低。
「 10 把快充枪同时以最大功率充电的概率,几乎没有。」他说,「现在电动车的保有量还没那么高,而且充电是一个相对慢的过程,不像加油站那样需要瞬时加满。」
他认为,超快充的 需求会有,但比例 很低 ,正常的电动车车主已经习惯了规划充电 , 不会回到燃油车加油的模式了 。
一家主流运营商北京大区经理也表示,目前充电场站的功率利用率并不高,用户对于闪充、超充并没有很大需求。
中安能源(安徽)有限公司的总经理 黄春华也表示, 如果说像 充换电场 站必须要配 储 ,一定是地块非常优质, 同时 增容已经已经 增 不上去了 , 才会配置储能 。 总体而言,这样的场站极少。
此前,充电场站上储能,经常算的是峰谷电价差的账,但是这部分收益已经不确定。
「以前上储能,是算准了峰谷电价差能赚钱。但现在电力市场改革了,很多地方不再执行固定的峰谷平电价,而是采用现货市场交易,电价随供需浮动。」 广东电盟创始人黄伟公司运营了充电场站,同时有售电公司牌照。
他表示, 对于中小充电场站运营商而言,他们通常没有能力参与电力现货交易,更多是选择与售电公司签订长协电价,锁定一个相对稳定的购电成本。电价风险转移给了售电公司,储能 「赚差价」的功能被进一步削弱。
2024 年以来,全国多个省份推进电力现货市场改革,固定的峰谷电价政策逐步退出。以广东为例, 2025 年三四月份,现货市场价格最高时飙升至近 1 元 / 度,最低时则低至几三分钱。电价波动幅度远超传统峰谷区间,且难以预测。
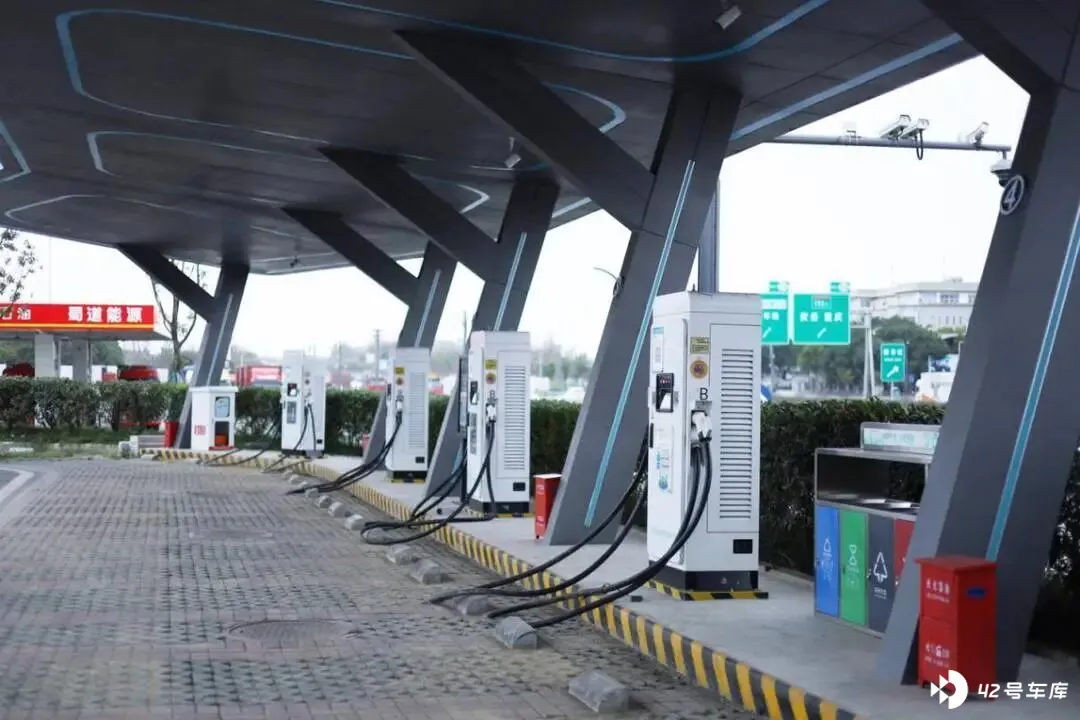
即便是高速公路服务区的充电站利用率也不高
另外,黄春华说,消费者自身的充电行为,也在 「削峰填谷」,无论是此前实施峰谷平电价的时代,还是现在动态调节时段,对价格敏感的消费者,也会自主选择电价低的时段去充电。
这种情况下,储能套利的逻辑已经不再成立。
充电场站一度也对储能抱有希望,因为他们一直没有很好的盈利模式。
充电场站是重资产投资行业,面临设备折旧、场地租金、电费成本三大支出。而充电服务费经过多年价格战后,已经 「一降再降」。多数中小充电场站的利用率长期低迷,单枪日均充电量仅有几十度,连覆盖电费和租金都困难。
在这样的背景下,让这些充电运营商再投资建设储能,难度太大。
黄春华、黄伟也表示,现在很多充电场站的建设,已经是第三方,而不是充电运营商,因为投不起。
退一步而言,即便有少数场站确实需要配储能 , 投资回报周期也较长。以 300kWh 的储能电池为例,投资成本约在 30-40 万元,每天如果做不到「两充两放」(即充满两次电),就很难在合理周期内收回成本。
「很多第三方公司愿意投储能,然后和充电场站二八分成,但分到的钱很少,一年下来就相当于 ‘ 两条烟钱 ’ ,还要承担安全风险。 」 黄伟 直言 。
像北京,因为 2021 年大红门 光储充一体化场站 起火事故,造成了 2 名消防员牺牲、 1 名员工遇难、 1 人受伤 , 后来北京五环内都实质上禁止储能站的建设,甚至已经建设的储能站都要拆除。
充电玩家洗牌之后
「很多民营的充电场站投资者正在退出。」 前述充电行业人士表示 , 「行业资产正在向头部集中,特别是有国资背景的平台。」
充电基础设施建设发展多年后,民营的充电场站越发困难,外资基本已经退出,而国资日渐成为主力。
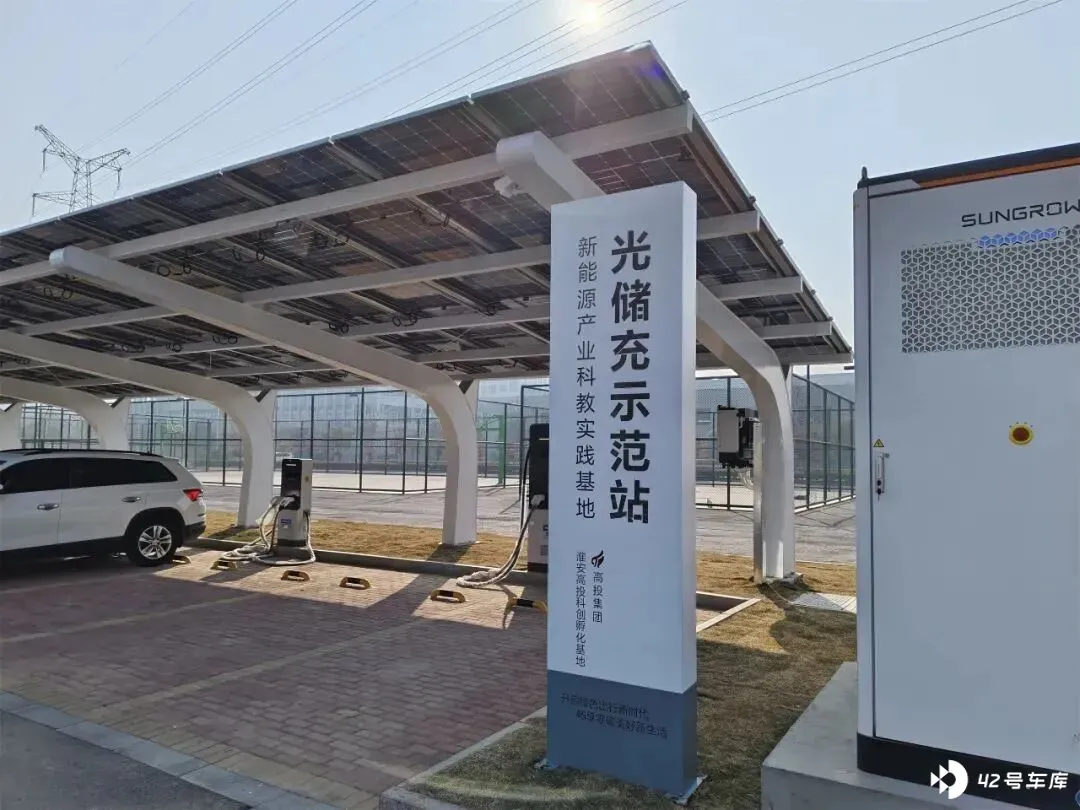
它们对于充电场站的投资,更为长期、理性,对于储能的必要性,也可能重估。
未来几年,一些着重于交通干线、高速服务区,由国企投资的大规模场站,出于综合能源管理、安全、合规和电网友好等角度,可能会考虑配储;民营大功率充电站,在有很高吞吐量,并且增容不便的场站,可能主动配置储能;车企系自建大功率充电站,在有明确需求或者提供兆瓦级充电体验的场站,会不计成本配置储能;以及有能力参与电力市场现货交易能力的公司,如售电公司,来为充电场站配储;而众多中小运营商、小功率、社区、低利用率的场站,基本不会配置储能。






