

作者:朱玉龙
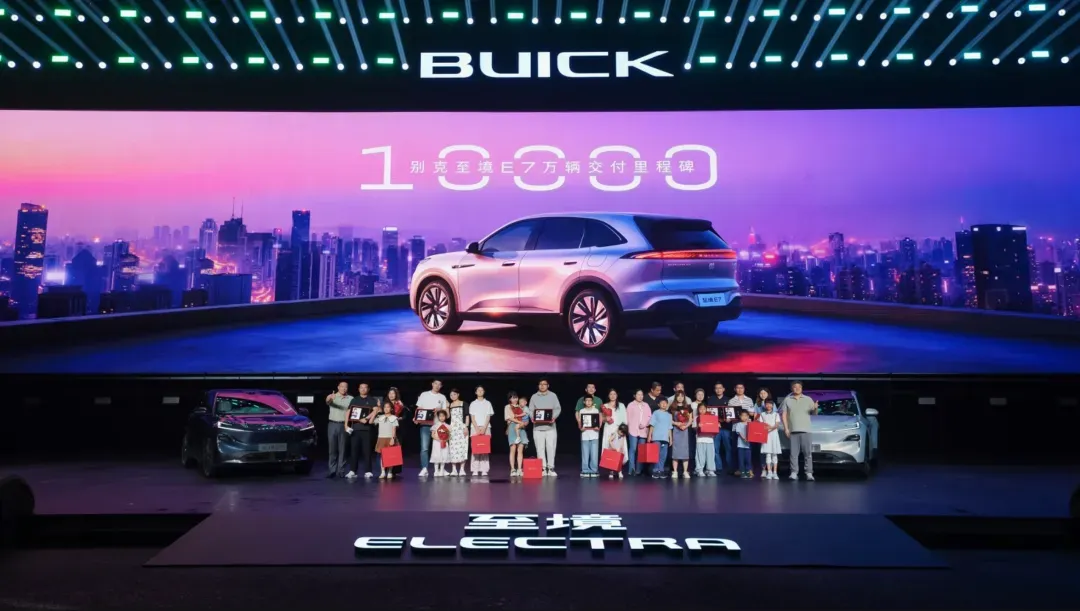
当合资品牌被普遍认为「反应慢」时,别克至境 E7 用首月交付破万的数据回应了所有质疑。
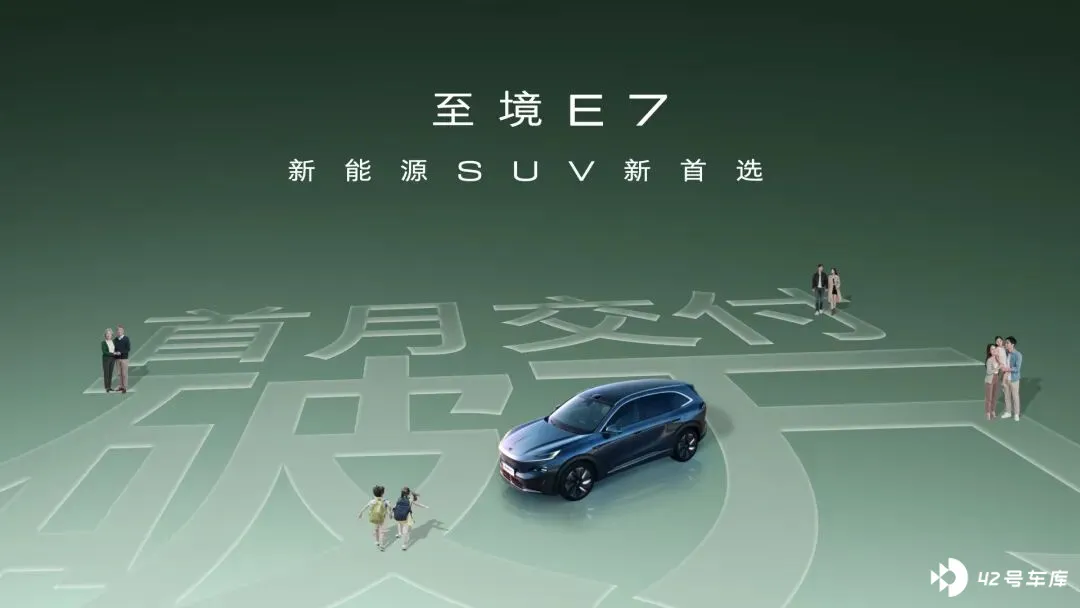
2026 年 5 月 24 日,别克宣布了一个在合资阵营里堪称「罕见」的数字: 至境 E7 上市首月交付突破 10,000 台,平均每 5 分钟交出一台。
放在新势力阵营里,这个数字可能不算惊人,但放在合资品牌新能源阵营里,这是一个里程碑。因为在此之前,没有任何一款合资新能源 SUV 能做到首月交付破万。
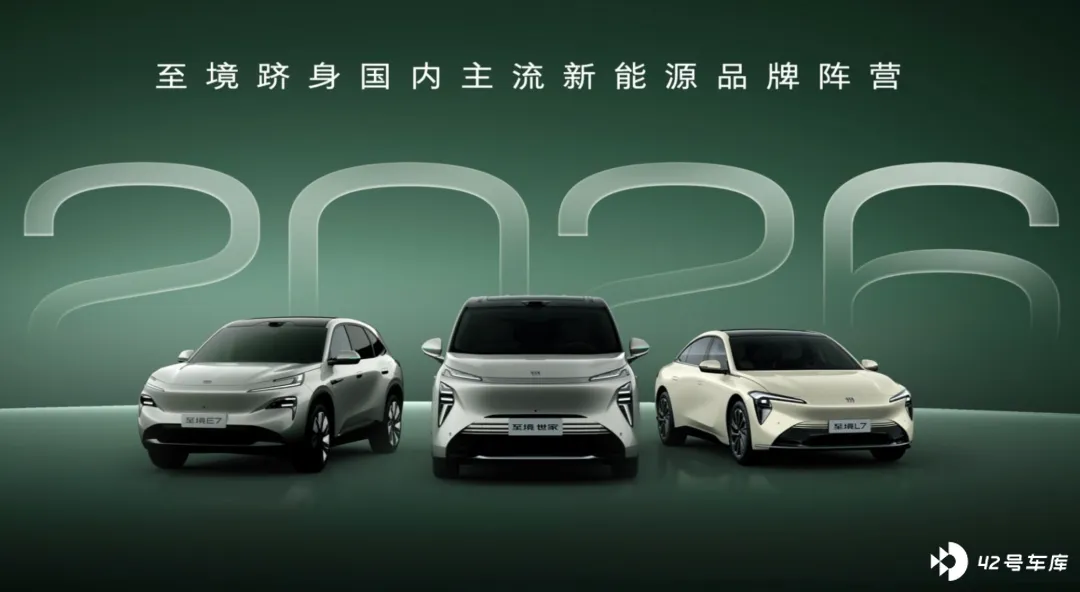
至境品牌发布一周年,完成了轿车、SUV、MPV 三大品类全覆盖,纯电、插混、增程三大技术路线全布局。至境世家连续 5 个月蝉联 40 万级新能源 MPV 销冠,至境 L7 跻身 20 万级增程轿车第一梯队。
别克提出了一个概念——「至境模式」,以中国用户需求为原点、以全球品质为底线、以本土原生自研创新为驱动力的合资新能源转型方法论。
别克在中国:从辉煌到掉队
别克在中国的高光时刻,要追溯到二十年前。
1998 年,第一辆别克新世纪在上海浦东下线,开启了中国消费者对美国豪华轿车的认知。1999 年,别克 GL8 定义了中国的 MPV 市场。直到今天,GL8 依然是商务接待的代名词。君威、君越、凯越、英朗……每一款都是时代的销量标杆。
2016 年,别克在华年销量达到 123 万辆,达到历史巅峰。
但转折点也在这时悄然降临。新能源浪潮袭来时,别克的反应是迟缓的。2022 年才推出首款奥特能纯电平台车型,比新势力晚了整整五年。2023 年被卷入价格战,燃油车销量骤降,新能源车型却无法接棒。2024 年,别克的整体市占率跌至历史低点。
这不是别克一家的问题。大众、丰田、本田、福特,所有合资品牌都面临同样的窘境:在新能源和智能化这件事上,「慢」成了贴在合资品牌脸上的标签。
「合资反应慢」,这句话在 2023-2024 年间,几乎成了中国汽车舆论场上的政治正确。
而别克至境,就是在这种背景下诞生的。
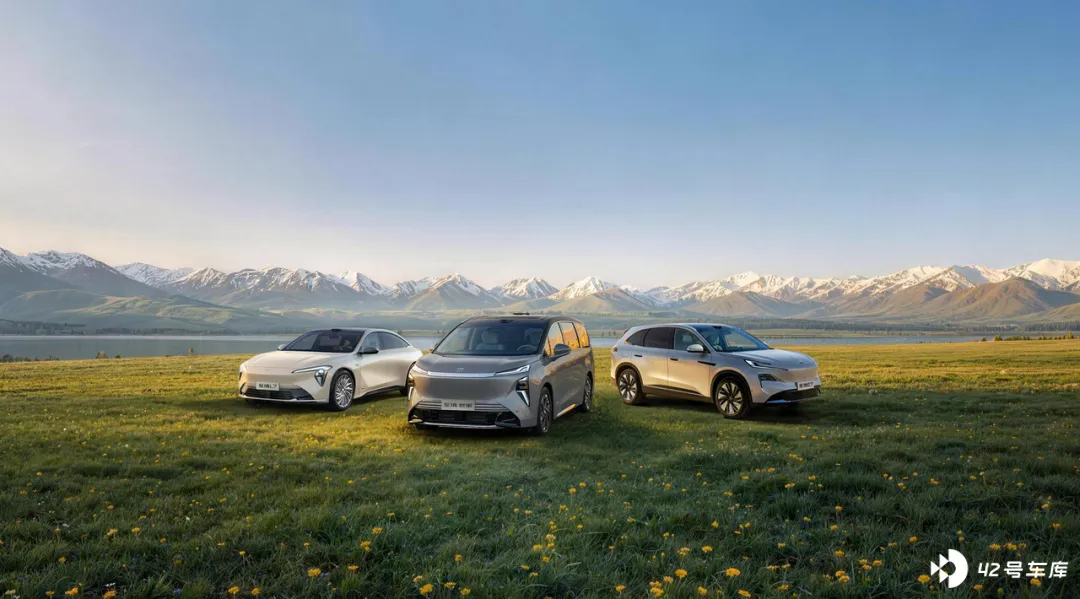
2025 年 4 月,别克正式发布至境品牌,定位「新能源舒享新标杆」。彼时,没有人对合资品牌的新能源转型抱有太高的期待。外界普遍认为,合资品牌在新能源赛道上的命运已经注定——不是被新势力吃掉,就是被自主品牌碾压。
一年后的今天,至境 E7 交出的首月交付破万成绩单,至少让这个判断不再那么绝对。
至境模式:四大支撑拆解
「至境模式」不是一句空话,它背后有四根实实在在的柱子。
● 第一根:用户洞察驱动的产品定义。
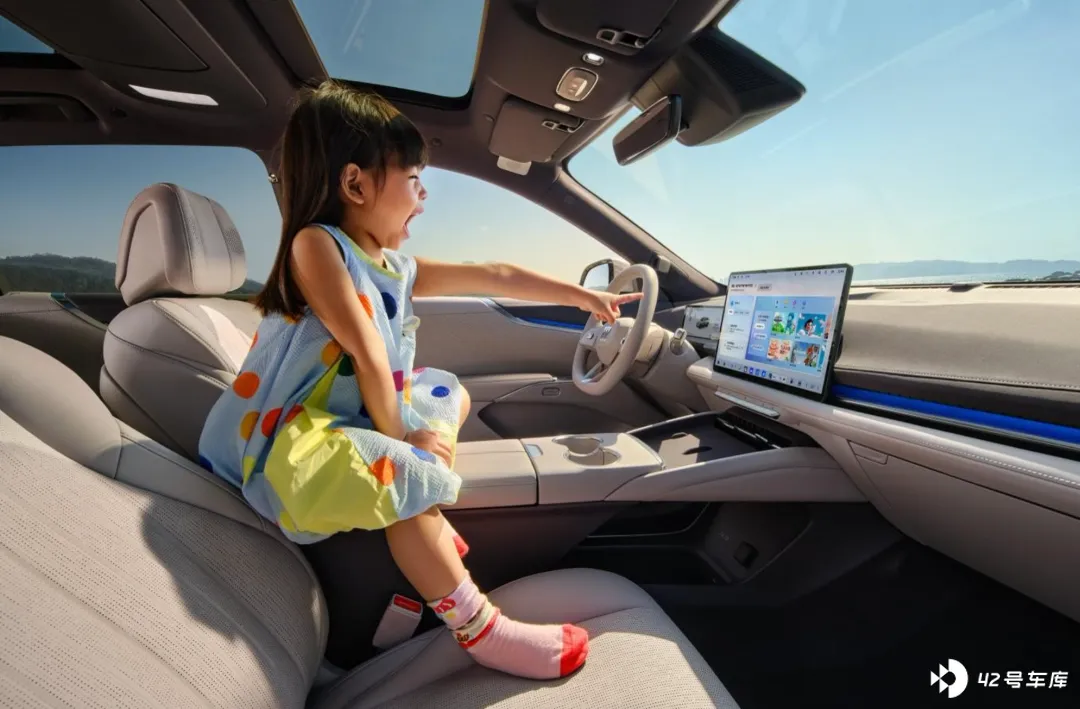
至境 E7 做了一件事,在新势力看来可能不太「酷」——它把自己定位为「孩子的满分座舱」。
85%的已提车用户是有孩家庭。产品定义不是在会议室里拍脑袋想出来的,而是真正俯身去听了用户的声音。五恒健康座舱、婴儿可啃咬级 OEKO-TEX 母婴认证座椅、南德认证护眼灯、带银离子的冷暖箱……这些配置单独拎出来,每一件都不算「黑科技」,但组合在一起,精准击中了有孩家庭的痛点。
在新能源 SUV 都在卷「零百加速」、「充电速度」、「算力多少 TOPS」的大环境下,别克选择了一条差异化的路,不和你比参数,和你比谁更懂你的孩子。
这个策略聪明在哪儿?它避开了新势力的主战场 (技术参数竞赛) ,打进了新势力的薄弱环节 (家庭场景的深度理解) 。
● 第二根:扎根本土的原生研发实力。
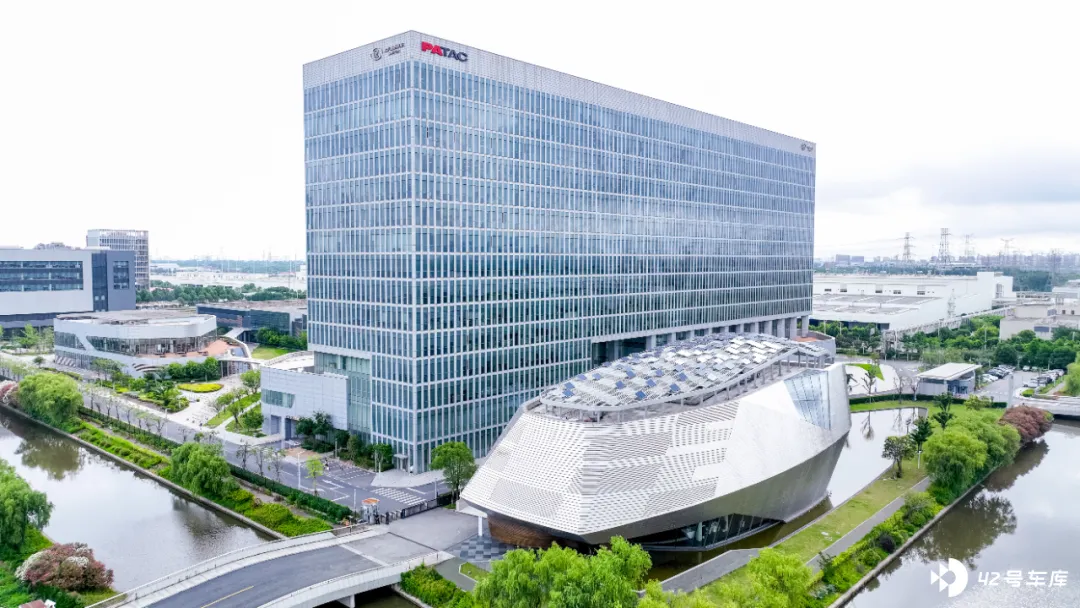
这是至境模式最核心的底气来源,泛亚汽车技术中心。
泛亚成立于 1997 年,是中国第一家中外合资汽车研发中心。29 年的本土研发积累,2500 余人高学历研发团队,576 项发明专利,主导/参与近 300 项国家标准,这些数字在合资阵营中是断层领先的存在。
泛亚打造了合资首个自研的全域融合新能源架构「逍遥」超级融合架构。真龙插混系统、奥特能 2.0 电池系列、CLEA 新一代电子电气架构,都是在这套体系中诞生的。
别克至境的产品定义权和技术路线权,掌握在自己手里,而不是底特律。
这是至境区别于其他合资品牌新能源车型的关键。大多数合资品牌的新能源车,本质上是「油改电」或者「国外平台本土化适配」,从骨子里就带着妥协。而至境的三款车,都是在逍遥架构上从头开发的,是真正意义上的「中国原生」。
● 第 三根 :产业链生态的深度融合。
别克不再像过去一样和供应商保持「采买关系」,而是与 Momenta (智驾) 、火山引擎 (座舱 AI) 、宁德时代 (三电) 等国内头部科技企业深度共创。
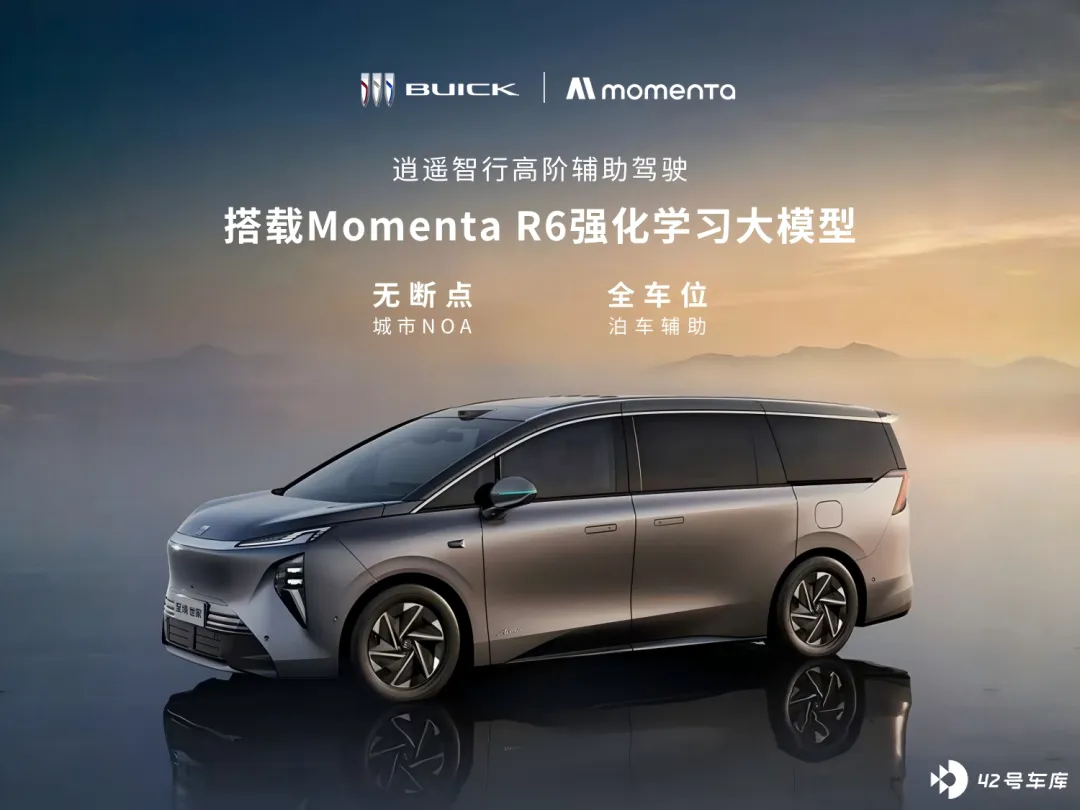
逍遥智行辅助驾驶系统搭载 Momenta R6 强化学习大模型,座舱首发搭载最新一代豆包大模型——这两个合作产品,都是行业第一梯队的水平。
● 第四根:企业变革激发的新动能。
打散传统合资企业的流程壁垒,优化组织架构,精简决策流程。用更直白的话说:过去一个决策要层层审批几个月,现在缩短到几周甚至几天。
四根柱子一起发力,才撑起了「至境 E7 上市 90 分钟大定破万、首月交付破万」这个结果。
至境模式的含金量
至境模式的核心主张很简单,「又好又快」。「好」是别克的传统强项。百年造车积淀、全球品质标准、泛亚 29 年研发积累、广德试车场的极限验证 (110 余种典型路面、覆盖全中国路况) ,这些都是硬底子。
「快」是别克的新课题。 过去合资品牌最大的痛就是「慢」。新车开发周期 36 个月,新势力只要 18 个月。智能驾驶 OTA 半年一更新,新势力一个月一版。这种节奏差,是合资品牌在这个时代真正致命的劣势。
至境 E7 从发布到交付破万用了多长时间?4 月 22 日上市到 5 月 24 日——刚好 32 天。这个速度,放在合资阵营里,确实是史无前例。
首月破万有「铺货效应」, 前期的渠道库存和积压订单集中释放,数据自然好看。真正考验的是第二个月、第三个月能否稳住。
目前至境用户的平均成交价站稳 20 万以上,高配选择比例超过 70%。这说明用户不是因为便宜才买的。但如果后续需要降价来冲量,这个价位区间是否能守住,是一个很大的问号。
15-20 万是中国汽车市场竞争最惨烈的价格带,比亚迪宋、理想 L6、零跑 C11、深蓝 S7 全部挤在这里。
别克至境一周年最值得讨论的,是它为合资品牌展示了一条可能的转型路径。
过去两年,大多数合资品牌的新能源策略可以用「三不」概括:不敢投、不会做、不知道卖给谁。 沿用全球车型改电动化,产品缺乏竞争力;沿用全球定价策略,价格没有吸引力;沿用传统营销方式,用户根本不买账。
至境模式的思路是反过来的: 不要用全球化的逻辑做中国新能源,要用中国化的逻辑做。
深度绑定本土供应链、打造中国专属架构、聘用中国工程师主导研发、倾听中国家庭的真实需求——这些听起来很简单,但在合资品牌的组织架构里,每一条都是对传统权力关系的挑战。
至境模式是否真正成功,现在下结论还为时过早。但至少它证明了: 合资品牌不是必死,而是要死掉旧的自己。
泛亚 29 年积累的技术底蕴、别克 GL8 锤炼出来的对家庭/商务场景的理解能力、通用全球的品质体系,这些是合资品牌在新能源时代的「存量资产」。
能不能用好这些资产,取决于能不能放下「全球统一」的傲慢,真正尊重本土市场的需求。
小结
在至境之夜上,别克讲了一句话:「不辜负用户的信任。」
这句话有点重。因为新能源市场最稀缺的,不是技术、不是配置、不是价格——恰恰是信任。新势力用「赌」的心态在造车,自主品牌用「卷」的策略在卖车。用户在被价格战搞晕的同时,对「这辆车开五年以后会怎样」的信心在逐年降低。
别克至境的机会,恰恰在这里。
「孩子满分座舱」的背后,是一个品牌承诺的问题——「我造的车,你的孩子坐进去是安全的。」回到用户最朴素的需求,也许才是真正的突围之道。
当别克带着这份沉甸甸的信任全面入局,新能源赛道终于不再是只拼噱头的流量游戏。合资车企的这股力量,正在倒逼整个行业褪去浮躁,从拼参数的泥沼中抽身,走向真正比拼品质与底线的新赛场。至境 E7 首月交付破万,正是这场高质量进阶中最坚实的一步。


