文|贾维斯
昨天,小米集团发布了 2026 年的第一季度业绩报告。
991 亿元的总营收、61 亿元的经调整净利润,数据依然不能说不漂亮,但如果去掉一些滤镜,把这份 Q1 财报和两个月前那份「史上最强年报」连起来看,你会发现,小米正在告别那个靠「雷神」个人 IP 和泼天流量包打天下的狂飙时代,肉身切入到一场极其残酷、靠体系硬碰硬的消耗战中。
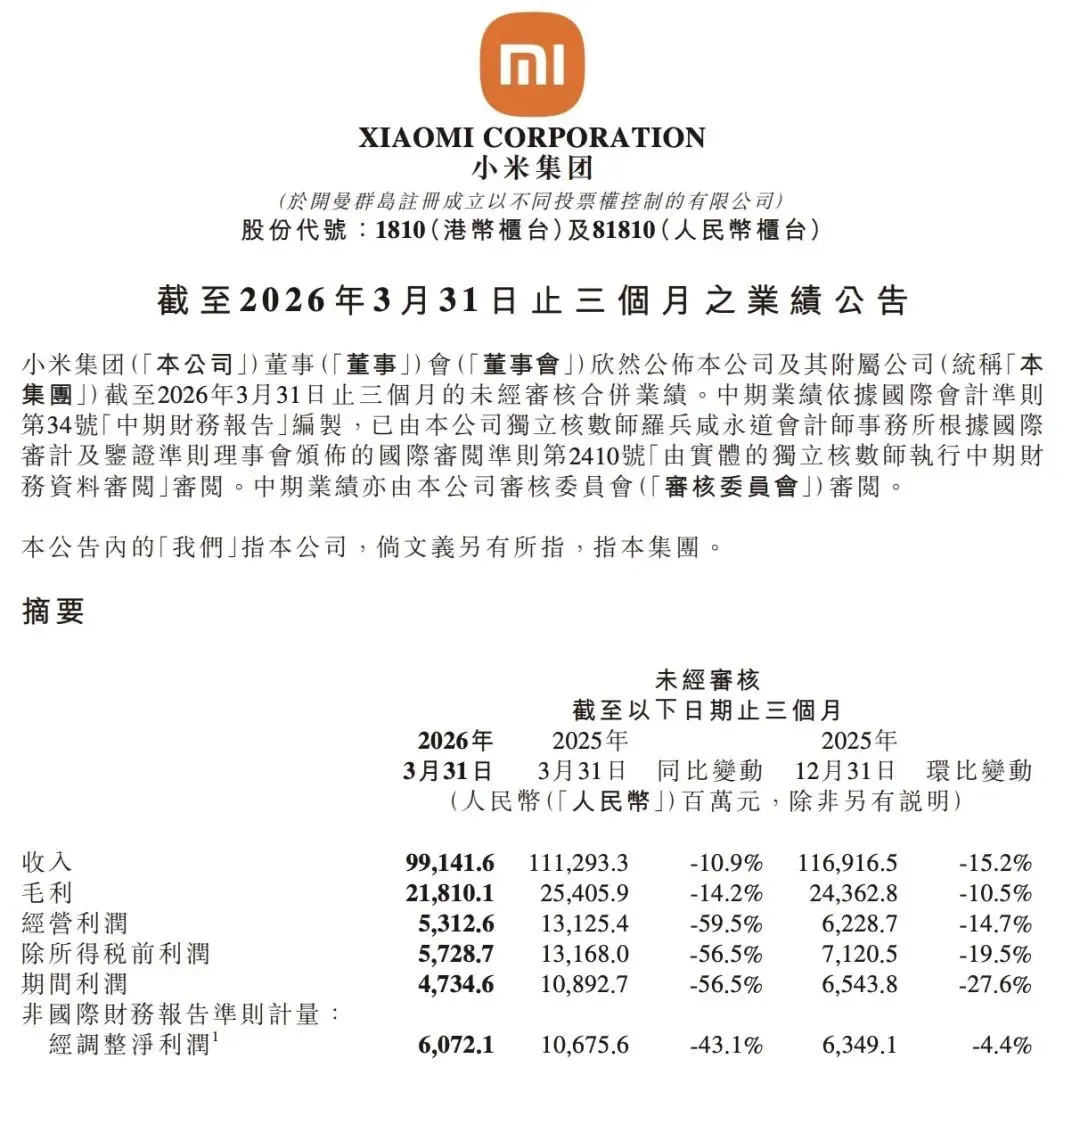
去年,大家都在赌小米汽车能不能活;今年,小米用当季 80,856 台的交付量回应了所有质疑者。但硬币的另一面是,老本行手机业务的纠结、研发投入如吞金兽般的扩张,以及那个庞大组织在舆论放大镜下的微观形变。
今天,我们不妨顺着这份 Q1 财报的毛细血管,聊聊小米在 2026 年春天的明线与暗线。
明线:SU7 负责防守,YU7 负责「暴兵」
在这份财报里,汽车和 AI 等创新业务已经不再是「第二曲线」那么简单了,它正在变成小米的半壁江山。
本季度,汽车及创新业务收入达到 199 亿元,当季新车交付了 80,856 台。这是个什么概念?在如今这个几乎卷到「刺刀见红」的国内新能源红海里,单季度交出超 8 万台的成绩单,意味着小米的工厂和供应链已经完成了从「手工作坊式爬坡」到「现代化工业暴兵」的蜕变。
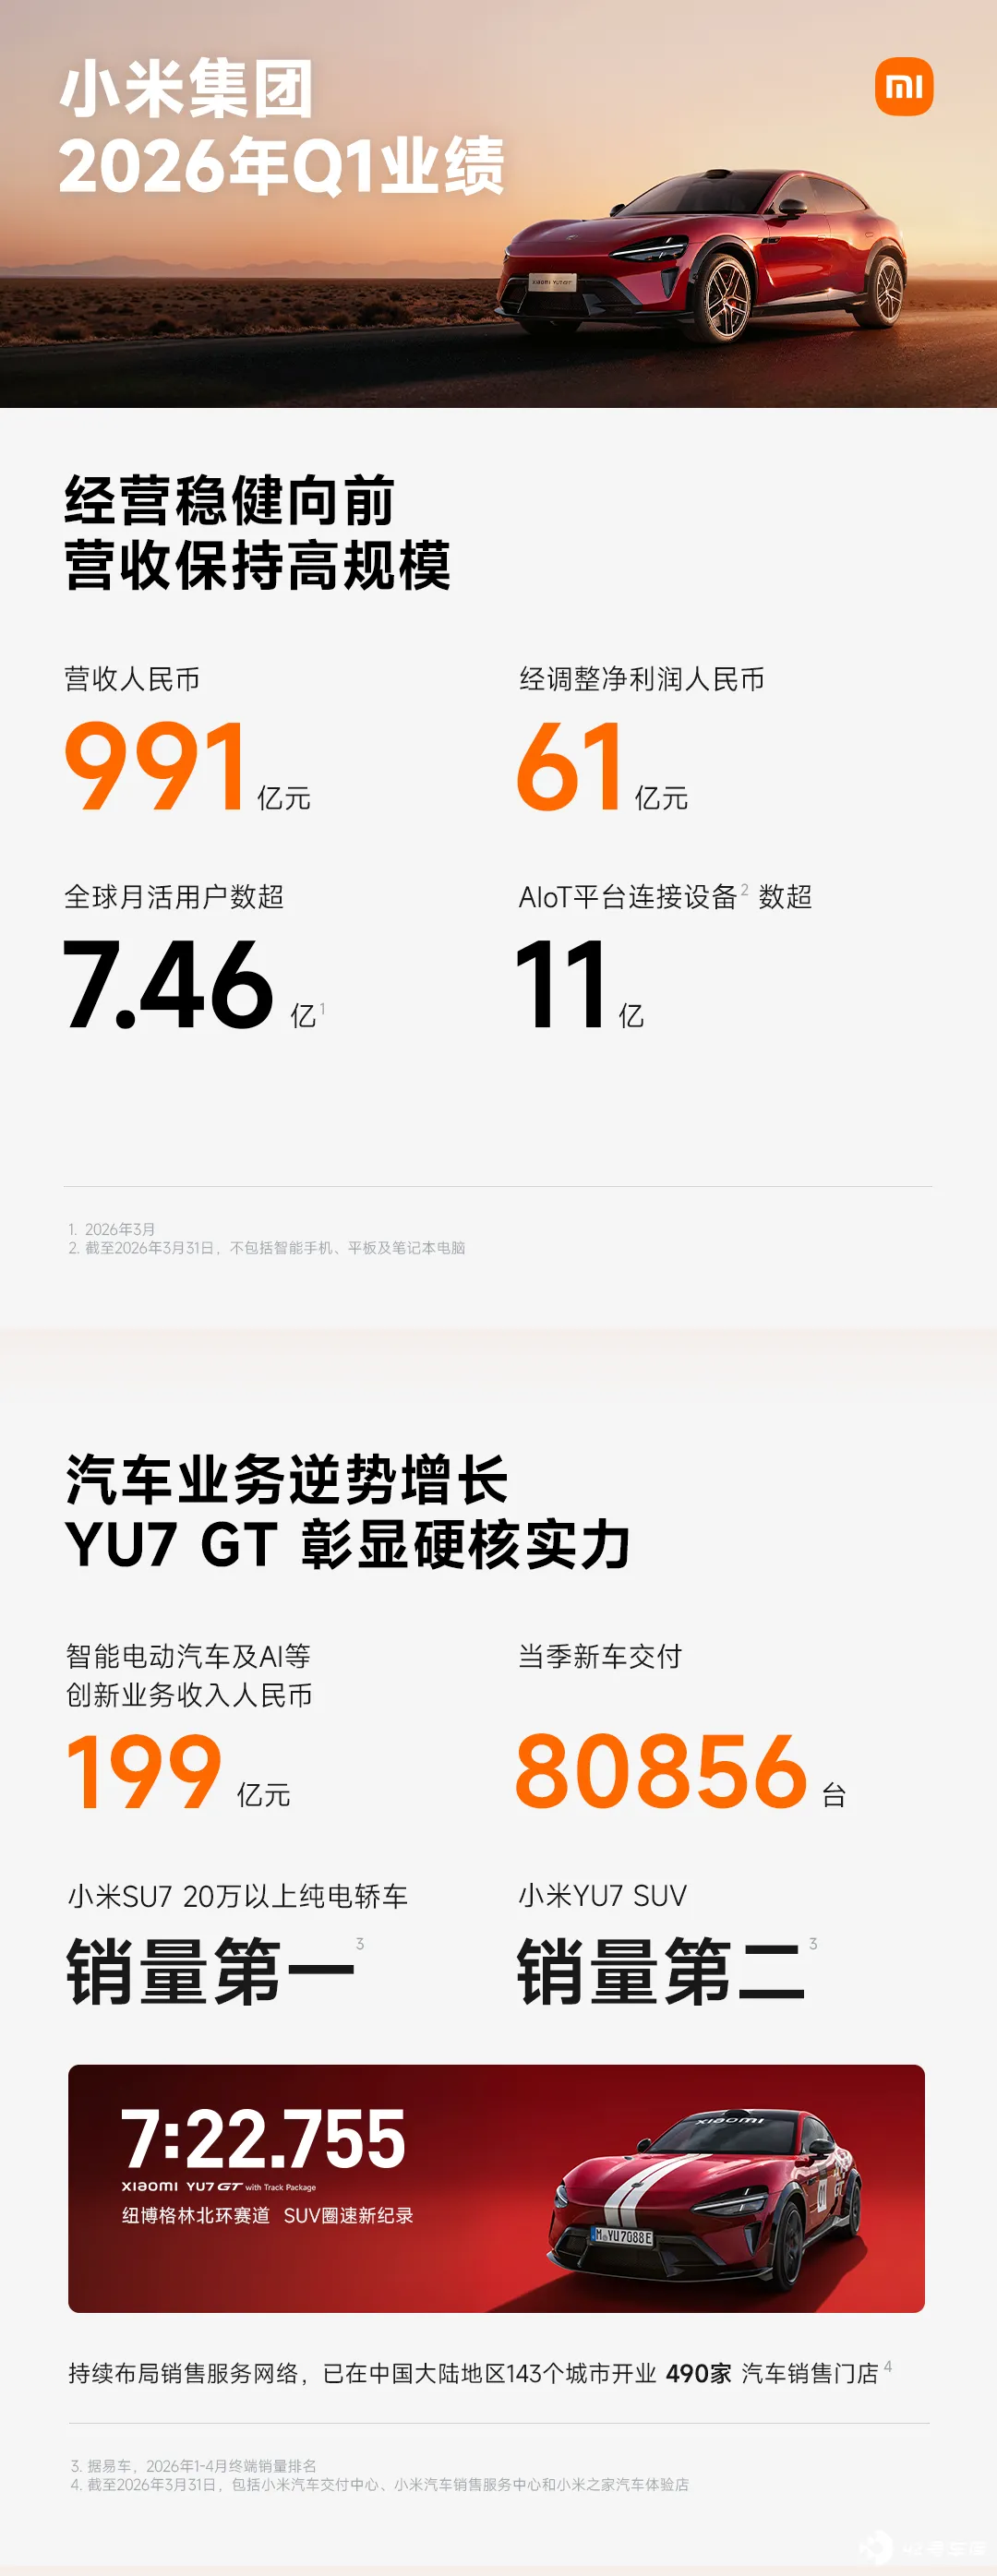
财报里特别点到了两个车型:小米 SU7 拿下了 1-4 月国内 20 万以上纯电轿车销量第一,而新面世的 SUV 车型小米 YU7,直接冲到了国内 SUV 销量第二。
过去友商们总觉得小米是靠 SU7 这一款车打天下,赌它「出道即巅峰」,赌它后劲不足。但 YU7 的迅速上量,证明了小米的爆款复制能力。而新一代 SU7,首销期锁单超 8 万,发布后一个月交付超 2.6 万,这个爬坡速度是第一代 SU7 的三倍。
展望第二季度,小米汽车销量环比一季度大概率还会有明显上升。SU7 在 20 万+纯电轿车市场筑起高墙,负责调性与防守;YU7 则像一柄重锤,直接砸向了基数更大、竞争更惨烈的 SUV 市场。双车型「一攻一防」,小米汽车的基本面已经真正立住了脚。
但汽车卖得越快,对毛细血管的考验就越致命。中国大陆 143 个城市、490 家汽车销售门店,这个开店速度背后是庞大的资金消耗。在如此激进的渠道扩张下,小米过去被诟病的「终端销售话术粗糙、直营服务质感参差不齐」的中台问题,到底有没有跟上这 490 家门店的脚步?这是个无法回避的问题。
流量能把人骗进店里,但只有服务和体系,才能让用户在掏出 20 多万时不再犹豫。
隐忧:老本行的「防守反击」与研发的「豪赌」
看完汽车的狂飙,再回头看看给汽车业务「输血」的手机基本盘。
本季度智能手机收入 443 亿元,出货量连续 23 个季度稳居全球前三。高端化确实在继续往前拱——中国大陆高端机销量占比达到了 23.5%,全球平均售价 (ASP) 同比提升了 8.2%。
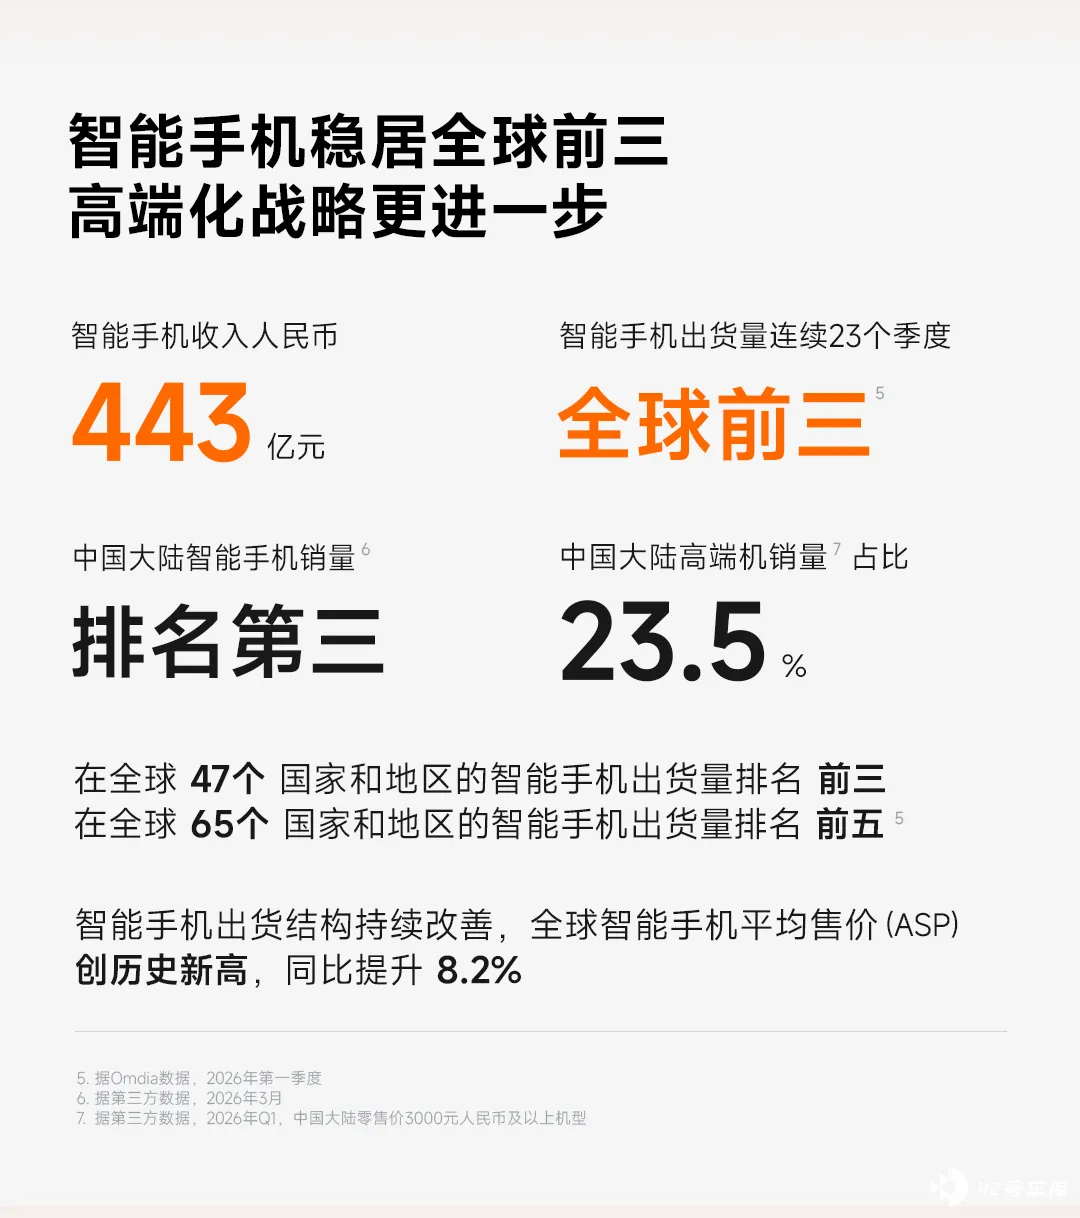
看起来很美,对吧?但在行业大周期里,内存、存储等核心元器件价格在 2026 年依然处于高位震荡期。小米手机通过拉高平均售价来对冲成本上涨,虽然守住了「全球前三」的王座,但也意味着它必须在核心利润率上跟苹果、三星以及国内的华为主力部队进行更惨烈的肉搏。
好在 IoT 业务 (营收 247 亿元) 和互联网服务 (营收 95 亿元) 足够争气,尤其是拥有 5 件及以上 IoT 产品的用户数达到了 2360 万。这帮「米家全桶」的核心死忠粉,正是雷军最坚实的护城河——他们买完了手机、电视、扫地机,下一步大概率就是 SU7 和 YU7 的车主。
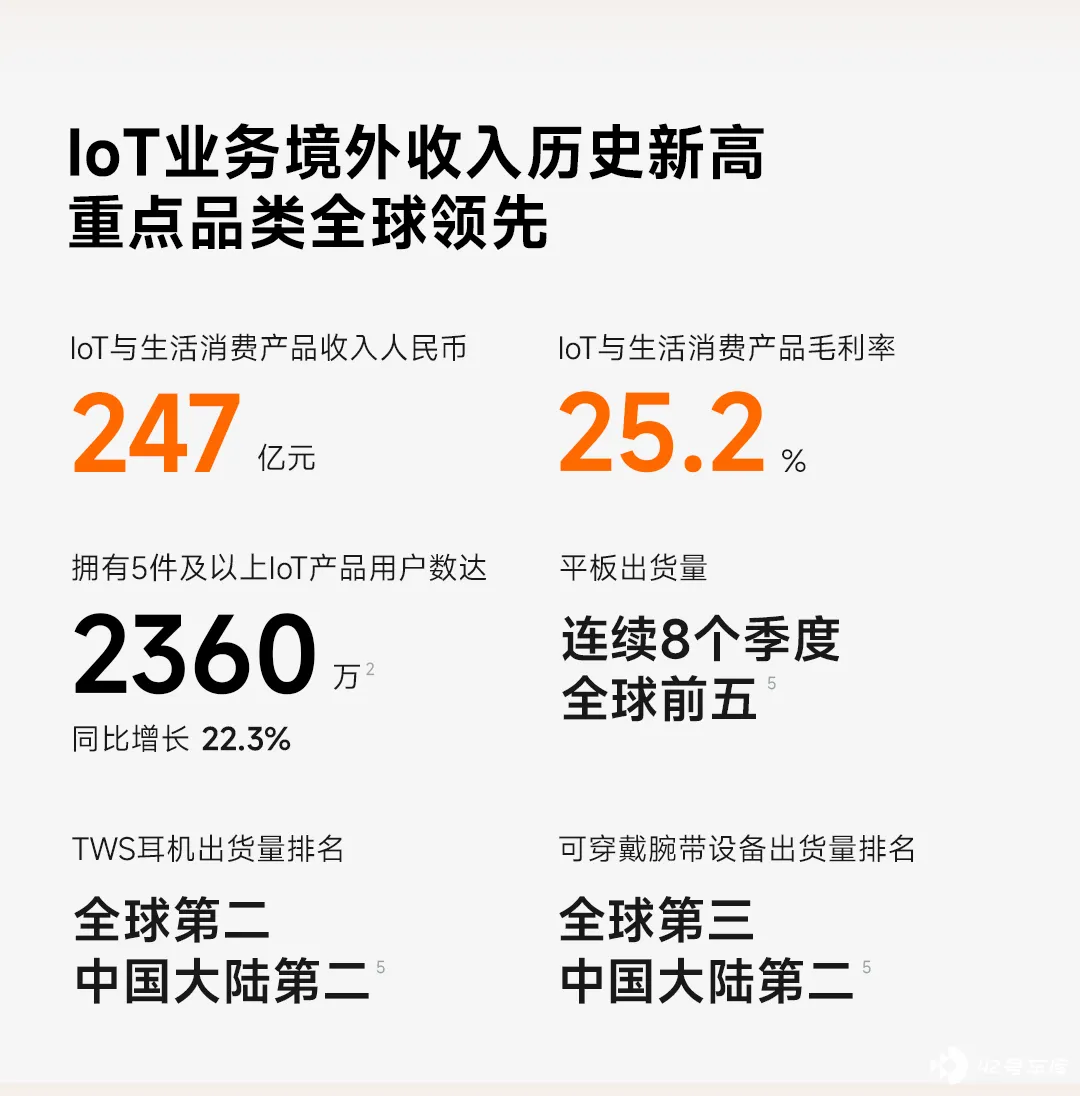
但这场「人车家全生态」的豪赌,是要烧真金白银的。本季度研发投入高达 90 亿元,同比增长了 33.4%。
90 个亿,这几乎把小米当季的经调整净利润 (61 亿) 给砸进去还不够。这笔钱去哪了?除了汽车的后续研发,全部喂给了那个看不见底的无底洞——AI 大模型。
暗线:MiMo 大模型,是泡沫还是终极解药?
官方财报的最后一段,用极其硬核的笔触秀了一把技术肌肉:Xiaomi MiMo-V2.5-Pro 拿下了全球开源模型并列第一,Xiaomi MiMo 大模型助力 Hermes Agent 登顶全球调用量榜首。
这可能是目前最被资本市场低估,但也最容易被包装成「故事」的技术节点。
当别的传统车企还在为了「把手机导航投射到车机上」而敲敲打打,或者急吼吼地找第三方大模型搞「上车」合作时,小米的阳谋已经很明显了,它在卷汽车作为 AI 终端的主权:HAD (端到端辅助驾驶) 搭载认知大模型,开始解决复杂的城市路况;小爱同学 (月活 1.69 亿) 背后有 MiMo 大模型的加持,正在从「傻瓜式语音助手」变成生态管家。
在之前的年报解读里我们曾提过,车机直接调用手机端小红书地址并导航的场景,已经让友商挠头了。而到了 2026 年 Q1,当 AI、智能终端和年产销动辄几十万辆的物理硬件彻底打通时,小米已经不再只是一家卖车或者卖手机的公司,它更像是一个在物理世界疯狂扩张的「物理智能帝国」。
但这套宏大叙事要转化为资本市场的估值,中间还隔着两座大山:一是全球化过程中的数据合规与隐私红线,二是卢伟冰放话「2027 年汽车进军欧洲」前,如何跨越欧盟那堵高耸的关税围墙。
结语
站在 2026 年 5 月的节点上看小米,它已经过了那个「一有风吹草动就全民围观」的网红期,开始展现出一个成熟工业巨头的冷酷与坚韧。
单季交付 8 万台新车,粉碎了「小米造车是玩票」的论调;大模型的全球登顶,也为「人车家」的 PPT 注入了真正的技术灵魂。股价的波动、舆论的喧嚣,终究会随着一台台新车交到用户手中而回归均值。
雷军常说,造车是他人生中最后一次重大创业项目。从这份 Q1 财报来看,这场仗虽然打得极重、极消耗资源,但小米的身体素质,显然比大多数人想象的还要耐造。
汽车市场的马拉松才刚刚跑完热身赛,而习惯了在红海里游泳的小米,似乎已经准备好换上泳衣,去铁人三项的赛道里继续卷死对手了。