


作者: 陶烟烟
意大利汽车市场 5 月的数据为 150,096 辆,同比涨 7.6%,2019 年以来最好的 5 月。年度累计 790,301 辆,+9.4%,意大利的新能源渗透率——从去年同期的 11.5%飙升到 19%。
5 月的增长不是靠渠道堆的。
◎ 私人购买 80,485 辆,涨 15.7%,份额从 49.6%升到 53.1%。
◎ 长期租赁降 1.6%,公司购买降 4.2%,自注册降 3%。
意大利的电动化底子是混动。
◎ HEV 卖了 71,392 辆 (+16.5%) ,占 47.1%,全混 24,216 辆 (+34.4%) ,轻混 47,176 辆 (+9%) 。
◎ 但新能源汽车才是这一季的主角。BEV 13,305 辆,暴增 86.2%,份额 5.1%→8.8%;PHEV 15,433 辆,暴增 71%,份额 6.4%→10.2%。两类合计 28,738 辆 (+77.7%) ,合计份额从 11.5%跳到 19%。
去年每卖 9 辆车有 1 辆可充电,今年每卖 5 辆就有 1 辆,PHEV 的绝对量 (15,433) 已经超过 BEV (13,305) 。
意大利的电动化路径是混动+PHEV 双轮驱动,不是纯电一头热。
品牌格局:Fiat 涨量跌份额
◎ Fiat 还是第一,15,197 辆 (+27.4%) 。但有一个细节:份额 10.1%,是 2026 年以来最低 (YTD 均值 11.7%) 。增长主要靠 Grande Panda (+764.5%) 和 500 混动版 (+1625.8%) 拉动,主力 Panda 增速 (+9.4%) 实际跑输大盘。
◎ Volkswagen (10,857 辆,+1.0%) 超 Toyota (10,319 辆,-7.0%) 到第二。
◎ Dacia 9,295 辆 (+18.6%) 到第四,
◎ Audi 7,535 辆 (+19.7%) 到第五。
◎ 前十名里最扎眼的,是排在第九的 BYD:6,019 辆,暴增 209.5%。第二次进 TOP10 (首次是去年 12 月) ,创下单月和份额双纪录 (4%) 。
◎ MG 5,360 辆 (+24.7%) 排第十。
◎ 零跑 4,765 辆 (+1277.2%) 排第十三,
◎ Omoda+Jaecoo 合计 3,975 辆 (+302.3%) 排第十七。
零跑和 Omoda+Jaecoo 的增长是数量级的,是十倍级的爆发。
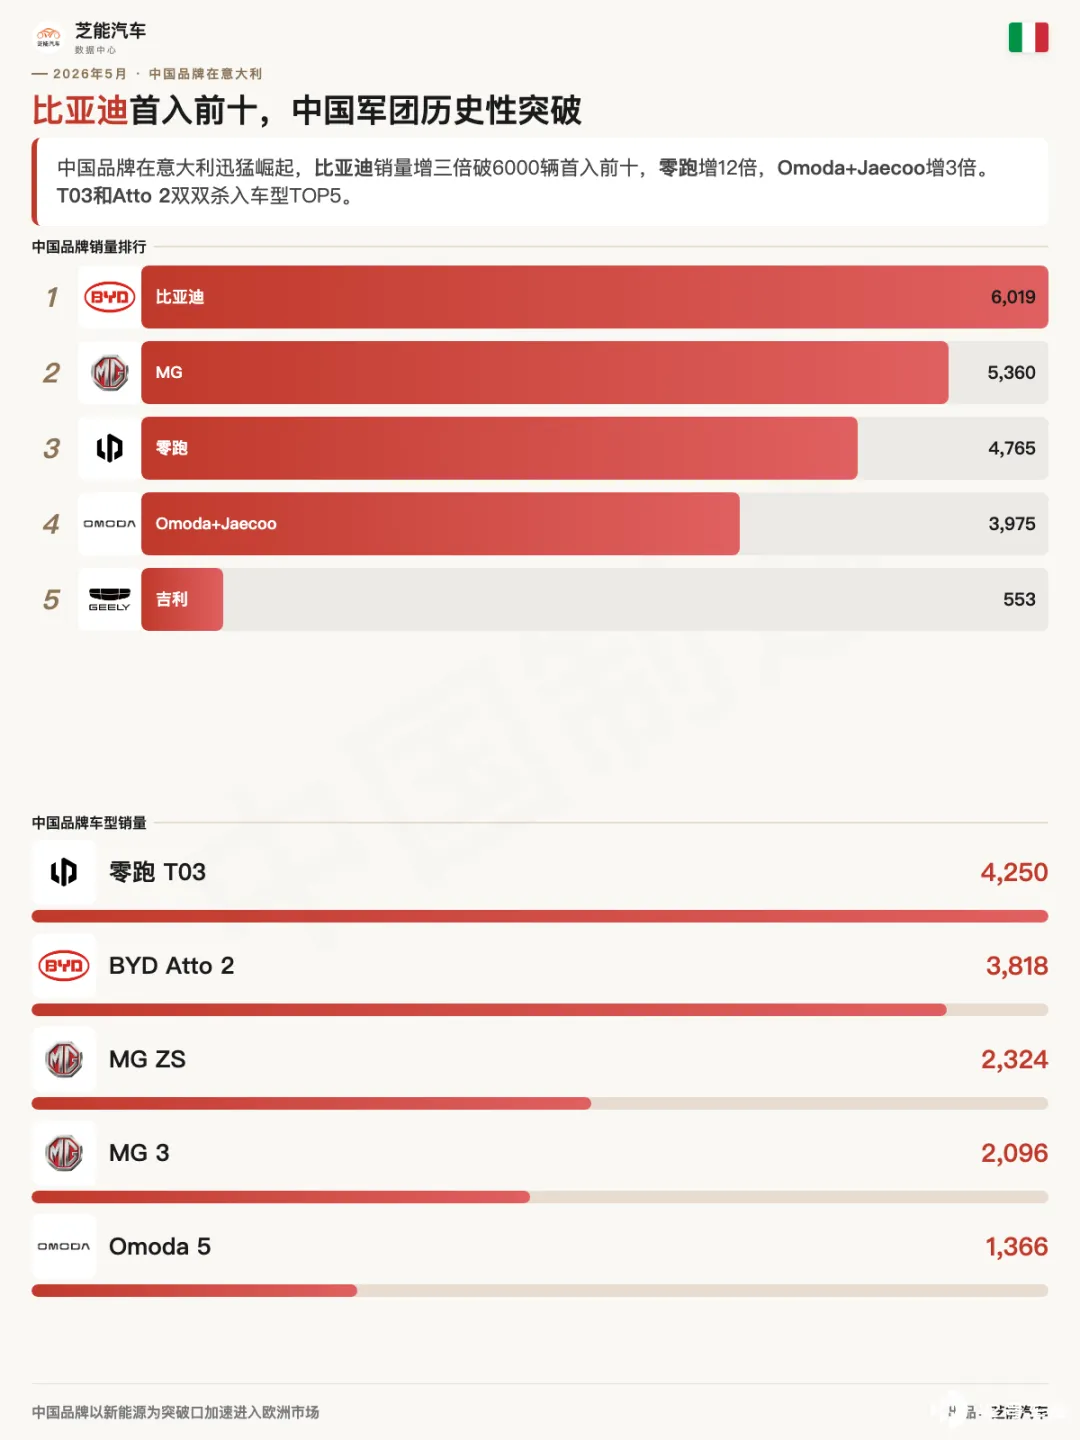
一边是中国品牌的疯狂增长,另一边是传统玩家的大幅下滑。Peugeot -16.1%,Renault -10.9%,Hyundai 暴跌 40.9%,Ford 暴跌 40.1%。
当新能源渗透率从 11.5%跳到 19%,依赖燃油车的品牌被挤压——这不是份额的小幅调整,是存量市场的清洗。
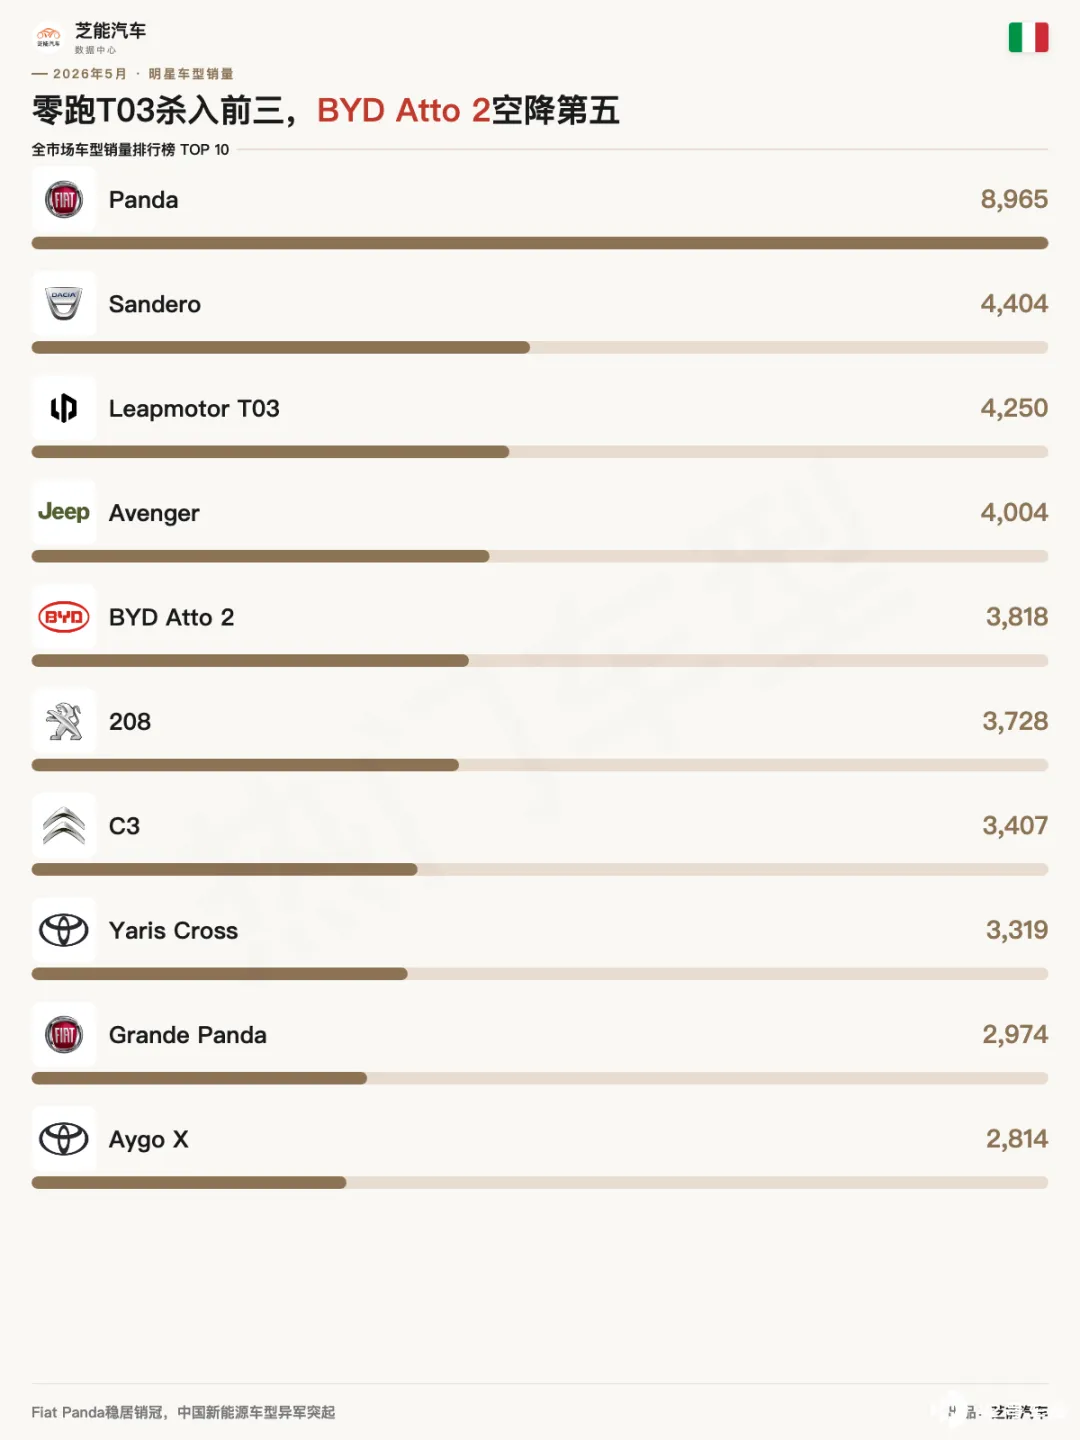
车型战场:两张中国面孔冲进 TOP5
◎ Fiat Panda 8,965 辆 (+9.4%) 排第一。
◎ Dacia Sandero 4,404 辆 (+23.5%) 第二。
接下来是两台中国车。
◎ Leapmotor T03:4,250 辆,同比 +1,739.8%,排第三。含补贴不到 5,000 欧元,连续三个月站在领奖台上。一台微型电动车能做到车型第三,说明意大利市场对价格敏感度极高。
◎ BYD Atto 2:3,818 辆,同比 +6,717.9%,排第五。从十六名直接跳到前五。上一代 Atto 3 在意大利连 TOP50 都进不去,这一代的突破是产品迭代+定价策略的双重奏效。
◎ Jeep Avenger (4,004 辆,-15.1%) 排在第四。
◎ Peugeot 208 (3,728 辆,-0.1%) 第六。
小结
意大利的 渗透率一年内从 11.5%跳到 19%。基础设施、补贴、产品矩阵三要素同时就位时,渗透率不是线性爬坡,是跳涨。但意大利的路径是混动+PHEV 并重,BEV 不是唯一答案。
BYD+MG+零跑+Omoda+Jaecoo 四家合计超过 20,100 辆,份额超 13.4%。算上吉利、DFSK、领克等,超过 21,200 辆(14.2%)。 Hyundai 的 -40%、Ford 的 -40%、Peugeot 的 -16%,产品线在电动化浪潮里整体被挤压。
意大利是中国品牌在欧洲的第二个主战场。西班牙是前哨站,意大利已经真刀真枪了。







