撰文 | 奚筱林
编辑|马青竹
2026 年的车市,没想过会这么难。
前 4 个月,汽车制造业利润总额下跌 16.8% ,国内新车销量同比下降 20.6% 。
当产品同质化,比拼升级到其他层面。
5 月 28 日,比亚迪董事长王传福宣布, 「 为城市领航安全兜底一年 」 ,并且 「 赔付不设上限 」 。
外界对此褒贬不一,有人称赞比亚迪敢为人先,推动智驾普及;也有人质疑, 「 既当运动员又当裁判,宣传大于实际 」 ;还有人说,这是情绪兜底,把营销预算当保费。
在这张表面 「 无限额支票 」 背后,有人看到传播,有人看推广,有人看到服务,有人看到竞争,但其本质是商业逻辑变迁的冰山一角。
用兜底换「市场和数据」
「兜底」这事儿,比亚迪有经验。
2025 年 7 月,比亚迪宣布为智能泊车安全兜底。到今天,该功能的使用率从 21% 提升至 93% ,证明了 「 兜底换数据 」 的逻辑成立。
目前,比亚迪的智驾车型保有量超过 315 万辆,天神之眼系统日均产生超 2 亿公里数据,其中 90% 以上为城市道路。
分母已经足够大,现在要做的,就是把分子做大。
比亚迪内部人士向《出行百人会 /AutocarMax 》透露,兜底政策公布后,搭载天神之眼 A 、 B 辅助驾驶系统车型的城市领航日活跃用户量大幅提高。
兜底的另一个目的,是增加选装量。
王传福在此次智能化战略发布会上宣布,比亚迪全系车型均可搭载天神之眼 B 辅助驾驶激光版,选装价格 1.2 万元。
这意味着,即便是海鸥这样的 7 万级入门车型,也可选配满血版的城市领航功能。在此之前,城市领航功能普遍集中在 20 万以上车型。
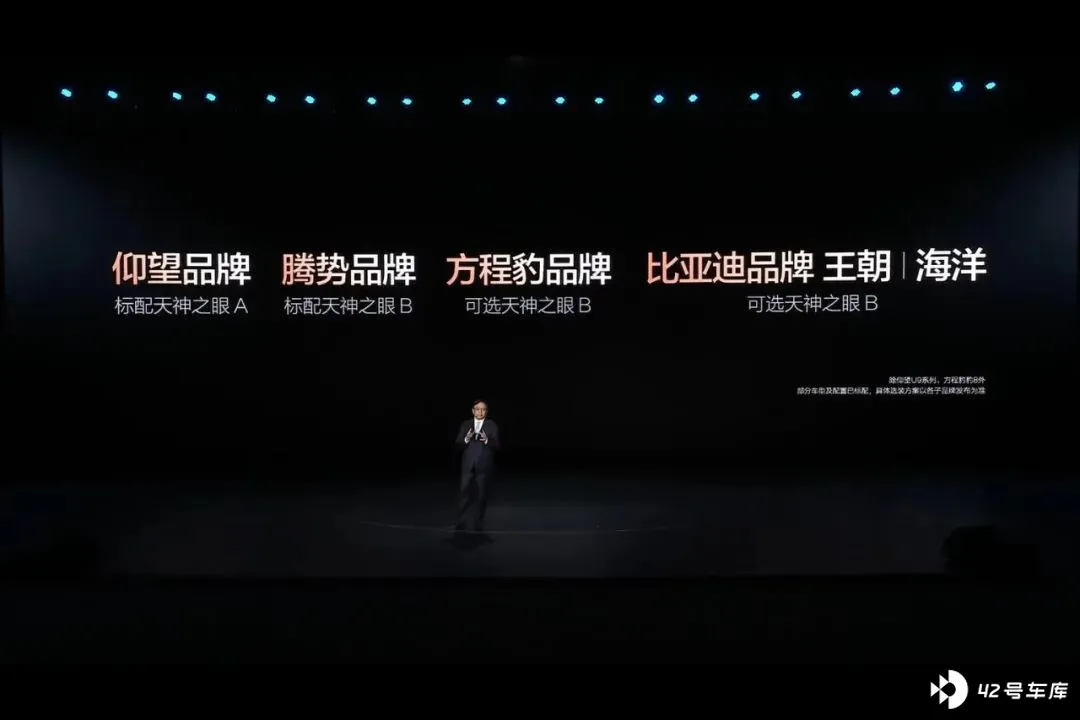
选装的车越多,城区领航激活量越高,收集到的高质量数据就越多。本质上还是增加有价值的数据,形成正向循环。
值得注意的是,城市领航安全兜底设置了一年的时限,并没有像智能泊车兜底一样 「 终身享有 」 。
泊车场景,全是低速场景,事故伤害有限,赔偿有限。城市 NOA 则时间长,场景复杂,事故伤害范围大。每多 「 兜底 」 一年,成本增加一倍。
笔者判断,厂家还可能希望制造紧迫感,吸引用户尽快购车或选装智驾包,提升天神之眼 B 的装机量。
毕竟,眼下可能就是行业智驾比拼的最后窗口期。有分析指出, 2026-2027 年将是智驾行业的分水岭,城市 NOA 渗透率将大幅提升 。
为「智驾险」铺路
比亚迪的兜底承诺,虽然不是保险,却干了保险的活。 L2.9+++ 的责任主体模糊,是普及痛点之一。 对于用户来说,只要有人管,感受就不一样了。
其实,已有十余家车企推出了类似的保险产品。
比如,小鹏的 「 智能辅助驾驶安心服务 」 ,售价每年 239 元,最高赔付 100 万元;问界的智驾无忧服务权益,每年 4000 元,首年赠送,最高赔付 500 万元。 500 万跟不设上限的频次差别不大。
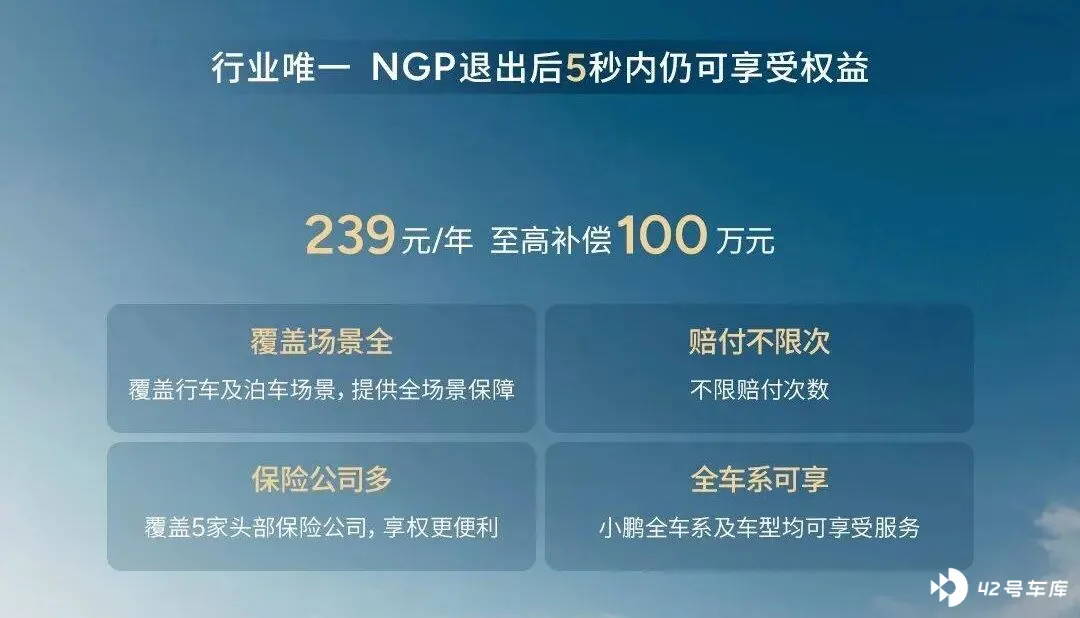
需要注意的是,这些产品都没有在金融监管部门备案,并非正规独立险种,不受《保险法》严格约束,只是一种增值服务,理赔标准、免责条款、赔付流程完全由车企主导。
所以会被诟病为 「 运动员当裁判 」 。
企业自己先用 「 服务 」 顶上,也是没办法。由于智能驾驶对驾驶主体和责任的变革,传统车险制度无法匹配,导致出现三不管的中间地带。
而当智能驾驶普及率达到一定程度,必然会有车险的大变化。包括比亚迪在内,车企们也是走一步看一步。
目前的方案,都只是过渡。行业需要的是一套独立于车企之外、受监管约束、权责清晰的标准化智驾保险体系。
国内正在加速推进真正的 「 智驾险 」 落地。
北京金融监管局在今年 3 月正式启动智能网联新能源汽车商业保险开发应用工作,中国保险行业协会正牵头开发适配 L2 至 L4 全级别的专属保险产品。
与车企的 「 智驾险 」 不同,这款产品将由保险公司独立承保,建立统一的责任认定标准和数据共享机制。
可能会有人担心, 「 智驾险 」 真正落地后,车辆的整体保费会不会大幅上涨。
其实不然,轻舟智航 CEO 于骞曾判断,自动驾驶会重构整个车险体系, 「 未来自动驾驶车辆的保费,会比人工驾驶低 50% 以上。 」
这一判断的核心逻辑在于,相比人类驾驶,自动驾驶的事故率会大幅下降,保险成本自然会降低。
也意味着,未来智能驾驶不光可以提供服务价值,还可以量化其安全价值。
另外从理论上讲,当大部分里程由智驾系统完成,人驾只占很少,传统车险的覆盖范围必然减少,保费也理应减少。
美国市场已经出现了这样的趋势。
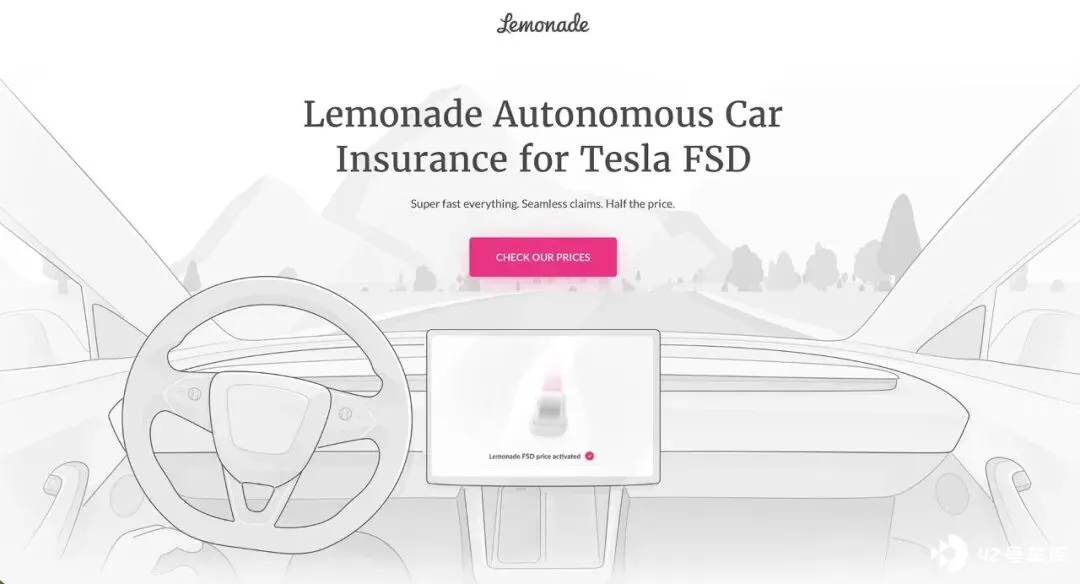
不久前,美国保险公司 Lemonade 宣布,为使用特斯拉 FSD 功能的车主提供 50% 的保费折扣,理由是: FSD 的安全性是人类驾驶的两倍。
马斯克曾说过,特斯拉保险旨在通过精准的风险评估和驾驶行为数据,为安全驾驶的车主大幅降低保费,甚至接近零成本。
车险大变局的另一层逻辑,是数据主权的转移。
过去,保险公司给一辆车定价,依据的不过是车型、车价、出险次数和违章记录, 画像 非常粗糙。
但在智能汽车时代,更多更精确的数据 —— 刹车的深浅、跟车的间距、变道的果断性、甚至玩手机的概率 —— 都掌握在车企手中。
有了数据,就可以精细化管理和降本。
这正是 UBI(Usage-Based Insurance)车险的核心逻辑, 根据用户的驾驶数据, 建立多维度模型,设计个性化保费。
不仅马斯克是 UBI 车险的拥趸,在国 内,理想汽车也在 探索 UBI 车险的落地应用。
理想与太平洋保险等机构合作,推出基于驾驶行为的保险产品试点,利用自身数据优势,协助保险公司优化风险评估模型,为用户提供更个性化的保险方案。
结语
短期来看,车企提供的智驾权益保障与兜底政策,会是行业的一个主要补充。
只不过,这类补充终究只是一种辅助策略,用户对智驾的接受程度,不只看有没有人担责,还要看接管率高不高、通行顺不顺、坐得舒不舒服。
比亚迪城市领航兜底的实际效果,最终还是要看使用率提升了多少,以及事故率能否维持在低位。
这场兼顾用户让利与行业卡位的探索,或许将摸出行业过渡期的车险走向。