


作者: 陶烟烟
2026 年是中国汽车集团出海加速阶段。
如果说第一阶段抢市场份额,第二阶段做品牌价值,那现阶段中国汽车集团的加速出海,对丰田、本田、现代起亚、大众集团和 Stellantis 的影响是不小的。
Stellantis 代表的法系和美系产品在中国存在感一直不强,和中国汽车行业关系较弱;主要的市场在南美和欧洲,中国车企在这里拿下的份额。
我们来盘点一下这家欧洲第二大车企集团的情况。

盈利了,到底是复苏,还是财务上的处理
如果把 2025 年视作 Stellantis 的至暗时刻,那么 2026 年的第一份财报,至少让人松了一口气。
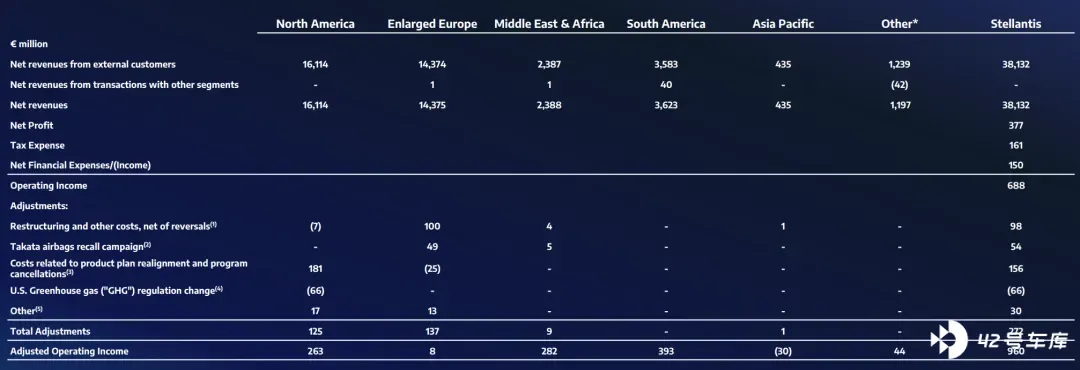
Stellantis 交出了 2026 年第一季度成绩单:
◎ 营收 381 亿欧元,同比增长 6%;
◎ 净利润从去年同期的亏损 3.87 亿欧元转正至盈利 3.77 亿欧元;
◎ 调整后经营利润率从 0.9%回升至 2.5%;
◎ 全球发货量 136.1 万辆,同比增长 12%。
在 Investor Day 上刚刚上任半年的 CEO Antonio Filosa,拿出了一份名为「FaSTLAne 2030」的战略计划,6 大支柱,600 亿欧元投资,超过 60 款新车型。
在欧洲电动化政策加速与北美贸易条件变化的拉扯中,在一手零跑、一手东风的合作伙伴网络中,Filosa 要告诉大家,这个拥有 14 个品牌凭什么在这个时代活下来?问题的答案,充满了矛盾。
或者说,这种「矛盾」本身,就是生存之道。
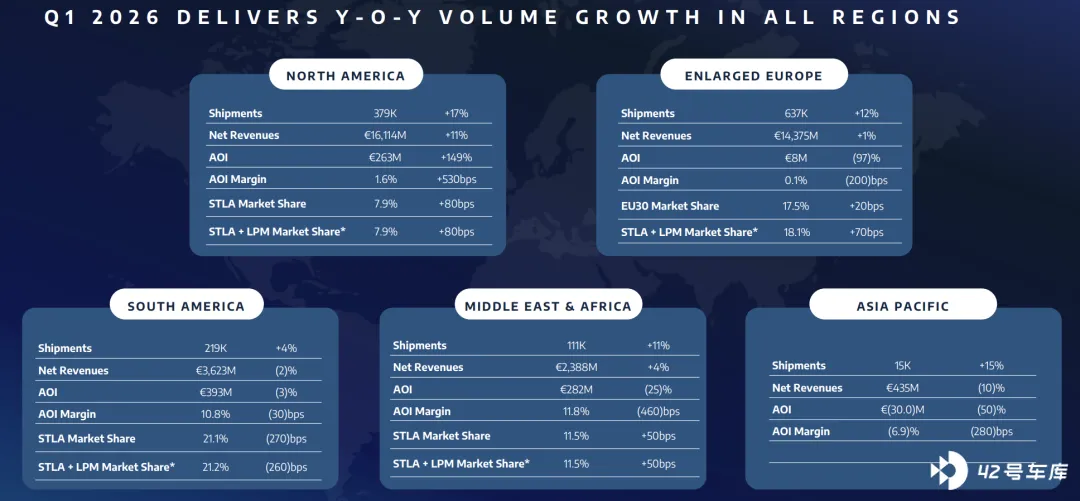
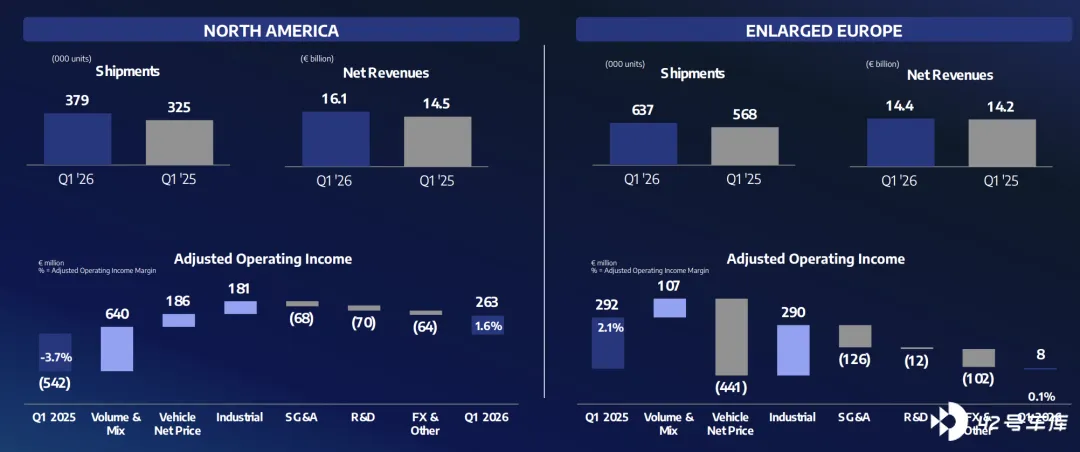
营收增长 6%的来源是真实的— —北美发货量 +6% (跑赢了行业下降 6%的颓势) ,欧洲 +5% (含零跑 +8%) ,南美保持第一。
利润的改善也是结构性的: 大多数地区 AOI 都回到正数。 2.5%的经营利润率是什么水平,大概和中国车企同行差不多,指引的全年目标是「利润率低个位数」,即使全年顺利,也就能赚 3%~4%。
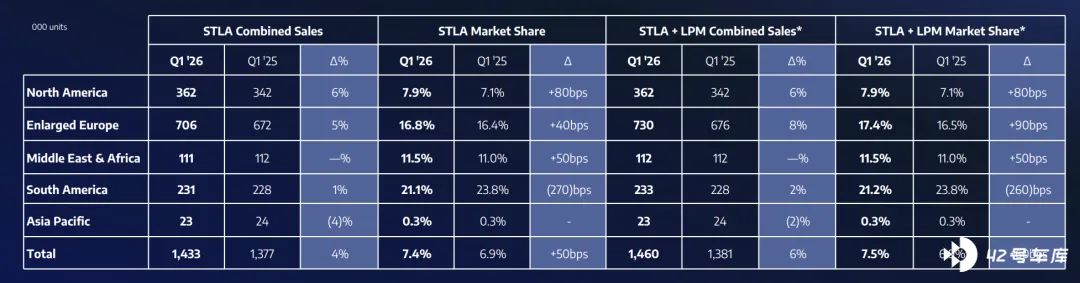
◎ 北美是唯一的「发动机」, 美国市场份额从 7.1%拉到 7.9%,Ram 品牌销售增长约 20%,这是全公司最依赖的利润贡献者。
◎ 欧洲在增长,但利润很薄,16.8%市场份额的市场,如果只能贡献微薄的利润,随着欧洲电动化的深入,欧洲卖车不赚钱了。
◎ 南美虽然保住了第一,但市场份额同比下降 270 个基点,这些是被比亚迪和中国车企拿走的份额。
◎ 亚太在持续收缩,除了印度 +71% (但基数极低) 。
Stellantis 今天的状态, 基本围绕北美利润驱动, 拖着欧洲、南美、中东非洲三条需要输血的线,以及一条正在被抛弃的亚太线。这台引擎能撑多久,取决于北美还能火多久。
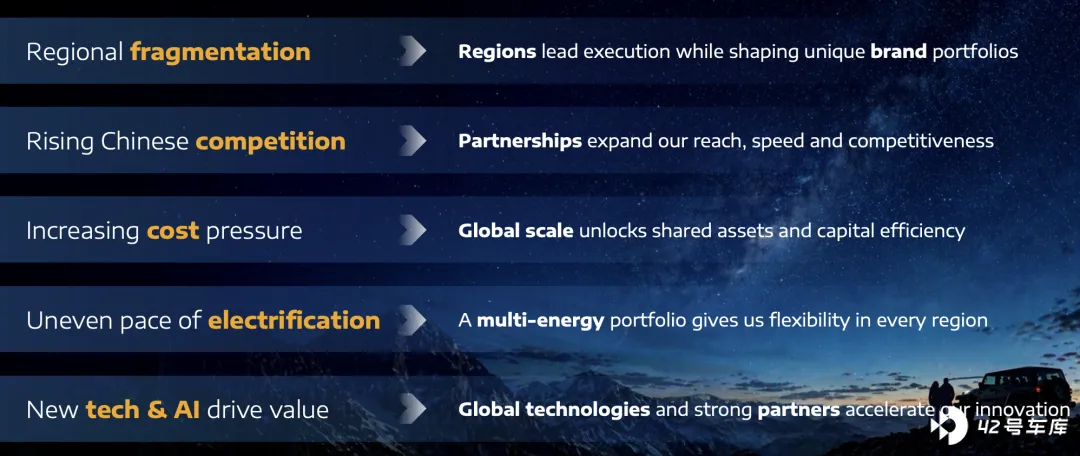
Filosa 拿出的「FaSTLAne 2030」战略,六大支柱环环相扣。
品牌精简是第一刀。14 个品牌被分成了四个层级:4 个全球品牌 (Jeep、Ram、Peugeot、Fiat-Pro) 、5 个区域品牌 (Chrysler、Dodge、Alfa Romeo、Citroen、Opel) 、2 个专业品牌 (DS、Lancia) 、加上 Maserati 独立运营。
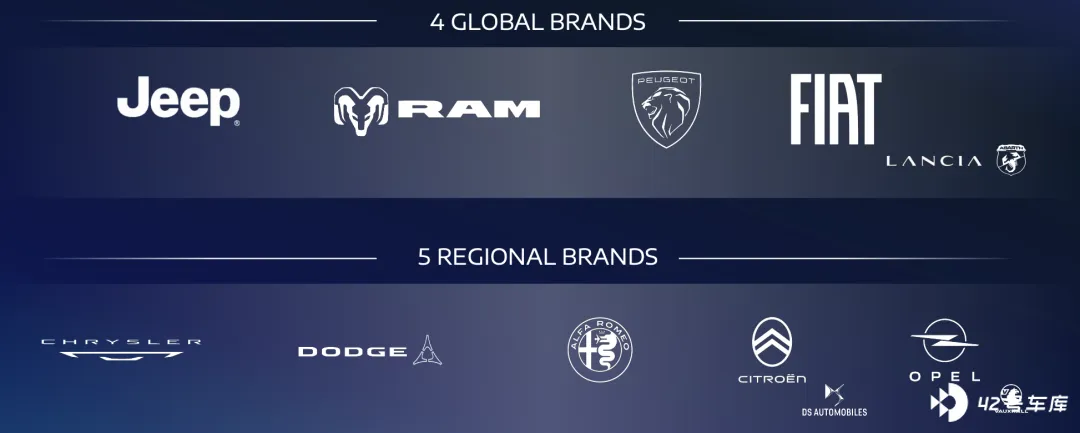
这就告别了前任 CEO Carlos Tavares 时期「14 个品牌平权」的烧钱模式, 只有 4 个品牌未来会拿到全球级的资源支持,其他品牌在自己的一亩三分地里混,干得不好也可能就被收了。
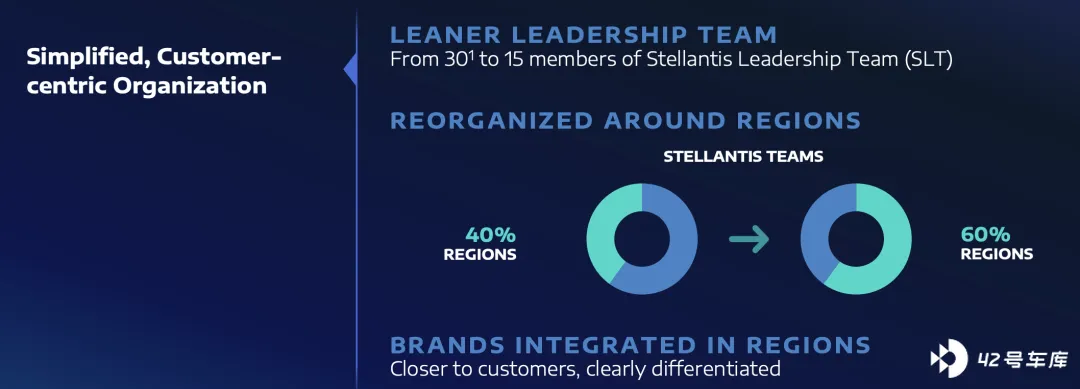
但问题是:特斯拉就 1 个品牌,现代起亚 4 个。Stellantis 凭什么养得起 10 多个? 每一个品牌背后都有工厂、经销商、工会和政治关系。在欧洲,关一个品牌等同于政治自杀,所以精简已经是一切可能中最好的结果了。
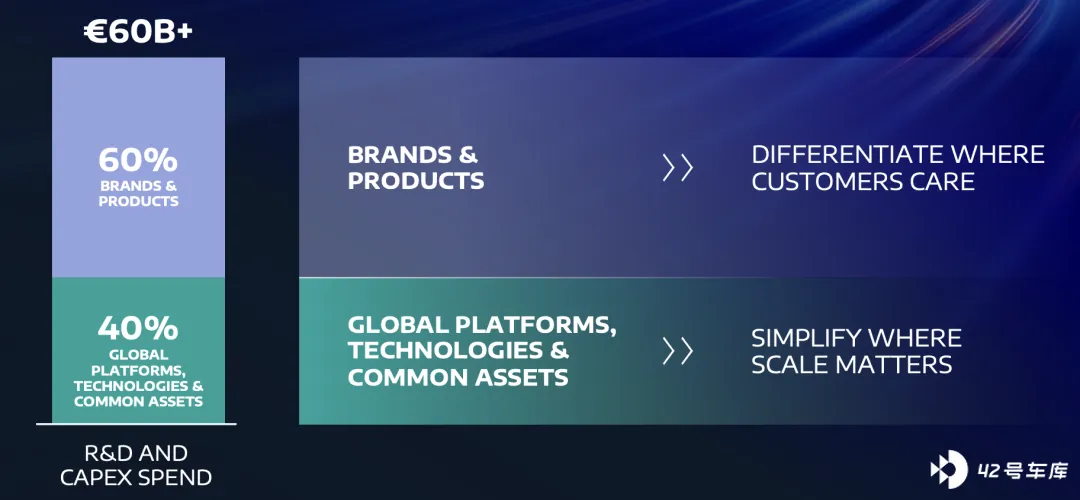
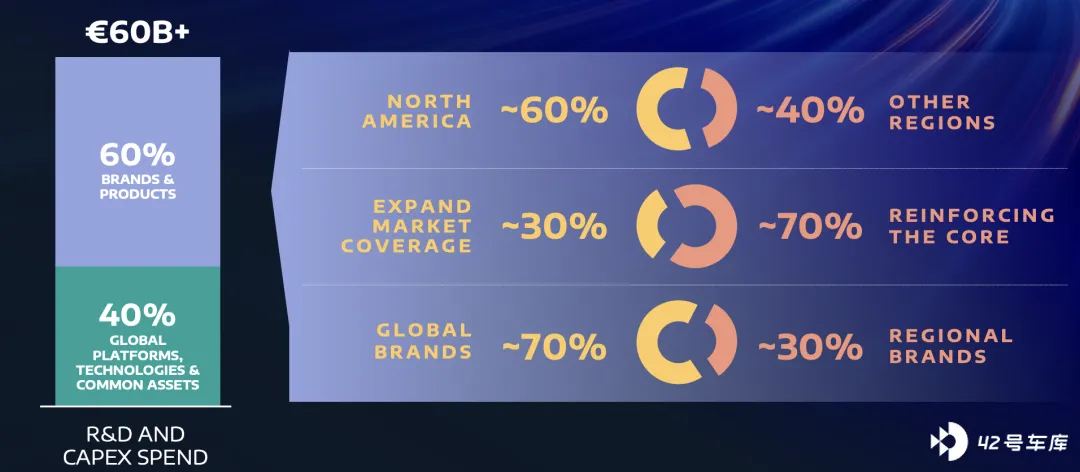
600 亿欧元,未来 5 年。 40%投向平台和技术,STLA Brain 软件架构、STLA SmartCockpit、STLA AutoDrive 自动驾驶,全部计划 2027 年推出。对于软件驱动的电动车竞争来说,两年是三个产品代差,STLA AutoDrive 到底行不行真的很难说。

区域的 AB 面:每张牌都有两面
● 北美是最强的牌,也是最有风险的牌。 Q1 逆势增长 6%,Ram+20%,60%投资配置在这里,但北美高度依赖皮卡和 SUV,Ram 是命脉。
当然接下来大部分资源也是投资到北美的,赚钱才能投资。
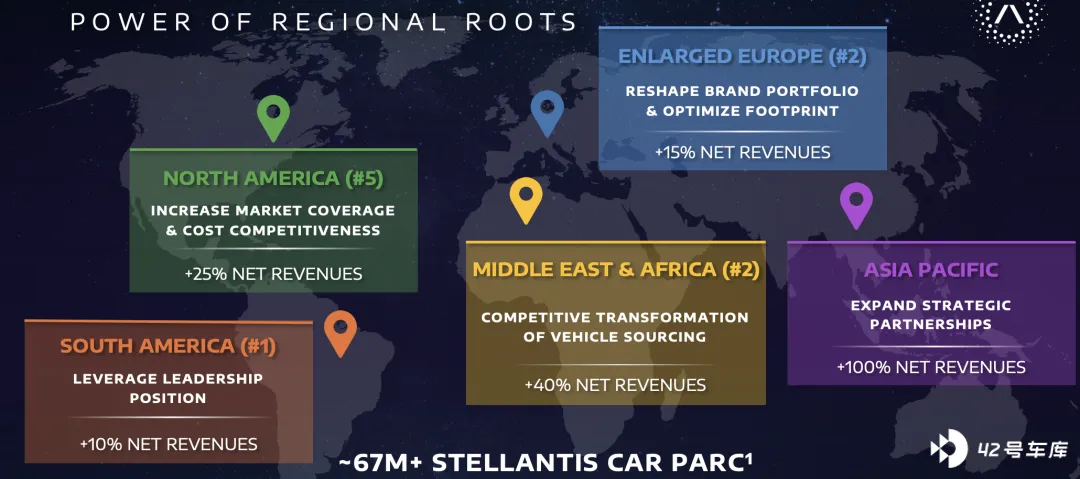
● 欧洲是家底最厚的牌,也是利润最薄的牌。 17.5%的 EU30 份额、28.7%的 LCV 份额,令人羡慕的遗产。
但 利润在变薄,而且只有一个方向——更薄。 因为中国车企的纯电动汽车正潮水般涌入。Stellantis 和中国的零跑和东风合作,用自己的欧洲工厂给中国品牌造车。
● 南美是存量的正反面。 2 1.1%份额说明家底还在,但中国车企在巴西的份额爬升特别快,南美的特殊性在于电动化推进慢,燃油车还有很长的尾,但是油价今年快速爬升已经在打破这个局面了。
● 中东非洲和亚太是「轻资产的双刃剑」, 40%增长目标听起来猛,印度 +71%很亮眼,但 Citroen 在印度年销量不到 5 万辆。轻资产 (靠合作伙伴不自己建厂) 的好处是灵活低成本,坏处是掌控力永远有限。
● 在中国:
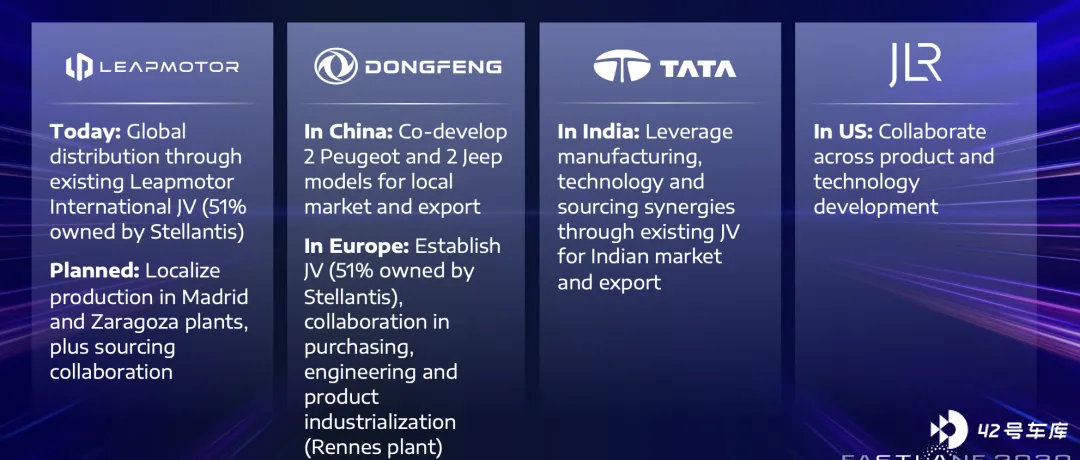
◎ 零跑的合作是最激进也最大胆的一步,用中国纯电动技术填补欧洲产品线空白,零跑已在意大利站稳脚跟,采购和产能共享正在降本。
◎ 东风 DPCA 合作:在中国开发 Peugeot+Jeep,成立欧洲合资企业,避开中国市场的直接竞争,用中国供应链效率降本。短期看是聪明的。
● 在印度和美国: 和塔塔和 JLR 合作,分摊一点成本。
Stellantis 建立了一个庞大的合作伙伴网络,这是目前传统车企中最务实的做法,现在的做法是依靠自己的人脉和工厂来做代工和销售网络。
欧洲第二大汽车集团 Stellantis 怎么走到了要「挣扎生存」的状态,是个问题。随着中国车企往欧洲,南美和中东走,似乎这家企业除了北美有防火墙之外,无险可守。
S tellantis 凭什么活下来?
Filosa 的战略清醒地认识到,在这个阶段,Stellantis 是来「熬」的。让北美给整个集团造血,让燃油车利润养着电动化投资,让中国合作伙伴的技术补着短板。
等熬到 2027 年 STLA 软件上线,熬到 50%产量来自 3 个平台,熬到这家公司能跟上中国车企的开发周期。
当然客观来说,在北美 (辐射南美) 和欧洲 (辐射中东) 两个地方定生死,所有的办法都是从中国的伙伴来拿到技术和供应链,围绕在这美洲和欧洲两个市场的盈利能力决定的。
小结
Stellantis 并不是世界上最「好」的汽车公司,它的境况真实地暴露了传统车企在转型期的所有痛苦:品牌太多但砍不掉、电动化要追但得靠别人、北美养着全球但经不起波动、软件要自己搞但慢别人一拍。
欧洲第二大汽车集团的投资决策也挺通透的。







