

作者: 陶烟烟
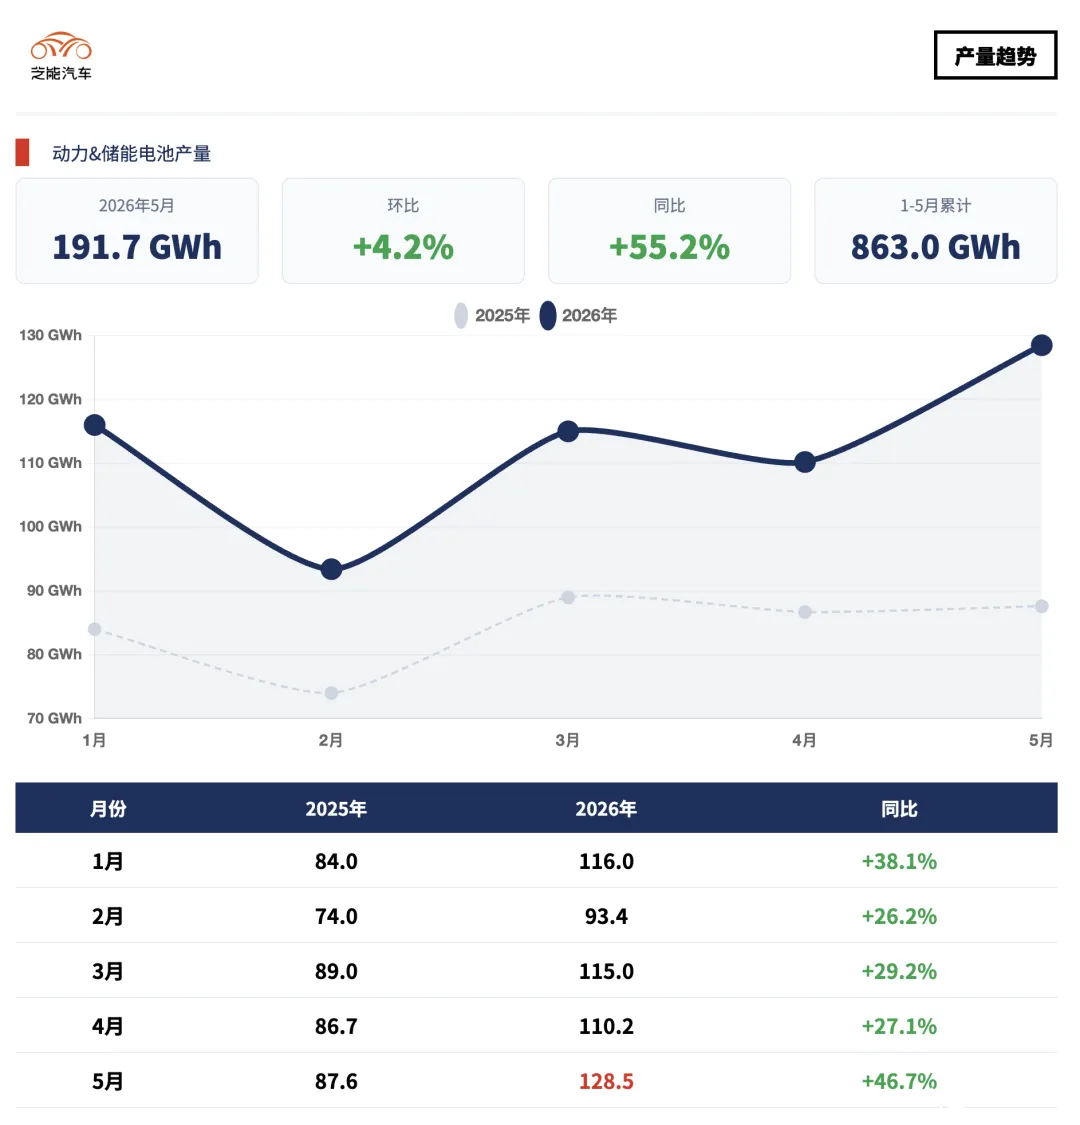
2026 年 5 月,中国动力和储能电池产量 191.7GWh,同比增长 55.2%,销量 182.2GWh,同比增长 47.4%。整体电池行业的情况,看着是比较正常的,需求不断在拉动。

储能电池正在从「配角」变成增长主力
5 月电池总销量 182.2GWh 里:
◎ 动力电池 127.0GWh,占 69.7%;
◎ 储能电池 55.2GWh,占 30.3%。
从同比增速看,动力电池 +45.2%,储能电池 +52.7%,储能跑得快一些。
1-5 月累计数据,动力电池累计同比 +34.9%,储能电池累计同比 +87.7%,储能电池的累计增速是动力电池的 2.5 倍。
按照这个趋势,储能电池的全年销量有可能摸到 600GWh,在中国电池总销量中的占比从去年的约 25%爬到 40%以上。
动力电池当然还是绝对的大头。 127.0GWh 的单月销量、45.2%的增速,但动力电池的增长是「跟着车卖」,现在总的需求是被压制的。
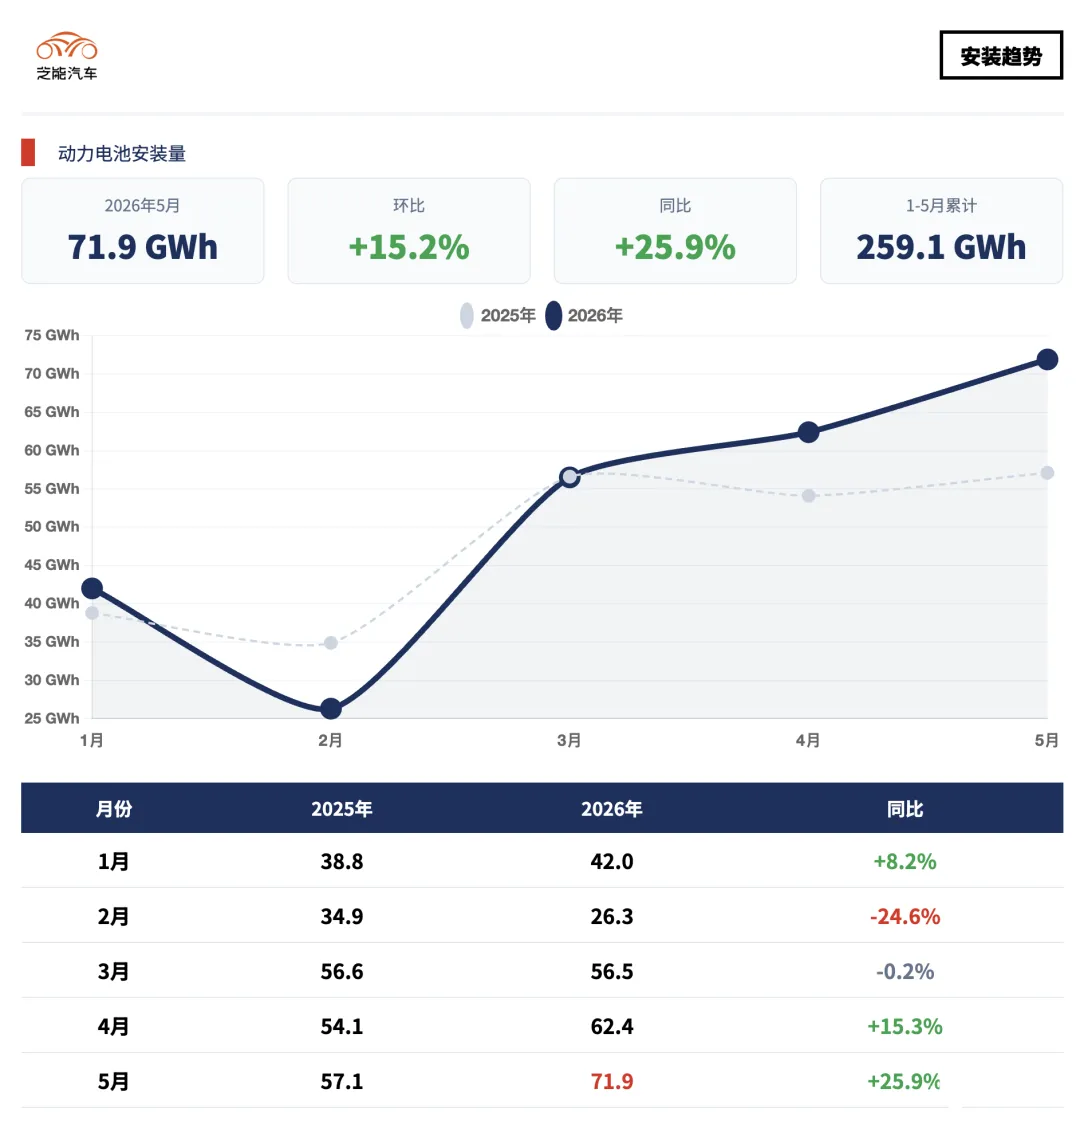
5 月国内动力电池装车量 71.9GWh,同比增长 25.9%。
◎ 纯电动乘用车占 59.2%,插电式混合动力乘用车占 15.1%。加起来,乘用车占了装车量的四分之三。
◎ 纯电动货车 5 月装车占比 22.1%,同比增长 75.2%。
◎ 纯电动专用车占比虽只有 2.4%,但同比增长 110.5%。
◎ 纯电动客车占比 1.0%,同比增长 48.4%。
三条商用车线的增速全在两位数、甚至三位数,油价太高了,城市物流车、环卫车、港口牵引车的电动化渗透率在 2026 年上半年出现了加速拐点。
一辆纯电重卡的带电量在 225kWh 级别,是纯电乘用车的 3.5 倍。
商用车在装车量中的占比虽然只有 25%,但因为单车带电量极高,对电池的需求拉动是乘用车的三到五倍。
单车平均带电量也在快速攀升。 5 月整体单车平均带电量为 70.0kWh,同比增加 34.9%。
◎ 纯电动乘用车 63.0kWh,同比增加 18.5%。
◎ 纯电动货车 225.7kWh,同比增加 26.0%。
纯电动乘用车的续航段集中在哪里? 500 到 600 公里占 28.7%,600 到 800 公里占 34.1%。超过三分之二的纯电乘用车续航在 500 公里以上。300 公里以下的微型电动车只占 2.6%。
5 月装车量中
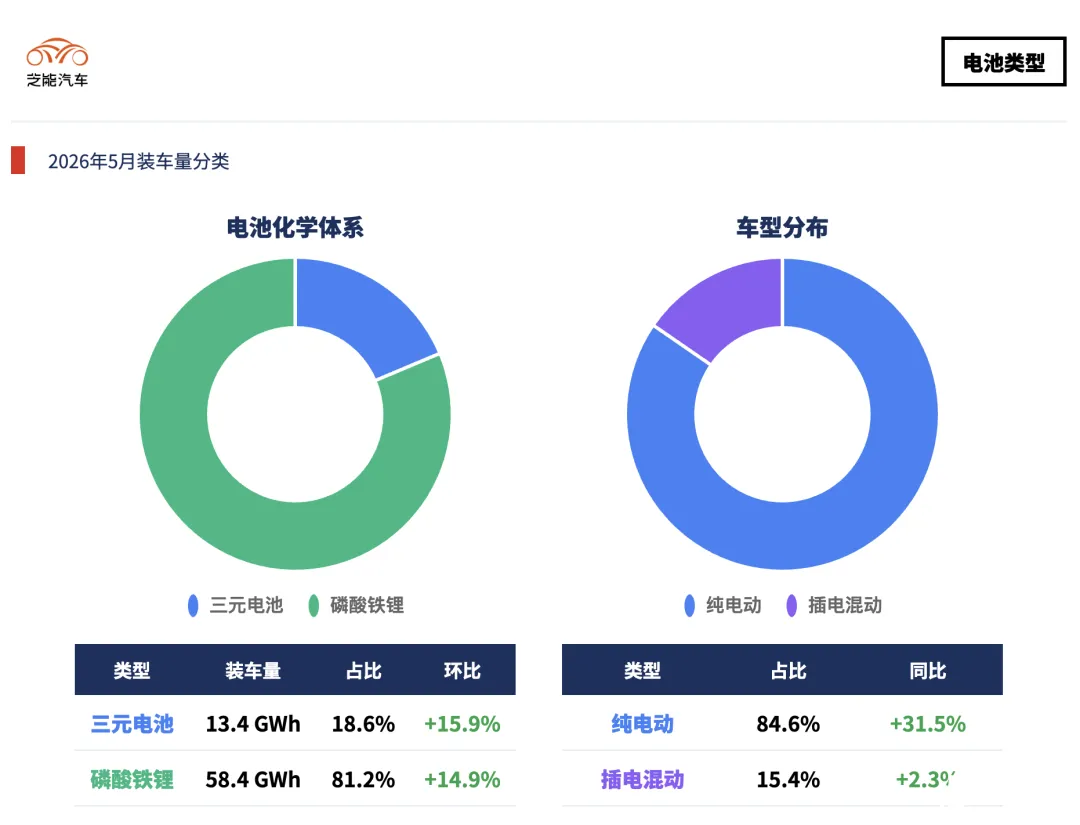
◎ 磷酸铁锂 58.4GWh,占 81.2%;
◎ 三元 13.4GWh,占 18.6%。
累计来看,铁锂 80.4%,三元 19.6%。同比增速上,三元 +27.3%,铁锂 +25.4%,三元还略微快一点。
三元守住了少数几个自己不可替代的场景: 高端纯电乘用车、部分插混车型、以及对能量密度有要求的车型。
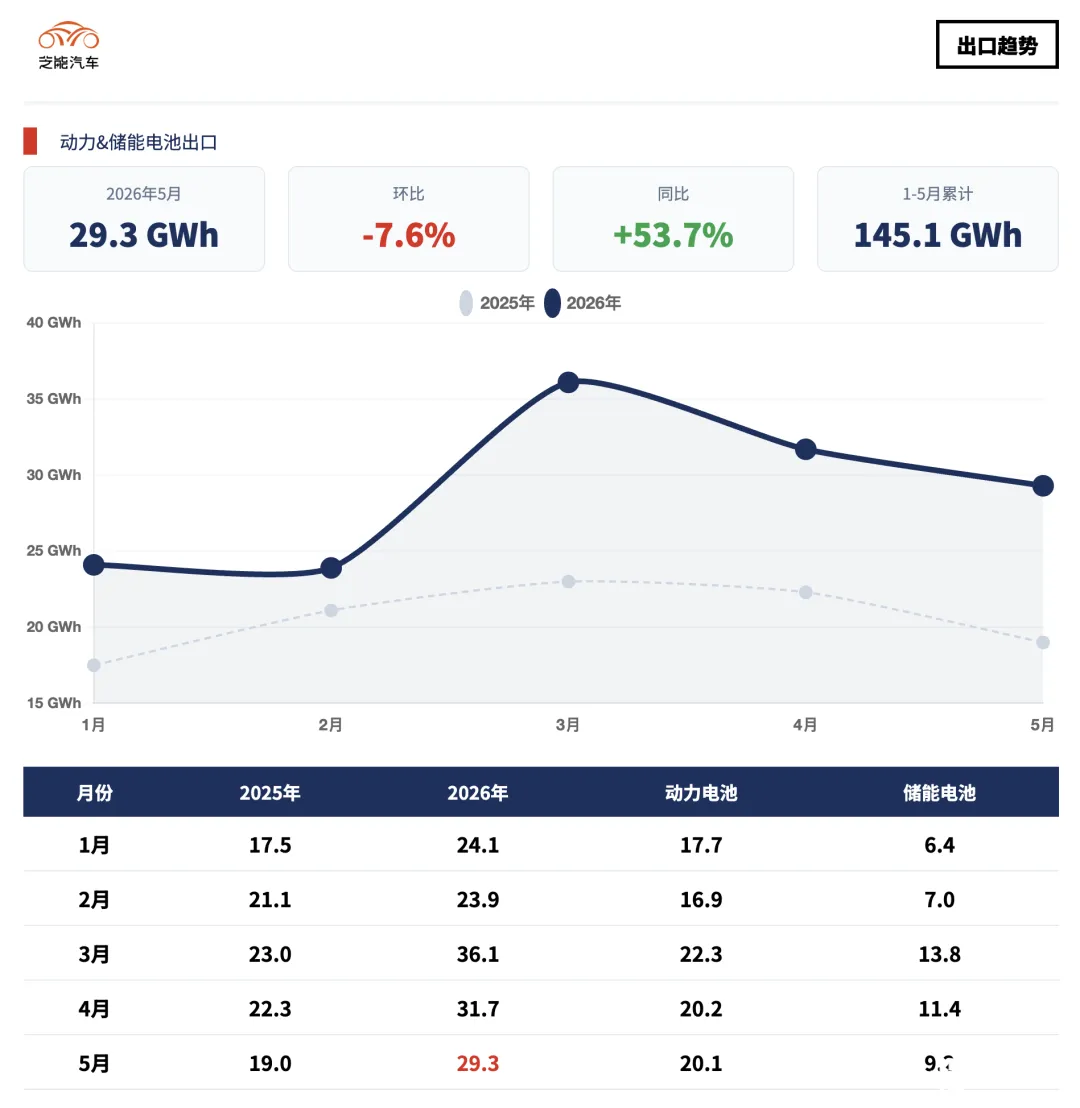
5 月电池出口 29.3GWh,同比增长 53.7%。
◎ 动力电池出口 20.1GWh,同比增长 48.7%。
◎ 储能电池出口 9.2GWh,同比增长 66.2%,但环比下跌了 19.9%。储能出口的环比大幅波动,跟海外储能项目的交付节奏有关,到 1-5 月累计,储能电池累计出口 47.9GWh,累计同比 +29.0%。
在海外市场,三元仍然占据更高的份额。

企业竞争:宁德时代和比亚迪两家
企业排名,总体上没有意外。
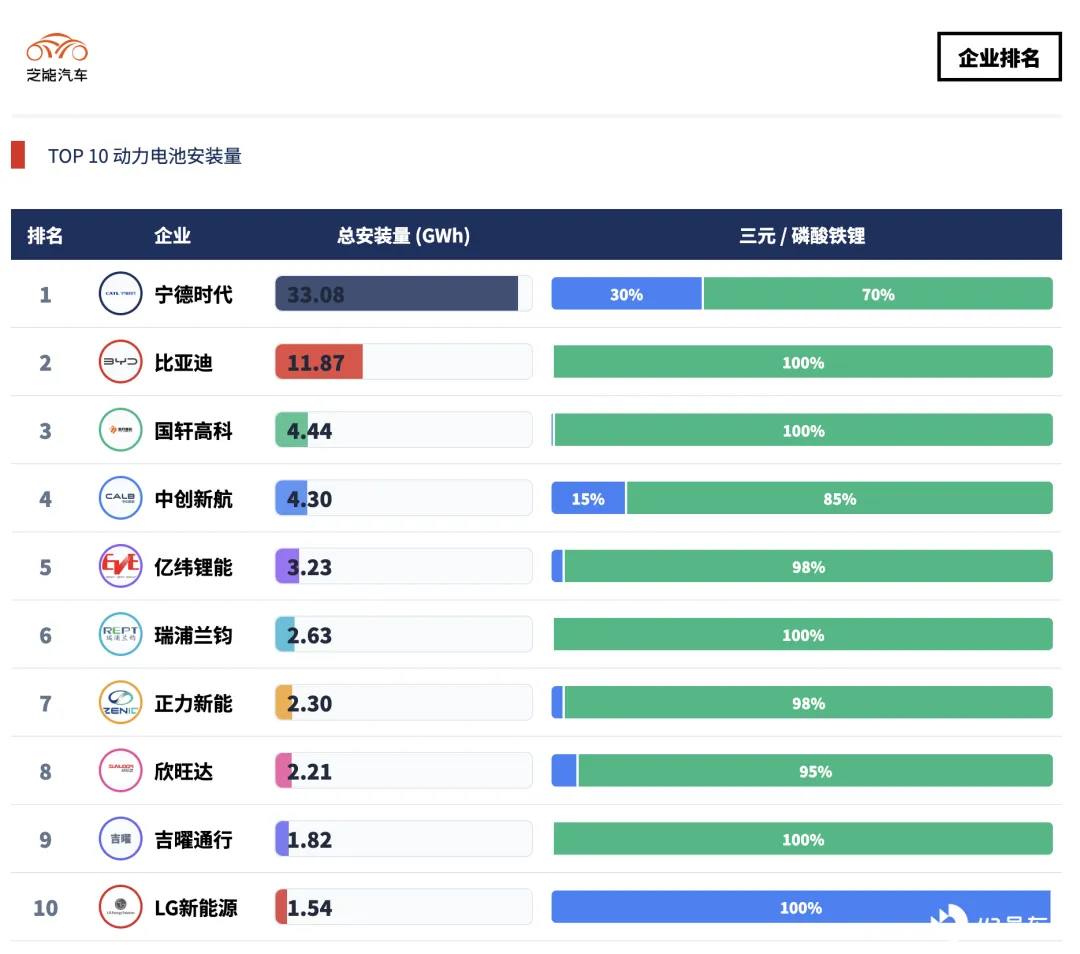
◎ 宁德时代 5 月装车 33.08GWh,占 46.14%。比亚迪 11.87GWh,占 16.56%。两家合计 62.7%。
◎ 第三名国轩高科 6.19%,第四名中创新航 5.99%,第五名亿纬锂能 4.50%。前三和前五的集中度与上月基本持平,竞争格局稳定。
三元电池的装车量
◎ 宁德时代在三元电池的装车量 9.96GWh,占 74.36%,比上月下降了 8.16 个百分点。
◎ LG 新能源在三元电池的装车量 1.54GWh,占 11.47%,比上月飙升了 8.46 个百分点。
◎ 蜂巢能源 1.01GWh,占 7.55%。
铁锂前 15 名全部是中国企业。
◎ 宁德时代在铁锂的份额 39.66%,
◎ 比亚迪 20.37%,
◎ 国轩高科 7.60%,
◎ 中创新航 6.29%,
◎ 亿纬锂能 5.42%。
铁锂领域,前三名到前五名之间的份额差距在逐步收窄。国轩、中创新航、亿纬锂能三家合计 19.31%,已经接近宁德时代一家 39.66%的一半。
铁锂市场的「一超多强」格局,正在往更均衡的方向演进。
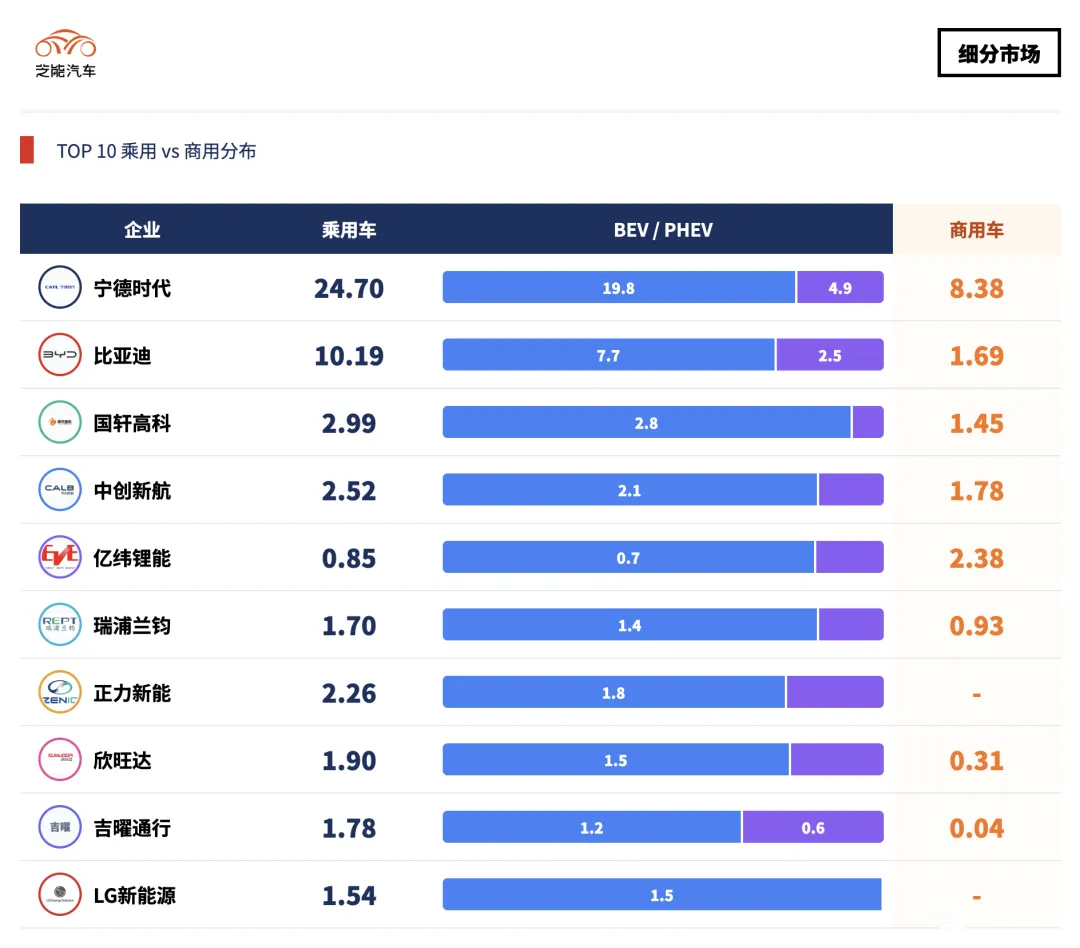
把电池装车量拆成乘用车和商用车两条线:
◎ 乘用车电池市场,宁德时代装车 24.70GWh,占 46.28%。比亚迪 10.19GWh,占 19.08%。第三名国轩高科只有 5.60%。前两名之间的份额鸿沟和比亚迪之后的份额断崖非常明显。
但在插电式混合动力乘用车这个子品类里,蜂巢能源以 9.71%的份额挤进了前三,排在宁德时代 (44.77%) 和比亚迪 (22.84%) 之后。
◎ 商用车电池市场,宁德时代装车 8.38GWh,占 45.28%。但第二名亿纬锂能以 12.86%的份额夺下亚军,超过了自己在乘用车市场的位置。
中创新航 9.61%、比亚迪 9.12%、国轩高科 7.84%紧随其后。前五名之间的份额差远比乘用车市场要小。
商用车电池的竞争逻辑和乘用车有两点不同。
◎ 第一,商用车客户是大 B 端的物流公司和车队运营商,采购决策更关注全生命周期成本和供货稳定性,品牌溢价的空间更小。
◎ 第二,商用车的电池包尺寸和规格更标准化,适配门槛更低,使商用车电池市场成为二线电池企业最容易撕开口子的战场。
小结
储能已经实质性地成为电池行业第二引擎,87.7%的累计增速看不到任何减速迹象,全年 600GWh 可期。
商用车电动化的加速拐点可能在 2026 年上半年已经出现。纯电货车 +75.2%、纯电专用车 +110.5%。增速远超乘用车。纯电乘用车在往 500 到 800 公里续航集中,每台车带的电池只会越来越大。







