


作者:陶烟烟
ACEA(欧洲汽车制造商协会) 发布了欧盟和英国、北欧的 5 月新车注册数据。
欧盟 27 国 5 月售出约 95.5 万辆新车,同比微增 3.2%。前五个月累计 475 万辆,同比增长 4%。
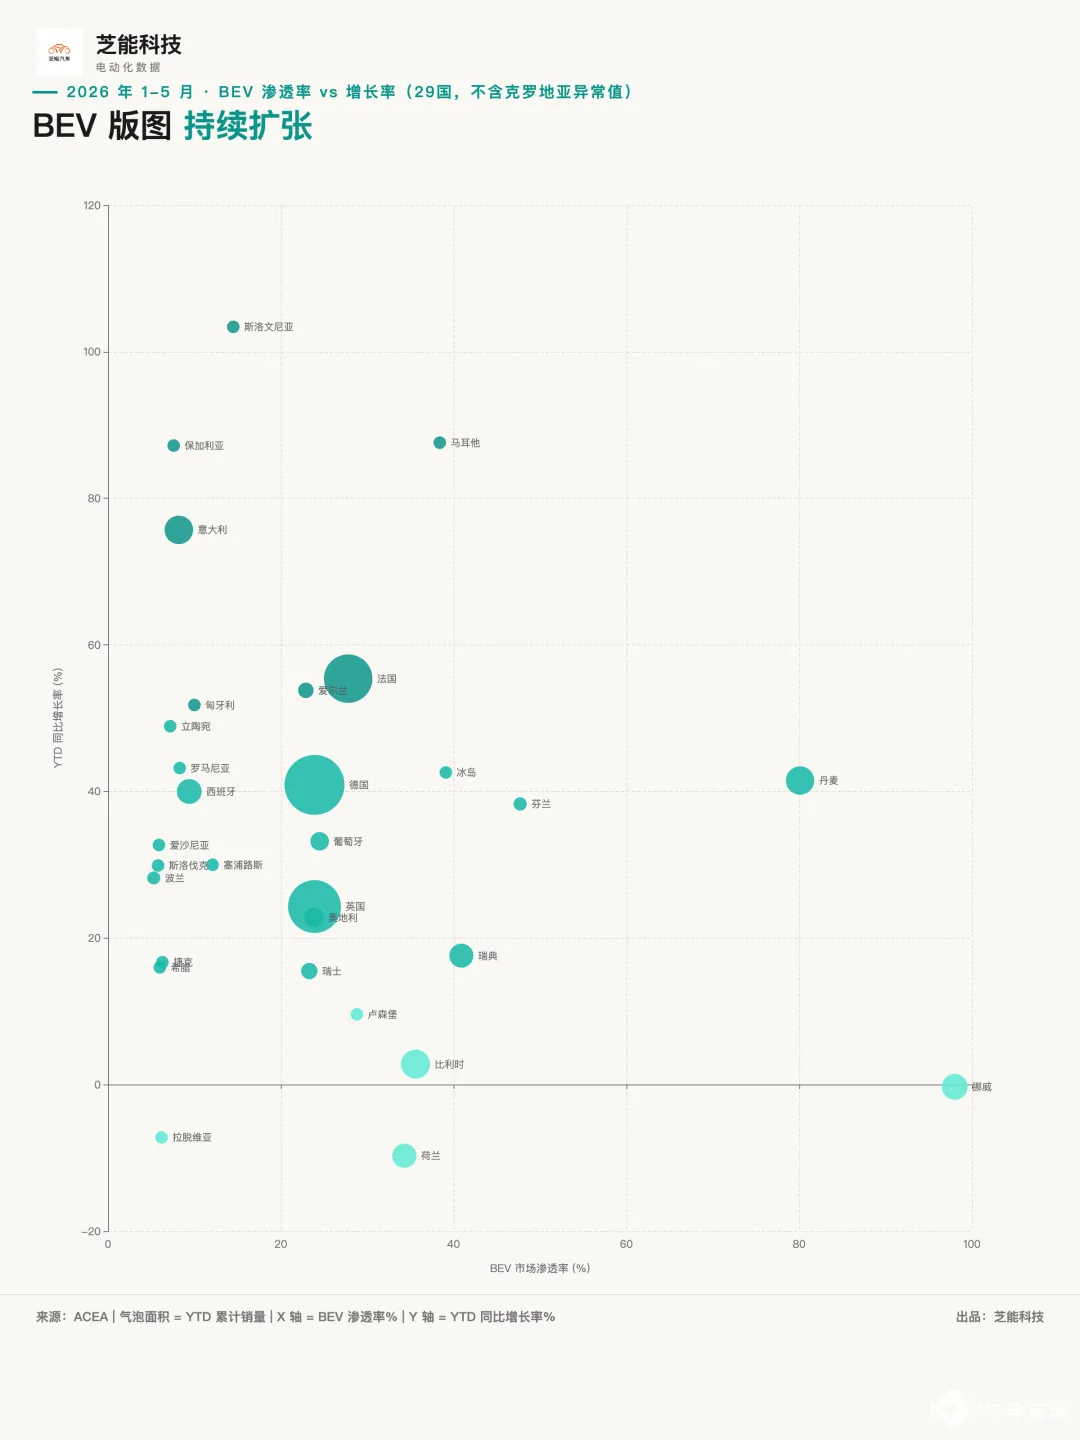
◎ 5 月纯电动车在欧盟卖了 20.3 万辆,同比暴增 42.9%,前五个月累计 95 万辆,市占率从一年前的 15.3%跳到了 20%。每五辆新车里有一辆是纯电。
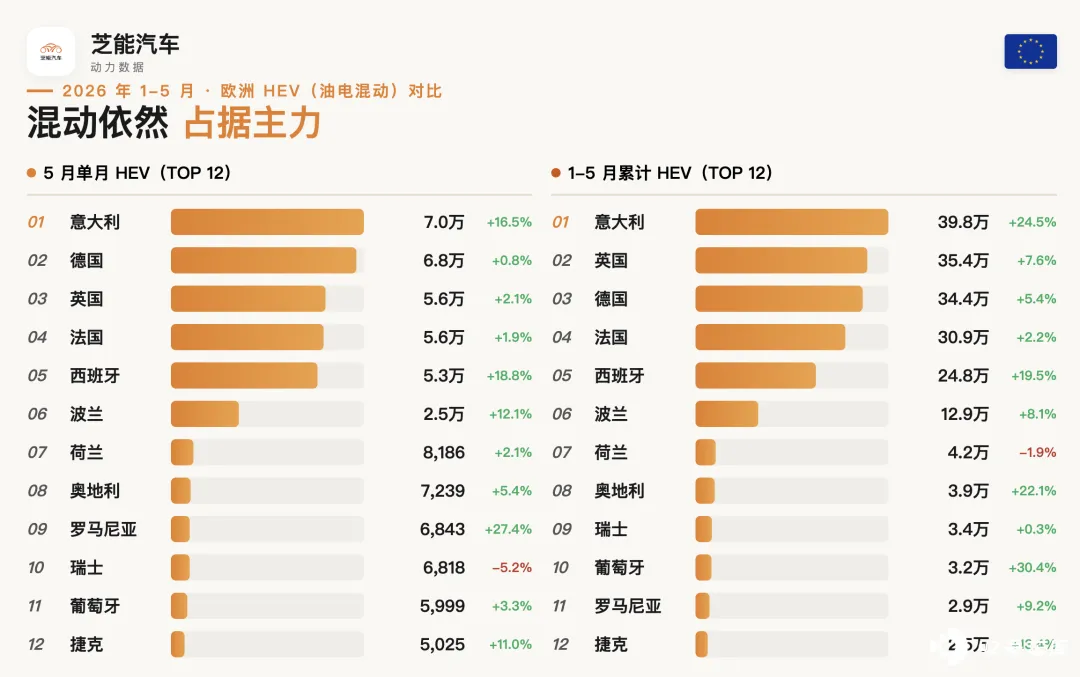
◎ 混动车 (HEV,不插电) 卖了 34.5 万辆,增长 9.7%,市占率约 38%,仍然是欧盟消费者最常选的那一类。
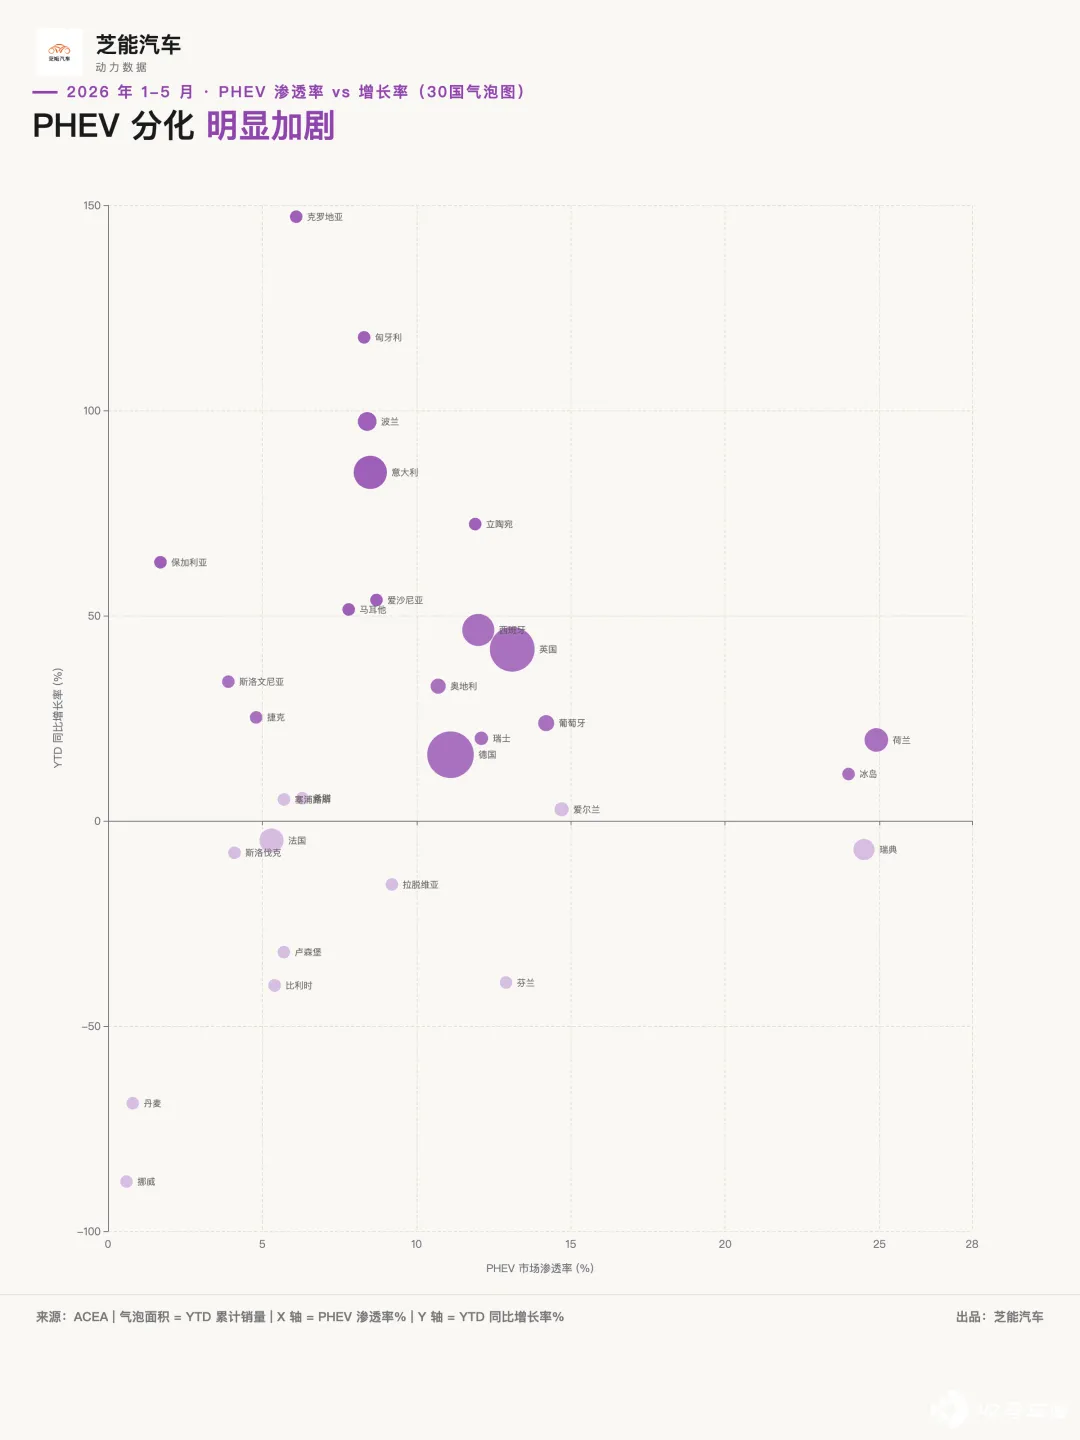
◎ 插电混动卖了 9.9 万辆,增长 12.2%,市占率 9.7%。
◎ 汽油车和柴油车分别下滑了 20%和 19%,两者加起来只占新车的约 30%,一年前还是 38%。

主要国家的情况
亮点是在纯电动,在油价上行期间,整个状态是挺好的。
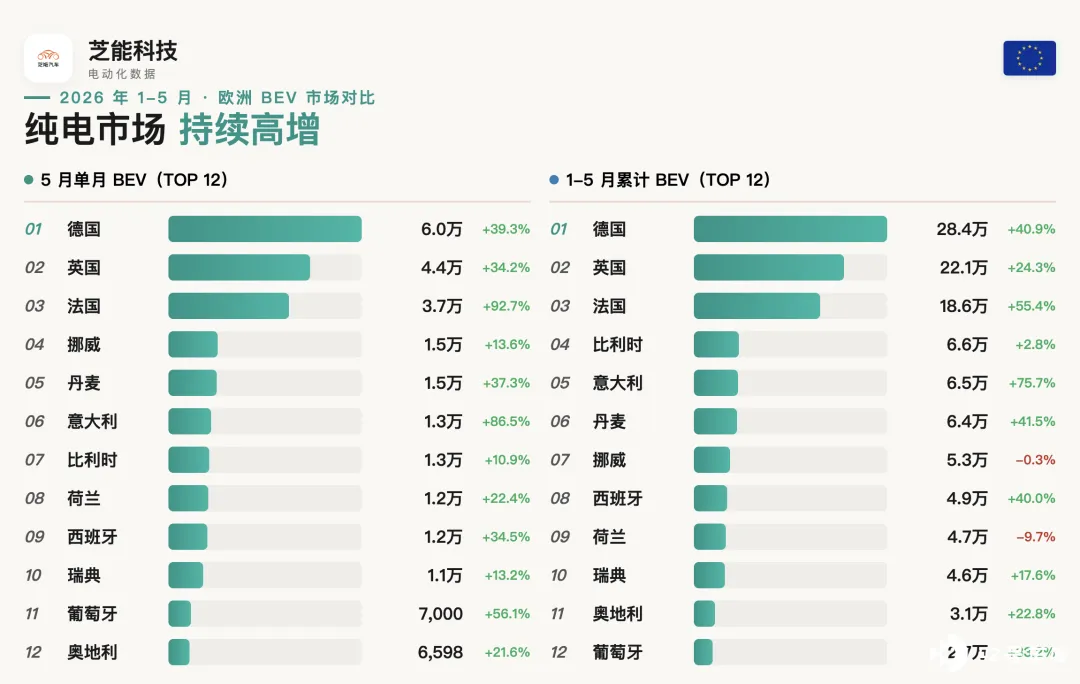
◎ 德国 5 月总共卖了 23.9 万辆,增速为零,德国的纯电动车不受大盘拖累,单月卖了 6 万辆,增长 39.3%,插混 2.8 万辆增长 10.9%。拖累增长的是汽油车,跌了 23.7%,柴油跌了 13%。
◎ 法国纯电动车 5 月卖了 3.7 万辆,同比暴涨 92.7%,法国的购车补贴从 2024 年开始向低收入家庭和低价车型倾斜,今年年初又加了一轮新版新能源税收优惠,对入门级电动车的价格进行了大量减免。
◎ 意大利 5 月卖了 15 万辆,总盘子涨了 7.6%。纯电动车卖了 1.3 万辆,涨 86.5%。插混更是涨了 68.5%。
意大利从去年开始推企业采购电动车的税收抵扣,今年叠加了家庭充电桩的安装补贴,电动化的启动速度比预期的要快。HEV 在意大利卖到 7 万辆,是燃油车以外最大的品类,增幅 16.5%。
◎ 西班牙的体量稍微小一点。5 月卖了 11.2 万辆,同比基本持平。纯电动车 1.2 万辆,增长 34.5%。插混增长 6.5%,1.4 万辆。
西班牙是欧洲四大市场里电动化和混动化转型最慢的,主要原因在于补贴力度不如法国和意大利,消费者对车价的敏感度还比较高。
◎ 英国 5 月卖了 16 万辆新车,增长 7.1%。纯电动车 4.4 万辆,增长 34.2%。插混 2.2 万辆,增长 23.9%。
◎ 挪威单月卖了 1.6 万辆,纯电动车就占了 1.5 万辆,油车加起来不到 200 辆。挪威是全球唯一一个纯电渗透率超过 95%的国家市场,燃油车已经基本退出消费选择。
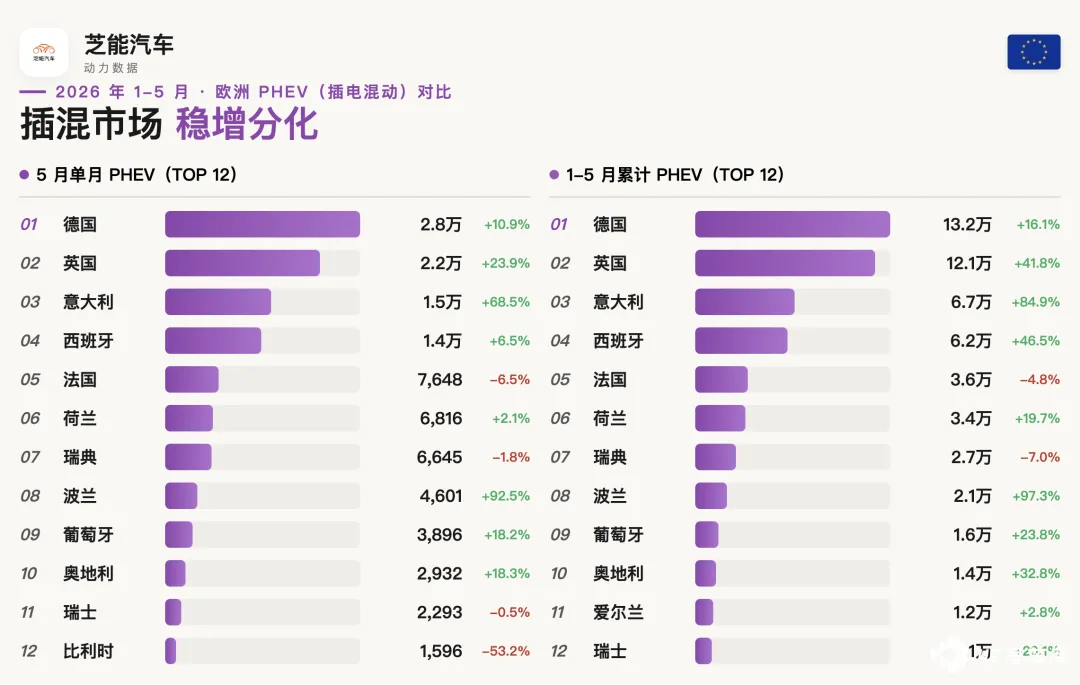
HEV 和 PHEV 相比来看,HEV 式领先的,整体 PHEV 的需求不大。

欧洲汽车集团的座次和销量
● 主要品牌
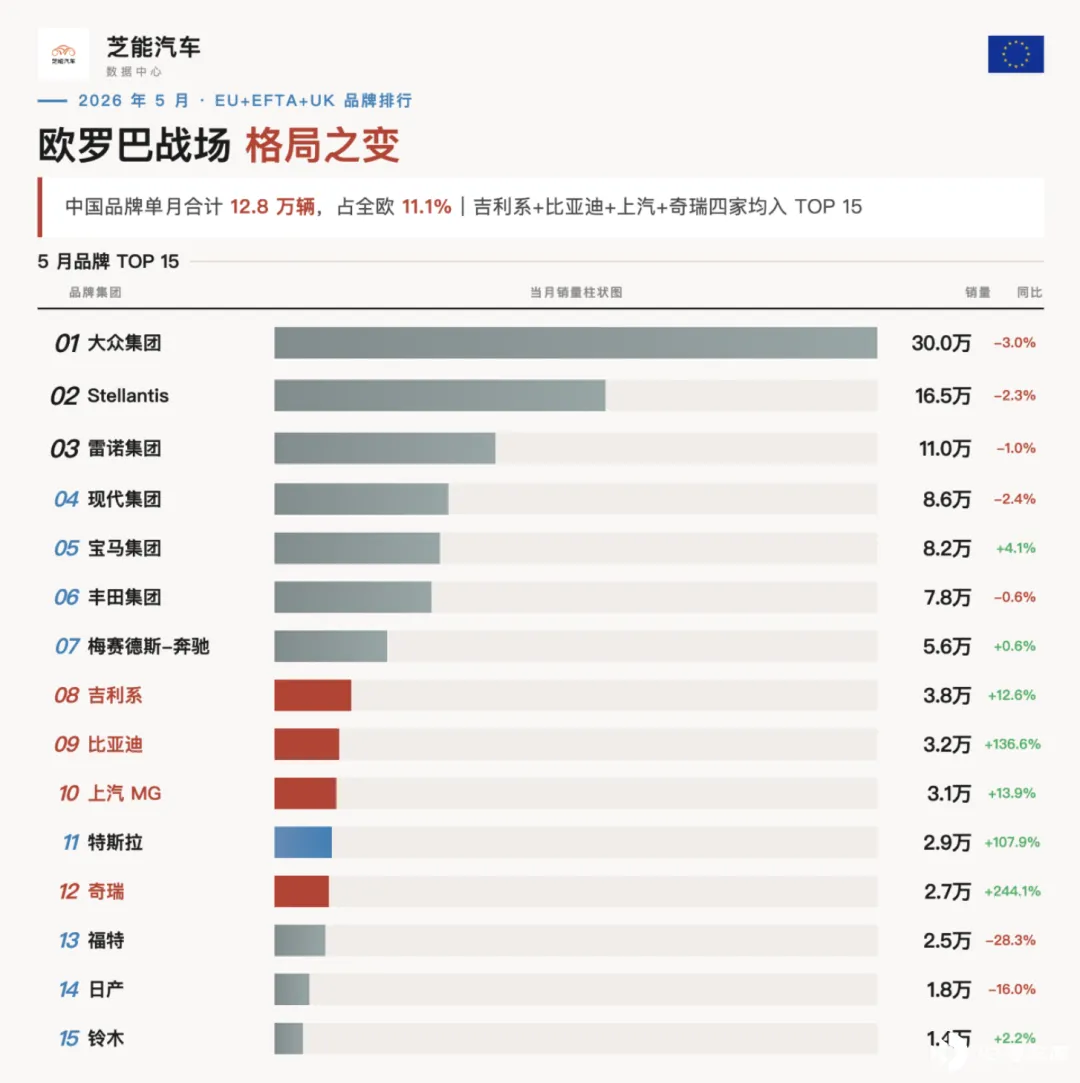
◎ 大众集团市场份额约 26.6%,仍然排第一位,比去年同期的 28.5%掉了差不多两个百分点。大众核心品牌跌了 6%,斯柯达和奥迪微涨,保时捷跌了 19.9%。
◎ Stellantis 集团排第二,市占率 15.3%,同比也掉了接近一个点。标致、欧宝和雪铁龙贡献了大头。
Stellantis 在小型和紧凑型电动车上布局比大众更早,但今年法国和意大利的补贴变化对它的低端车型没有形成一致的利好,部分车型受到了竞品降价和补贴门槛调整的挤压。
◎ 雷诺集团排第三,份额 10.5%。雷诺主品牌稳住了 5.7%的份额,Dacia 因为部分国家的补贴调整受到了冲击。但 Alpine 这个本来只做小众跑车的品牌单月涨了 33.8%,前五个月涨了 15%。
● 中国车企的情况
后面的座次变化更多体现在中国企业身上, 中国品牌在欧洲跑出了陡峭的上行线, ACEA 按集团口径统计了中国企业在欧盟加英国加北欧的集体表现。
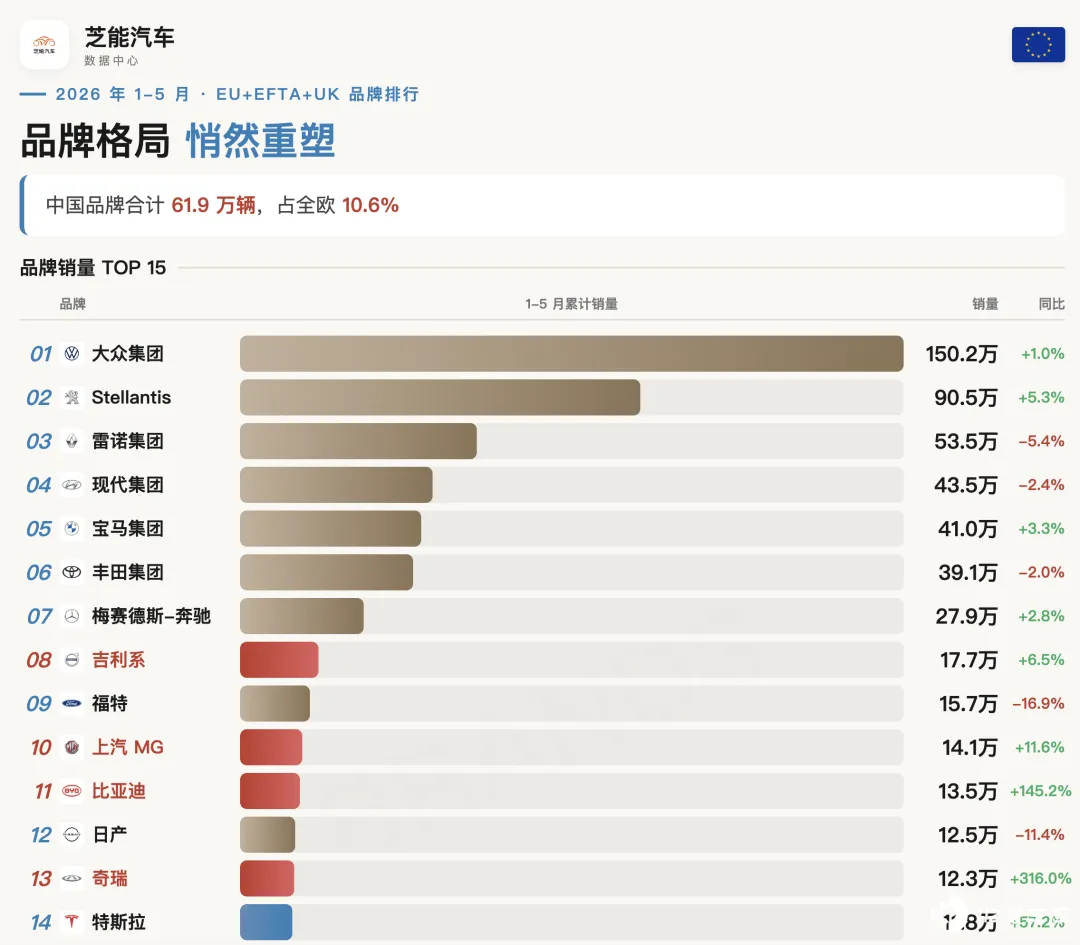
◎ 吉利集团 (含沃尔沃、极星、路特斯、领克、极氪、Smart) 5 月卖了 3.8 万辆,增长 12.6%,市占率 3.3%。前五个月累计 17.7 万辆,增长 6.5%。
吉利在欧洲的布局是所有中国车企里最深的,沃尔沃不说了,Smart 在欧洲也是老牌的城市小车,极氪和领克正在从上往下渗透。
◎ 上汽 (主要是 MG 品牌) 5 月卖了 3.1 万辆,增长 13.9%,市占率 2.6%。前五个月累计 14.1 万辆,增长 11.6%。
MG 在英国和西班牙的表现尤其稳定,英国单月就贡献了超过 2 万辆。作为一个在上汽手里被重新激活的老牌英国品牌,MG 在欧洲市场的身份认同和渠道积累帮它省了很多从零开始的功夫。
◎ 比亚迪 5 月在 EU 加 EFTA 加英国卖了 3.2 万辆,同比跳涨 136.6%。前五个月累计 13.5 万辆,增长 145.2%。
比亚迪从去年开始在匈牙利铺工厂、在南欧建渠道、在德国靠价格和配置硬抢份额。按照这个斜率,比亚迪今年在欧洲的年销量大概率突破 30 万辆。
◎ 奇瑞集团 (含 Omoda、Jaecoo 和 Jetour) 5 月卖了 2.7 万辆,增长 244.1%。前五个月累计 12.3 万辆,增长 316%。
奇瑞是从一个极低的基数往上跳的。Omoda 和 Jaecoo 去年刚在欧洲开店,有些国家甚至今年上半年才完成首批交付。西班牙和意大利是奇瑞目前增长最快的两个市场。
◎ 零跑 5 月卖了将近 1 万辆,增长 465%。前五个月累计 4.3 万辆,增长 552.9%。
零跑的低价纯电策略在部分南欧市场恰好踩中了补贴的甜点区间。Stellantis 和零跑的合资合作也在欧洲本地制造上给了它一些绕开潜在关税风险的空间。
几个中国集团加起来,5 月在 EU 加 EFTA 加英国的合计销量大约在 15 万辆左右,占区域总销量的 13%上下。一年前这个数字大概只有七八个百分点。如果按照 1-5 月来看, 中国品牌合计 61.9 万辆,占全欧 10.6%
◎ 特斯拉 5 月卖了 2.9 万辆,增长 107.9%。前五个月 11.8 万辆,增长 57.2%,表现确实是不错的。
小结
欧洲的汽车企业压力挺大的, 欧盟的 70×70 本地含量规则和反补贴关税的调查仍在进行中,这条路不会一直平坦。欧洲消费者在选电动车的时候,对中国品牌的接受度正在逼近一个临界点。






