文|万湑龙
昨天,零跑 D99 正式上市。共推出 6 款车型,分为增程和纯电两种动力。纯电续航里程 480 公里的增程车型拥有 480 尊享版、智尊版和旗舰版,价格从 24.98 万元至 30.98 万元。纯电续航里程 700 公里的纯电版车型同样分为尊享版、智尊版和旗舰版,价格从 25.98 万元至 31.98 万元。
对我个人而言,零跑 D99 算是过去两年时间里面最让我有购买欲望的 MPV 车型。
原因在于它有很多明显是仔细思考过用户日常使用细节的设计。
比方说第三排座椅收起后是能和地板保持纯平的,平时如果只是小家庭出行的话,就能理解这个设计有多实用。再比方说后排开启对坐模式之后的小桌板,撑杆和桌板本体都藏在顺手能拿到的地方。以及为了方便三排乘客上下车,二排座椅向外旋转 45 度的设计。
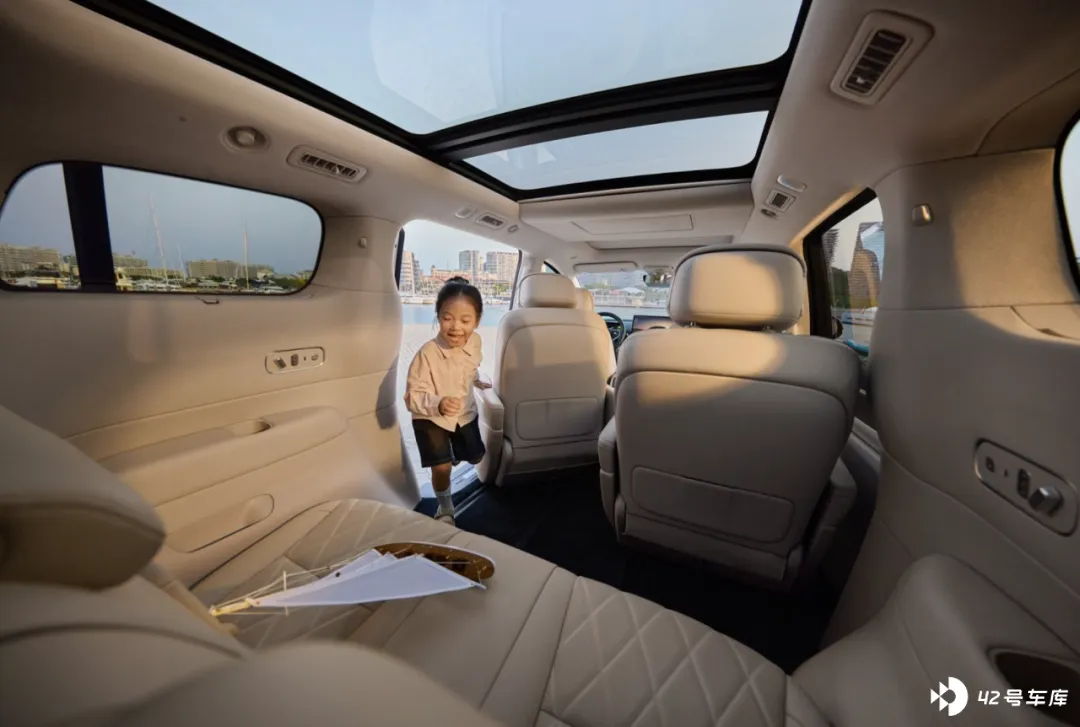
之所以想买,无非在于这些细节点不只是堆料能够做到的,而是真的思考了用户平时如何用这辆车,在用的过程中会遇到什么问题,以及如何解决这些问题。而对于产品更深层次的打磨以及思考,我觉得是零跑发布 D 系列,开始向上进军 30 万级市场时展示出来的一种全新打法。
而且,作为 MPV 的零跑 D99,其实比 D19 有着更大的可塑性。空间更大、可组合的功能更多,都是它的优势所在。而这款车的价格最终落在 25 到 30 万元以上这个区间时,就引发了一个问题,一家以「成本控制」和「全域自研」为核心标签的企业,能否在存量客户相对更少的高端 MPV 市场,用技术平权打破原有的溢价体系?
这不仅关乎零跑单一车型的销量,更关乎其背后那套商业逻辑在高端局的普适性。
30 万级的零跑,到底值在哪?
细看零跑 D99 所在的价格区间,这不仅切中了目前主流家庭用户增换购的核心预算带,更是直接把枪口对准了传统合资与部分自主高端 MPV 的利润腹地。
零跑为什么要蹚这趟浑水?答案藏在其品牌向上的战略图景中。作为继 D19 之后的第二款旗舰产品,D99 的上市补齐了零跑在高端 MPV 市场的产品拼图,正式形成了「旗舰 SUV+旗舰 MPV」的双旗舰矩阵。这标志着零跑品牌向上与科技普惠迈入了全新的阶段。
在零跑的造车哲学里,旗舰 D 平台是以百万级体验和多项首创技术,来重构行业旗舰标准的。D99 的出现,以「百万级体验、30 万级价格」硬生生打破了行业内长期存在的「旗舰等于高价」的潜规则。这意味着,零跑不仅要在中端市场做「价格屠夫」,更要在高端局做「价值刺客」。
过去几年,传统 MPV 之所以难以打动年轻的高净值家庭,根本原因在于其设计语言和空间逻辑过于「商务化」。零跑敏锐地捕捉到了这一痛点:当 80 后、90 后成为社会中坚力量与 MPV 消费主力时,他们对审美的需求一直在线。
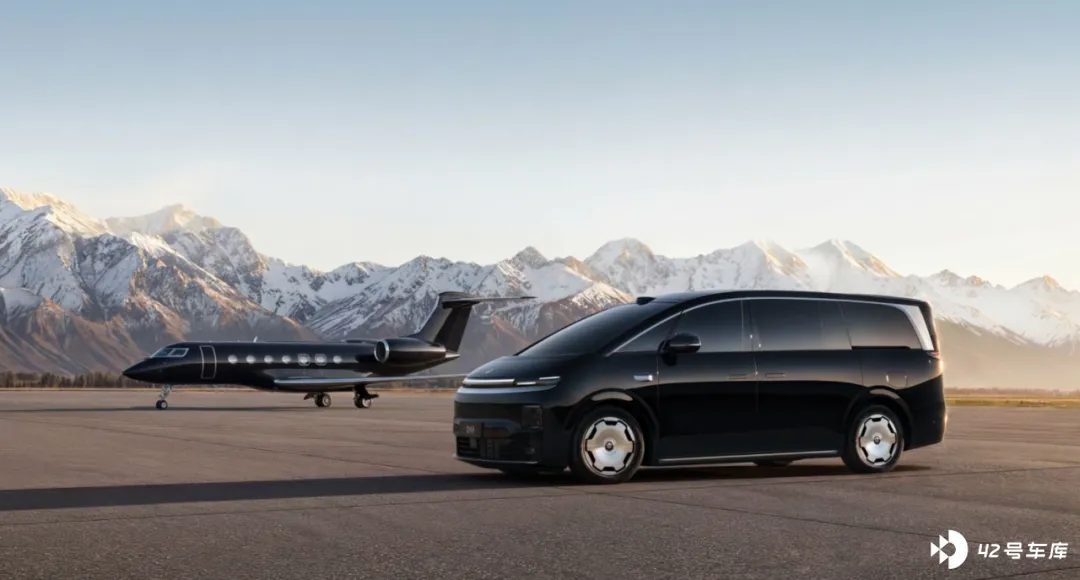
D99 定位为科技豪华旗舰 MPV,在设计上坚决主张不「登味」。它采用了「科技自然美学 2.0」理念,借鉴了湾流公务机的低风阻流线型设计。这种平流层纯平侧窗和流畅曲线的结合,不仅赋予了车辆先锋的旗舰之姿,更在实用主义层面有效降低了风阻,提升了续航表现。
在产品体验的定调上,D99 实现了同级最高的 91.3%得房率,舱内空间高达 3663mm。它彻底剥离了 MPV 不合理的商务溢价,将关注点重新拉回到了「人」的身上——让驾乘者在全场景下都能获得极致的舒适体验。无论是支持 180°旋转的二排双「124°真零重力」航空座椅,还是第三排的 MAX 巨幕可开启天窗,总体来说,这台车装载的不仅是多名乘客,更是当代家庭多元化的生活场景。
如果仅仅是价格低廉,在当下的国内市场并不足以形成绝对的护城河。别的车企降价或许是为了「以价换量」、保住市场份额,而零跑 D99 的 24.98 万元起售价,则是建立在其极其强悍的硬件底座之上的。
将长纯电续航增程、1000V 高压纯电以及全系四驱等技术集中投放,零跑 D99 在 30 万级市场建立起了较高的硬件门槛。那么零跑究竟是如何通过其自研体系,消化这些高阶硬件带来的巨额成本的?
「成本定价」在高端局的体系化穿透
在汽车行业,高端车型的定价通常遵循「瀑布模型」:先设定一个具有较高品牌溢价的指导价,以筛选目标客群并维持品牌调性,随后再通过终端优惠进行市场调节。然而,零跑 D99 所采取的,是一种典型的「To B 逻辑做 To C 产品」的成本定价法。
零跑创始人朱江明曾多次强调,零跑不追求虚无缥缈的品牌溢价,而是赚「生产效率的钱」。这种将汽车视为精密电子消费品,按 BOM 成本加上合理微薄利润进行定价的策略,在过去几年积累了不少成功经验。
在 10-20 万级的大众消费市场,这套逻辑已经被零跑的多款 C 系列产品验证得极其成功。零跑在 2025 年全年交付新车达到 596555 台,连续两年实现销量翻倍增长。更重要的是财务指标的健康度:2025 年零跑实现营收 647.3 亿元,毛利率攀升至 14.5%,并实现了 5.4 亿元的净利润,成为中国造车新势力中第二家实现全年度盈利的企业。
这组数据在向资本市场和行业证明一件事:「成本定价」绝不等于「流血卖车」,只要规模效应与制造效率达到临界点,不依赖高额品牌溢价,车企同样可以实现正向的自我造血。
当零跑带着这套在 20 万级市场跑通的逻辑,跨入 30 万级的 D 系列高端局时,外界曾有过担忧:高端市场的增量客群相对有限,对品牌力的要求更高,单纯的「性价比」是否还能奏效?
但这种视角忽略了零跑「全域自研」在高端配置上产生的「复利效应」。零跑坚持核心技术全域自研,占整车成本 65%的高附加值核心零部件均实现了自研自造。在十万级市场,自研省下的或许是几千元的供应链差价;但在 30 万级的高端车型上,这个差价会被急剧放大。
以 D99 为例,从算力中枢看,它首发了双高通 8797 至尊芯片;从底盘架构看,全系标配了前双叉臂与后五连杆独立悬架,并引入了孔辉品牌的双腔闭式空气悬挂以及连续可变阻尼减振;在智驾感知层面,更是包含了高精度激光雷达在内的 28 个高精感知硬件。
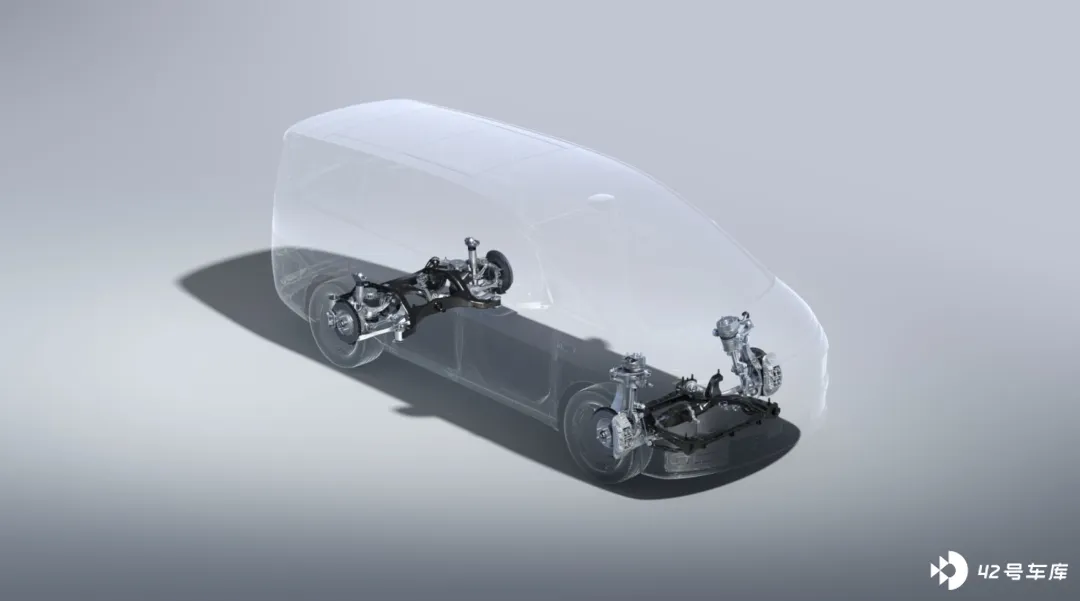
如果传统车企想要集成这样一套方案,通常需要向博世、大陆、高通等 Tier 1 进行采购。在这个过程中,不仅需要支付高昂的硬件采购成本,还要承担漫长的联合开发费用与供应商的利润抽成。
而零跑的深度自制模式,在此时展现出了恐怖的成本穿透力。通过将整车电子电气架构、电池底盘一体化、电驱系统等核心命脉掌握在自己手中,零跑实际上「吃」掉了原本属于外部供应商的巨额毛利。越是高端、复杂的配置,外部采购的溢价就越高,零跑全域自研省下的绝对成本就越大。
传统车企的品牌向上,路径通常是「先拔高价格,再谈价值」,试图用高昂的售价来锚定自身的高端定位。而零跑从 D19 到 D99 的向上突围,走的是一条截然相反的路径——它没有改变底层的商业逻辑,而是依靠体系化效率的支撑,用产品实力来重塑消费者的品牌认知。
当高价值技术以更低的门槛被大规模普及时,它在高端市场引发的化学反应是不可逆的。一旦高净值家庭用户接受了这种「技术平权」带来的价值锚点,传统高端 MPV 赖以生存的高溢价护城河将不攻自破。
零跑 D99 的商业意义正在于此:它用理性的成本倒推法,剥去了些许高端市场上的品牌玄学,让市场竞争重新回归到了硬核产品力的正面对决。而在这场关于「技术、空间与三电」的硬仗中,零跑已经为自己准备好了相当锋利的武器。
堆硬件,并不是零跑的唯一解
拥有了极其强悍的成本穿透力作为前提,这笔省下来的巨资究竟花在了哪?他们没有搞那些博眼球却不实用的过度竞争,而是把好钢全用在了「认知平权」和「物理破局」上。
就拿智能化来说,现在的新能源车企非常喜欢把算力当成宣发的噱头,但很多时候是为了堆而堆。D99 在底层域控上直接首发了两颗高通 8797 至尊芯片,采用了 4nm 制程,把整车算力拉到了 1280TOPS,数据带宽达到 540GB/s。如果不跑端侧大模型,这个级别的算力完全是性能过剩的。但零跑的真正野心,在于让那个 VLA 大模型在车端丝滑运行。
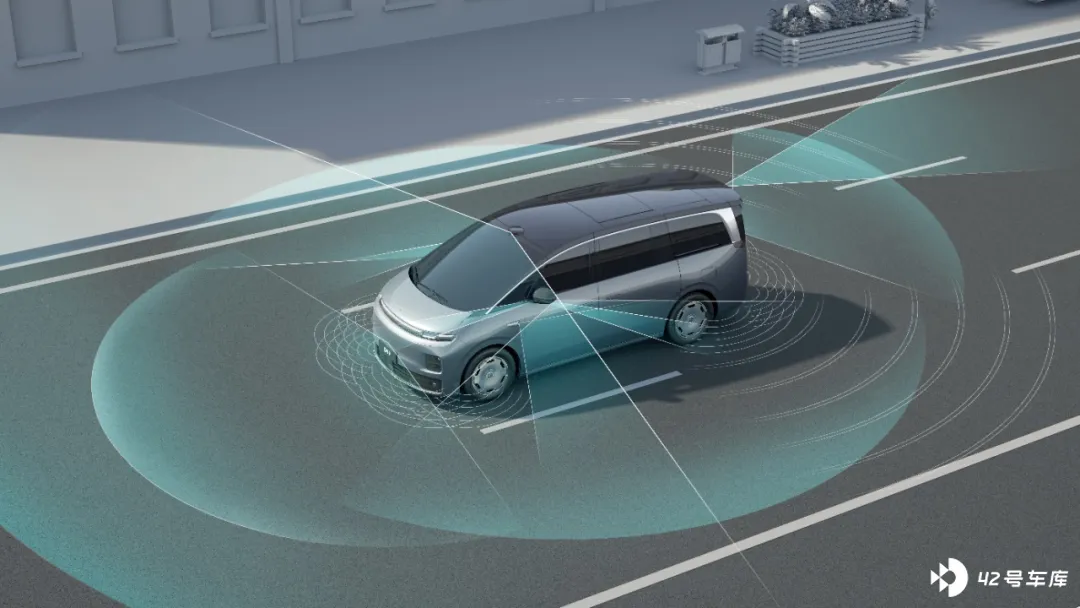
配合车上那 28 个高精感知硬件 (包括最远探测距离 300 米的激光雷达) ,系统不仅能执行驾驶动作,还能像人类司机一样去深度推理,并且清晰地解释出决策的过程。
这种认知维度的质变,最直接的好处就是让车具备了「防御性驾驶」的能力。当遇到旁车异常减速、夜间窄路或者盲区有车汇入时,它不会傻傻地等雷达报警才急刹,而是会提前收油、主动调整车速预留空间。也正是有了这套会思考的系统作为支撑,D99 才能真正把「自主出车位、过闸机、公开道路通行、最后泊入车位」的全场景闭环给彻底打通。
如果说 VLA 大模型解决的是硅基层面的智商问题,那么在碳基的机械底座上,MPV 其实面临着一道更难解的物理题。一台车长超 5.2 米的大家伙,想要长续航就得塞大电池,但这势必会抬高地台,压缩车内垂直空间。
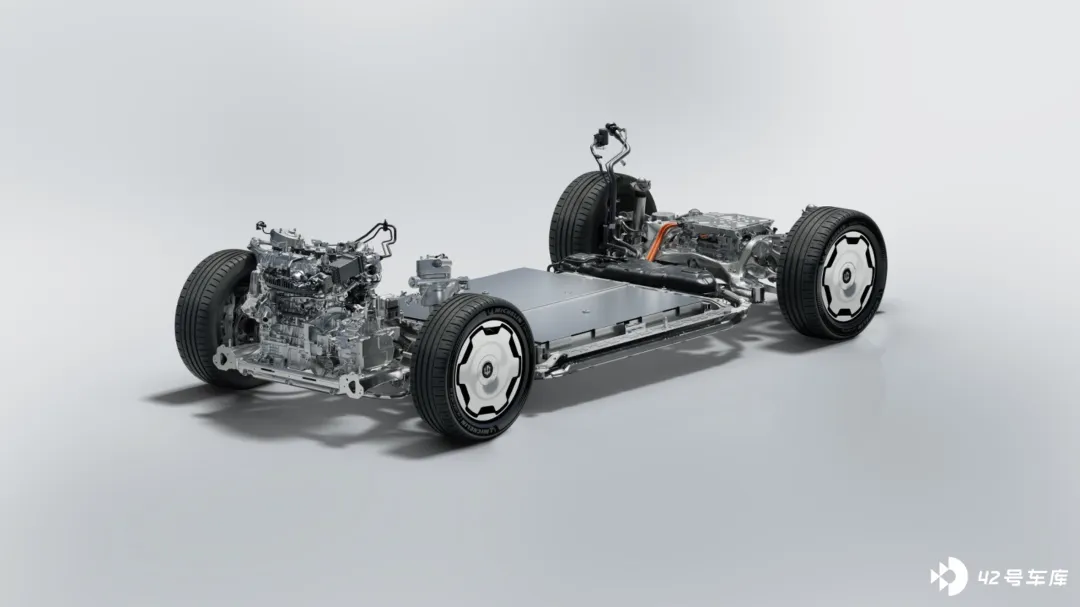
但 D99 的解题思路非常有意思。比如,它是行业里第一个在增程 MPV 上应用 CTC 电池底盘一体化技术的车型,直接把电池上壳体跟底盘地板融为一体,消除了冗余结构,硬是抠出了关键的 10mm 垂直空间留给了乘员舱。再比如那套和采埃孚联手开发的「驱动发电一体机」,把前驱电机和发电机合二为一,体积缩减了近 30%,重量被死死压在了 60kg 以内。
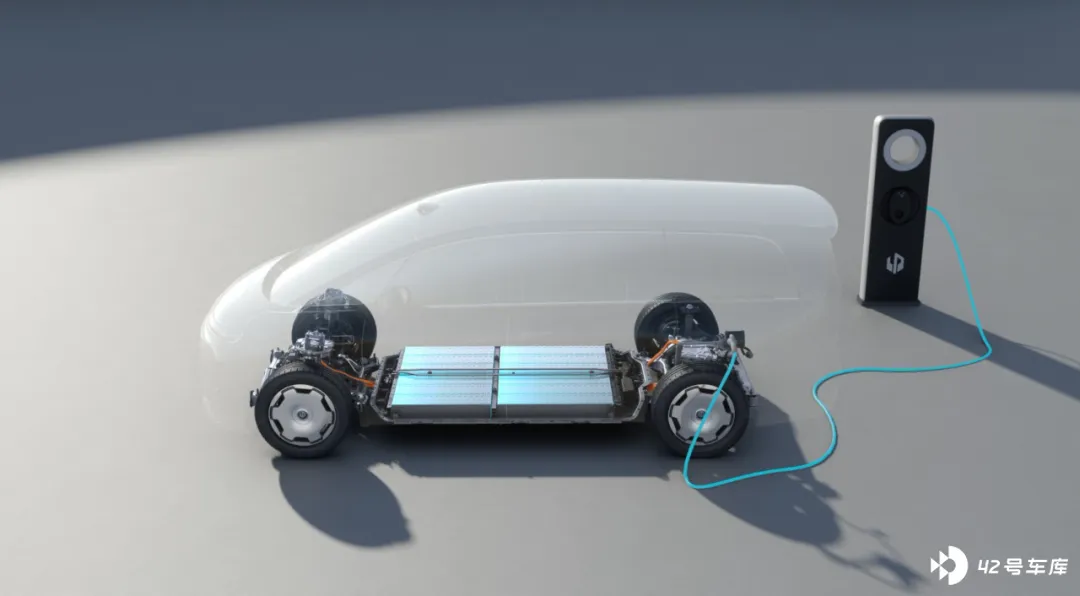
这笔工程效率算下来,收益是极其可观的。正是因为省出了这些宝贵的空间,它的增程版才能塞进一块 80.3kWh 的巨无霸电池,跑出纯电 480 公里的 CLTC 续航。对于大多数消费者来说,这其实就是一台能够长途用油的纯电车,它的出现本质上改变了混动 MPV 的日常使用逻辑。
当然,不管是奢享的座舱还是高阶的智驾,所有的技术平权最终都必须建立在安全这个绝对底线之上。这是家庭用户唯一不能妥协的地方。D99 用高达 81%的高强钢和铝合金占比,焊出了一个十二横五纵的笼式车身,加上全系标配的 11 个气囊和超 2.9 米长的真贯穿式气帘,在被动安全上做到了全员平权,没有留任何死角。它的十层航天级电池防护体系更是扛住了 1300℃的高温测试,做到了短路后 72 小时不起火、不爆炸的标准。
当我们把视线从产品本身的安全底座,拉高到整个企业的战略版图时,会发现零跑的这套底层逻辑已经展现出了极强的抗周期性与商业张力。今年 5 月份,零跑全系交付量突破了 8.1 万台,同比实现 81%的大幅增长。
更值得剖析的是其在海外市场的表现:2026 年一季度,零跑海外销量超过 4 万台。依托这套全域自研的技术底座作为筹码,再叠加 Stellantis 集团的全球商业渠道,零跑国际在成立的第二年就实现了年度盈利。
这组数据的核心意义在于,它向资本与业界证明了「全域自研+成本定价」绝不是靠国内内卷和烧钱换规模的短期自嗨,而是一条具备极高运转效率、且能在全球市场健康跑通的轻资产商业路线。
基于这样成熟的体系力,我们再去回答文章最初提出的那个问题:跨入 30 万级的零跑,还能讲好高端的故事吗?D99 给出的答案是务实且冷静的。它没有试图去虚构某种高高在上的品牌玄学,也没有用强行重塑身份标签去制造消费焦虑。
相反,它用最严密的工程思维,将 VLA 端侧大模型、1000V 高压纯电架构、LMC2.0 运动融合底盘这些原本研发与采购成本极其高昂的技术资产,实实在在地转化为了 25 万级市场的标配。它没有在别人的规则里去抢夺「豪华」的定义权,而是用底层的制造成本优势,重新书写了一套属于自己的价值演算公式。
这种做法的本质,其实是将竞争的维度强行拉回到了技术迭代与制造效率的正面对决上。对于当下的中国家庭来说,它最大的现实意义在于确立了一个新的消费共识——真正的科技豪华,不再是必须付出高昂品牌税才能换取的阶层特权,而是建立在工业技术红利之上、理所应当的出行日常。