


作者 | 王凌方
编辑 | 邱锴俊
产业兴则企业兴,企业强则产业强。
2015 年,全球动力电池 TOP10 榜单上,日韩企业占据 六 席,中国仅有 四 家企业勉强入围。彼时,松下是 无可替代的领军者 , LG 化学与三星 SDI 稳稳盘踞欧美市场, 而 中国锂电企业尚在技术积累 不足和客户认可度低的 艰难阶段。
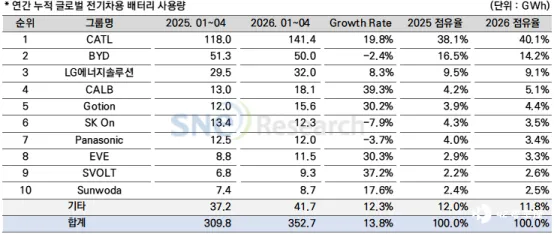
十年后的今天 ,同一份榜单上, 中国 电池军团 包揽七席,占据 72.2% 的市场份额 。 它们组成了中国动力电池 「第一梯队」,随便挑出一家,都有叫板日韩对手的勇气。
而且,这 「第一梯队」的品质和产品力,不仅得到中国车企认可,也都有全球大厂「认证」,成为品质之选、放心之选。
比如,在海外电池巨头和车企比较擅长的混动领域, 「中国动力电池第一梯队」的 欣旺达动力 ,就 在海外巨头长期主导的混动赛道实现技术突围、完成全球细分赛道领跑 ,成为雷诺日产重要供应商,夺得 HE V 细分赛道的世界冠军。
进入百年车企的供应链,意味着这家供应商的安全、工艺、技术、产能、合规五大维度都能通过全球最高等级整车安全验证,是对电池产品安全性、性价比、耐用性最直接的认可。
我们来看看:这一切是怎么发生的?在占据市场之后,中国动力电池,还能占据什么?
全球大厂选电池,绕不开中国军团
欣旺达只是中国电池军团在细分领域率先突破的典型代表。
国际大厂搭载中国电池企业其实早已普遍。宝马、大众、梅赛德斯 - 奔驰、福特、丰田、沃尔沃、 Stellantis ……凡是耳熟能详的车企基本都有中国电池企业作为主要供应商。
原因很简单,在综合成本、迭代速度、规模化产能稳定交付三大维度,中国电池企业相较日韩品牌呈现出系统性优势。
从成本方面看,电池大致占整车成本 30% — 40% ,能否合理控制电池成本,是整车企业能否盈利的关键。 中国电池产业链非常健全,规模效应足以摊薄制造成本,这是任何海外电池企业都无法企及的成本优势。
技术方面,中国锂离子电池技术的迭代速度全球领先。 在中国新能源汽车,近十余年的高速发展下,从电芯的迭代到电池系统的集成,中国都有非常成熟的量产技术和经验。这些可以帮助海外巨头车企少走很多年弯路。
分地区来看, 日韩电池企业全球市场份额持续大幅萎缩;欧 美本土动力电池产业建设进度不及预期,多家初创电池企业经营承压。 Northvolt 、 Britishvolt 、 A123 和 AESC 等企业曾经被寄予厚望的电池企业纷纷破产倒闭或被卖掉,由于企业可持续性不强,这也导致了海外车企更愿意选择供应更稳定的中国头部电池企业。
除了对欧美企业具备碾压优势, 中国对昔日强国日韩的相对优势也在大幅提高, 这从历年的市场占比变化可以看出。
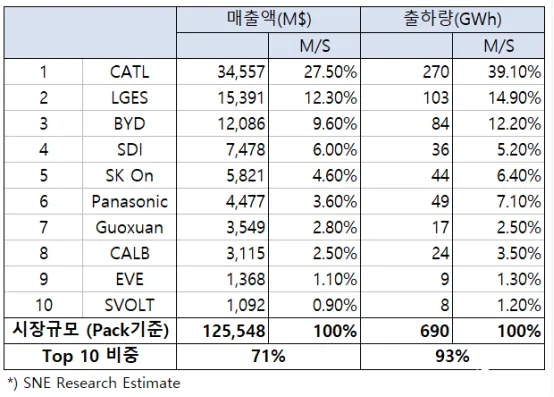
根据 SNE 统计数据 TOP10 电池企业出货量, 2022 年,韩国前 3 家电池企业按照出货量占比,合计达到 26.5% ;日本仅剩下松下占比 7.1% ;中国 6 家电池企业占比为 56.3% 。
到了 2026 年前 4 个月,韩国只有 2 家电池企业上榜,市场占比萎缩至 12.6% ;松下占比更是下降至 3.4% ;中国电池军团已经占据 7 席,占比达到 72.2% 。
2022 年 全球十大电池制造商销售业绩
当然,这种比例变化,是车企更多使用中国电池,压缩日韩电池比例导致,以某头部车企为例,之前其电池的主要供应来自松下,后来增加 LGES , 再后来 欣旺达等 中国企业 都成为其供应商, 中国企业的加入大幅稀释了日韩电池占比。
有意思的是,在中国电池军团 「走出去」的过程中,路径并不一致。
大部分企业是先国内,后国际。 但欣旺达 动力 反其道而行之,先赢得了国际客户认可。
2018 年,欣旺达 动力 率先拿下雷诺、日产国际车企的混动电池定点,由此在动力电池行业一炮打响,再和国内的车企合作,就水到渠成了。
现在回顾欣旺达 动力 的路径,前瞻性一目了然,中国市场确实很大,但参与者很多,而国际市场增量空间更大,玩家反而相对更少。等到中国军团集体出海之际,欣旺达 动力 在国际市场也有了先发优势。
技术来路: 从消费到动力
回顾中国电池企业的崛起,会发现它们大多不是 「菜鸟」,而是通过消费电子电池完成底层积累,并借助国内新能源市场红利实现跃迁。
这主要是由于消费锂电与动力电池电化学底层材料、基础工艺同源。 早期消费电子电池和车用动力电池,只是使用场景差异,技术、材料、工艺、应用完全同源。 例如, 负极、电解液、隔膜基础材料体系,电芯卷绕 / 叠片、极片涂布工艺逻辑完全一致; BMS 也需实时监测电压、电流、温度,管控过充、过放、热失控风险。
不过,在新能源汽车发展的过程中,人们逐渐体会到,车规级电池的标准要远高于消费级产品产品。做好消费电池,是做好车规级动力电池的重要基本功。
能够做到头部的动力电池企业,基本都有消费电池的前期积累。
以欣旺达为例,其手机电池市占率达到 34.3% 、连续五年全球第一,累计交付超 40 亿颗电芯,服务苹果、小米等全球头部电子品牌。
这些成绩说明欣旺达完善的消费级电池的生产制造能力:具备消费级百万级( PPM )零缺陷品控标准;对电芯材料和 BMS 快充温控算法等技术具备深度储备,这些积累会为动力电池开发省下数年试错时间。
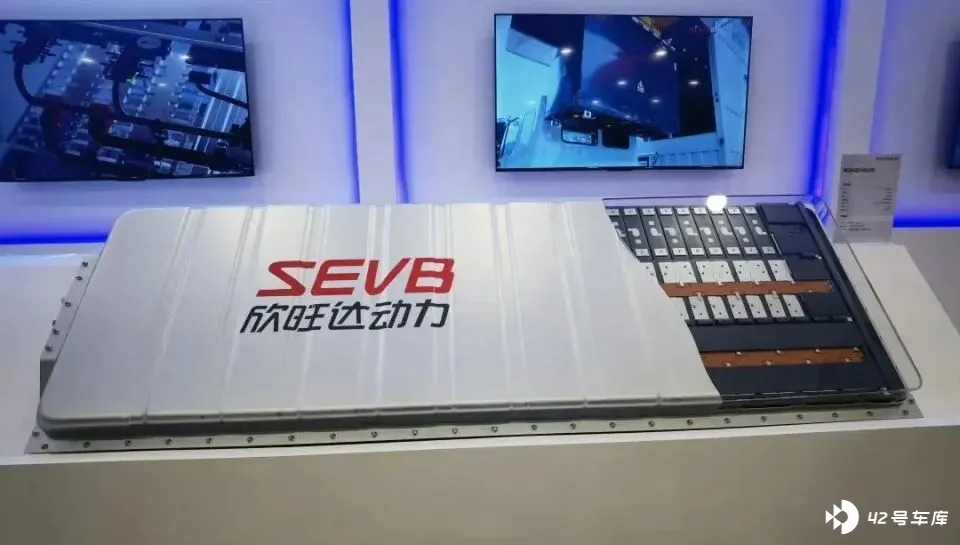
在制造端,欣旺达也不是简单复制消费级产线标准,而是 在质量体系、环境、材料、工艺、智能检测、追溯、安全验证等几大维度全面加严,将电芯缺陷管控标准提升至 PPB (十亿分之一)级别。
技术积累层面上,欣旺达将消费电池长期打磨的大电流快充、锂枝晶抑制技术,落地转化为混动 70C 放电、 80C 充电高功率电芯,产品可 -30 ℃低温无预热正常工作,支持 10 年 /30 万公里质保,是日产、雷诺、大众等海外车企的重要供应商。
要知道, HEV 电池的核心技术难度远超纯电电池。 纯电 BEV 是能量型,拼的是容量、续航、快充; HEV 则是极限功率型特种电池,工况最苛刻、多性能强耦合冲突,平衡难度最高,也是国内电池厂商最晚突破、壁垒最高的细分赛道。
2026 年 Q1 ,欣旺达 动力 HEV 电池市占率全球第一。
HEV 市场还是太窄,欣旺达又将在 HEV 上积累的优势移植到纯电车型上。经过不断迭代, 2025 年,欣旺达 动力 闪充电池 4.0 迭代亮相,欣星驰 2.0 千安极充版,是全球首次将充电电流提高至 1400A 的超充电池产品,如配合整车端 1000V 高压系统平台,最高可实现支持 1.4 兆瓦闪充, 1min 极充 150km+ , 5min 补能 450km ,已经可以做到油电同速、即充即走充电体验。
正是通过技术的不断迭代优化,中国电池企业走上国际 「第一梯队」的行列。
2022 年, 欣旺达 被 Benchmark Mineral Intelligence (基准矿物情报机构)评为 国内第四家全球动力电池一级制造商 ,是中国电池企业不断进取的典型代表。
从争夺市场到争夺心智
打完市占率的仗,还要打心智战。
其背景是,车企不想被某一个电池供应商绑定,推动电池供应商多元化。
比如国内华为主导的 鸿蒙智行 品牌,就在 持续拓宽电池供应商版图 。
车企的电池供应商多元化,需要解决两个一致性问题: 产品力一致性、品牌力一致性。
在产品力一致性上,如前所述,中外车厂 「认证」的中国电池军团,实力均是全球第一梯队。
品牌力建设上,各家进度不同,也在补足短板、做长长板,来凸显自身的品牌优势。
几条路径已经比较清晰。
其一是大厂背书,反向加持电池品牌。 像 欣旺达 动力就是同时入选 「理想严选」和「华为严选」的极少数品牌之一,这对消费者在其他汽车品牌上选用欣旺达电池形成正面效应 。
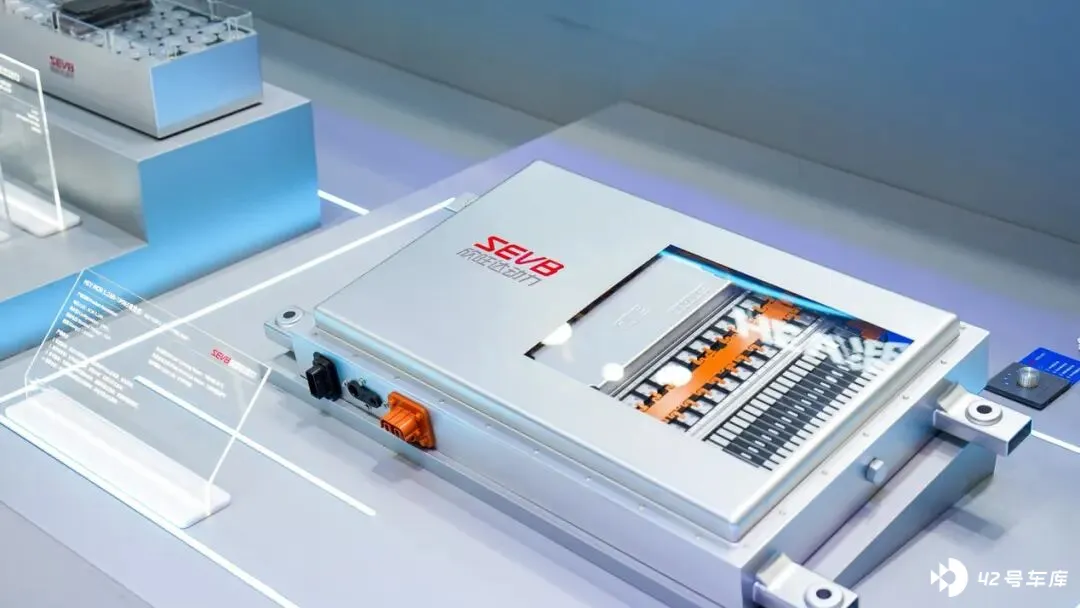
其二是全球化布局,成为电池企业打造品牌不可或缺的要素。
这不仅仅是把电池卖出去,还包括获得国际权威机构、各地主管部门的认可,比如欣旺达动力完备持有 DEKRA 权威认证,落地电池护照全生命周期管理体系,搭建完整碳足迹溯源机制,匹配欧盟、北美严苛的绿色贸易、产业监管规则,形成差异化全球化竞争壁垒。
还包括产能走出去,像 欣旺达动力在海外建成和建设中的生产基地有 6 个,总产能接近 60GWh 。
中国电池军团都开始经营品牌正是时候。因为,技术、产品的壁垒虽然高,但消费者心智更加顽固。
一批中国电池品牌的集体崛起,才能持续夯实中国在全球动力电池领域的优势,也有助于中国电池向储能、 AI 电源等新市场延伸,从一场胜利,走向一场又一场胜利。






