

作者:朱玉龙
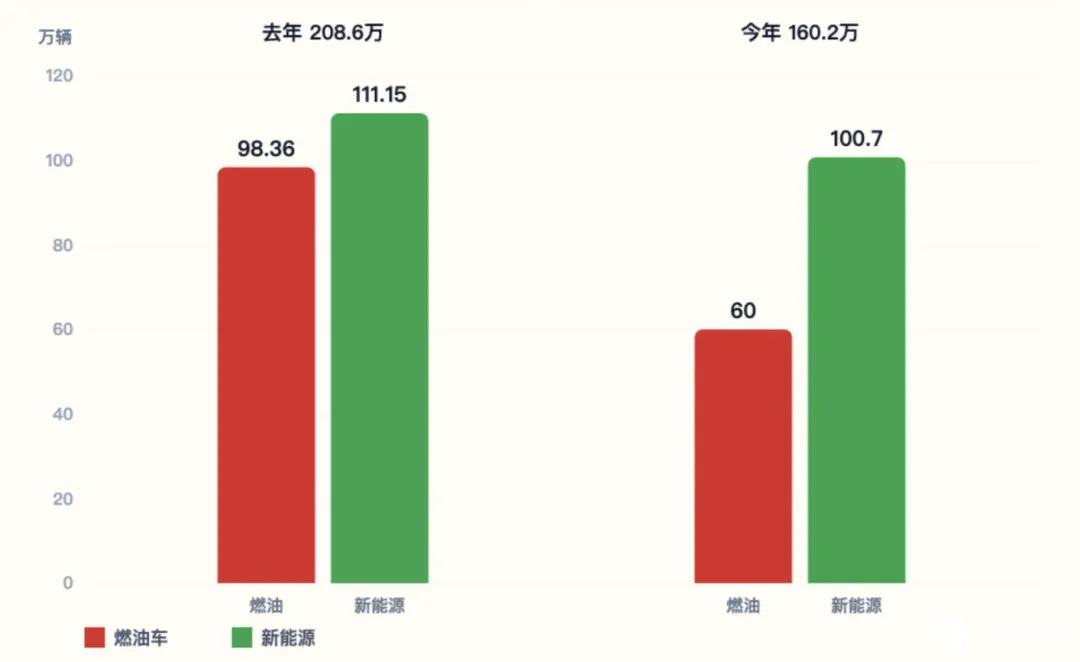
6 月乘联会的数据出来了(上险数据还没出来) ,6 月乘用车市场零售 160.2 万辆,同比下降 23.2%,去年同期的零售量是 208.6 万,少了 48.4 万台,快 50 万台了。
当然燃油车承担了大部分的伤害。
● 燃油车 总零售量 60 万辆,下降 39%,去年同期 98.36 万辆,等于少了 38.36 万辆。
● 新能源乘用车 零售量 100.7 万辆,下降 9.4%,去年同期 111.15 万辆,等于少了 10.45 万辆。

分动力类型看:油电此消彼长
● 新能源稳住了
◎ 6 月常规燃油车零售 60 万辆,同比下降 39%,其中纯燃油车降了 42%,普通混合动力只降 7%。
燃油车这轮崩塌是全方位的, 自主品牌燃油车降 39%,主流合资降 39%,豪华也降 39%,冲击来自高油价这种共性因素,不是某个阵营自身的问题。
🔹 纯燃油车 52.16 万辆,下降 42%,去年同期 89.93 万辆,下降了 37.77 万辆
🔹 普通混合动力 7.84 万辆,下降 7%,去年同期 8.43 万辆,下降了 0.59 万辆
所以丰田的主力产品混合动力变化不大。 普通混合动力环比增长 24%,在燃油车整体下滑里走出独立行情,高油价下能省油又不改变用车习惯的混动,成了不少人过渡的选择。
🔹 自主品牌燃油车销量 20 万台,下滑 39%,去年同期 32.79 万辆,少了 12.79 万辆
🔹 主流合资燃油车销量 30 万辆,下滑 39%,去年同期 49.18 万辆,少了 19.18 万辆
🔹 豪华品牌燃油车 6.39 万辆,下滑 39%,去年同期 16.39 万辆,少了 10 万辆,这 10 万台对豪华品牌压力巨大
◎ 6 月新能源乘用车零售 100.7 万辆,同比下降 9.4%,环比增长 6.0%,新能源零售渗透率站到 62.8%,比去年同期涨了 9.5 个百分点。
● 分阵营看:自主稳,合资豪华都在退
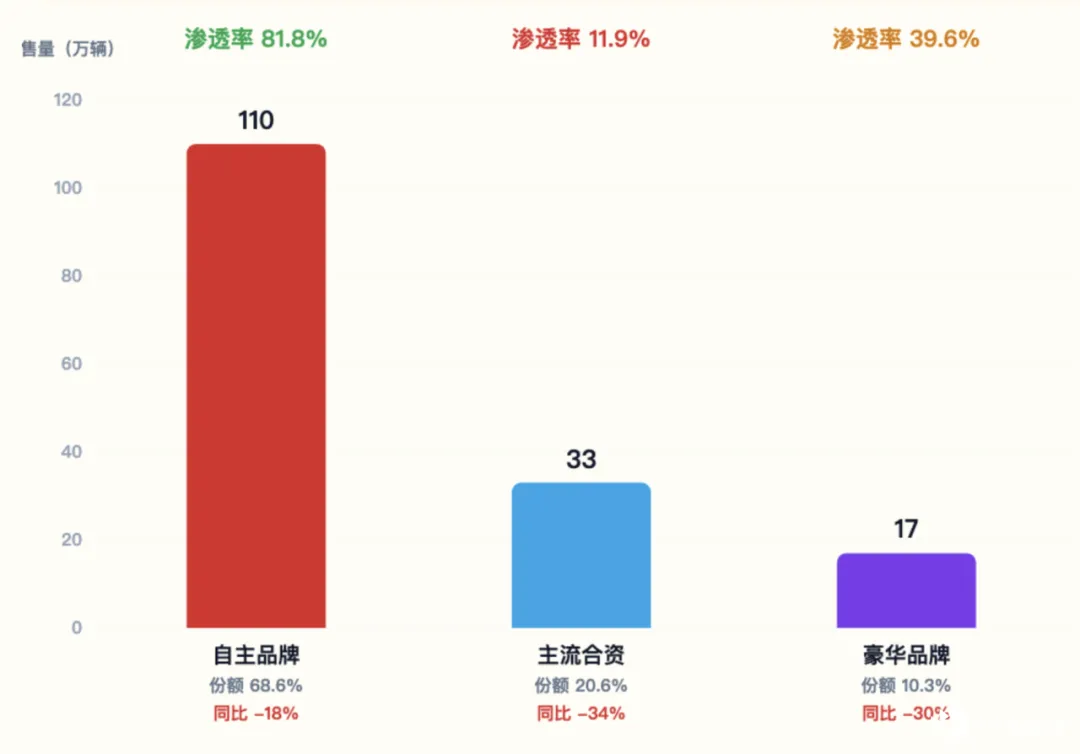
6 月自主品牌零售 110 万辆,同比下降 18%,环比增长 6%,国内零售份额 68.6%,比去年同期多了 4.5 个百分点。
◎ 主流合资零售 33 万辆,同比下降 34%,德系份额 12.8%,同比掉 3.4 个百分点,日系 11.0%,掉 1.0 个百分点,美系 5.8%,基本持平。
合资整体在新能源上慢了半拍,燃油车又被高油价打,两头受压。
合资的燃油车基本盘被高油价打穿,新能源又没跟上,份额被自主一点点吃掉,德系掉得最狠,低销量的合资车企最近略有恢复活力,但大势没变。
◎ 豪华车零售 17 万辆,同比下降 30%,环比增长 3%,份额 10.3%,同比掉 1.1 个百分点,消费高端意愿也在收缩。
新能源渗透率在各阵营差得很远: 自主品牌里新能源渗透率 81.8%,豪华车 39.6%,主流合资只有 11.9%。
自主品牌基本把油电替代做完了,合资还刚起步,合资的油电替代还停在个位数渗透,主流合资的新能源同比还增长了 45%,只是基数太小,份额才 4.3%,对整体下滑拉不动。
6 月的情况,惨还是惨在燃油车,这部分细分市场减量占乘用车总减量的 78%,6 月大盘往下掉是燃油车在拖,新能源的下滑被出口和渗透率托住了。
● 分价格看:高端起来了,入门往下走
◎ 价格维度上,6 月呈现明显的两极分化。自主品牌在高端市场突破明显,20 到 30 万、30 到 40 万、40 万以上这几个市场的乘用车零售占比都超 50%。40 万以上的乘用车零售占比也超 50%,高端电动车爆发,是本月最亮眼的结构变化。
◎ 微型电动车和 A 级车在承压。县乡市场、入门级车型下滑过大,A00 级和 A 级购车消费意愿走低,经济型电动车的标准迟迟没出,入门级消费亟待支持。
◎ 新车效应也在短期化,一款车上市带来的拉动越来越短,靠新车冲量的老办法渐渐失灵。新能源市场呈现高端爆发、低端承压的两极分化。

新势力整体:份额冲到 26%
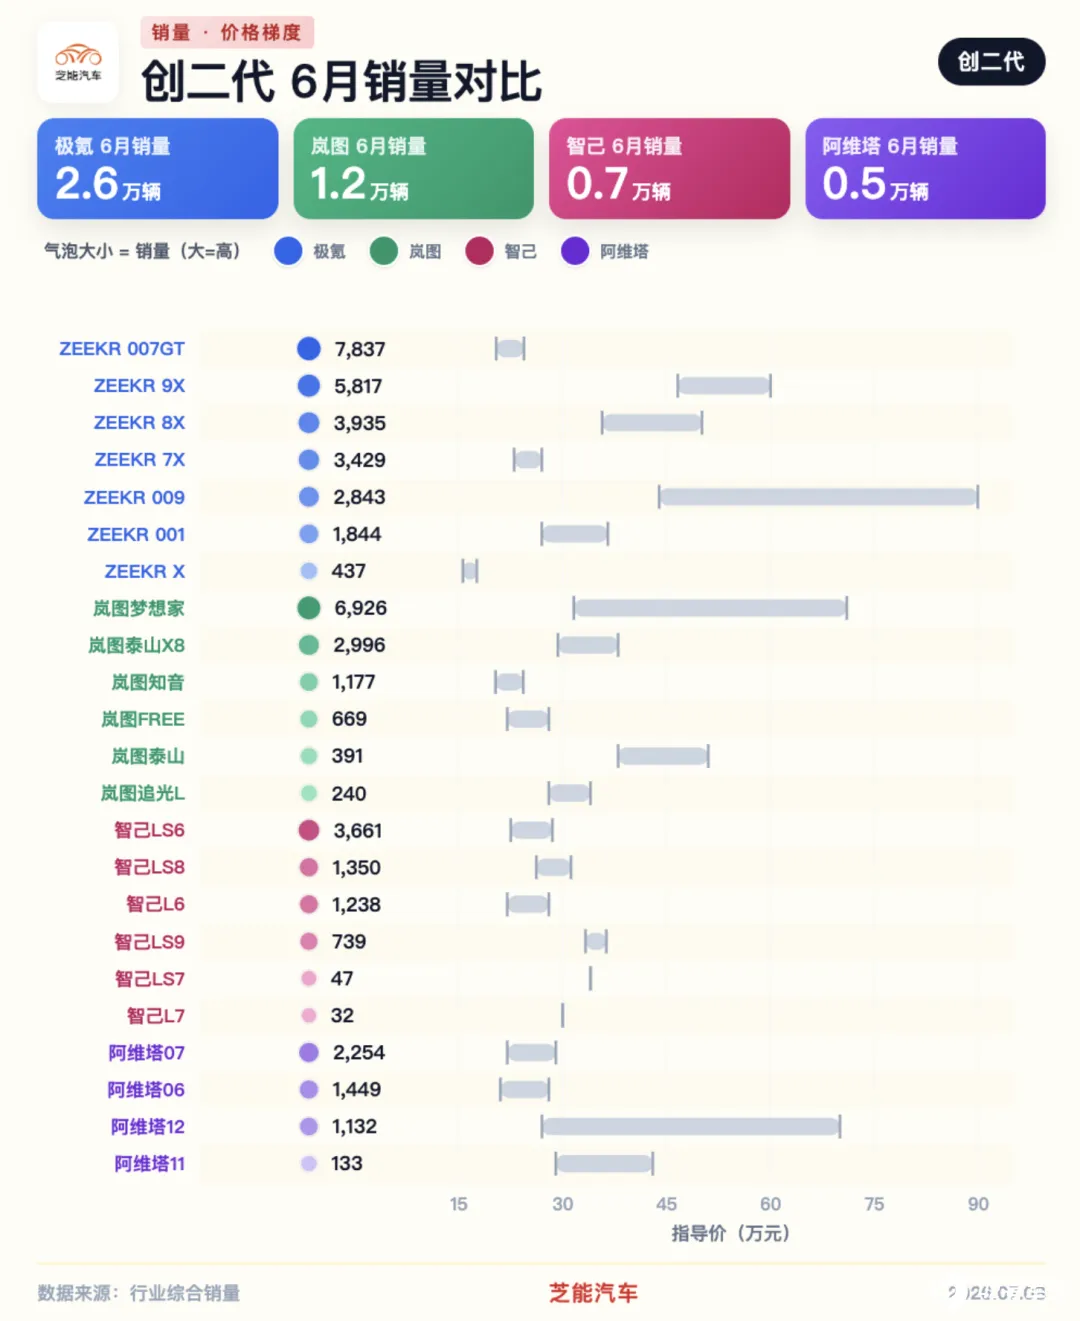
6 月新势力零售份额 26.0%,同比增加 6.5 个百分点,自主传统车企孵化的独立新能源品牌 (大家叫它们创二代) 份额 18.5%,同比增 5.2 个百分点,极氪、岚图、阿维塔和智己走高端路线,奕派科技、深蓝、极狐走替代油车路线,这批创二代背靠大集团,供应链和渠道比纯新势力厚,放量更快。
新势力能逆势扩份额,靠的是纯电化和中低价位段的放量。 新势力纯电动里的 10 到 15 万级别占比大幅增长,它们抢的正是过去合资燃油车盘踞的家用市场,用电动化把这部分需求接了过来。
我们传统意义上新势力可以点评一下
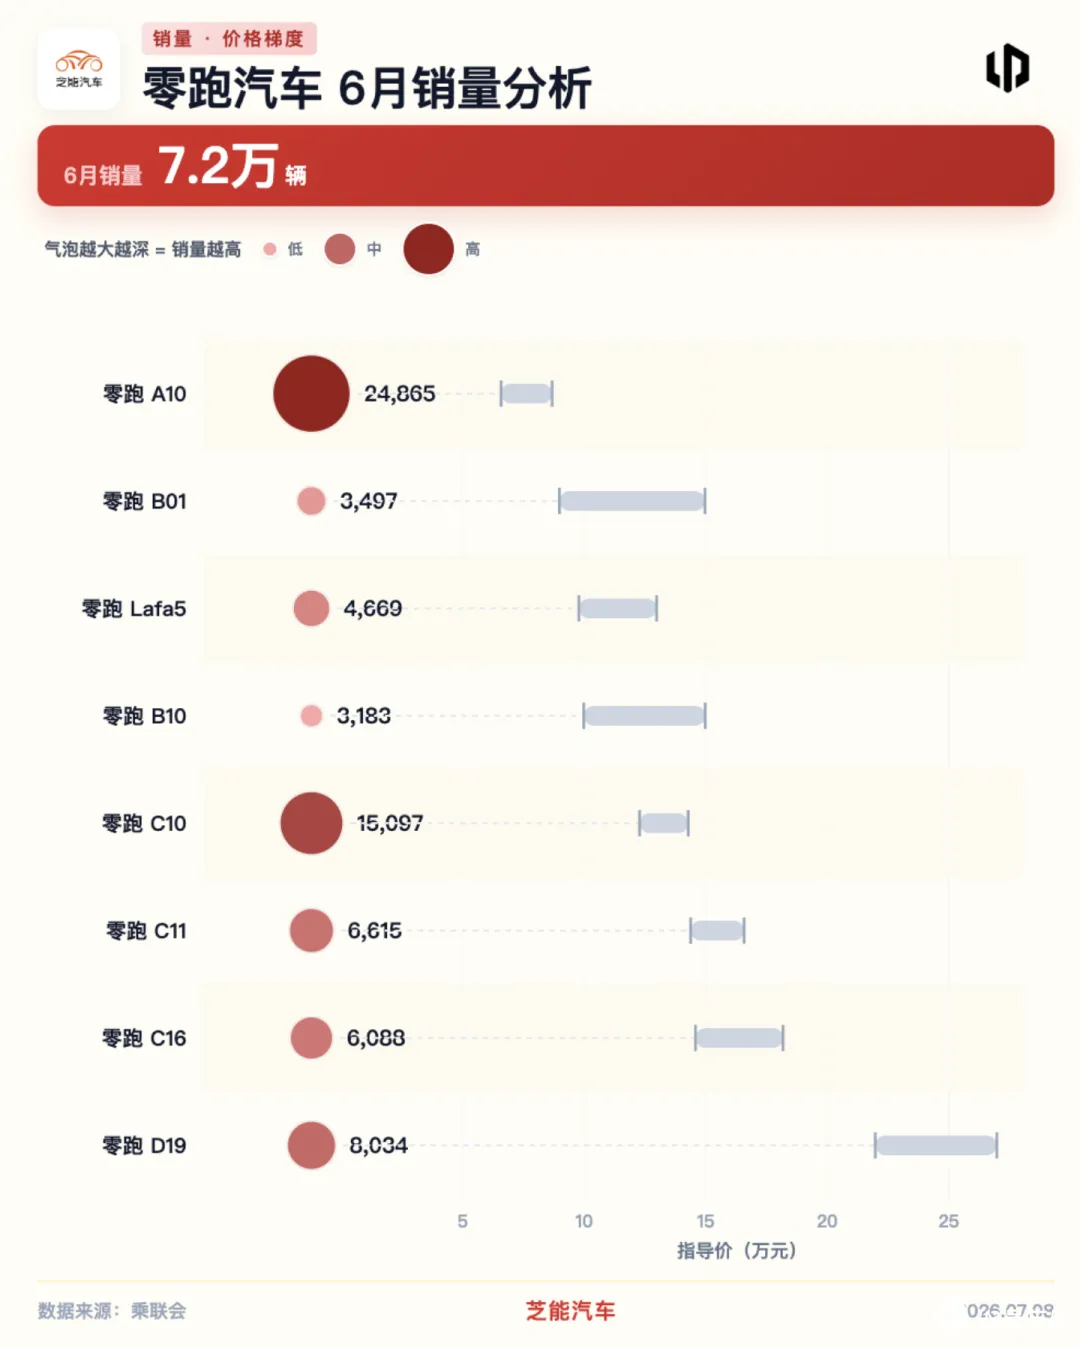
◎ 零跑 6 月零售 72376 辆,是这批里最高的。价格往下走的 A10 卖 24865 辆,C10 卖 15097 辆,D19 卖 8034 辆,多款车在 10 到 15 万区间铺开,把规模做起来。
零跑吃到了这个价位段扩容的红利,纯电和增程两条线都接住了需求,靠的是多车齐发的阵容密度。
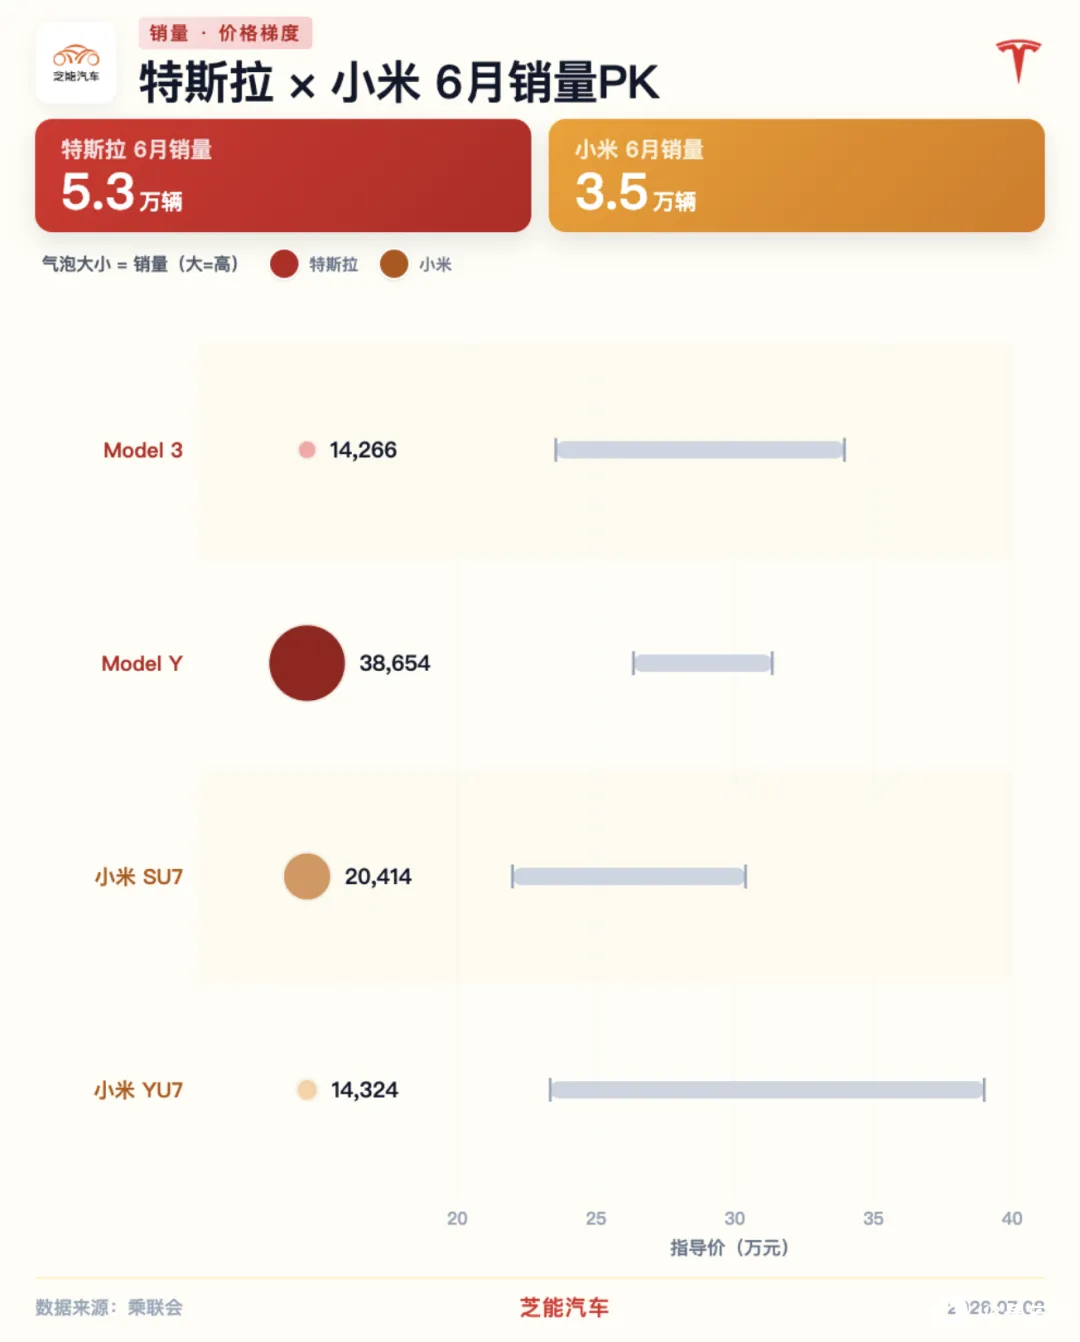
◎ 小米 34738 辆,SU7 卖 20414 辆,YU7 卖 14324 辆。两款车撑起三万多月销。
我们看另外的产品线的实际情况,对比特斯拉 52920 辆,Model Y 卖 38654 辆,Model 3 卖 14266 辆。可以说是一胜一败。
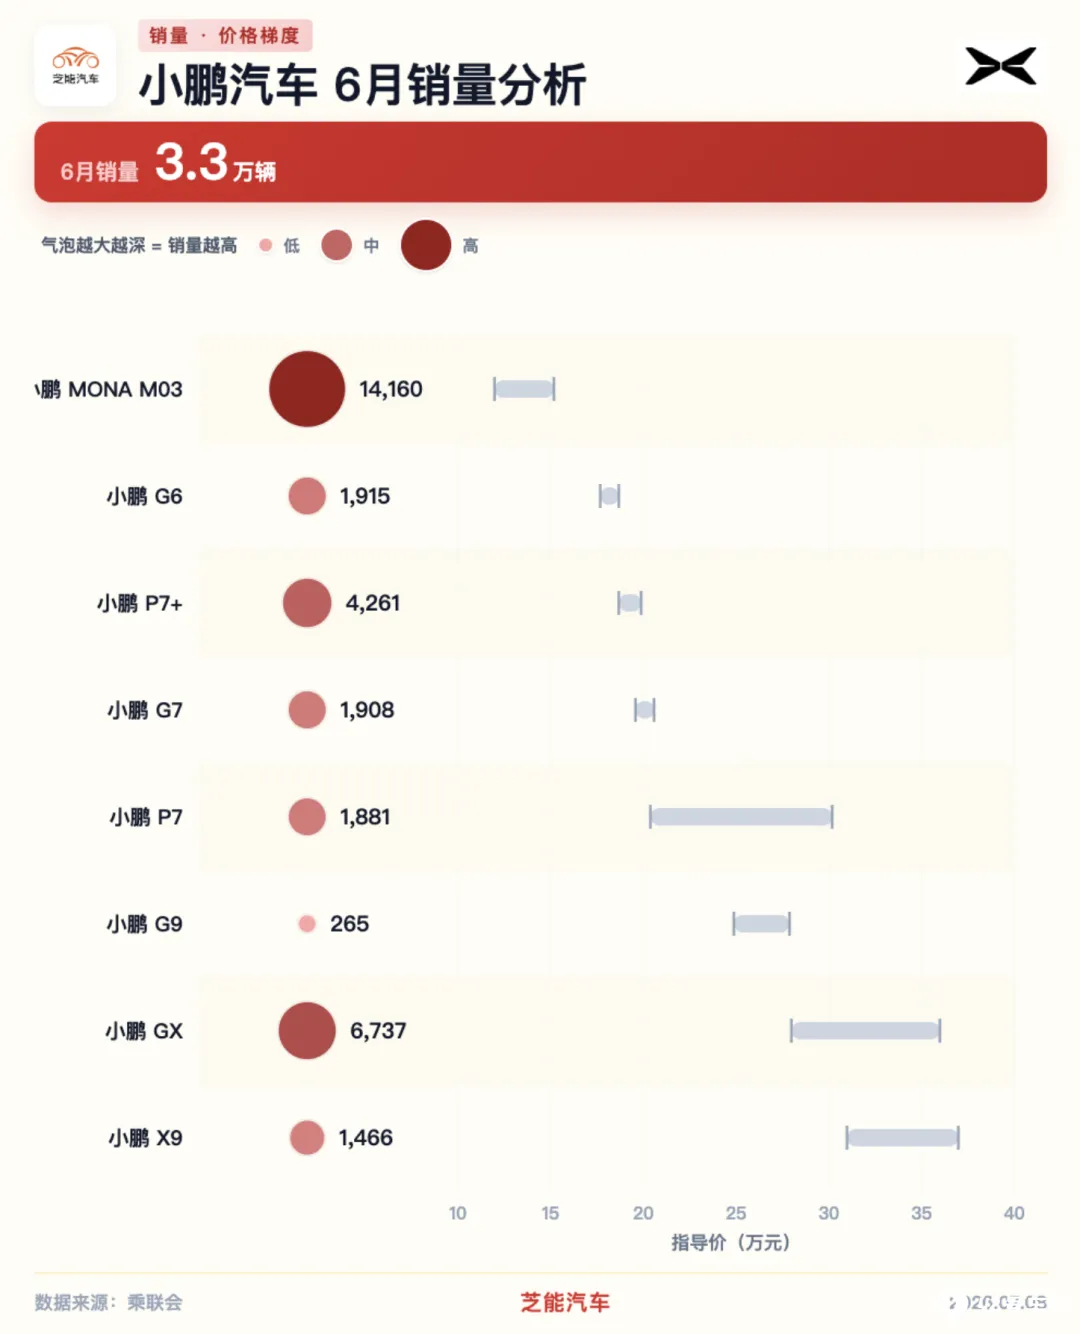
◎ 小鹏 32593 辆,MONA M03 一款就卖 14160 辆,占了快一半。
小鹏把走量任务压在 MONA 上,GX 卖 6737 辆撑起中高端,小鹏接下来就是看 MONA L03 的情况,把 MONA 系列继续做大。
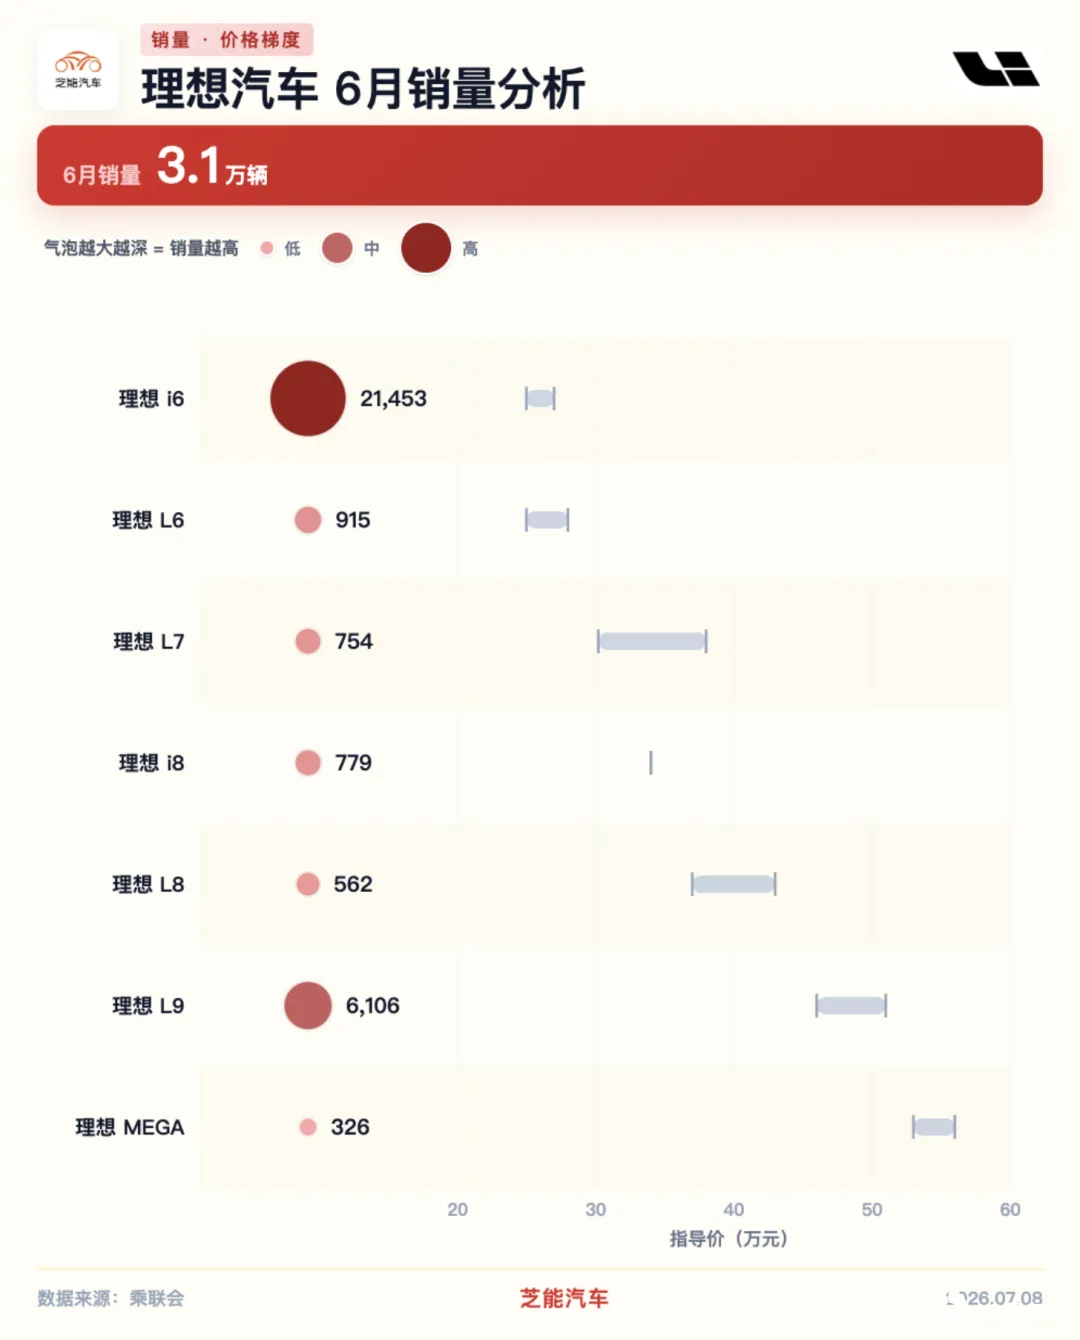
◎ 理想 30895 辆,i6 一款卖 21453 辆,几乎是全公司主力,L9 卖 6106 辆稳住高端,理想从增程大 SUV 转向纯电和低价区间后,销量高度集中在 i6 这一款。接下来看增程 L6 的改款情况。
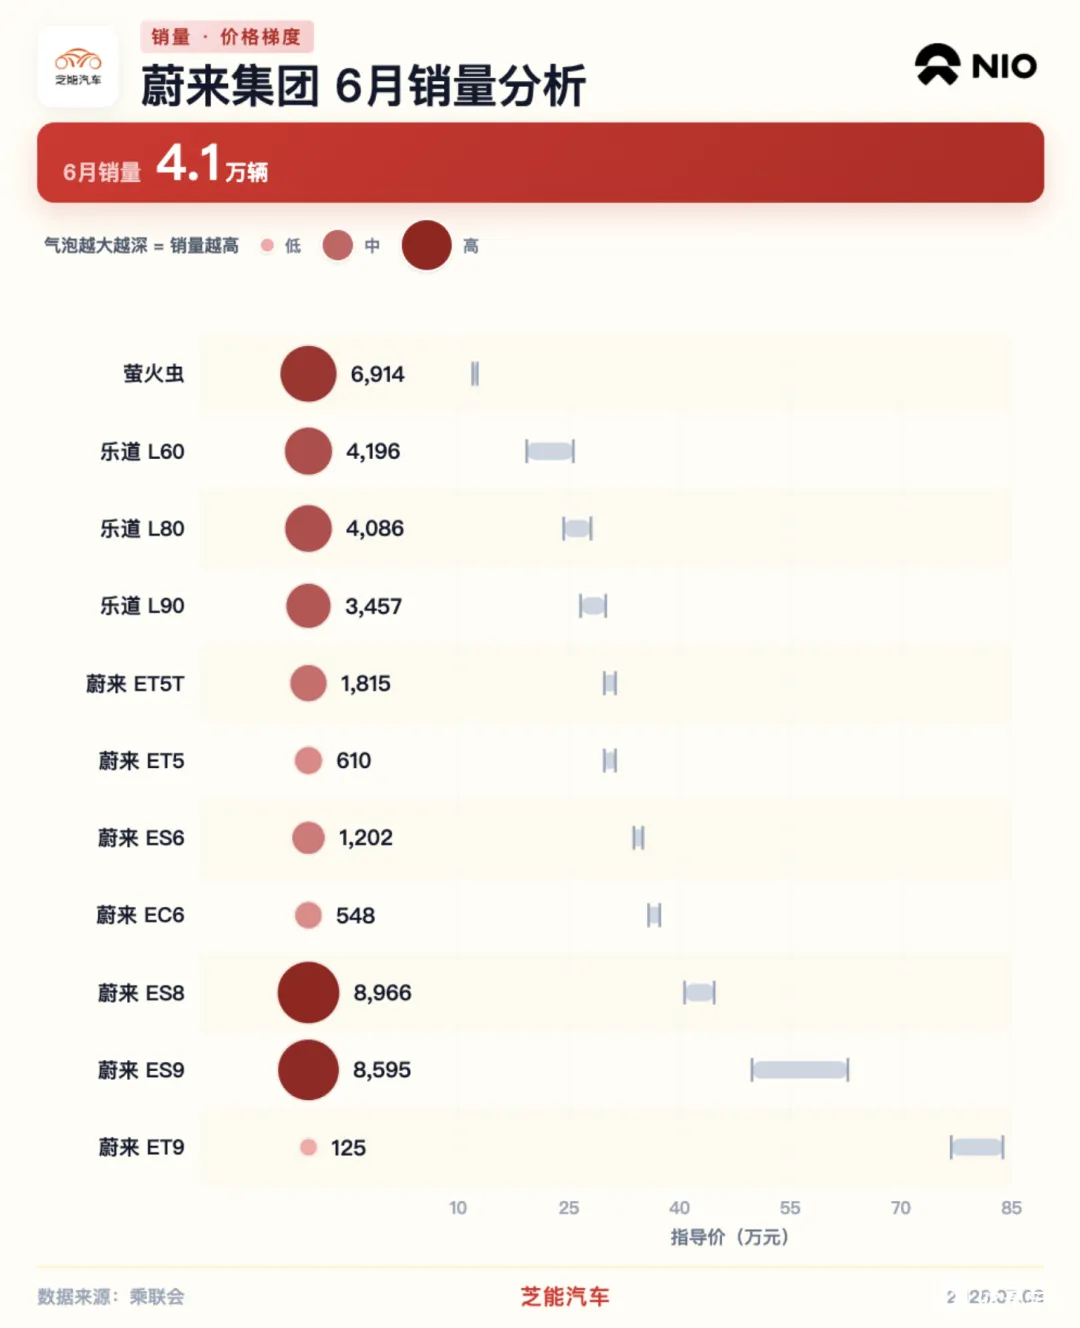
◎ 蔚来集团 (含乐道、萤火虫) 约 4.05 万辆,主品牌蔚来约 2.2 万辆,乐道约 1.17 万辆,萤火虫约 0.69 万辆。
蔚来主品牌靠 ES8、ES9 两款大车撑着,乐道三款都到三四千,萤火虫一款小车卖近七千,ES8 和 ES9 的销量是超预期的。
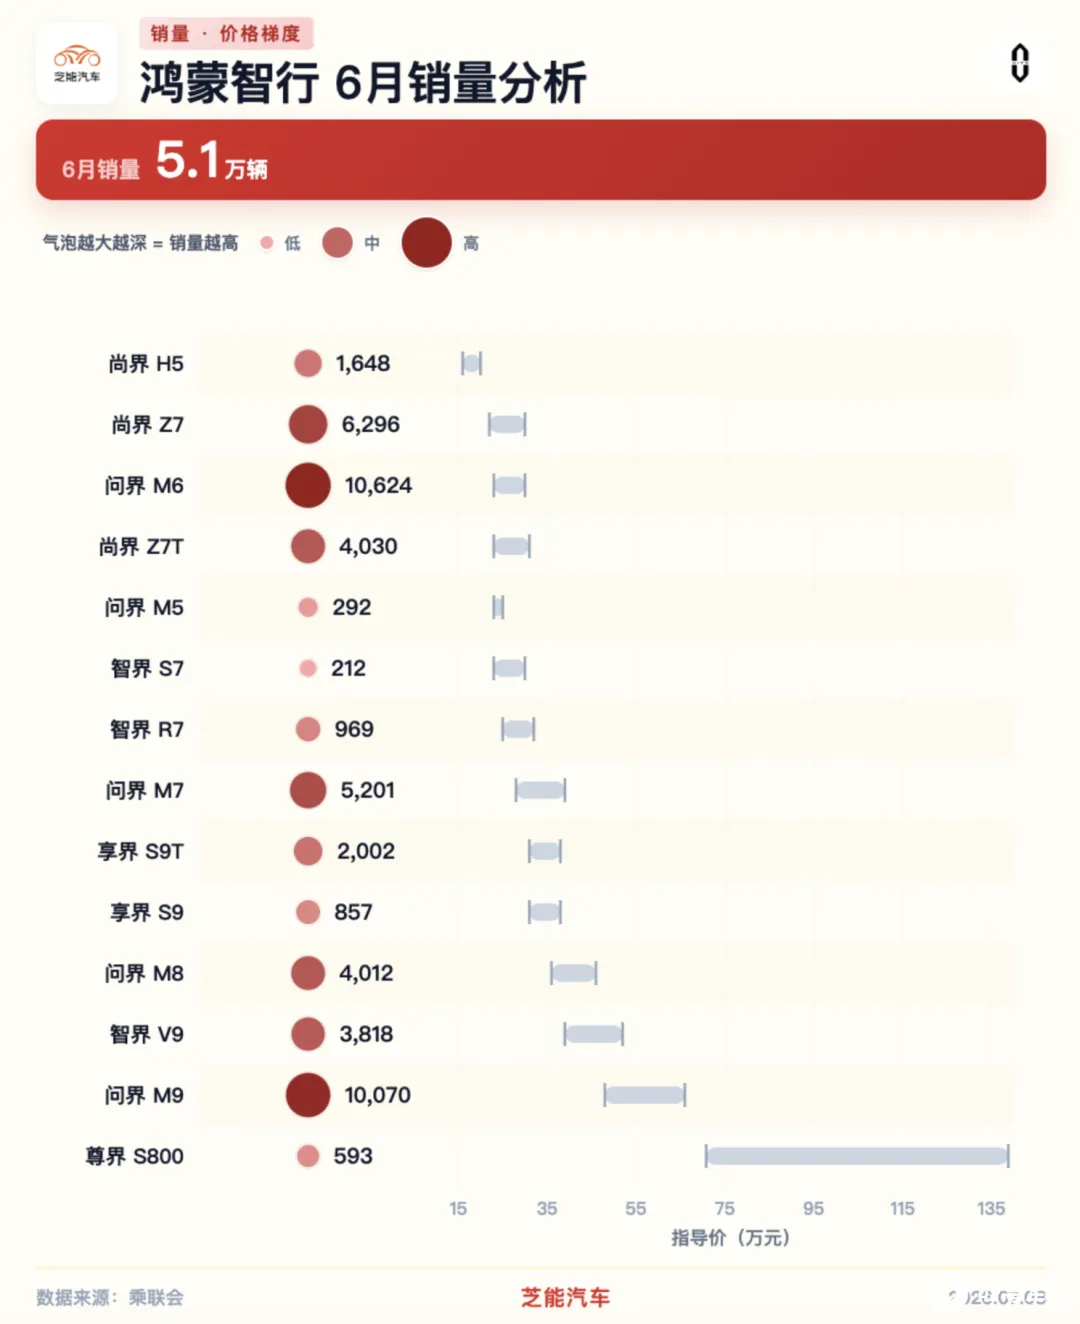
◎ 鸿蒙智行 50624 辆,问界 M6 卖 10624 辆,M9 卖 10070 辆,尚界 Z7 卖 6296 辆,这个大家可以自己看。
顺带一提,新能源方面零售比亚迪 6 月零售 22.4 万辆、吉利 10.8 万辆, 这两家的规模效应真的可以。
小结
我们拿到上险数据之后可以进一步来比对一下,燃油车在高油价下塌方,新能源把渗透率推过六成,按照现在的中东形势,油车今年是渡劫。






