

作者 | 王凌方
编辑 | 邱锴俊
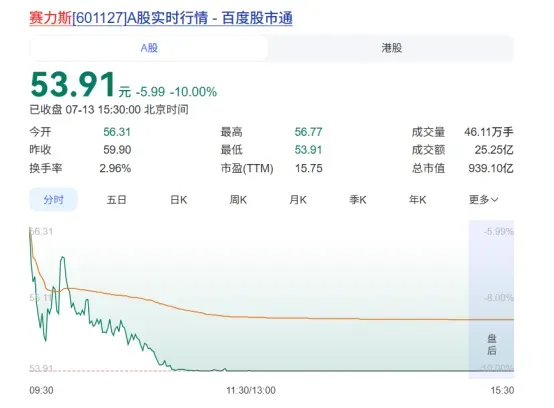
7 月 13 日,赛力斯以跌停板报收 53.91 元,自去年 10 月以来,累计跌幅超过 68%。
导致这一原因的是 ,赛力斯 前一夜发布的半年业绩预告。赛力斯业绩预告称 ,预计上半年实现归属于上市公司股东的净利润为 -18.00 亿元至 -15.00 亿元,同比由盈转巨亏 。 要知道, 上年同期 是 盈利 29.41 亿元 的 , 两组数据形成鲜明对比 。
具体来看,赛力斯 预计 2026 年半年度实现归属于上市公司股东的扣除非经常性损益的净利润为 -25.00 亿元到 -22.00 亿元。其中, 预计问界汽车 2026 年半年度实现归属于上市公司股东的扣除非经常性损益的净利润 -19.50 亿元到 -17.00 亿元。
从盈利巅峰到亏损深渊,外部成本挤压、行业价格战,以及华为生态内问界 「主角光环」的褪色,皆是导火索。
那就此就要看衰赛力斯吗?这需要具体分析。
先说一个细节是,在赛力斯跌停这一天,沪深京乘用车上市公司总体也是大跌 4.27%——唇亡齿寒的效应,一目了然。
销量短期回落 ,但是仍存韧性
单看 6 月 数据,确实不好看。 6 月 赛力斯新能源汽车产量 33685 辆,销量 33669 辆, 同比下滑约 27% ;其中问界系列销量 30331 辆, 同比下滑约 30%。
但是结合上半年整体数据看,赛力斯的状况还不错。 2026 年 1-6 月,赛力斯新能源汽车累计销量达 178,777 辆, 同比增长 3.87% ;其中核心的问界系列累计交付新车 同比增长 10.2% 。
要知道全行业是同比近 20%的下跌。
具体来看, 全新一代问界 M9 开启交付 3 周突破 1 万台,问界 M6 上市 54 天累计交付超 3 万台,展现出强劲的市场爆发力。高端旗舰与主流走量车型矩阵逐步成型,整体产品结构持续向高端化、精细化优化,基本盘并未崩塌。
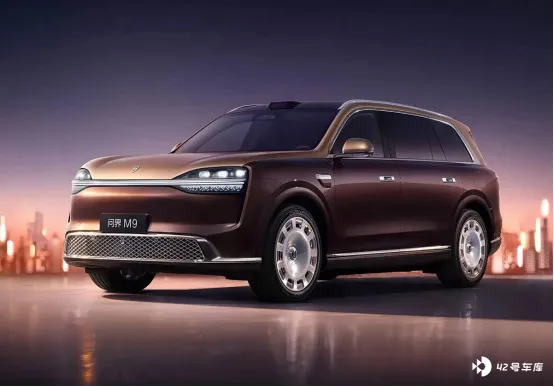
因此, 赛力斯下半年有望通过全新问界 M9、M6 持续放量及 M8 改款上市、叠加资产减值一次性出清和原材料成本企稳预期 等,来 实现扭亏。
成本周期 与 生态格局 的变化
此次由盈转亏并非企业内生经营恶化,而是外部环境剧烈变化下的阶段性结果。
首先,外部的原材料, 锂价、车用芯片、铝材等核心原材料成本回升,直接抬升整车可变生产成本 ;叠加全行业价格内卷,主流车企持续下调售价抢占市场份额,高端新能源赛道也面临价格挤压,单车毛利被持续侵蚀。
此外,竞争力的重要护城河 —— 智能化硬件 不断升级,以及 技术服务费用 也会 进一步加剧短期盈利压力 。
其次,问界还面临流量分流的压力。 鸿蒙智行从 早期 单一问界模式升级为多品牌矩阵, 扩展 「五界」,在拓展至车企主导的「三境」 。短期看,问界不再是 华为体系中 唯一核心主角,流量关注度被分散 , 华为加持的独特性也在下降 。
鸿蒙智行发布的数据显示,今年 6 月,鸿蒙智行累计交付 50624 辆,问界销量为 30331 辆,问界在鸿蒙智行体系中的份额为 59.91%,相比 2025 年的 71.8%、2024 年的约 87%,持续下滑。
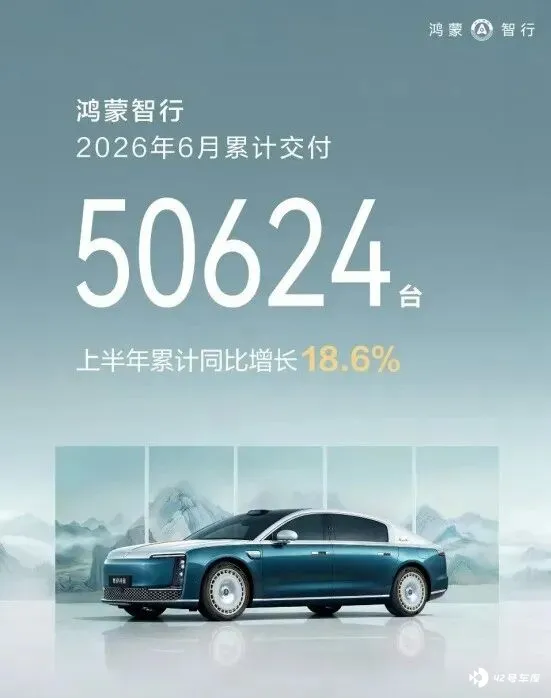
或许市场也会担心,随着 「 五界三境 」 的 继续扩容, 问界通过 先发优势形成的品牌心智与数据壁垒 是不是也会被消解?
打造壁垒,产品持续迭代优化
显然,赛力斯意识到了这样的危机。公司 在持续深化自身整车研发、底盘制造、智能制造能力,逐步提升整车工程定义能力, 希望 降低单一外部营销流量依赖,从代工制造模式向全栈高端车企转型, 这一转型过程必然伴随短期研发投入、体系重构成本。
具体来看 ,赛力斯 在 持续加码高阶智驾、车载软件、底盘技术、海外车型研发以及海外产能布局,同步推进智能制造工厂升级,构建整车自研体系与全球化供应能力,相关投入属于长期战略投入,无法在当期转化为收益。 同时,公司也切入了 具身智能与机器人赛道 :布局「AI+汽车+机器人」战略,通过合资公司推进具身智能技术研发,探索汽车与机器人的技术协同,开辟智能机器人等全新研发赛道。
当然,赛力斯也给了市场一个落地的定心丸,即其在公告中表示: 公司保持充裕的现金储备和稳健的资产负债结构,能够为业务发展、技术研发及战略投入提供坚实保障。
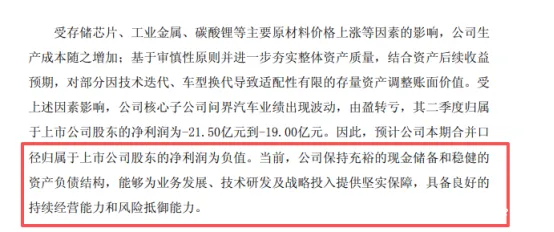
资料来源:赛力斯 2026 年半年度业绩预亏公告
可以预见, 下半年,随着高价库存原材料的消化、资产减值风险的出清,以及问界 M9 Ultimate 领世加长版交付、M8 改款推进带来的产品结构升级,赛力斯有望迎来新一轮产品强周期,经营业绩存在显著改善 的 预期 。
站在宏观和 中长期 角度来看 , 赛力斯仍然具备增长潜力。 国产高端新能源汽车赛道仍 存在 巨大替代空间, 因此,作为 国产豪华电动车 代表的赛力斯仍然 具备长期增长潜力。
赛力斯的核心价值不仅在于短期利润数据,更在于构建国内顶尖的高端智能整车制造体系、完善的高端用户运营体系和深度协同的智能生态体系。随着 成本带来的 阵痛逐步消化、高端新品持续放量、 新品牌的落地,以及 海外布局逐步兑现, 赛力斯是 有望逐步修复盈利水平 的 。
从全行业来看,赛力斯面临的很多问题都有行业共性,而相较之下,赛力斯还算是有高毛利率支撑的,其他车企如何解题?解题效果如何?只能说,全行业的半年报预报和正式报告,不会乐观。


