

作者:朱玉龙
2026 年国内汽车行业遇到了挑战,电池行业从动力电池是大头也慢慢开始走出了分化,变得和电车不是一条心了。
产量端很热。
◎ 6 月动力和储能电池合计产量 206.0 GWh,环比 +7.5%,同比 +59.5%。
◎ 上半年累计 1068.9 GWh,累计同比 +53.3%。 这明显和国内的装车量的增速出现了差异, 上半年产量同比 +53.3%,销量同比 +48.6%,但国内装车量只同比 +12.0%。
所以我们看到了从材料、电池的涨价上浮。

产量、销量和安装量
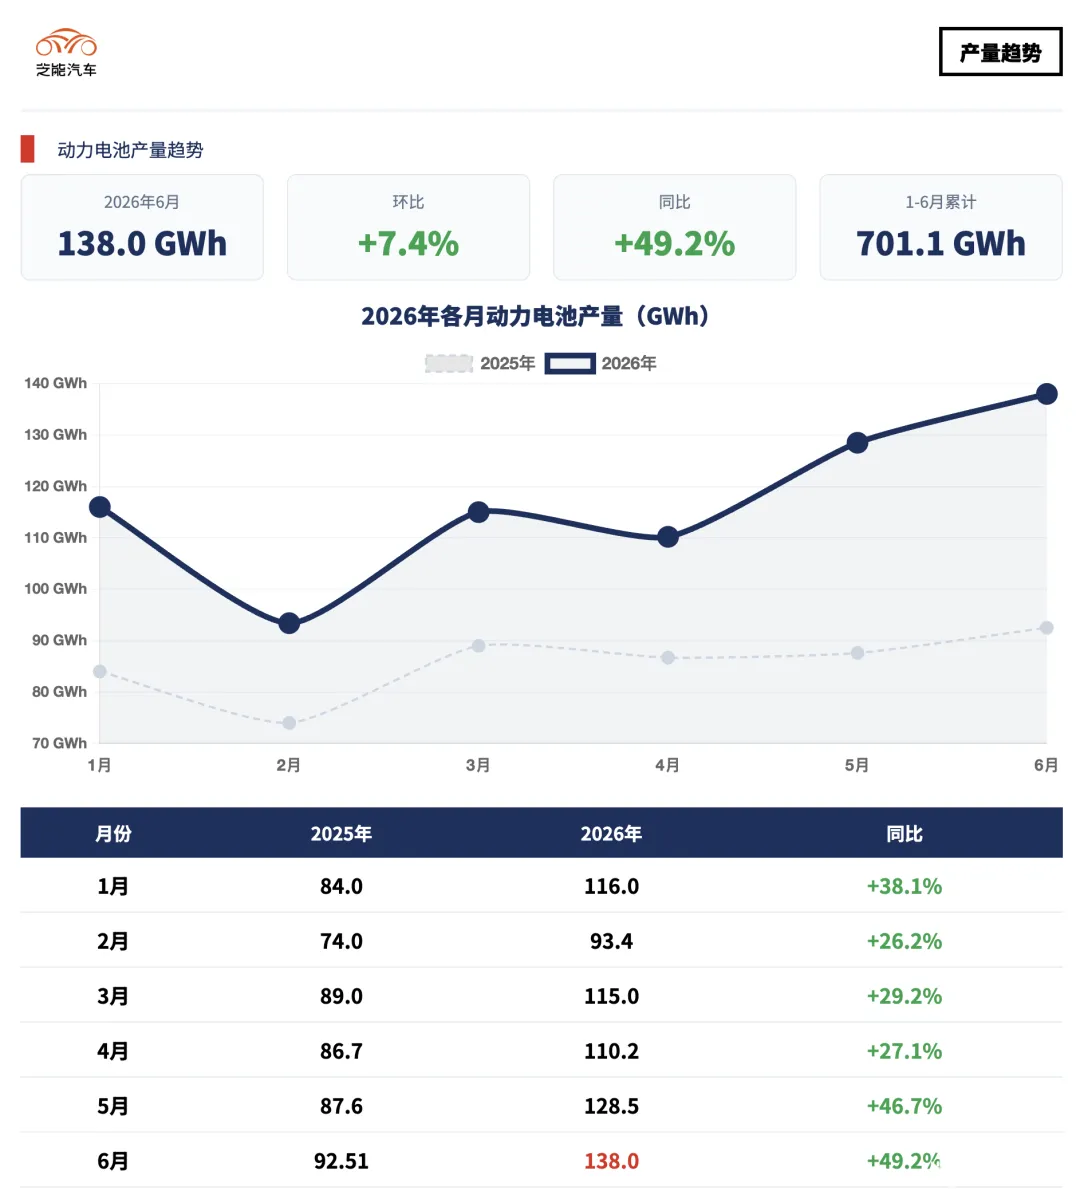
6 月动力和储能电池合计产量 206.0 GWh ,销量 196.0 GWh,出口 36.2 GWh,安装量是 76.5 GWh。环比 +7.5%,同比 +59.5%。
这里我们可以做个拆分动力电池的产量估计为 138GWh。
6 月销量 196.0 GWh,环比 +7.6%,同比 +49.1%。
◎ 动力电池 133.4 GWh,占 68.1%;
◎ 储能电池 62.6 GWh,占 31.9%。
从动力和储能两边来看的话
◎ 6 月储能电池销量同比 +67.5%,
◎ 动力电池同比 +41.8%。
上半年储能电池累计同比 +83.4%,动力电池累计同比 +36.2%。 储能成了上半年增量最大的板块,很猛。
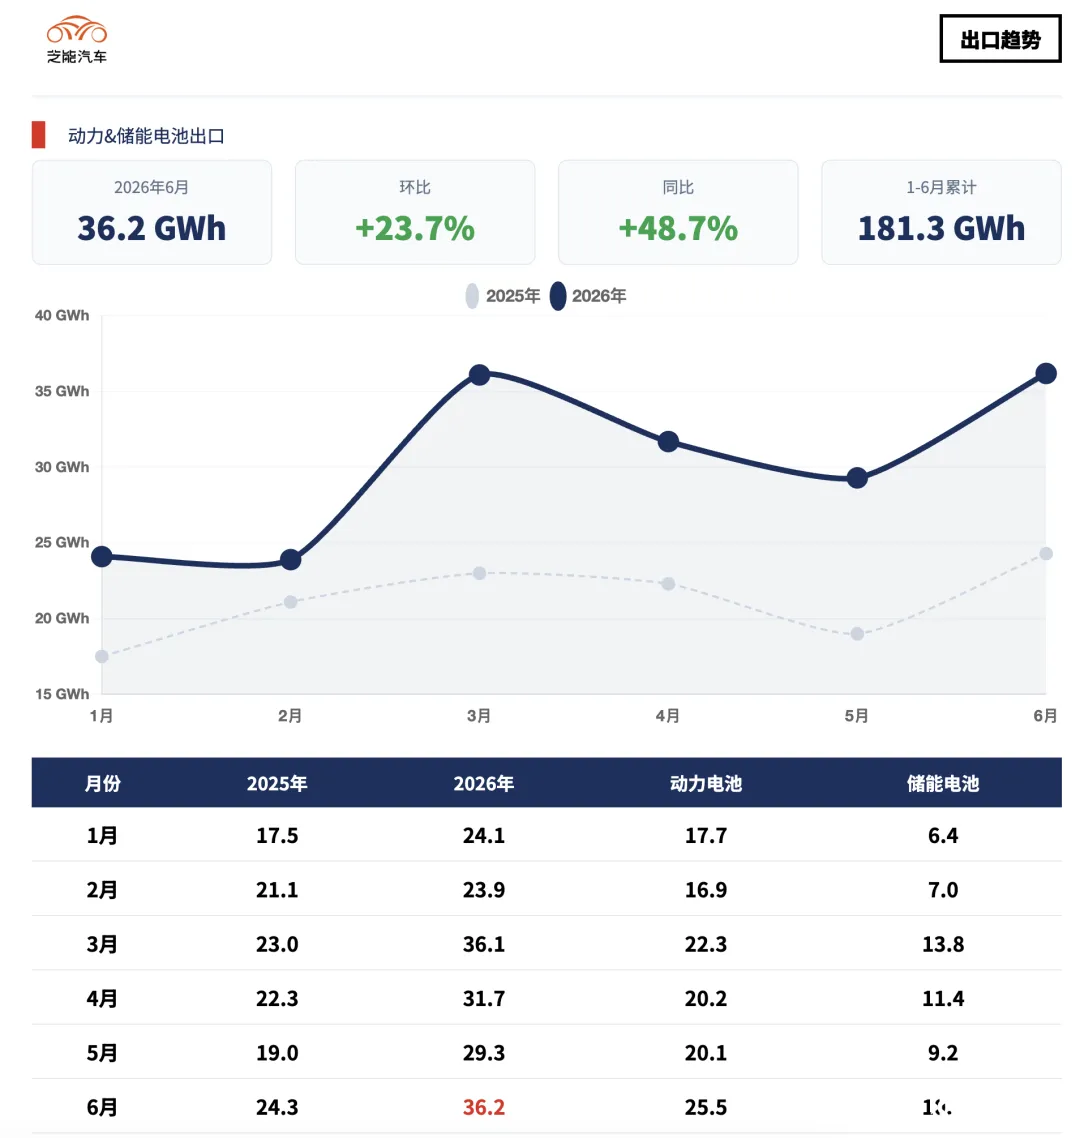
欧洲的需求直接拉动了 出口, 6 月动力和储能电池合计出口 36.2 GWh,环比 +23.7%,同比 +48.7%,占当月销量 18.5%。上半年累计出口 181.3 GWh,同样占累计销量 18.5%。
出口的构成里,动力电池是大头。
◎ 6 月动力电池出口 25.5 GWh,占出口总量 70.3%,同比 +60.8%,今年欧洲车企已经大规模从国内采购电池,从三元切换到磷酸铁锂,这方面的增量非常可观。海外电动汽车品牌会越来越多使用中国电池,这个趋势是很清楚的。
◎ 储能电池出口 10.7 GWh,占 29.7%。
产量和销量都涨了约 50%,国内装车增速却只有 12%。多出来的产能,去了出口和储能这两个蓄水池,当然需求高了,国内的电池价格也会被动涨价。
国内装车增速比较温和。
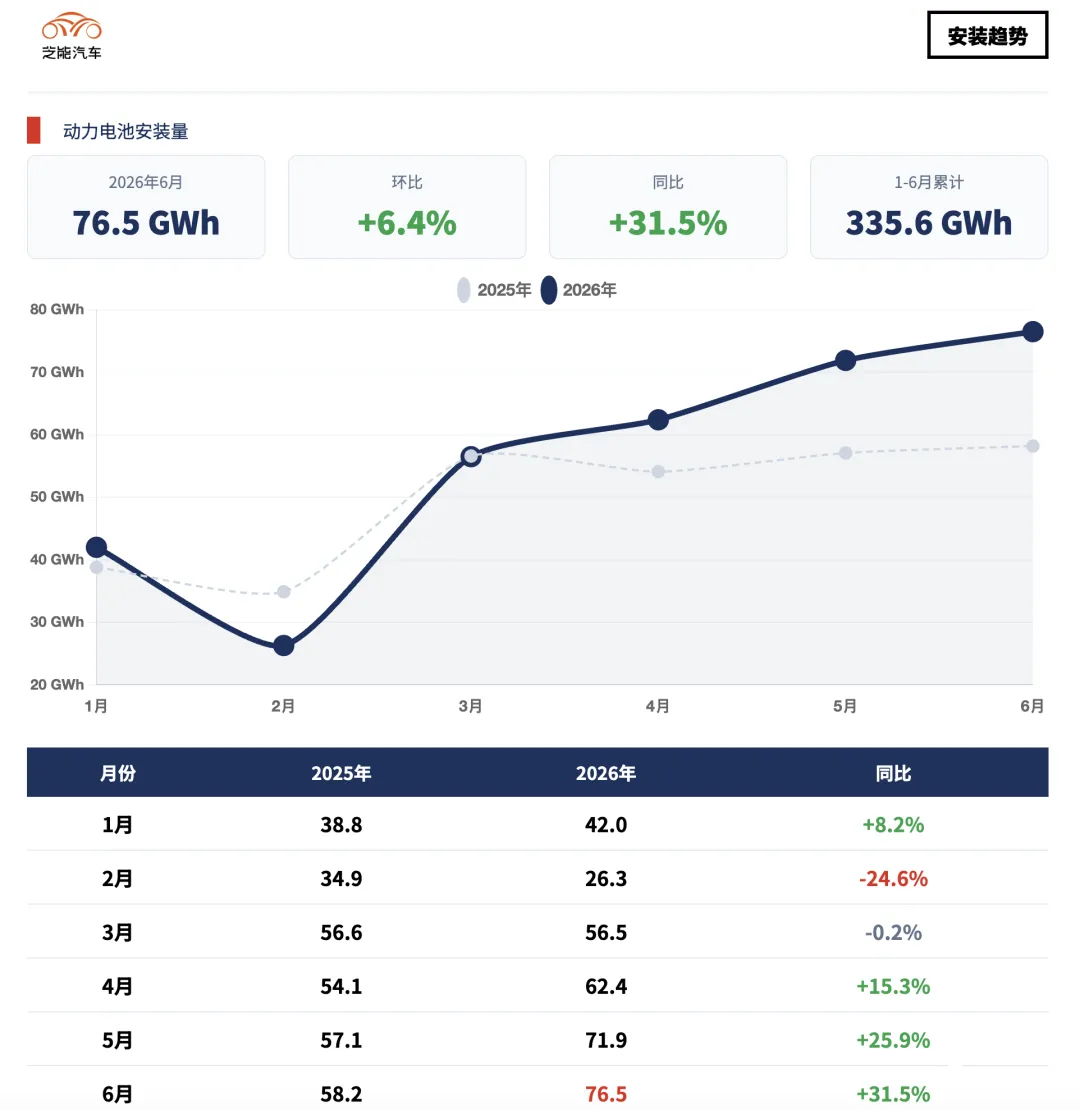
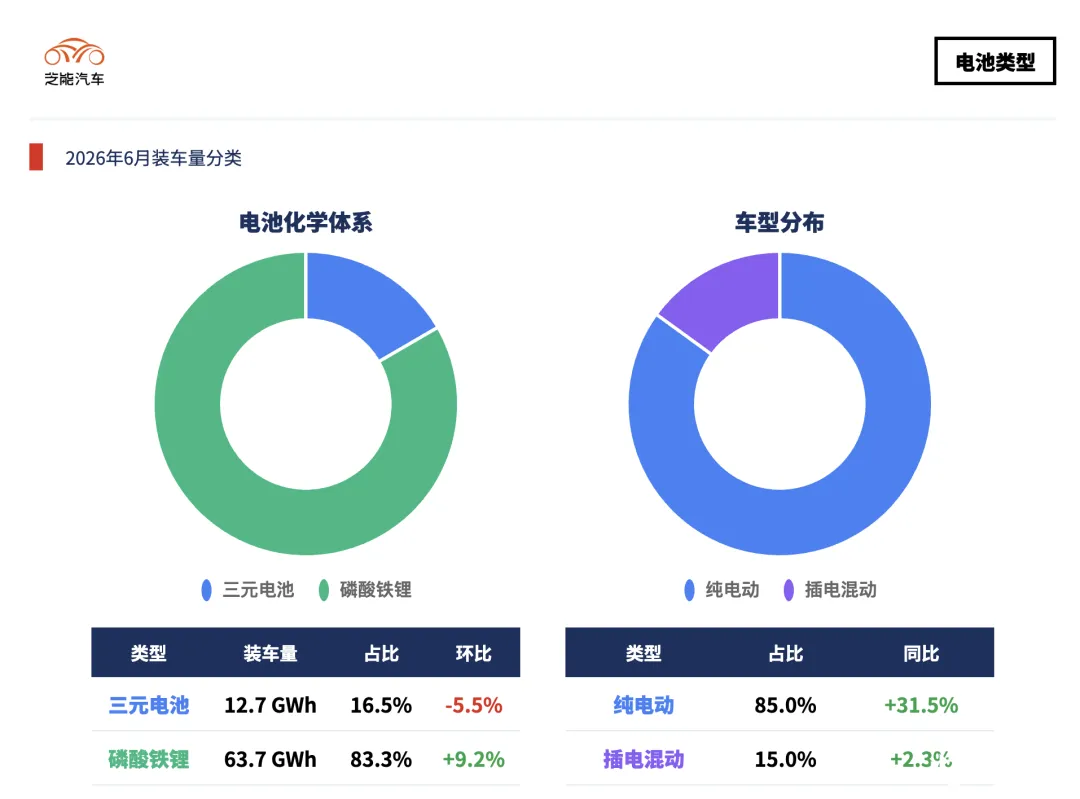
6 月国内动力电池装车量 76.5 GWh,环比 +6.4%,同比 +31.5%。上半年累计 335.6 GWh,累计同比 +12.0%。装车没跟上。 磷酸铁锂的使用是保持了大头。
◎ 6 月三元电池装车 12.7 GWh,占 16.5%,环比 -5.5%,同比 +18.1%;
◎ 磷酸铁锂电池装车 63.7 GWh,占 83.3%,环比 +9.2%,同比 +34.4%。
上半年累计,三元电池装车 63.4 GWh,占 18.9%;磷酸铁锂 272.0 GWh,占 81.0%,三元占比不足两成。
磷酸铁锂成本、安全和供应链成熟度都占了上风, 随着快充速度的提升,三元路线目前需要等重量税这个落地,才有希望回归。

国内供应商的情况
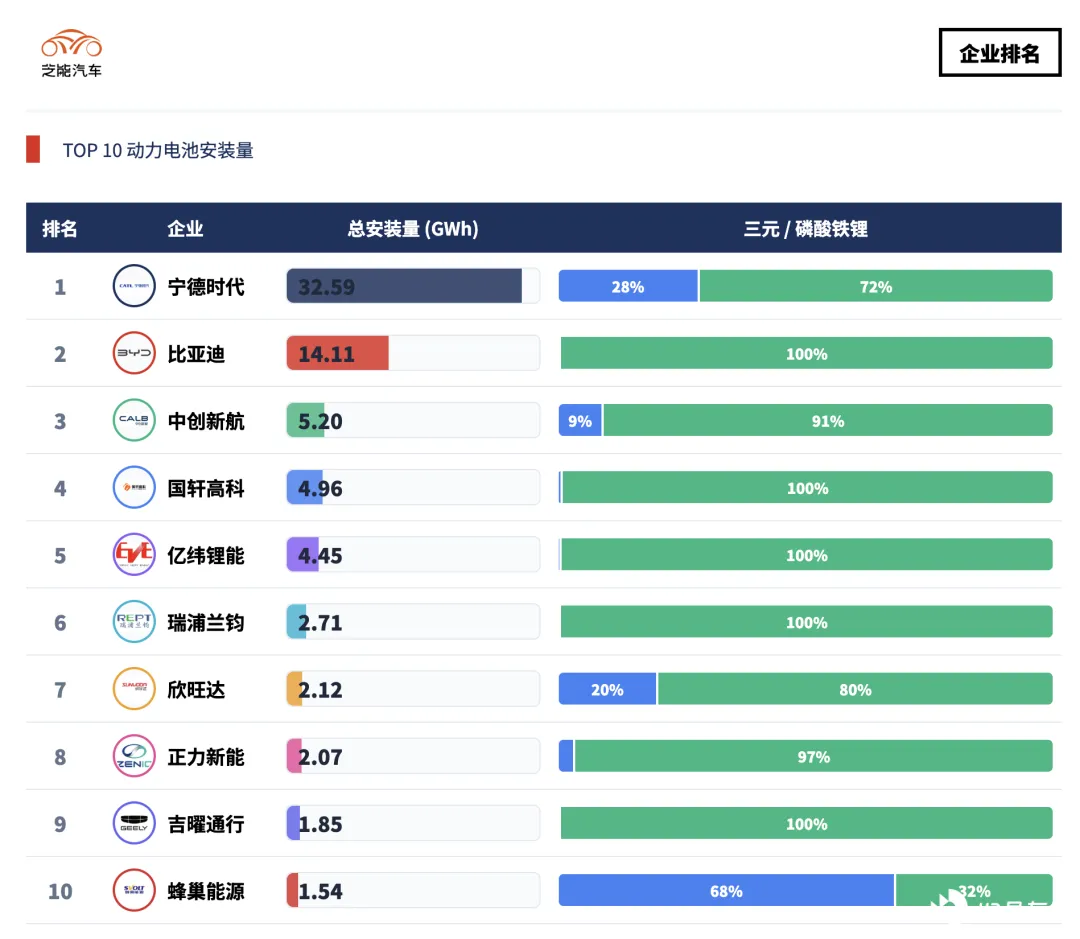
6 月国内动力电池装车 TOP10 中:
◎ 宁德时代 32.59 GWh (42.70%) ,
◎ 比亚迪 14.11 GWh (18.49%) 。
分化学体系看, 宁德走的是两条腿,6 月三元电池装车前十名:
◎ 宁德时代 9.18 GWh,占 72.56%,是绝对大头;
◎ LG 新能源 1.46 GWh,占 11.53%。
6 月磷酸铁锂装车前十五名:
◎ 宁德时代 23.40 GWh (36.77%) 。
◎ 比亚迪 14.11 GWh (22.16%) 。
◎ 国轩高科 4.93 GWh、中创新航 4.75 GWh、亿纬锂能 4.45 GWh 分列三到五位。
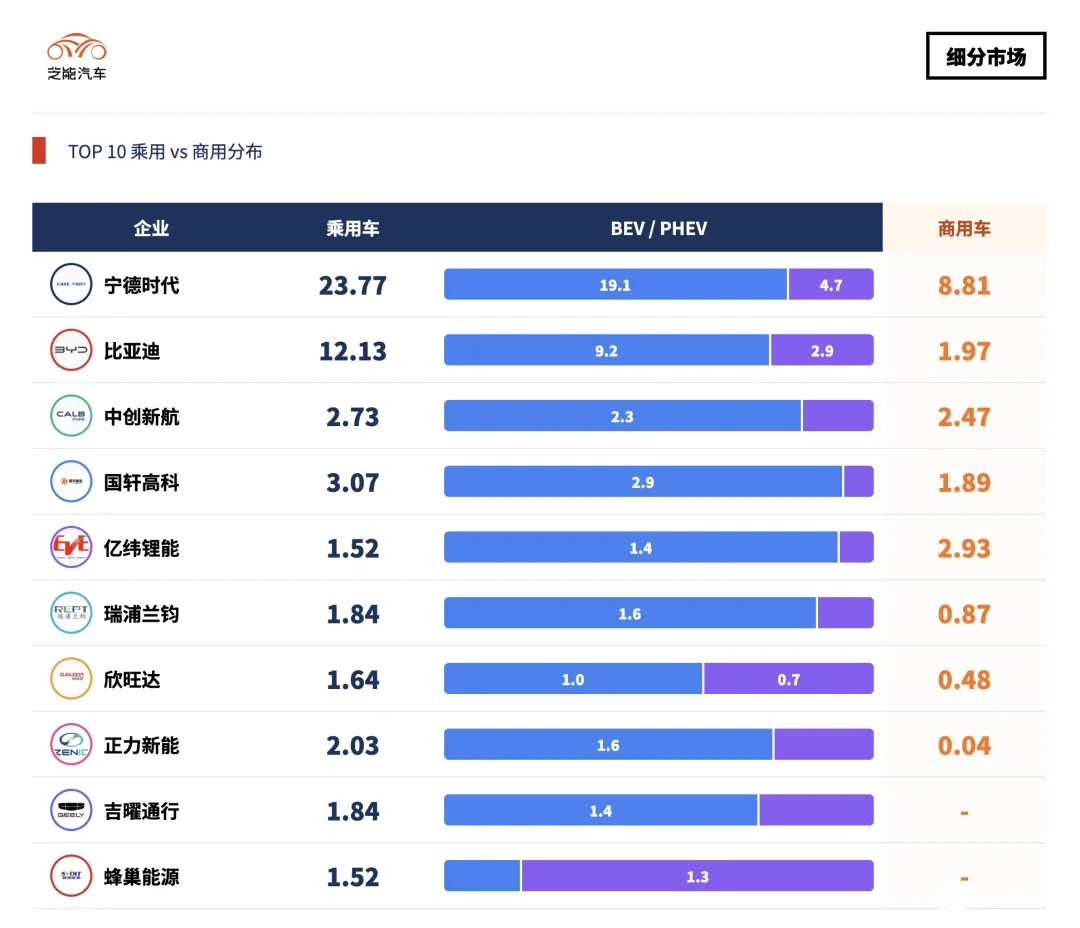
按用途看,乘用车是主战场。
◎ 6 月新能源乘用车装车:宁德时代 23.78 GWh (42.86%) ,比亚迪 12.13 GWh (21.87%) 。纯电动领域宁德 43.36%、比亚迪 21.00%;插混领域宁德 40.94%、比亚迪 25.21%。
◎ 商用车板块增长也挺快,6 月新能源商用车装车,宁德时代 8.81 GWh (41.94%) ,亿纬锂能 2.93 GWh (13.93%) ,中创新航 2.47 GWh (11.77%) 。亿纬锂能和中创新航在商用车上的存在感比乘用车更高。
上半年整体份额:
◎ 宁德时代 154.25 GWh (46.04%) ,同比 +2.99 个百分点;
◎ 比亚迪 57.42 GWh (17.14%) ,同比 -6.42 个百分点。比亚迪的国内份额在上半年明显承压。
◎ 第二梯队国轩高科 20.75 GWh、中创新航 20.71 GWh、亿纬锂能 16.80 GWh,三家都落在 16 到 21 GWh 区间。国轩和中航的差距只有 0.04 GWh,几乎平手。
比亚迪国内份额下滑,主要是第二代闪充电池切换造成的,接下来可以继续看闪充电池带来的快充效应。
小结
上半年电池行业生产端很热,销量和出口也热,但国内装车只是温和增长。出口和储能成了电池企业增长的核心,下半年随着电池价格涨了,可以看看对应的国内市场能不能承受住。






