作者:朱玉龙
2026 年第二季度,美国车企里面的两位代表特斯拉和通用汽车的财报摆在一起,两边的战略路数截然相反,现在的确也走得越来越离得远了。
◎ 特斯拉第二季度总营收 282.36 亿美元,同比增长 26%,全球交付 48.01 万辆,但是营业利润率降到 1.4%,甚至比中国车企都要低;
◎ 通用汽车第二季度营收 480 亿美元,同比增长 1.9%,调整后息税前利润 39 亿美元,利润率 8.2%。
两家公司一个是围绕 Ai、FSD、Robotaxi 和机器人不断扩大收入,电车业务看来只是个基础。一家公司现在电车业务并没有在那么高优先级,围绕重型 SUV 和皮卡车型把利润和现金流守得结结实实。
美国汽车产业里「新势力」与「老势力」在车这个生意上出现了大的分歧。
特斯拉
特斯拉是新势力的电车领军企业,美国的新势力 Rivian、Lucid 都是奄奄一息,中国电车新势力现在陷入亏损/盈利的分隔。
二季度特斯拉交出一份「收入漂亮、利润难看」的成绩单。
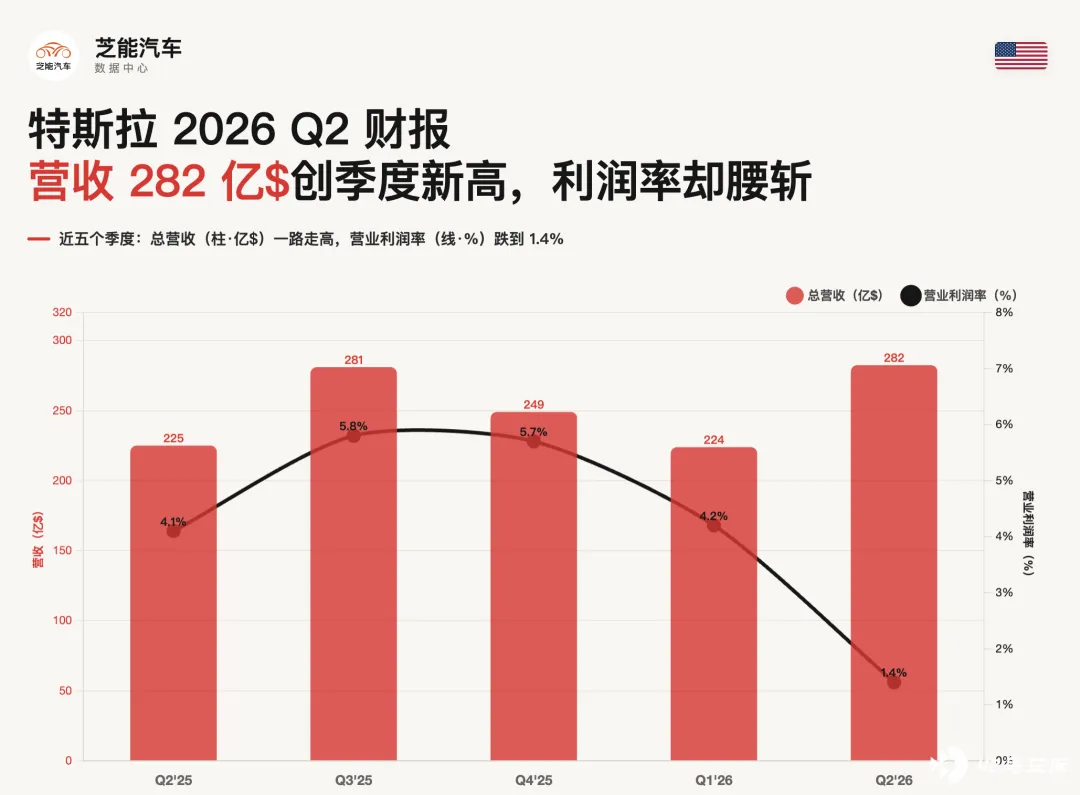
◎ 总营收 282.36 亿美元,同比增长 26%,超市场预期近 20 亿美元;
◎ 全球交付 48.01 万辆,同比增 25%、环比增 34%,是特斯拉交付量最高的二季度。
◎ 利润端全面失守。总毛利率 16.8%,低于市场预期 19.4%;
◎ 运营利润 3.98 亿美元,同比降 57%,运营利润率只剩 1.4%,这是逼中国同行都不赚钱了。
◎ 自由现金流本季转为负 11 亿美元,是特斯拉两年多来首次季度为负,账面最好看的归母净利润 11.14 亿美元并不能反映真实经营状态。
◎ 二季度汽车业务营收 205.16 亿美元,同比增 23%,低于交付量 25%的增速,单车销售收入还在往下走。
● 单车 1 台少赚 1 万元人民币
二季度特斯拉汽车业务收入中,卖车 200.06 亿美元、监管积分 1.46 亿美元、租赁 3.64 亿美元,扣除经营租赁 7580 辆,实际销售交付 47.25 万辆,每辆车实际收入约 4.23 万美元,比一季度少约 1300 美元。
成本端几乎没降。 单车销售成本约 3.57 万美元,仅比一季度小幅上涨。收入在降、成本降不下去,毛利只能越来越薄。
单车毛利从上季度 8057 美元降到 6645 美元,每辆车少赚 1412 美元 (约 1 万元人民币) ;剔除积分后汽车毛利率 16.3%,比一季度 19.2%低 2.9 个百分点,在美国市场退税完成,中国市场价格战,中国车企把电车卖到全球以后,特斯拉卖车利润确实在变薄。
为什么规模上来却没能摊薄成本?特斯拉降本靠销量放大摊薄、技术降本、电池原材料降价、政府补贴。
按照季度的规模效应来说,会有一定的下降,但是被上游金属与存储芯片涨价对冲,Model YL 等新车型尚谈不摊薄,单车成本几乎纹丝不动。马斯克特别提到美光为特斯拉预留产能,每台车都装了 HW4 的特斯拉成本端刚性。
回到那笔 11.14 亿美元的归母净利润,拆开看它和经营关系很小。特斯拉持有的 SpaceX 股权账面浮盈税后贡献 7.63 亿美元;加州递延所得税释放等一次性税项贡献 2.74 亿美元,两笔相加超 10 亿美元,这就是特斯拉净利润的所有。
备注:这笔 SpaceX 收益是账面浮盈而非现金到账。后续 SpaceX 市值一旦变化,下一季特斯拉报表里的这项收益也会跟着波动。进入 7 月以来,SpaceX 股价一路下探,到财报发布前后已较 6 月末跌去约三成,三季度同类收益很可能随此大幅缩水。
刨除这两项之后,特斯拉当季靠经营赚到的净利润只有 0.77 亿美元。平摊到 48.01 万辆车上,每卖一辆车净赚约 160 美元,约合 1150 元人民币。特斯拉的汽车主业本季度已经和五菱五五开了。
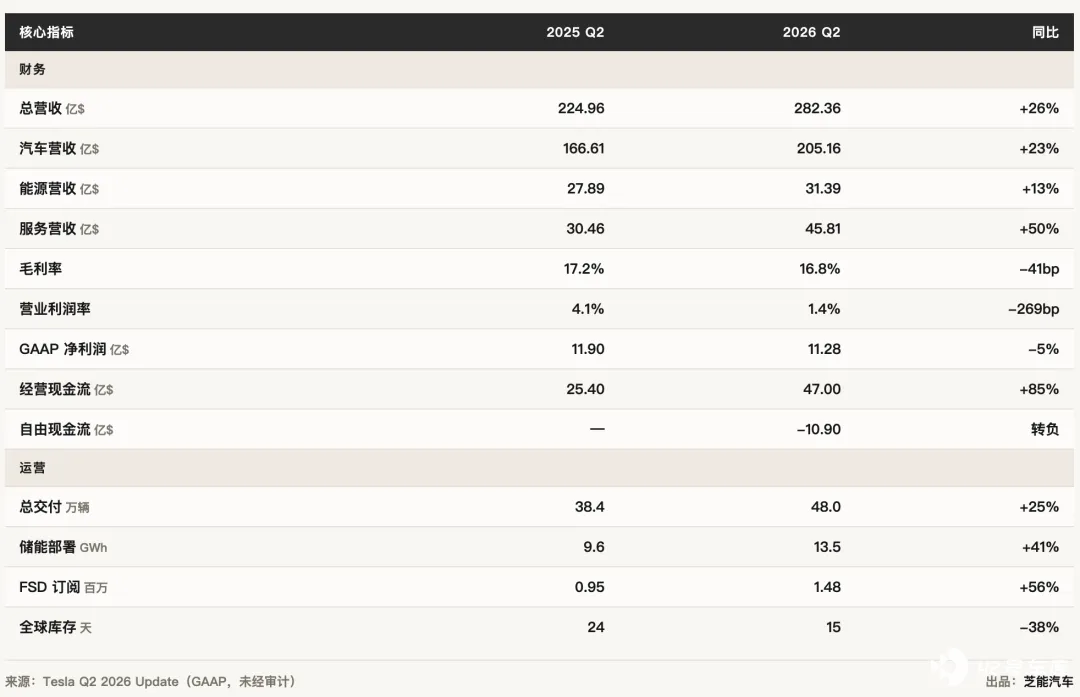
特斯拉也是很努力在花钱,自由现金流从正转负, 二季度经营活动现金流仍有约 47 亿美元,同比增长 85%,这笔钱没在账上捂热,就被 57.9 亿美元资本开支抽干,资本开支同比增长 142%、超过当季经营现金流。
2026 年全年资本开支将超过 250 亿美元,接近上年 3 倍。
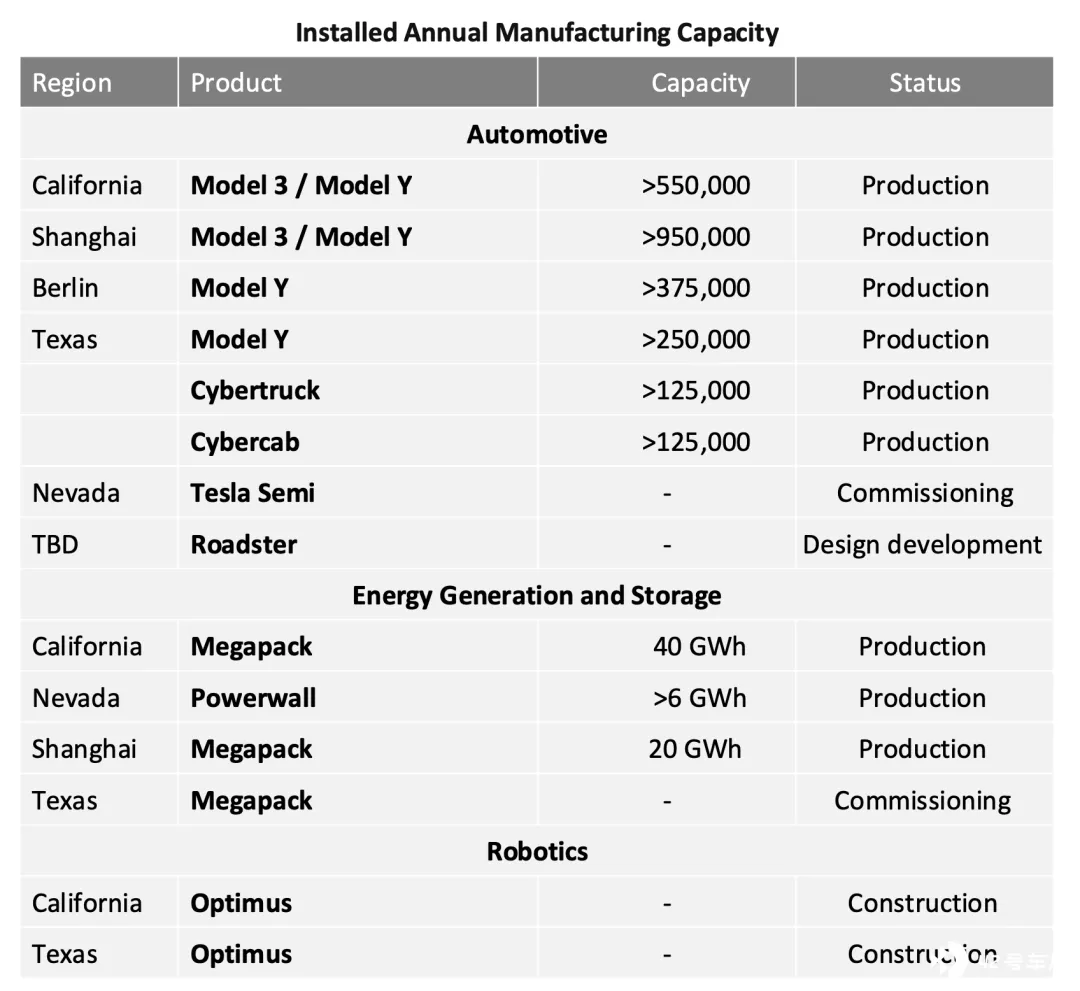
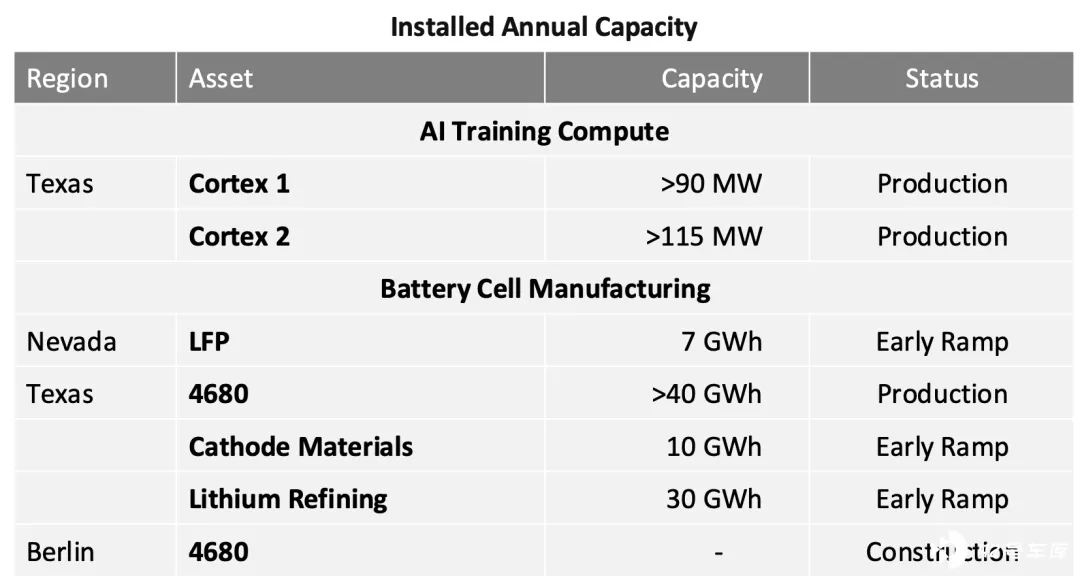
特斯拉从汽车公司改造成 AI 公司,开支沿五条战线同时燃烧,分别是 Robotaxi (扩至七城) 、Optimus、AI 训练集群、自研自动驾驶芯片、Cybercab 产线,试图在现有汽车工业体系之上再造一套物理 AI 工业体系。
数据中心、Robotaxi 车队、Optimus 产线,都只有在各自跑通收益后才是资产与壁垒,否则只是吞电的服务器、不断折旧的车队和空置产线。
特斯拉在商业回报明确之前,先把算力、工厂、芯片和运营网络全部铺好。
● 特斯拉在中国
谈特斯拉不能只看美国。二季度特斯拉全球交付创纪录,背景是比亚迪、蔚来、小米等中国车企不断推出高性价比电动车的竞争压力,欧洲注册量同比飙升,韩、澳、日等十几个国家同时刷新纪录,中国市场提供支撑,但力度正被本土对手稀释。
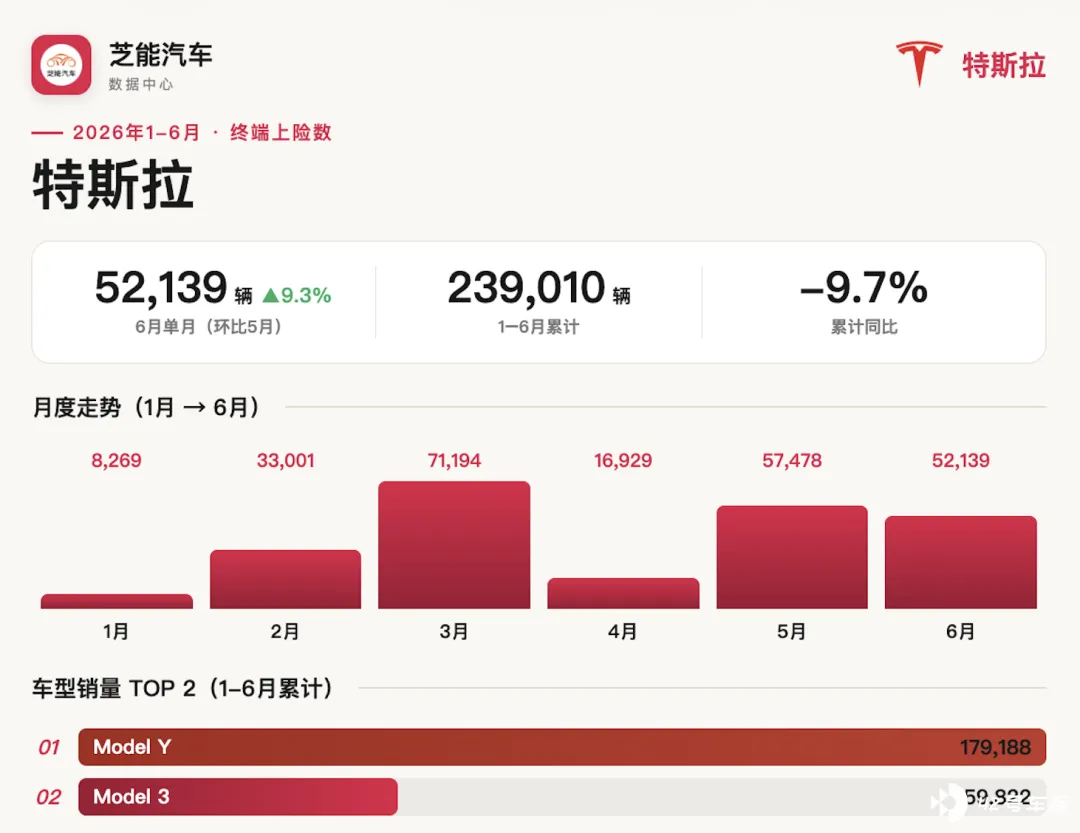
特斯拉在中国的应对,一是推出 Model YL 这类长轴距、六座加长的本土化产品;二是靠品牌与超充网络维持基本盘。
我们期待特斯拉 FSD 至今未能在华大规模落地,到时候看看结果吧。
美国老势力,通用汽车
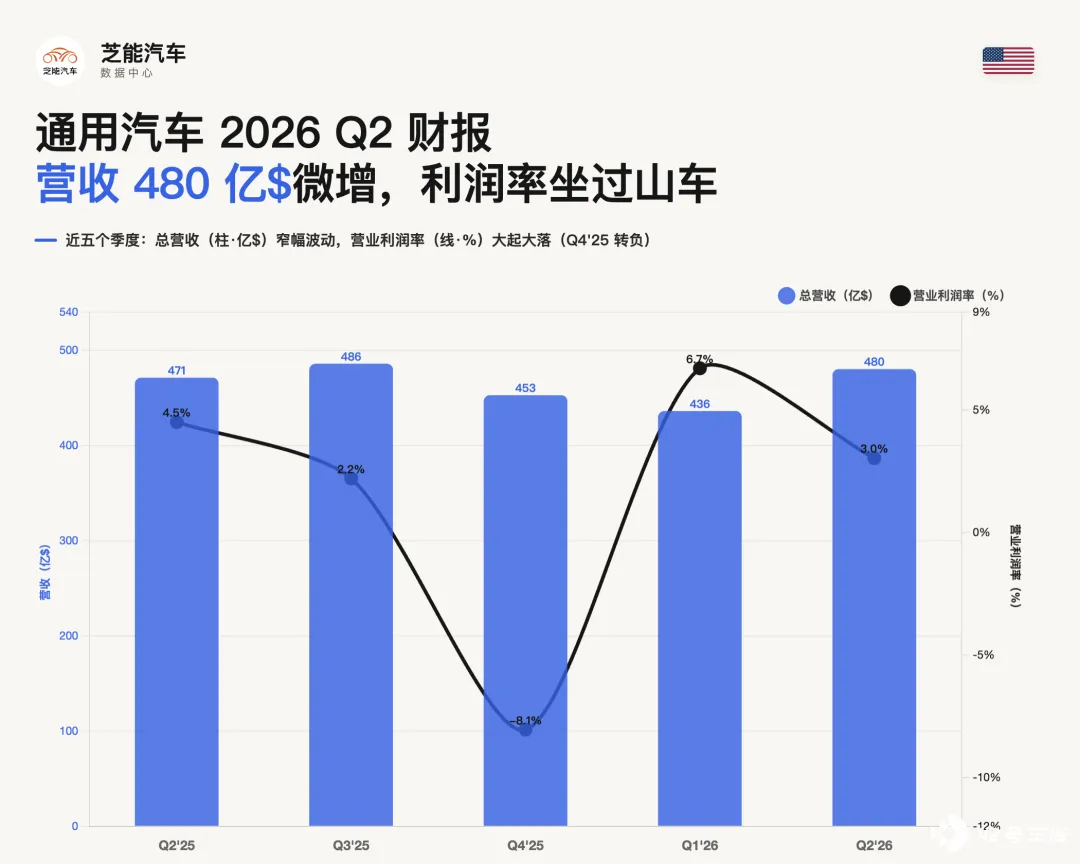
通用汽车代表了另一种美国路线,2026 年二季度通用交出的,是一份质量扎实的财报,背后是全尺寸 SUV 和皮卡基本盘的稳固。
● 通用的利润情况
通用汽车的盈利根基在北美卡车与 SUV。
二季度北美调整后息税前利润 34.46 亿美元,利润率 8.6%,同比上升 2.5 个百分点,重回 8%到 10%目标区间。全尺寸皮卡创下纪录交付量,市场份额强劲、无周期末折扣,定价能力来自产品吸引力与丰富配置组合。
通用 2026 年投入 10 亿至 15 亿美元提升美国产能至超 200 万辆,以降低关税暴露风险;成本端另一重利好来自保修费用改善,上半年节省约 5 亿美元,根本在用 AI 与仿真技术做早期问题检测。
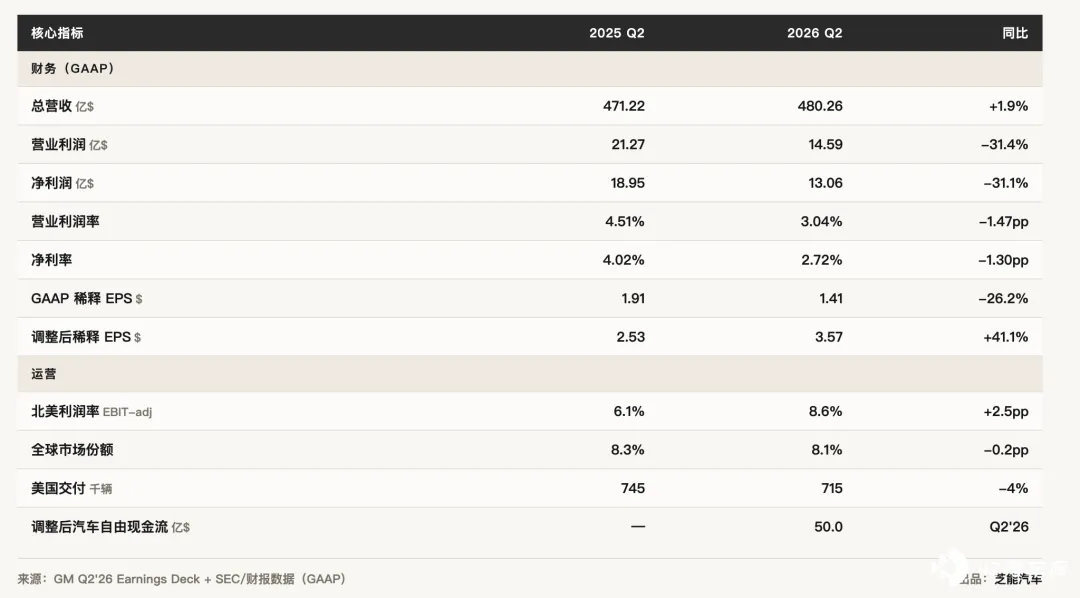
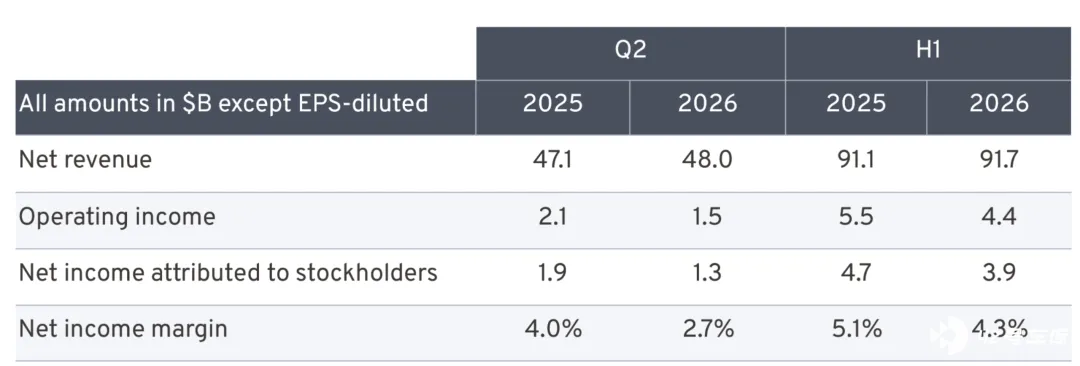
上半年通用营收 920 亿美元,调整后息税前利润 82 亿美元 100 亿美元,2026 年预计 95 亿至 115 亿美元。公司第二次上调全年指引,息税前利润上调至 140 亿至 160 亿美元,节奏核心是「稳」而非「快」。
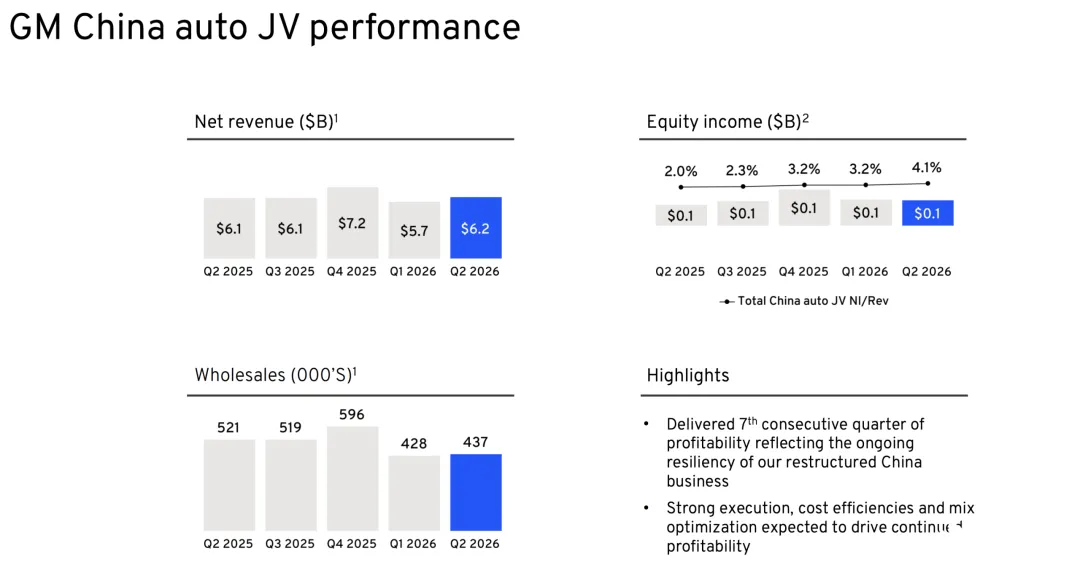
通用在华合资企业上汽通用,呈现「盈利与销量收缩并行」的多面性。
二季度通用强调中国业务连续七季盈利,区域权益收益同比提升 16.9%;
上汽通用上半年累计批发 23.12 万辆,同比下滑 5.68%,上汽通用的跌幅小于大盘,是主动调控产销、放弃以价换量所致,盈利来自「不做亏本生意」的主动收缩。
2025 年 4 月,上汽通用总经理卢晓表态不会再做亏本生意,业务从规模导向转为利润导向,推行一口价、压缩低效销量。
上半年上汽通用新能源总销量近 5 万辆,同比增 81.1%,高于大盘 26.8%,别克至境 E7 贡献超六成。该车型 4 月上市首月交付破万,截至 6 月底累计超 2.1 万辆。
别克占销量约七成,GL8 上半年超 3.3 万辆、昂科威月均破万,构成基本盘。
主动收缩之下,品牌结构出现分化,这是通用中国必须正视的代价。
凯迪拉克上半年虽有 CT5、XT5 等燃油车型逆势增长。资源向能赚钱的别克与凯迪拉克燃油车集中,弱势品牌电动化投入被压缩。
● 技术反向输出:从逍遥架构到全球标准
通用中国叙事里最具信号意义的,是技术角色的反转。
至境 E7 是上汽通用「逍遥」超级融合架构首款落地产品,由泛亚技术中心主导,支持 900V 高压平台,兼容纯电、插混、增程三种动力,搭载与 Momenta 共研的高级辅助驾驶系统。
2025 年底,通用已将「逍遥」架构的电池无线管理系统及热失控防护标准,提升为全球中级车安全准入标准;
2026 年初,基于该架构的别克和雪佛兰新能源车型以 CKD 形式进入墨西哥、泰国和巴西,核心三电与智控由中国工厂供应,合资企业从「技术引进方」转为「技术输出方」,是中国汽车合资史上少有的方向反转。
通用没有把未来全押在电动车上,而是在卡车利润之外铺设多层非周期性业务。
OnStar 数字收入同比增 20%,递延收入 63 亿美元、年底目标 75 亿美元,Super Cruise 高端车型定价 6000 至 7000 美元、其他车型 4000 美元以上;
国防业务 2026 年收入目标 7 亿美元,已获超 10 亿美元 ISV 合同,并为 NASA 月球车提供电池;
储能方向通过 Peak Energy 布局钠离子电池,瞄准成本低、热性能优异的电网储能。
这些业务高毛利、弱周期,对冲主业波动,把利润来源从单一车卖得好,分散到软件订阅、国防与储能多条线。
当然这里并没有那么多 Ai 的故事。
两者之间的差异化
两家都是美国车企:
◎ 通用靠卡车利润与收缩后的中国业务稳定吐出现金、全年指引上调;
◎ 特斯拉经营现金流仍强,但资本开支增速远超经营现金流、自由现金流转负,靠 SpaceX 浮盈与税项粉饰归母净利润。
通用用利润证明是好公司,特斯拉用开支证明是未来公司。
◎ 通用在关税、大宗通胀与电动化重组费用三重压力下仍守住 8%以上利润率;
◎ 特斯拉经营现金流 47 亿美元仍健康,问题在「花钱快过赚钱」。
◎ 特斯拉的电动车是全部,现在也不赚钱,现在是依靠 AI 的 Robotaxi 进一步推动电动化,本身这个电车业务的盈利性没有可说的了。
◎ 通用二季度电动车 23 亿美元重组费用造成短期拖累、股东净利润同比降 31.1%,靠燃油卡车与软件业务稳住全局。
在中国市场,两家走出了相反的动作。
◎ 特斯拉也把中国作为一个低成本的出口基地,在北美没有大改进的时候,芝能期待 FSD 落地了,增量更多来自欧洲与亚太的需求。
◎ 通用是主动重构:放弃以价换量、收缩弱势品牌、资源压到别克与凯迪拉克的产品线,并用逍遥架构实现本土化和技术反向输出,把中国从「销售市场」升级为「研发与供应枢纽」。
过去「外资车企在中国躺着赚钱」的时代已结束,都须为中国市场特殊性单独设计打法。
小结
特斯拉与通用,是美国汽车产业同一枚硬币的两面。特斯拉从电动汽车(油车颠覆者)走向 Ai 科技,现在电车渗透率快到了 70%,特斯拉在电车里特别低调。通用能维持 8.2%的利润率,依靠油车基本盘,也是徐徐图之,不再乱花钱了。