


作者: 朱玉龙
2026 上半年整个欧洲(EU+EFTA+UK) 卖了 723.2 万辆 新车,同比 +6.1% 。单看 6 月,卖了 140.7 万辆 ,同比 +13.1% 。
只看欧盟 27 国,上半年 589.7 万辆 (+5.7%) ,6 月 114.8 万辆 (+13.6%) 。
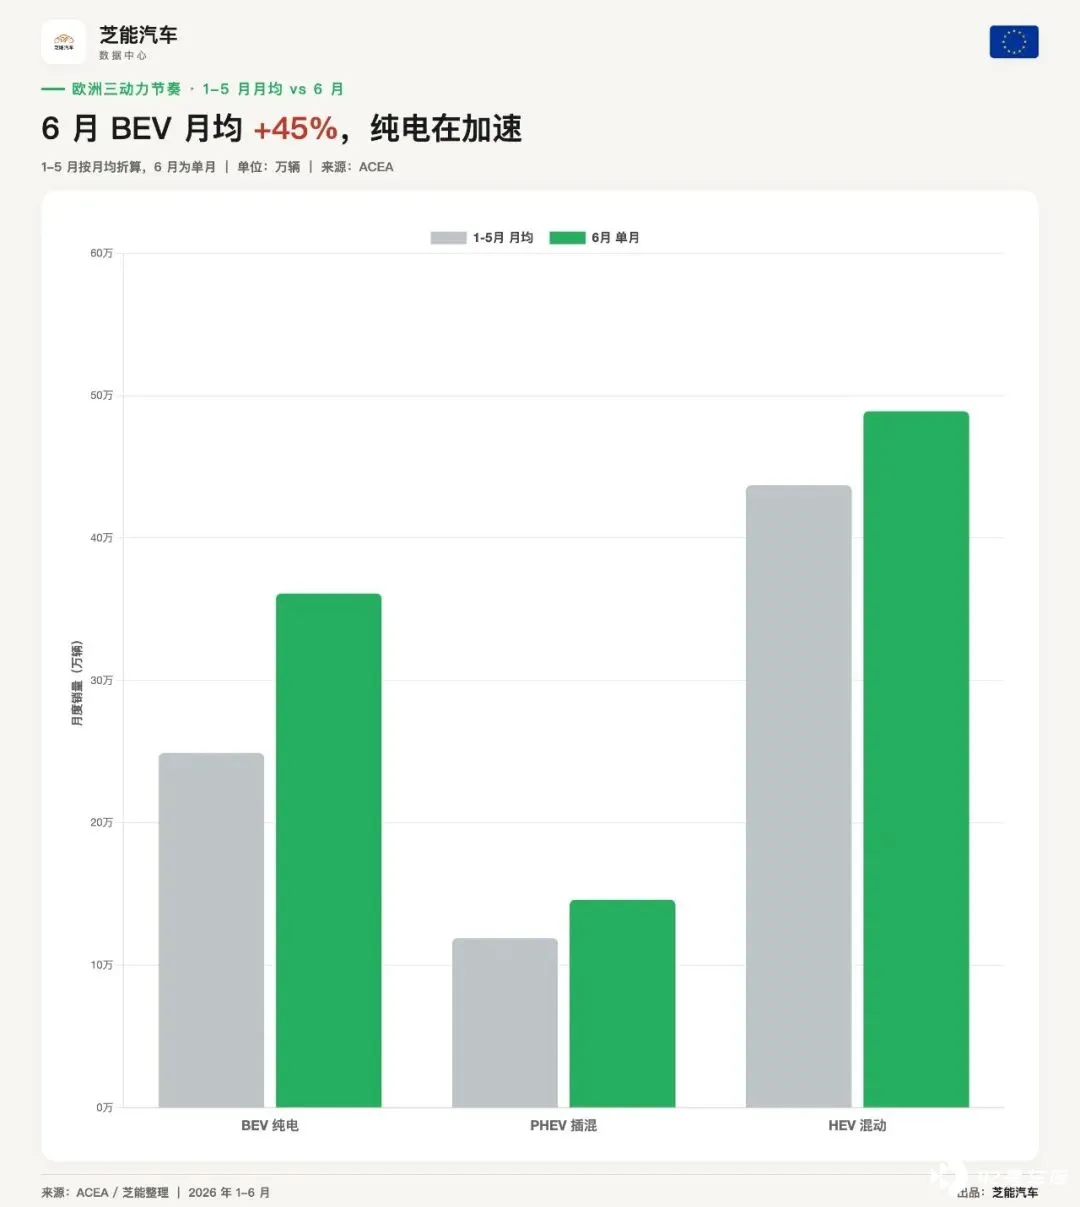
◎ 纯电 BEV 上半年 160.8 万辆,同比增长 35.1%,份额从去年同期的 17.5% 升到 22.2%。
◎ 插混 PHEV 74.2 万辆,增长 24.8%,份额 10.3%。
◎ 油电混动 HEV 267.2 万辆,增长 12.1%,份额 36.9%。
◎ 汽油 159.1 万辆,下滑 16.2%,份额 22.0%。
◎ 柴油 46.8 万辆,下滑 17.0%,份额 6.5%。
欧洲可以说在快速追赶中国的新能源汽车销量。

欧洲动力情况
看上半年累计,五大市场里四个增速跑赢全欧平均(6.1%),只有法国稍慢。
◎ 法国上半年整体车市只涨 1.8%,但 BEV 增速高达 62.9%,说明法国车市正在经历一场剧烈的「内部替代」:增量没多少,主要是存量在转换。
◎ 英国则从 2024 年的低迷中恢复明显,上半年 +9.2%,电动车与混动都在贡献增量。
◎ 拆到 6 月单月,德国 15.7% 的增速是五大市场里最高的。
◎ 意大利作为传统柴油大国,上半年总量涨 9.5%,BEV 与 PHEV 增速都超过 70%,电动化已从边缘选项变成主流选择之一。
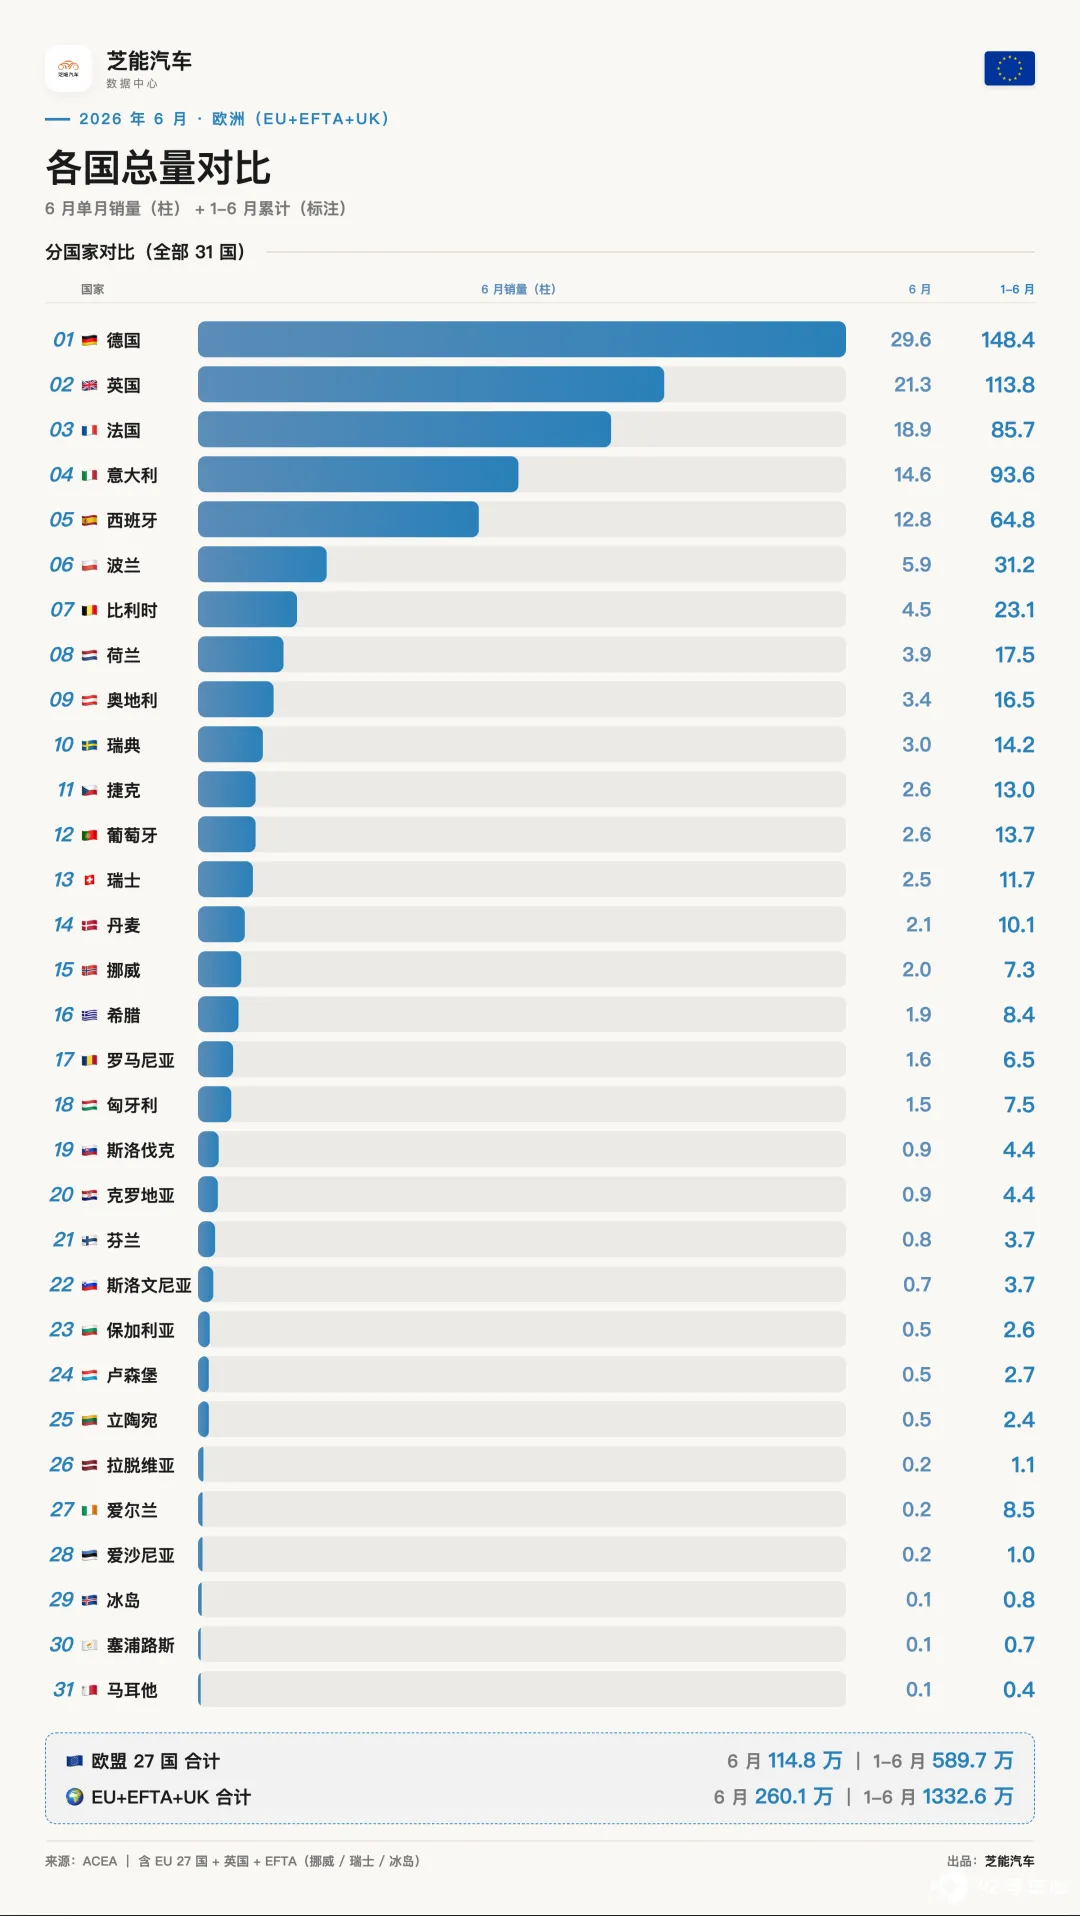
2026 年上半年,欧洲 (EU+EFTA+UK) 新乘用车注册 723.2 万辆,同比增长 6.1%。
盘子稳稳回到疫情前八成的位置,靠的是 6 月单月 140.7 万辆、同比 13.1% 的强劲拉动。
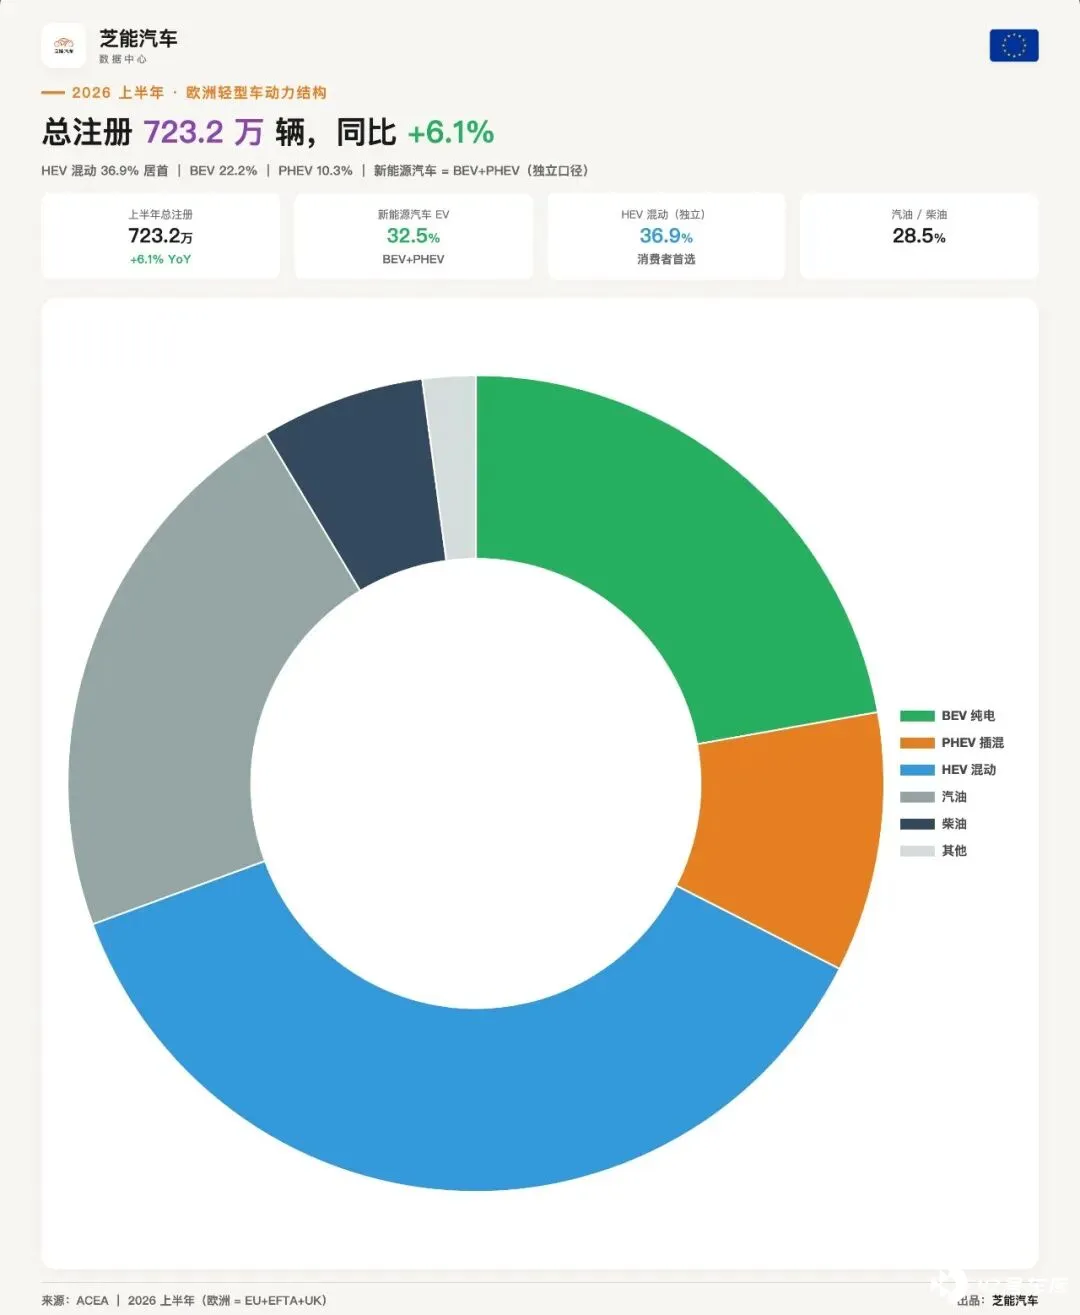
把 723.2 万拆成动力类型,结论和很多人的直觉相反。
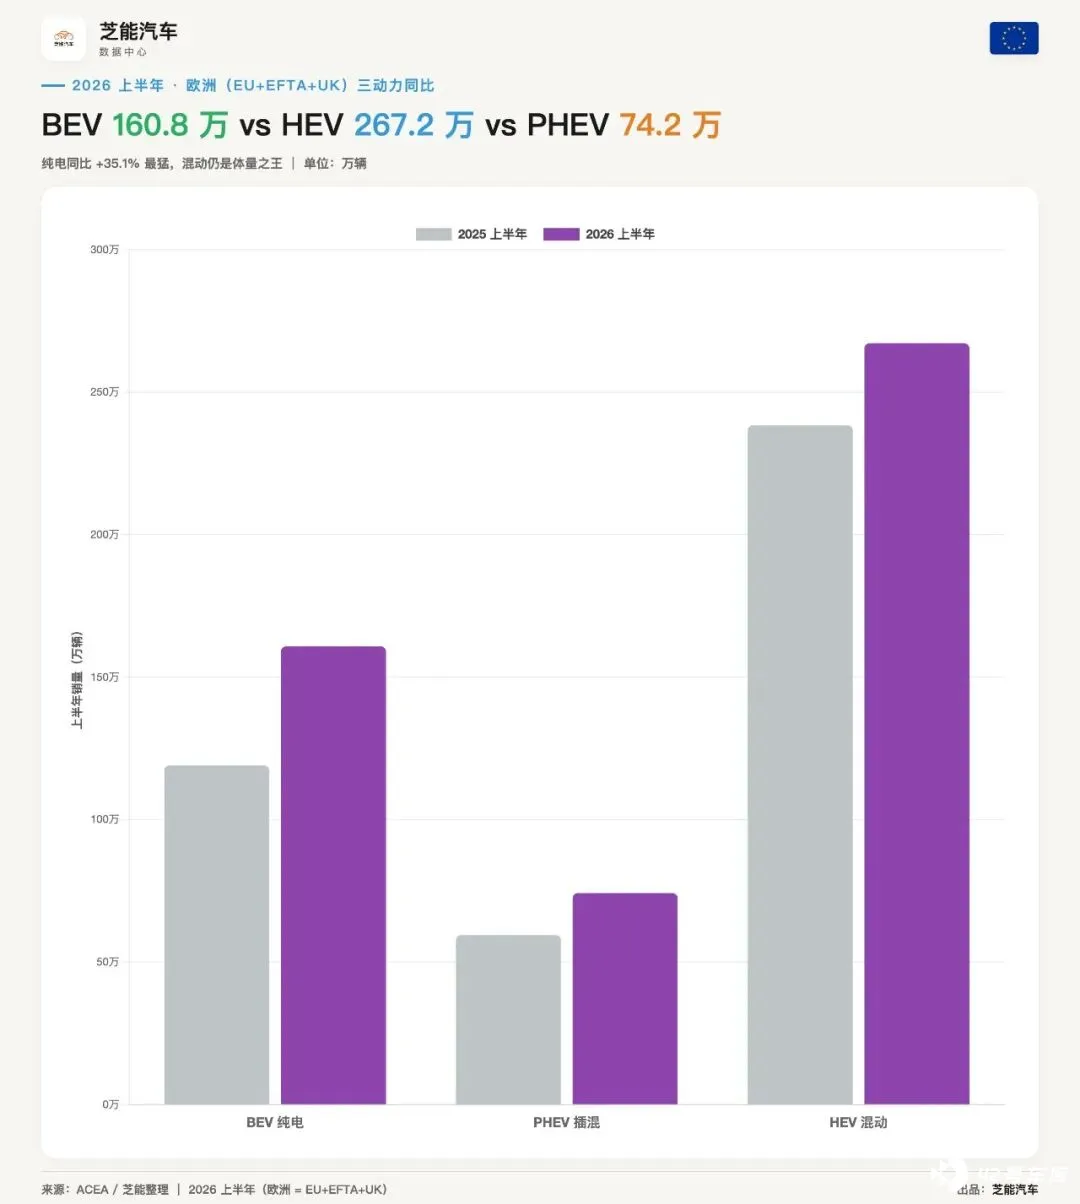
◎ 纯电 BEV 上半年 160.8 万辆,同比增长 35.1%,份额从去年同期的 17.5% 升到 22.2%。
◎ 插混 PHEV 74.2 万辆,增长 24.8%,份额 10.3%。
◎ 油电混动 HEV 267.2 万辆,增长 12.1%,份额 36.9%。
◎ 汽油 159.1 万辆,下滑 16.2%,份额 22.0%。
◎ 柴油 46.8 万辆,下滑 17.0%,份额 6.5%。
HEV 36.9% 还是第一,BEV 22.2% 排第二,汽油 22.0% 排第三,PHEV 10.3% 第四。
欧洲消费者用钱包投票,混动没有退场,反而守住了最大的一块。纯电在涨,可份额还差 HEV 十四个百分点。
● 纯电动 BEV:法 国德国领 跑,南欧陡峭爬坡
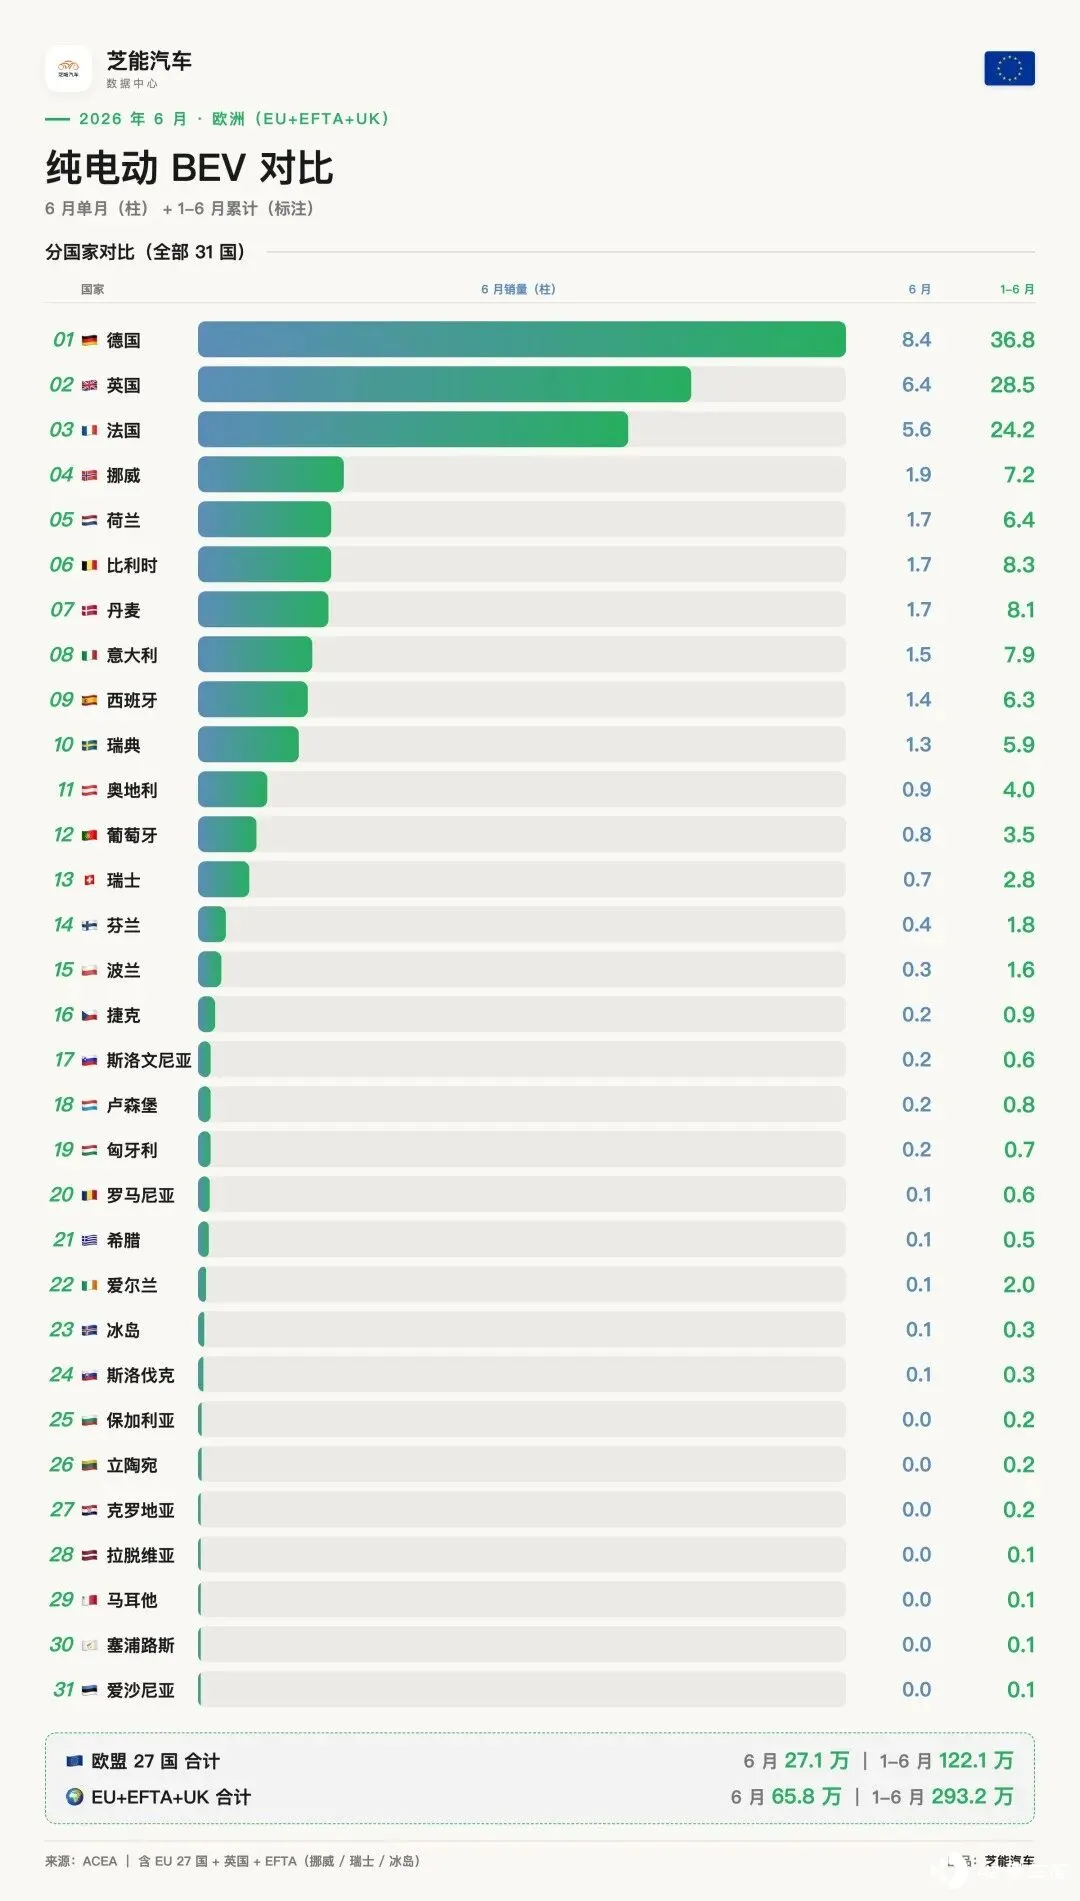
上半年欧盟 BEV 增量主要靠四个市场。
◎ 法国 H1 BEV 24.2 万辆 (+62.9%) ,整体车市只涨 1.8%, 买车的人没多,只是不买燃油车了。
◎ 德国 H1 BEV 36.8 万辆 (+48.0%) ,2023 年底已取消购置补贴,增速没降,说明增长已脱离补贴、变为消费自发选择。
◎ 丹麦 H1 BEV 渗透率 79.9% (+41.2%) ,基本已是一个电动车市场,靠长期税制引导和充电设施完善形成消费惯性。
◎ 南欧在快速追赶:意大利 H1 BEV 渗透率仅 8.5% 但增速 +77.7%,西班牙 9.8% (+36.7%) ,希腊 6.3% (+23.9%) ,捷克 6.6% (+24.9%) ,匈牙利 10.0% (+43.7%) 。
这些市场基数低、拐点已到,补贴力度、企业采购抵扣、家庭充电桩补贴正把电动化从「先锋选择」推向「大众选择」。
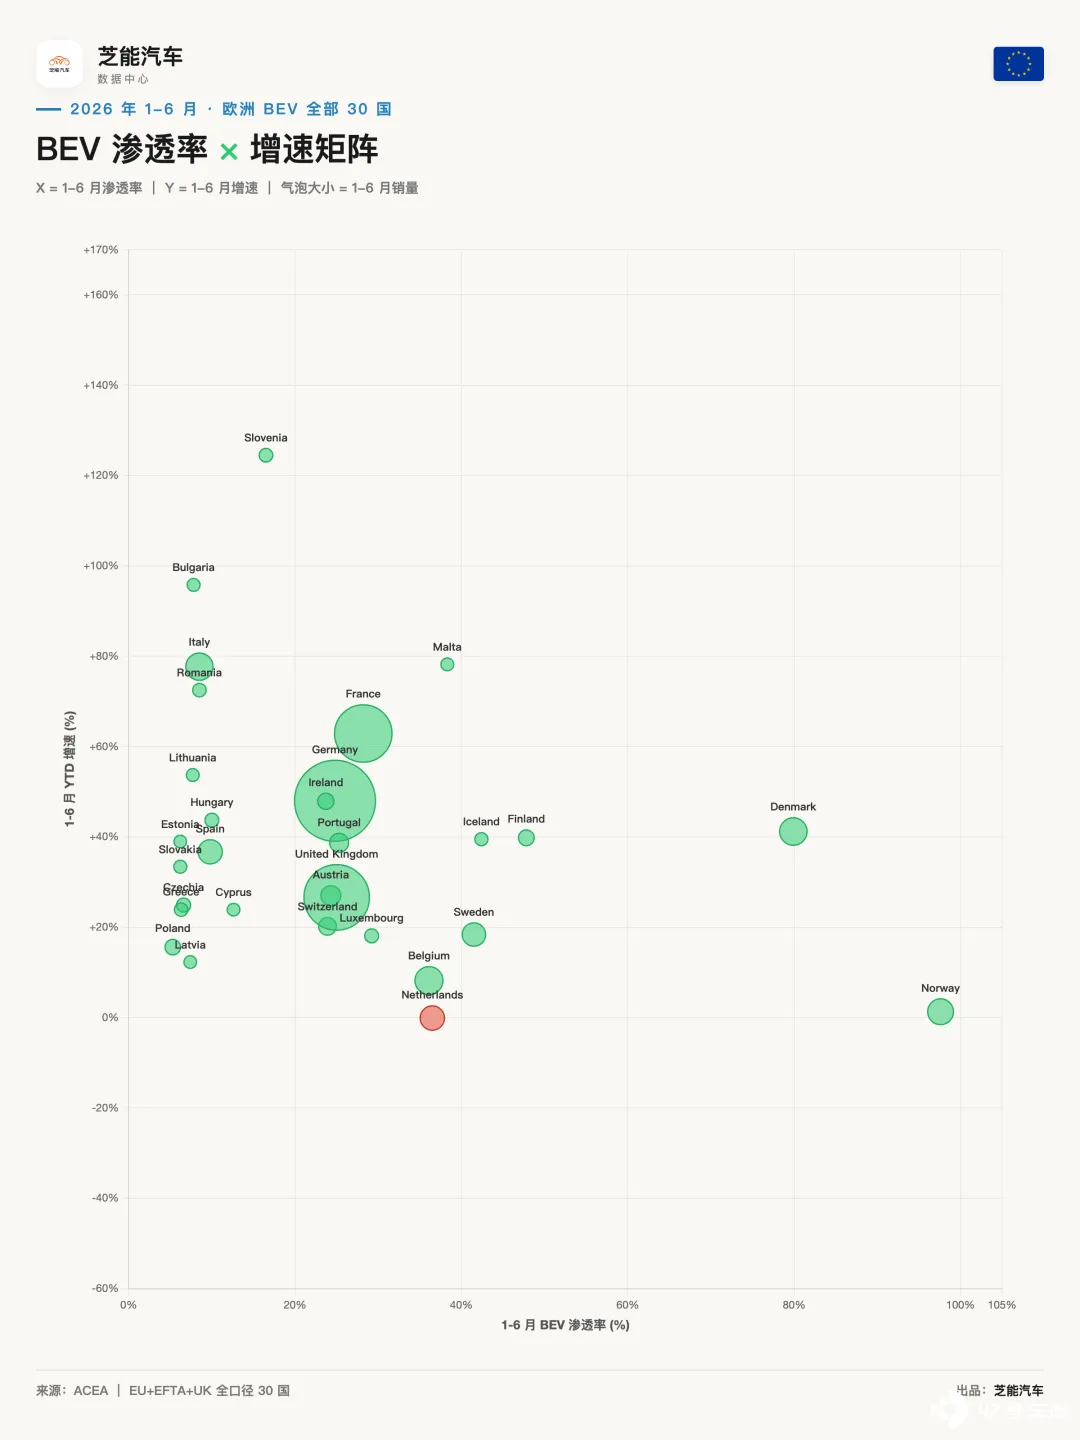
把上半年渗透率放在 X 轴、增速放在 Y 轴,30 国分化清晰。
◎ 高渗透 + 高增长 (丹麦、芬兰、冰岛) 已进入电动化成熟期仍在扩张;
◎ 低渗透 + 高增长 (意大利、克罗地亚 +350%、斯洛文尼亚 +125%、保加利亚 +96%) 才刚陡峭爬坡,未来两年增量最大;
◎ 高渗透 + 低增长 (挪威 97.6% 仅 +1.3%、荷兰 36.5% 持平) 属饱和;
◎ 低渗透 + 中低增长 (比利时、葡萄牙、奥地利) 稳步爬坡但速度不如南欧激进。
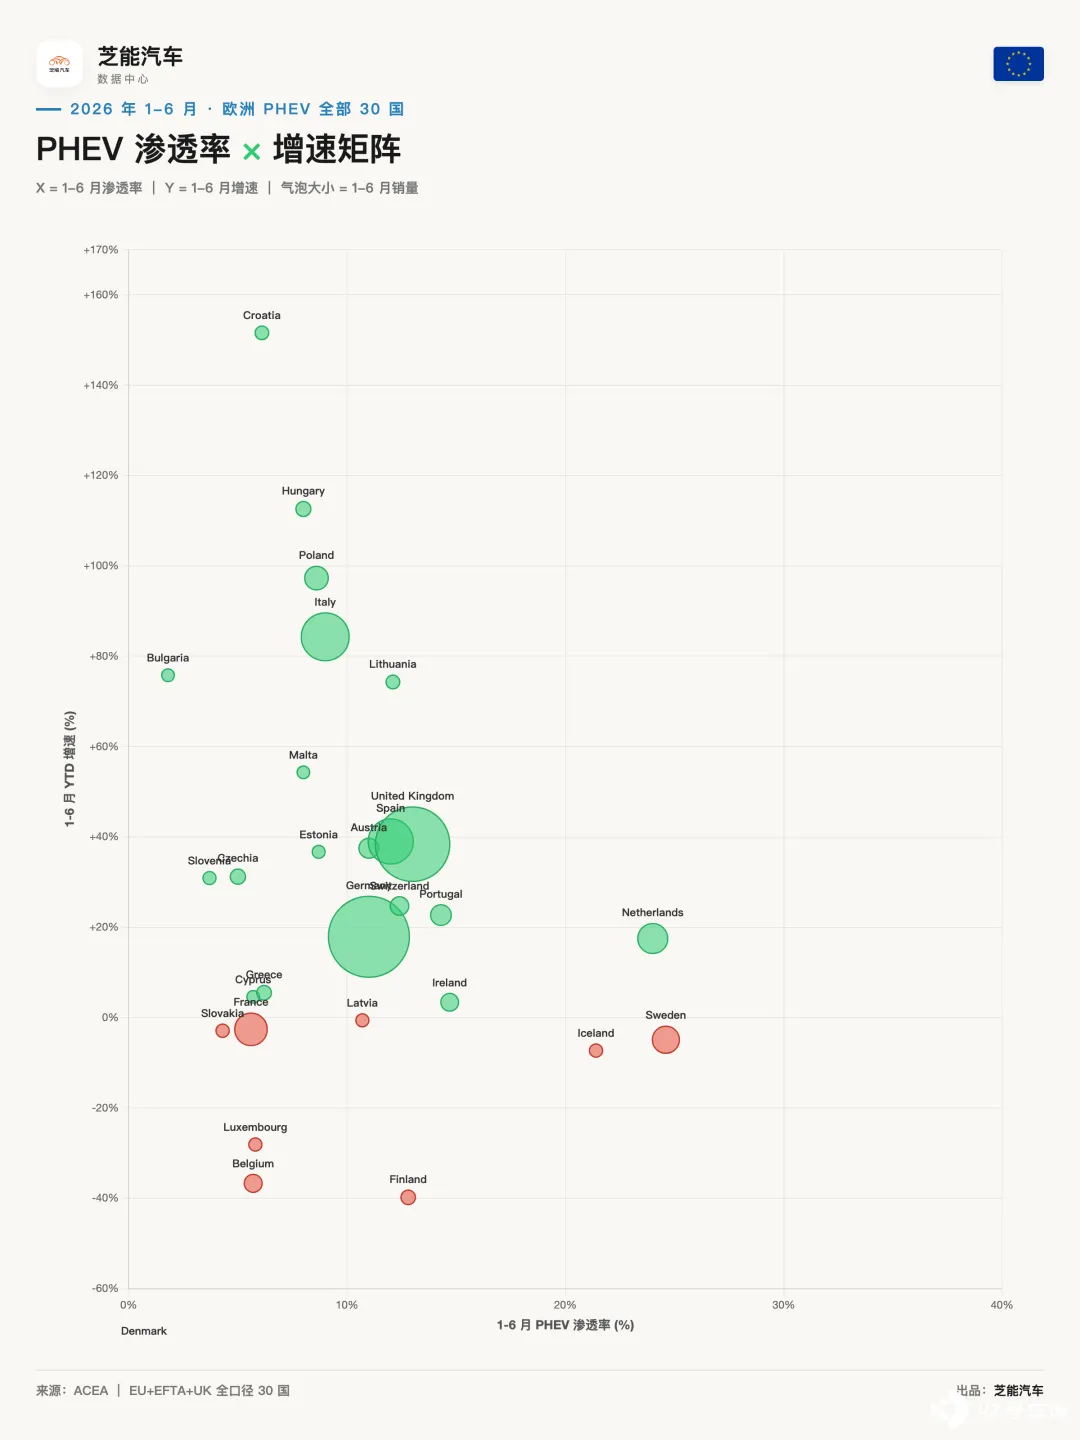
● 插混与油混:PHEV 在意大利西班牙暴走,HEV 是过渡期公约数
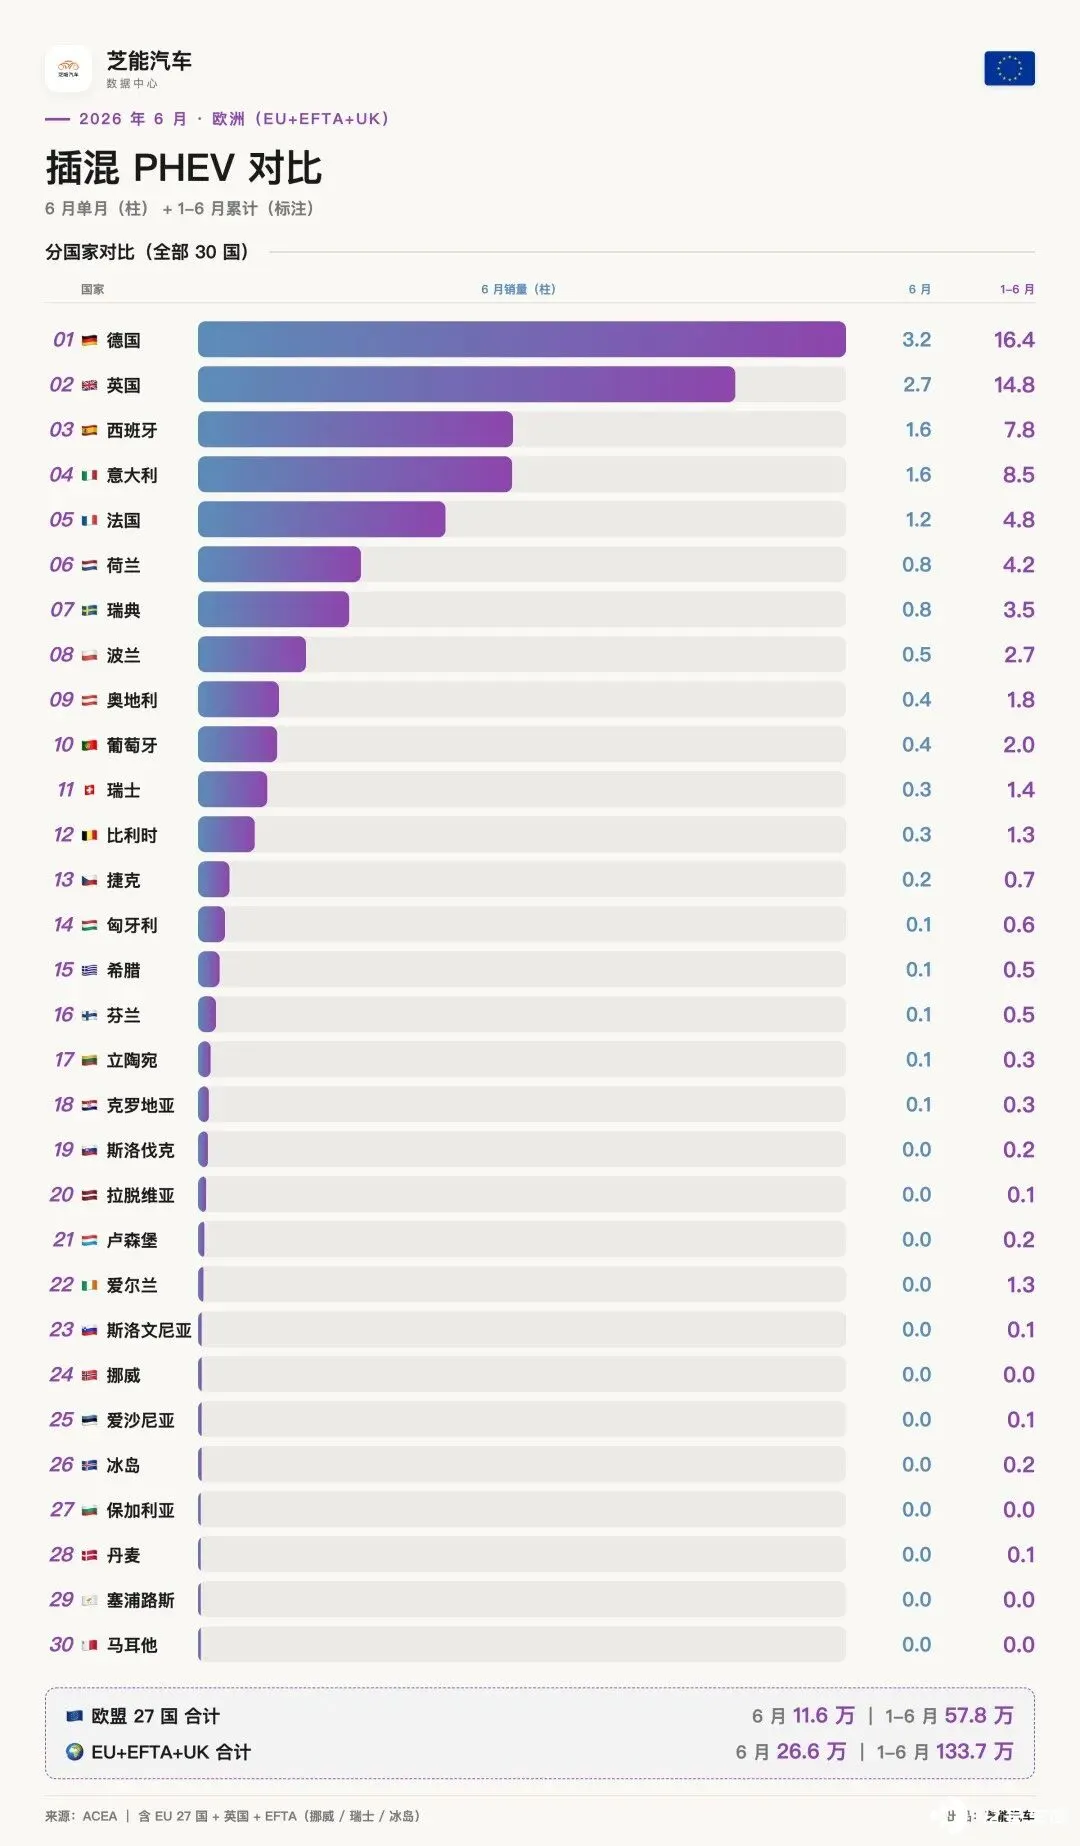
◎ 插混上半年在欧盟卖了 57.8 万辆 (+22.5%) ,份额 9.8%。
意大利 PHEV 上半年 8.5 万辆 (+84.3%) 、西班牙 7.8 万辆 (+39.0%) 、德国 16.4 万辆 (+17.9%) ,三市场占欧盟 PHEV 增量绝大部分;
意大利、西班牙、英国、德国、瑞典、荷兰六市场合计约占欧盟 PHEV 总量 75%。
PHEV 爆发与企业税收抵扣、家庭充电桩补贴密切相关。
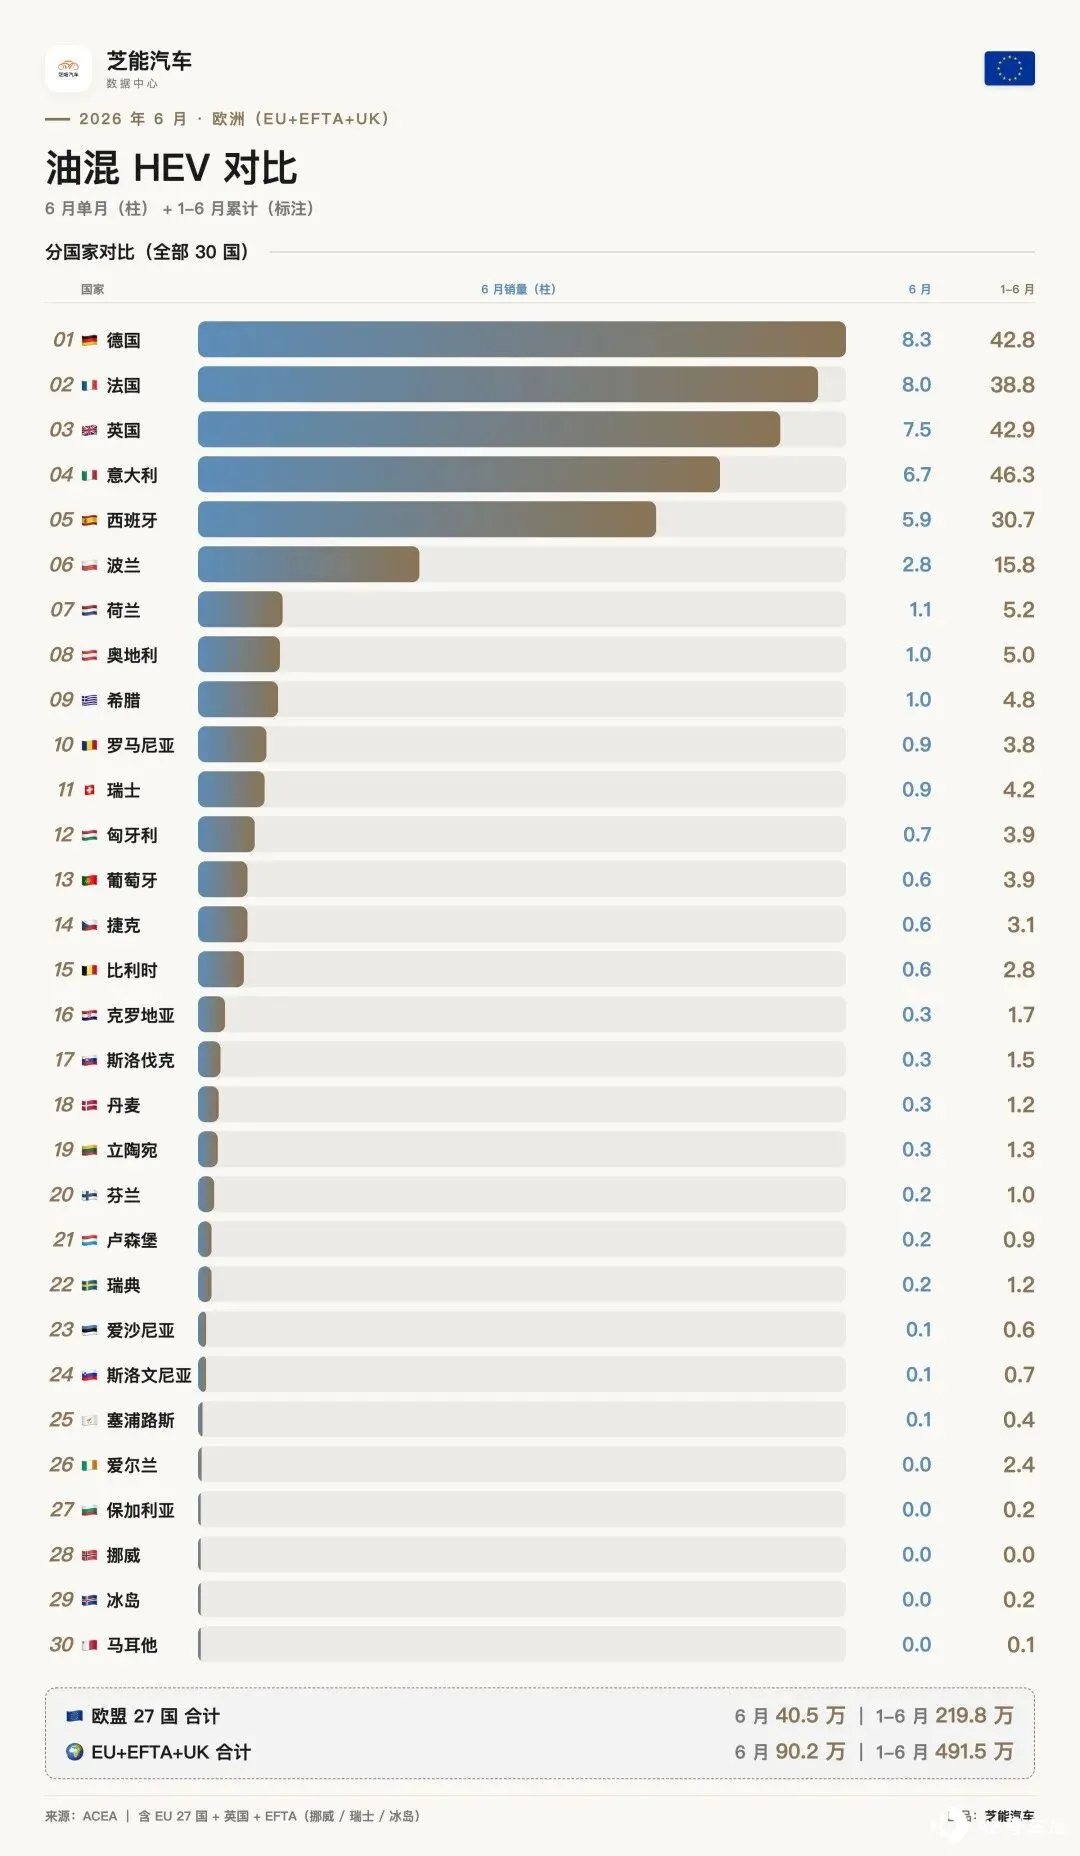
◎ 油混 HEV 上半年在欧盟卖了 219.8 万辆 (+13.2%) ,份额 37.3%,仍是最大单一动力类型。
意大利 HEV 46.3 万辆 (+23.0%) 、西班牙 30.7 万辆 (+20.8%) 、德国 42.8 万辆 (+6.9%) 、法国 38.8 万辆 (+3.2%) 。
HEV 是不愿完全依赖充电桩者的首选,也是燃油车向电动车过渡的公约数;
但当 BEV + PHEV 已占全欧约 32.5%,HEV 的天花板也在靠近。
品牌格局:
◎ 大众集团上半年在欧盟注册约 156 万辆 (+2.6%) ,份额 26.5%,仍是欧洲老大,但增速明显落后 BEV 市场整体。
◎ Stellantis 与零跑 (Leapmotor) 合计欧盟份额 17.2%,欧盟 96.5 万辆 (+6.0%) ,菲亚特、欧宝、雪铁龙温和回血。
◎ 雷诺第三,欧盟 62.0 万辆 (-4.2%) ,主品牌守基本盘、集团整体下滑。
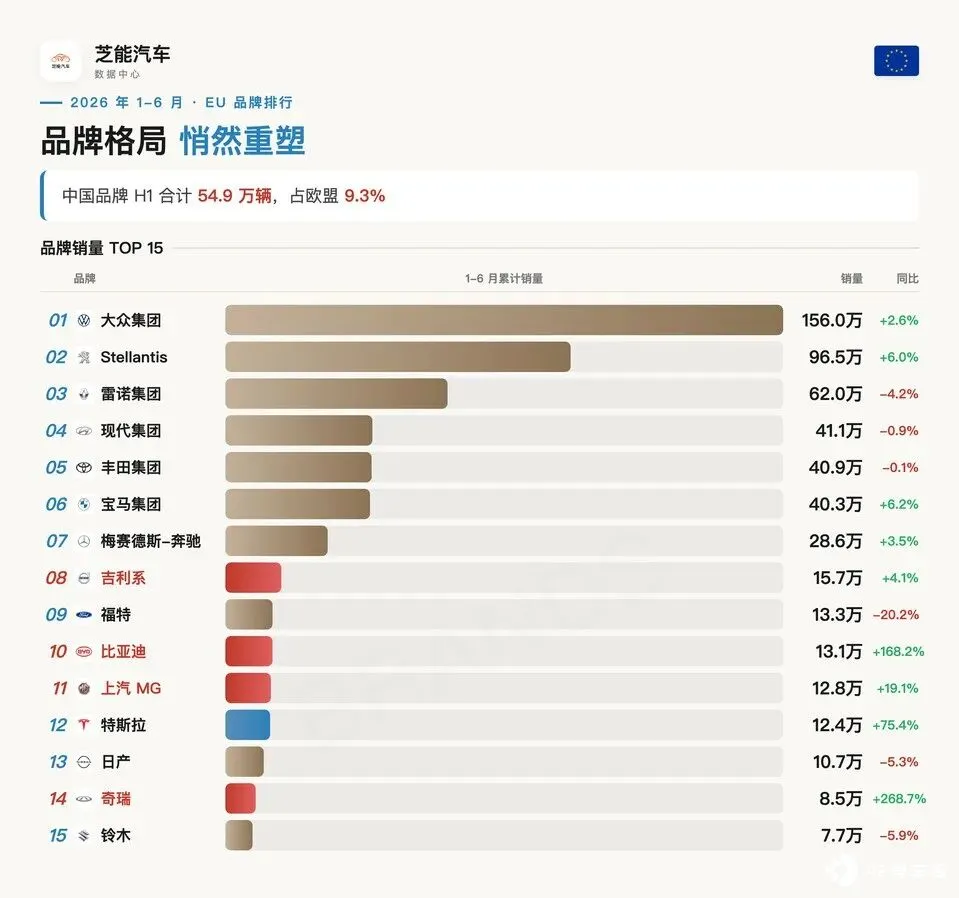
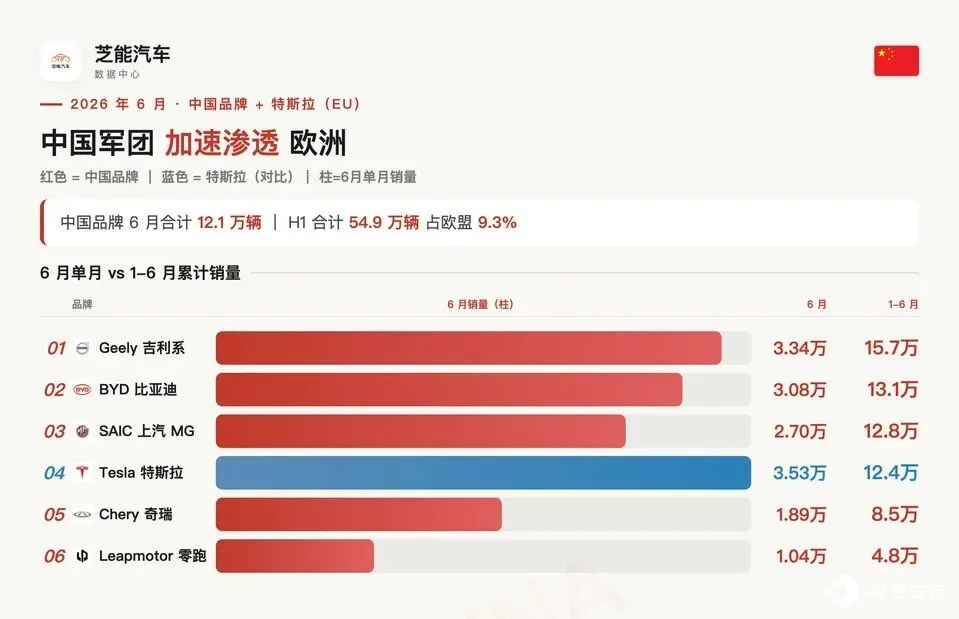
中国品牌阵营里, 上 半年欧 盟份额靠前的是 Geely Group (含沃尔沃、极星、领克)、BYD、SAIC Motor(MG) 、Chery (含 Jaecoo、Omoda) 。
欧洲的品牌战,已经不是德法巨头内战。MG 从平价小车切入,极星占高端纯电一角,比亚迪靠 ATTO 3 和海豹往上走。
中国选手从低端到高端都进了牌桌, 这是三年前看不到的局面。
渠道上,零跑挂 Stellantis 标卖,MG 用上汽自有网络,打法已经分叉。

从 2016 到 2026:中国欧洲市场十年体量
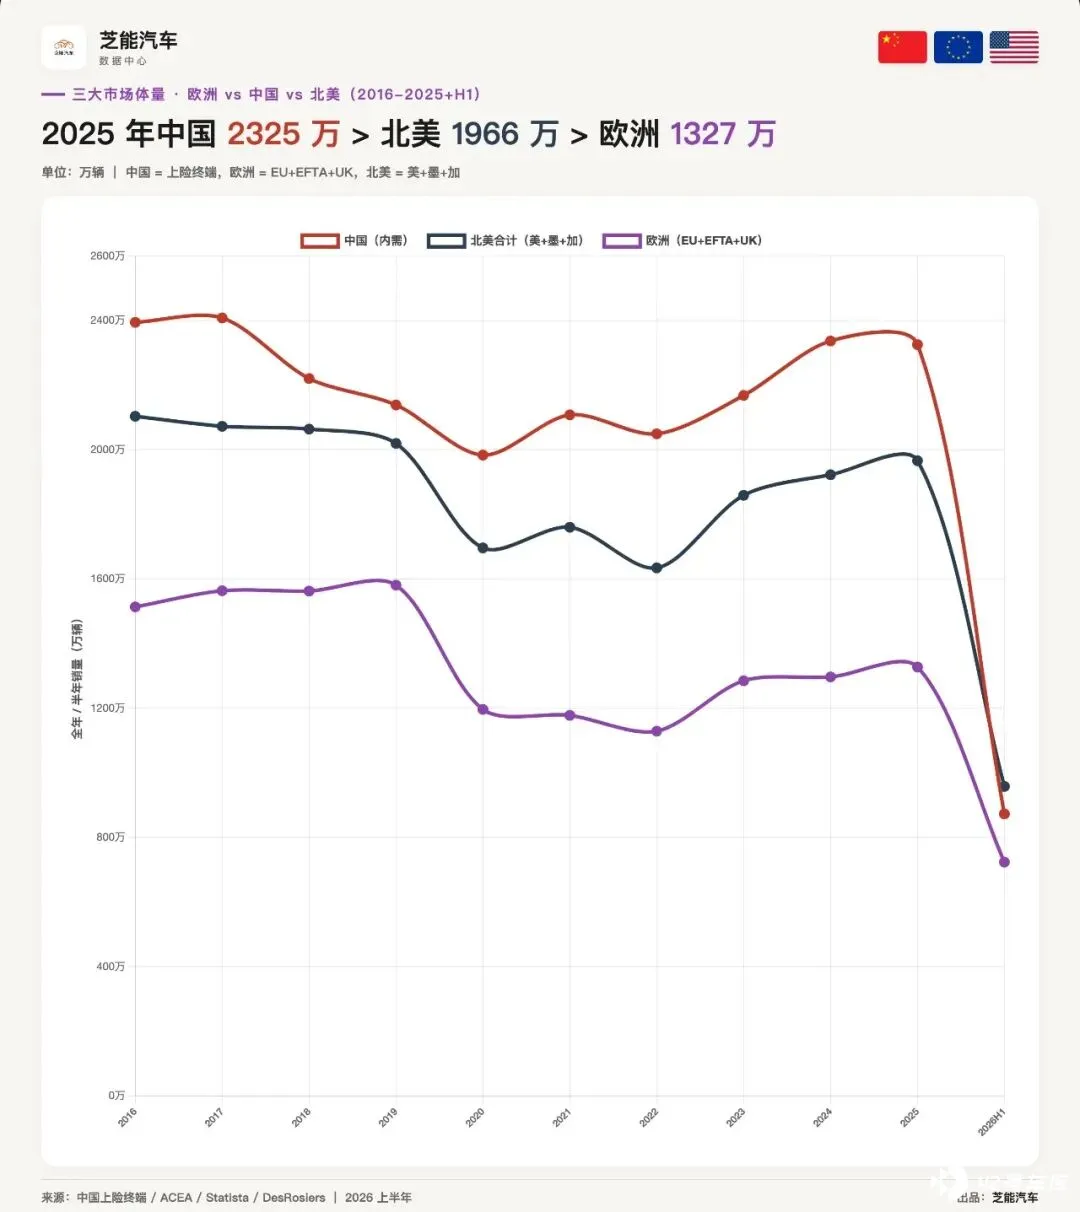
把时间拉长到十年,欧洲 (EU+EFTA+UK) 全年注册量 在 2019 年触顶 1580.6 万辆,2020 年疫情砸到 1196.1 万,随后缓慢爬回,2025 年回到 1327.1 万。
中国这边,乘用车上险 2019 年 2138.5 万,2025 年 2325.3 万,基本横在 2100 到 2300 万之间。中国常年压着欧洲一头。
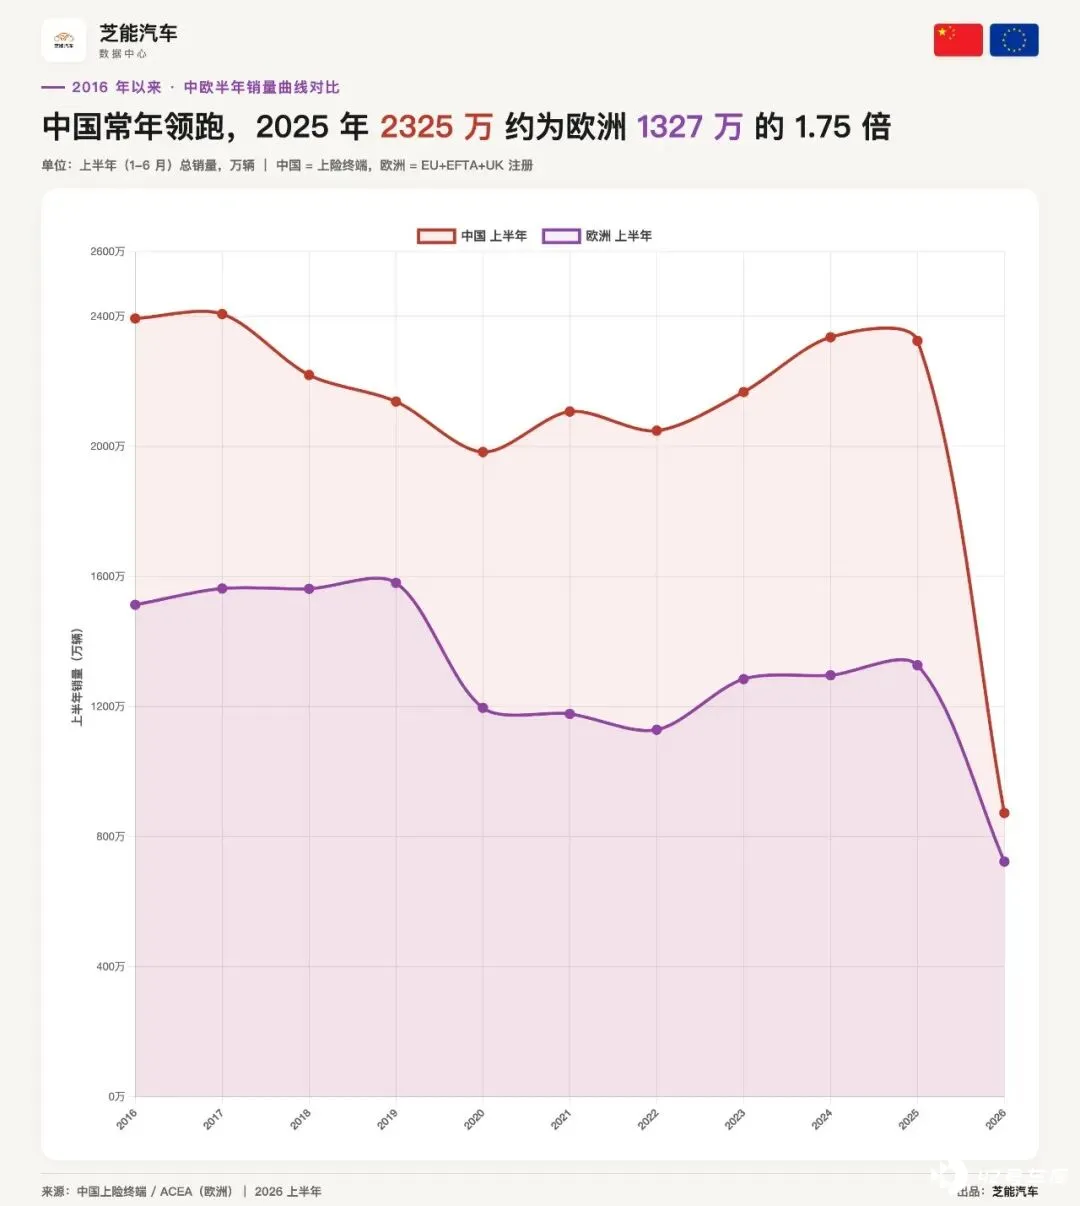
◎ 2025 年中国 2325 万,是欧洲 1327 万的 1.75 倍。
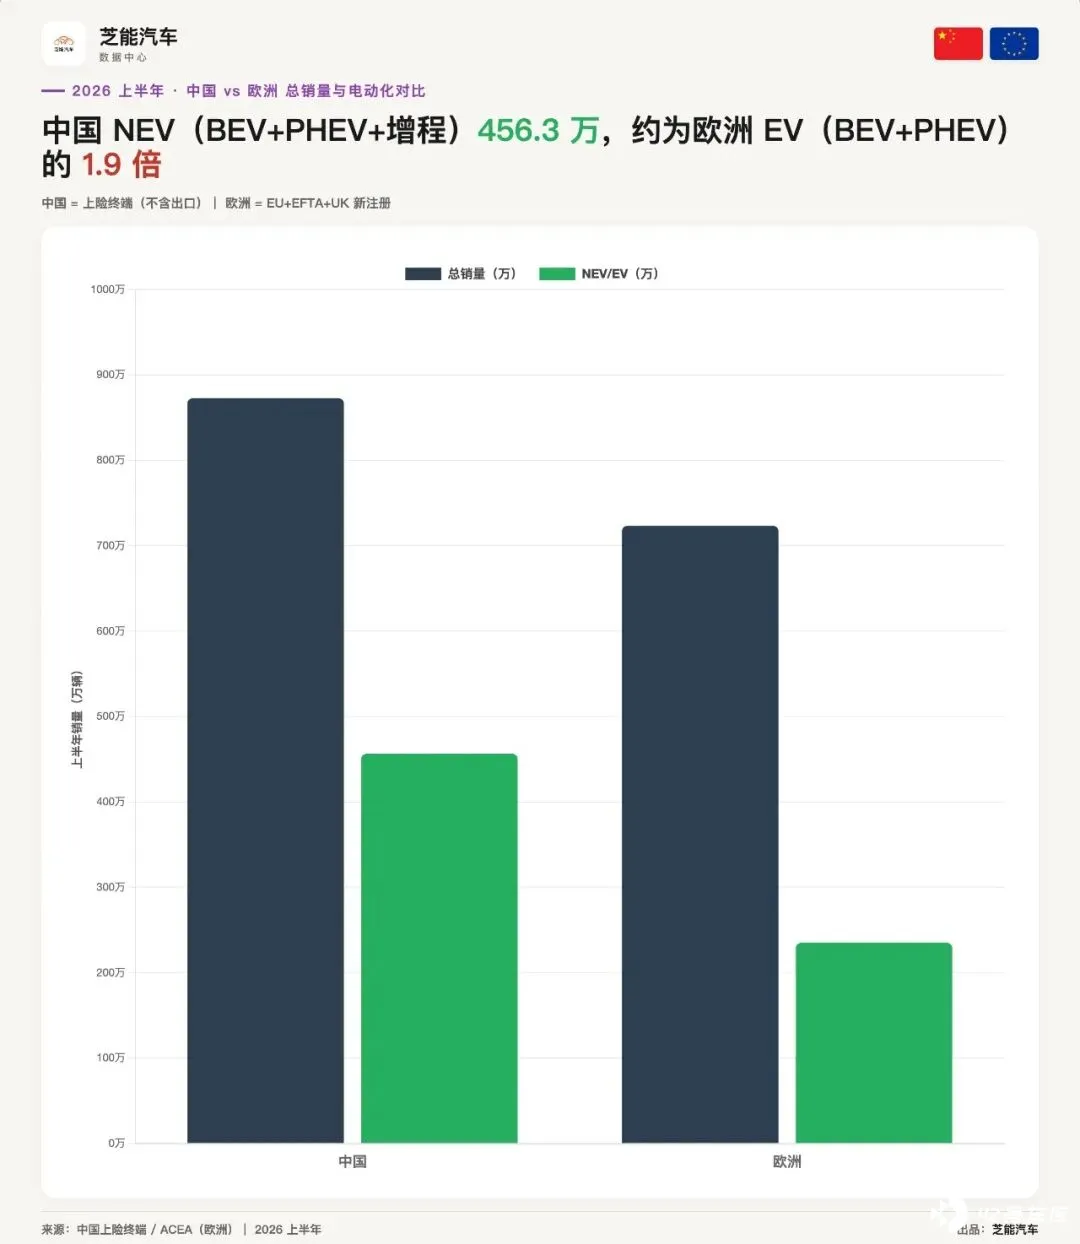
◎ 2026 上半年,中国上险 872.6 万,欧洲注册 723.2 万,比值收窄到 1.21 倍。欧洲上半年占全年比例约 54%,中国只有 37%。
中国人下半年买车更猛,欧洲节奏更平。看半年数,容易低估中国全年的后劲。
把中国和欧洲的 2026 上半年拆开比,路线差异一眼看清。中国 NEV(BEV+PHEV+增程)456.3 万辆,是欧洲 EV(BEV+PHEV)235.0 万辆的 1.94 倍。
细分看:中国 BEV 305 万,欧洲 BEV 160.8 万,中国纯电是欧洲的一点九倍。中国 PHEV (含增程) 150.6 万,欧洲 PHEV 74.2 万,中国插混也是欧洲两倍。
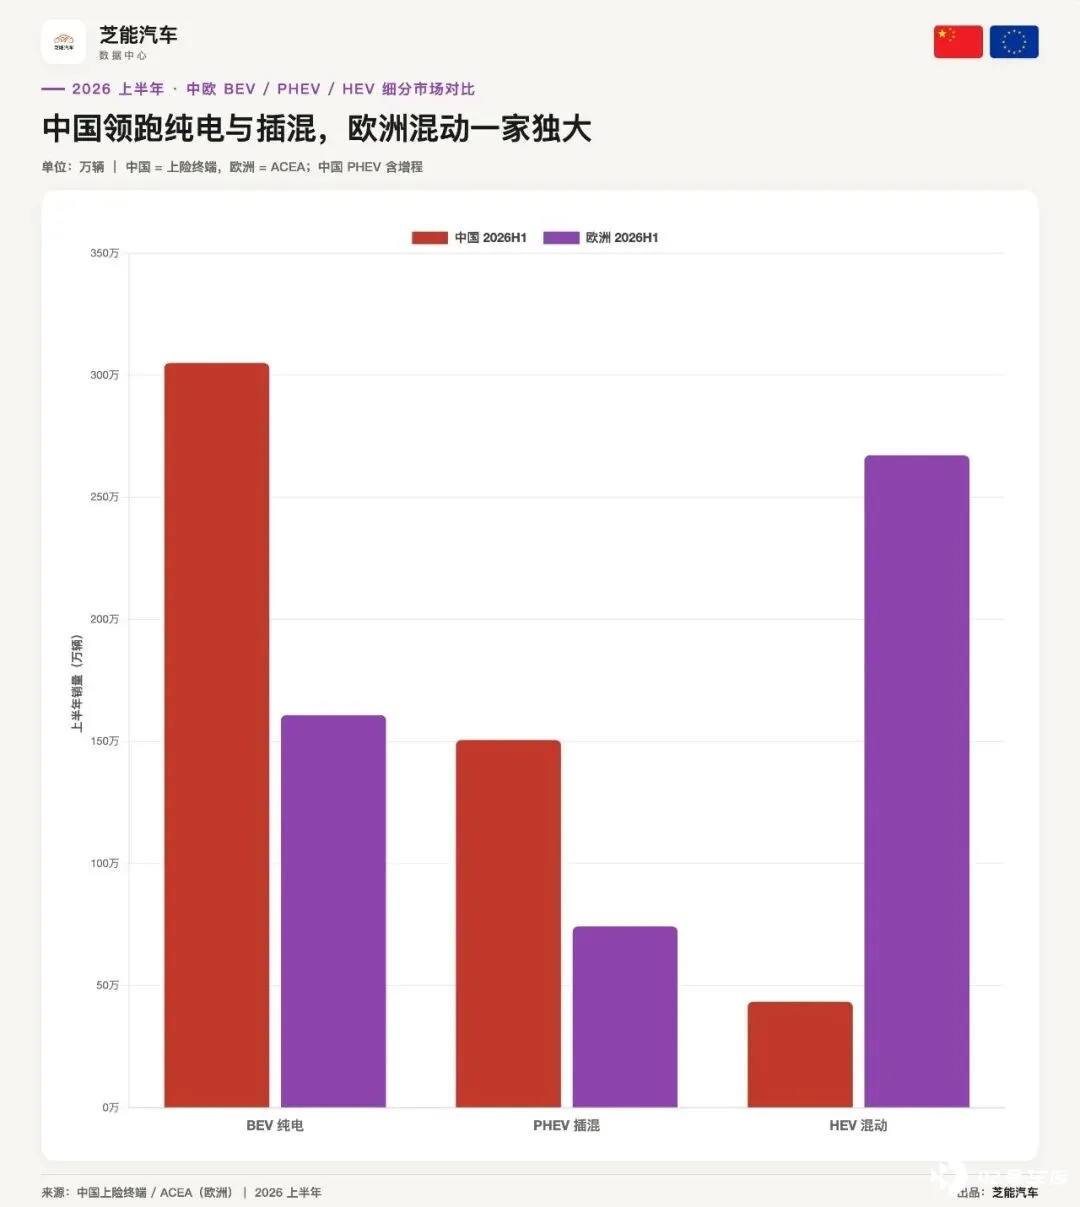
可 HEV 这一项反了过来:中国 HEV 43.4 万,欧洲 HEV 267.2 万,欧洲混动是中国六倍多。
根因很清楚,中国用新能源积分和牌照把纯电、插混顶到半数渗透,欧洲没有这套红利,消费者按油价和税费选车,混动自然成了最大公约数。 中国押的是「纯电+插混」双电动,欧洲走的是「纯电+混动」两条腿。
欧洲没有中国那样的上牌补贴和牌照红利,消费者算的是总拥有成本和续航焦虑。混动正好卡在中间: 油价敏感时省油,长途不焦虑,不需要充电桩。 这一块,是欧洲和美国共同的底色,也是中国品牌出海最该盯住的基本盘。
把三大区域市场摆上同一张图,2025 年中国 2325 万 (亚洲有点大了,韩国、日本和印度和东南亚这些和中国单独盘点更合适) 、北美 1966 万、欧洲 1327 万。 中国最大单一市场,北美第二,欧洲第三。
2026 上半年格局变了:北美 957.7 万反超中国 872.6 万,欧洲 723.2 万第三。欧洲体量只有中国的六成、北美七成。
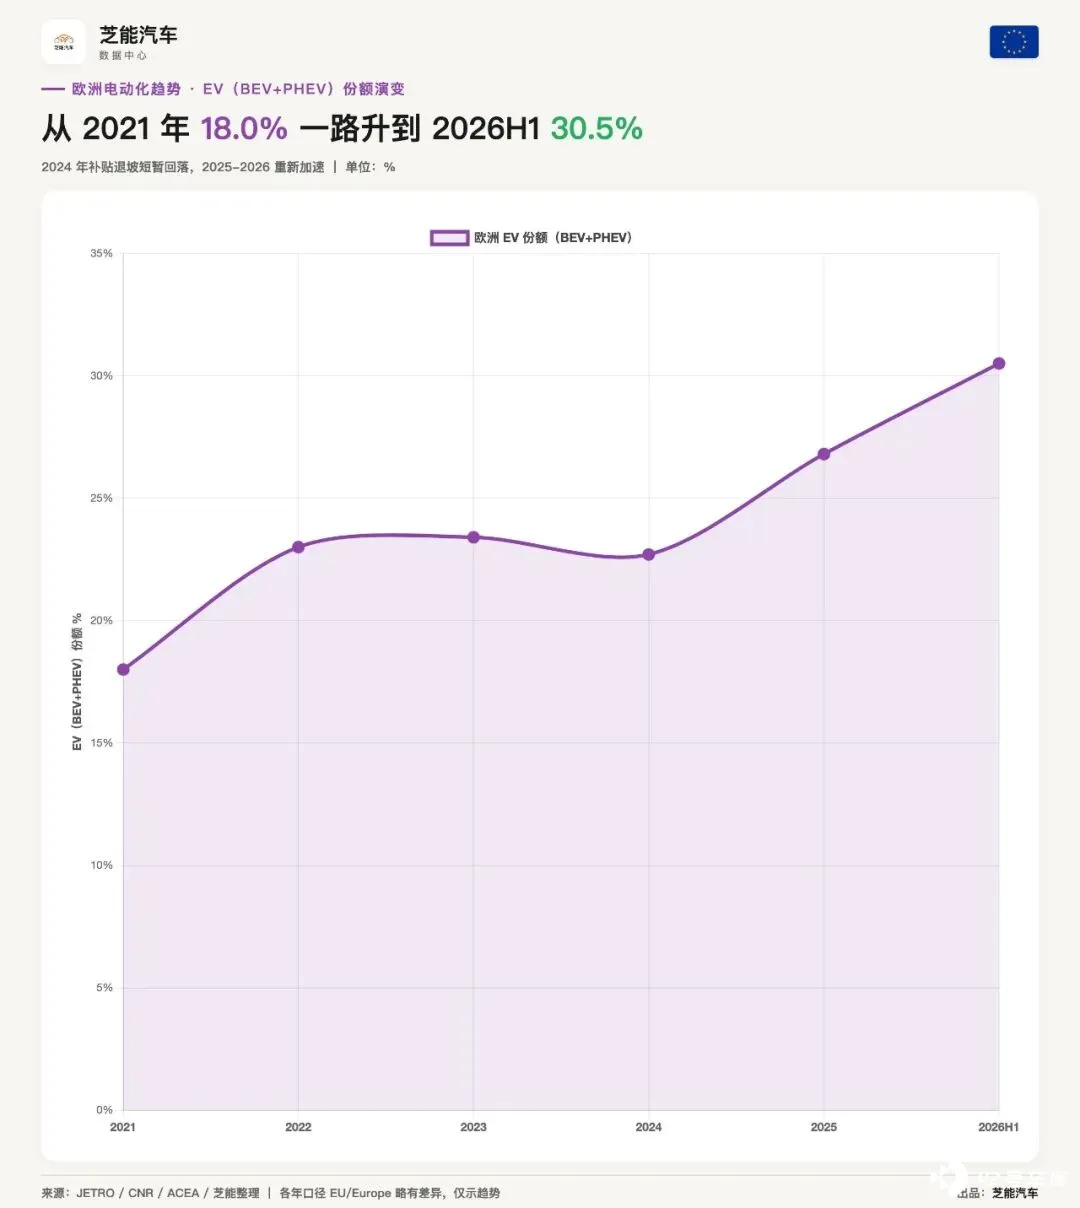
2010 年前后,欧洲定下 2035 年禁售燃油车的目标,纯电被当成唯一答案。欧洲 BEV+PHEV 份额 32.5%,比 2021 年的 18.0% 翻了近一番。
2024 年德国提前取消补贴,欧洲 EV 份额短暂回落到 22.7%,2025 到 2026 又重新爬升到 30.5%。可欧洲内部德国 148.4 万、英国 113.8 万两个市场,就占了欧洲三成多。
北美是美国一家独大 (约八成) ,欧洲是德英法意西多国分摊。市场结构不同,决定了两块的波动来源不一样。欧洲看德国和法国的政策脸色,北美看美国利率和皮卡周期,中国看的是自己的内需节奏。
把三大块放一起,才能看清全球汽车牌桌的重心在哪里。看懂这一个上半年的数字,对判断全球汽车变局的走向,够品很久了。
中国建的是内需电动化,欧洲守的是双轨转型,美国守的是节能化。三块市场,三种活法。
小结
欧洲对汽车工业是有想法的,不管是从整车还是零部件层面都希望能保住自己的就业机会,中欧之间汽车工业的博弈,可能还需要时间来观察。







