作者:陶烟烟
2026 年 7 月,单月汽车销量 147.3 万辆,同比掉 20.1%,环比 6 月回落 12.9%,淡季特征明显。
前 7 个月,国内乘用车累计上险 1020 万辆,同比掉 18.8%,全年预计 2000 万有压力,油电分化走到极致。
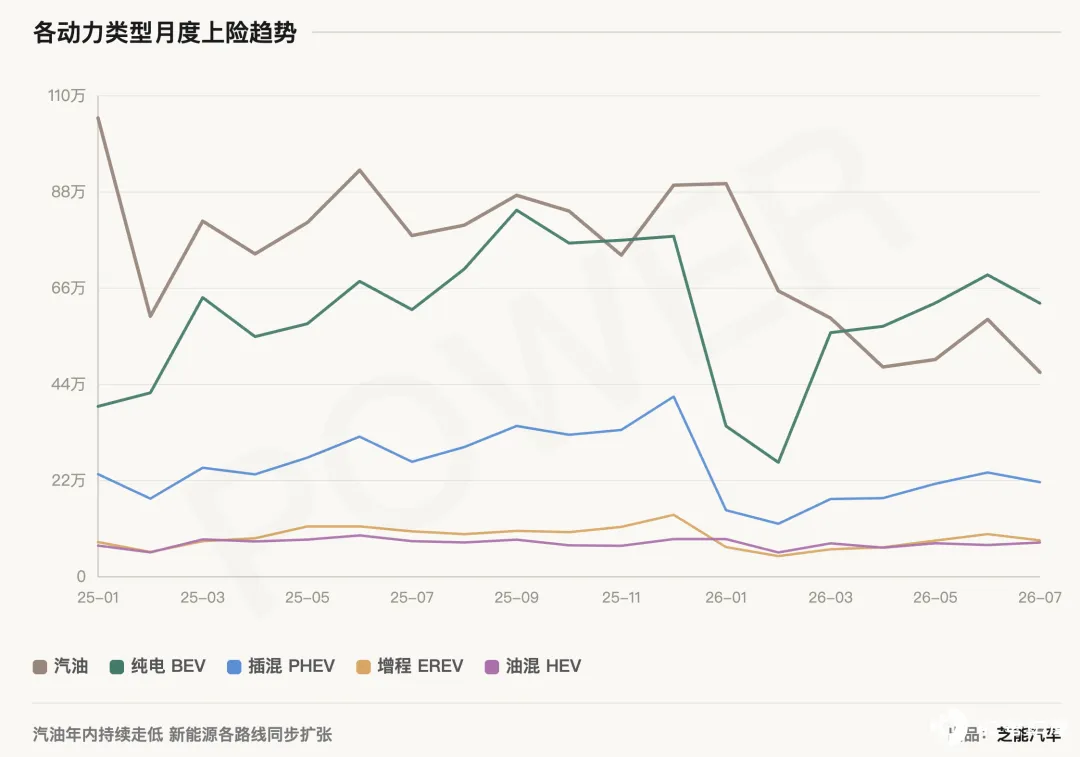
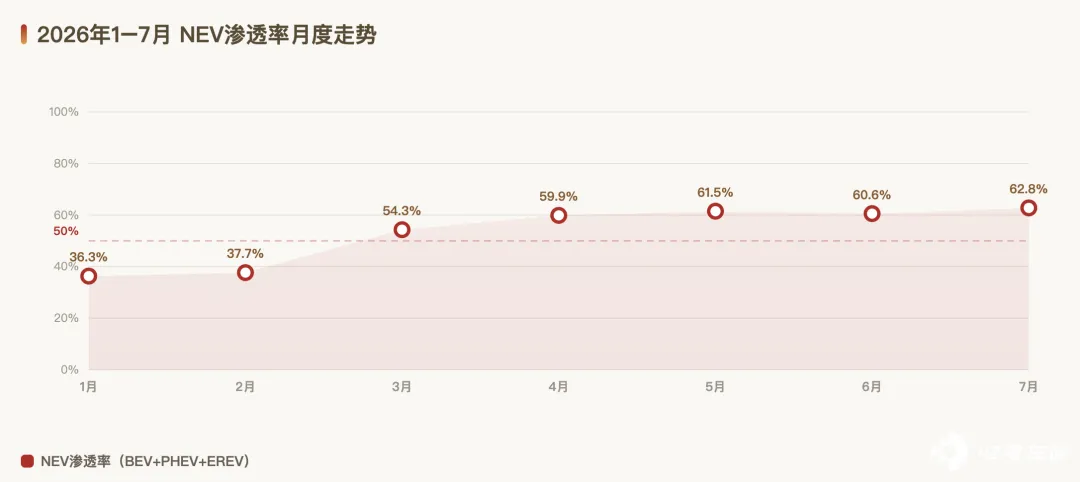
纯电目前是最大的细分市场,只下降 4.8%;燃油车探底,掉 26.9%、份额滑到 41%。新能源 7 月单月冲到 62.8%,渗透率前 7 月 53.8%。

总量承压,油电分化走到极致
前 7 个月累计上险 1020.0 万辆,比去年前 7 个月少 236 万辆。
现在的问题是,相比去年下半年 (8–12 月) 1,069 万的销量,平均每个月都破 200 万。 今年的汽车消费的冲动并不强。
按前 7 个月 -18.8%的斜率外推,全年大概落在一千九百万辆以内,比 2025 年少近两成。
接下来的 5 个月会怎样?
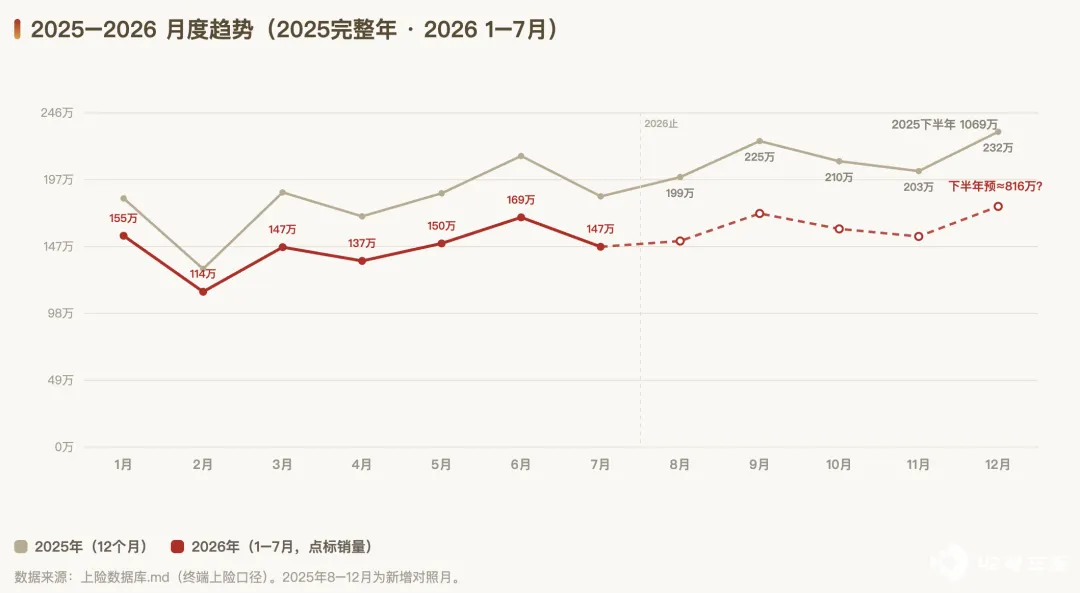
◎ 情景 1:同比下滑 5% (乐观) 后 5 个月销量 = 1069 × (1-5%) = 1015.55 万辆,全年总销量 = 1020 + 1015.55 = 2035 万辆
◎ 情景 2:同比下滑 10% (平和) 后 5 个月销量 = 1069 × (1-10%) = 962.10 万辆 ,全年总销量 = 1020 + 962.10 = 1982 万辆
◎ 情景 3:同比下滑 20% (悲观) 后 5 个月销量 = 1069 × (1-20%) = 855.20 万辆 全年总销量 = 1020 + 855.20 = 1875 万辆
我估计下半年要是再少 100 多万辆,全年就在 1950 万上下。
动力形式(1–7 月累计上险):
◎ 纯燃油 417.8 万辆,同比 -26.9%,份额滑到 41.0%。
◎ 纯电 368.0 万辆,同比 -4.8%,最稳。
◎ 插混 129.6 万辆,同比 -26.1%。
◎ 增程 50.9 万辆,同比 -20.5%。
◎ 油混 51.5 万辆,同比 -7.1%。
新能源 (纯电+插混+增程) 1–7 月 548.5 万辆,渗透率 53.8%。
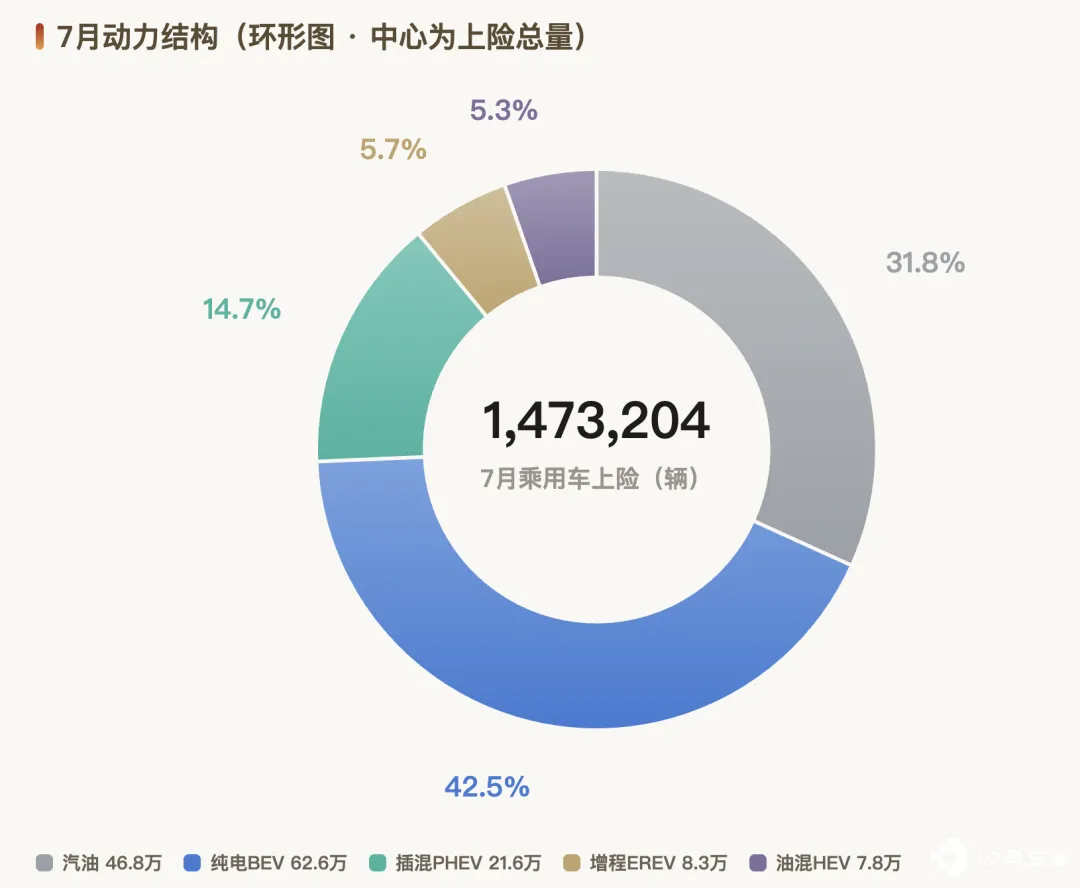
7 月单月把分化推到更极端:
◎ 新能源单月 92.5 万辆,渗透率 62.8%;
◎ 纯燃油单月 46.8 万辆,份额只剩 31.8%,这是燃油车历史上的低谷了,加上油混 7.8 万辆,稍微好看一些。
新能源汽车里面,纯电 62.6 万辆,插混 21.6 万辆,增程 8.3 万辆。

阵营和品牌
1–7 月按阵营拆:
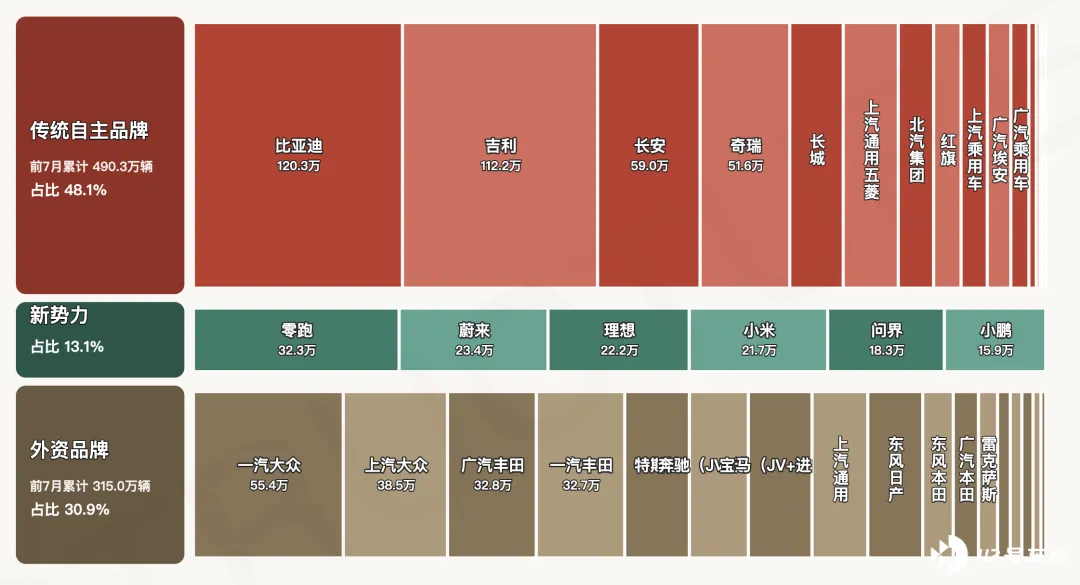
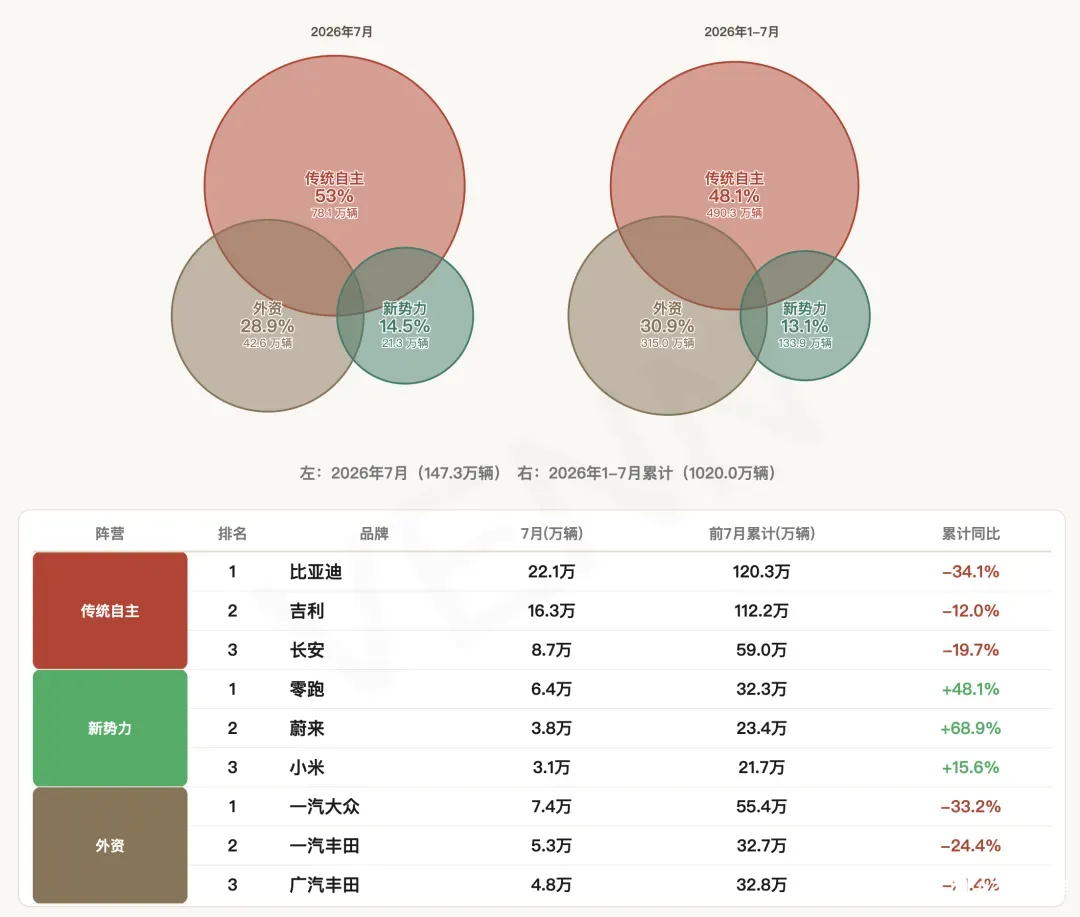
◎ 传统自主 490.3 万辆,占 49.9%,同比 -22.7%。
◎ 外资 (合资加进口) 357.6 万辆,占 36.4%,同比 -21.8%。
◎ 新势力 133.9 万辆,占 13.6%,同比 +13.1%。
自主比外资多 13.5 个百分点,差距比去年拉大。
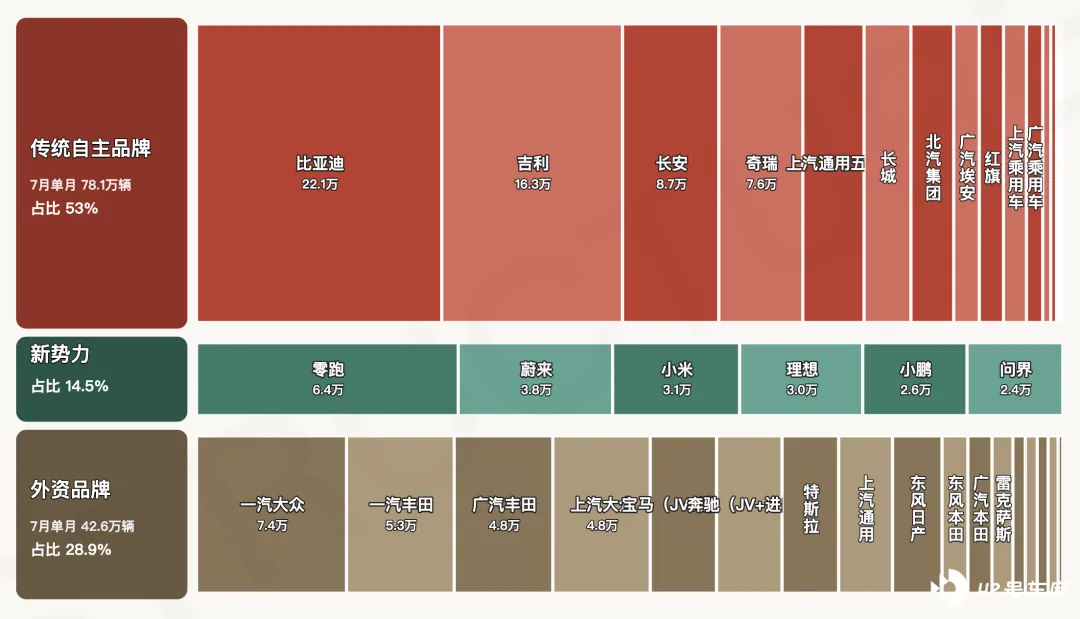
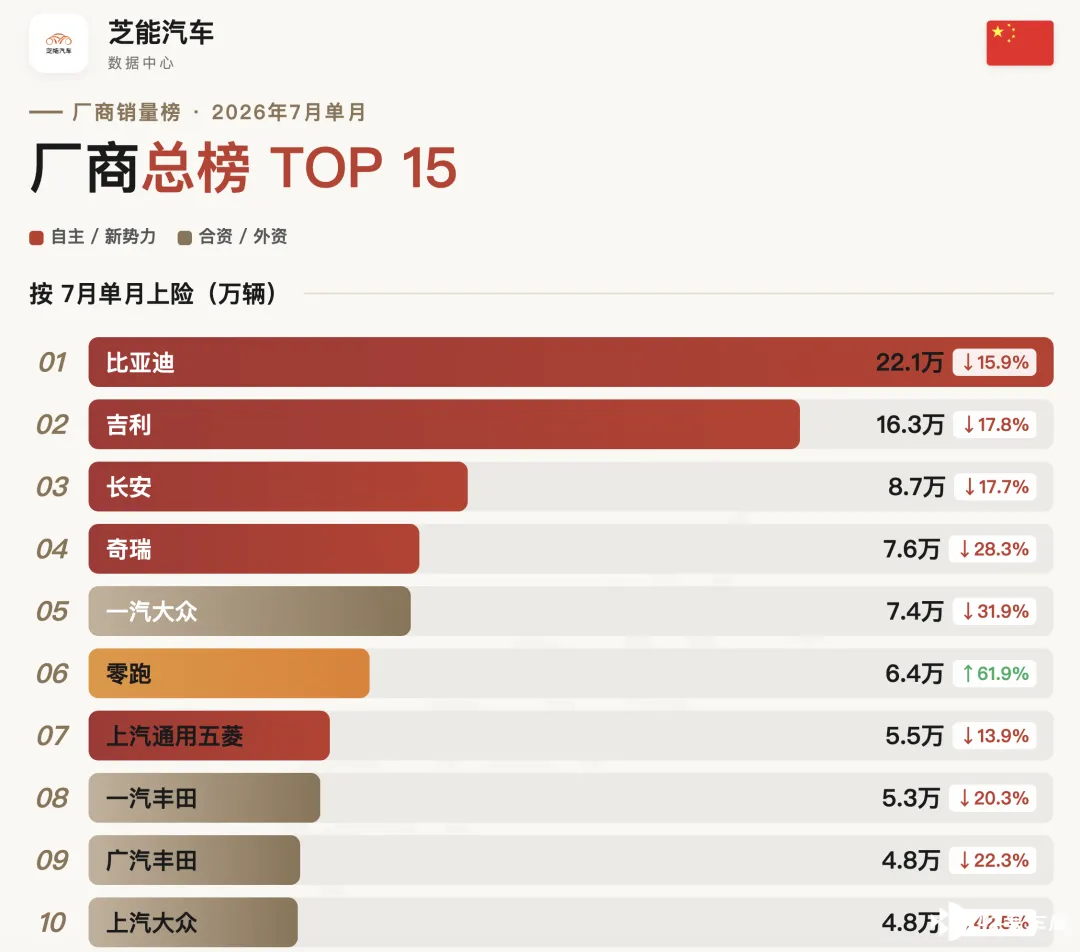
7 月单月 TOP15 按销量排,零跑冲到第六、特斯拉掉出前十,这个排序很多人会意外:
◎ 比亚迪 22.1 万;
◎ 吉利 16.3 万 ;
◎ 长安 8.7 万 ;
◎ 奇瑞 7.6 万 ;
◎ 一汽大众 7.4 万 ;
◎ 零跑 6.4 万 ;
◎ 上汽通用五菱 5.5 万 ;
◎ 一汽丰田 5.3 万 ;
◎ 广汽丰田 4.8 万 ;
◎ 上汽大众 4.8 万 ;
◎ 长城 4.2 万 ;
◎ 北汽集团 3.9 万 ;
◎ 蔚来 3.8 万 ;
◎ 华晨宝马 2.9 万 ;
◎ 特斯拉 2.8 万。
● 自 主头部
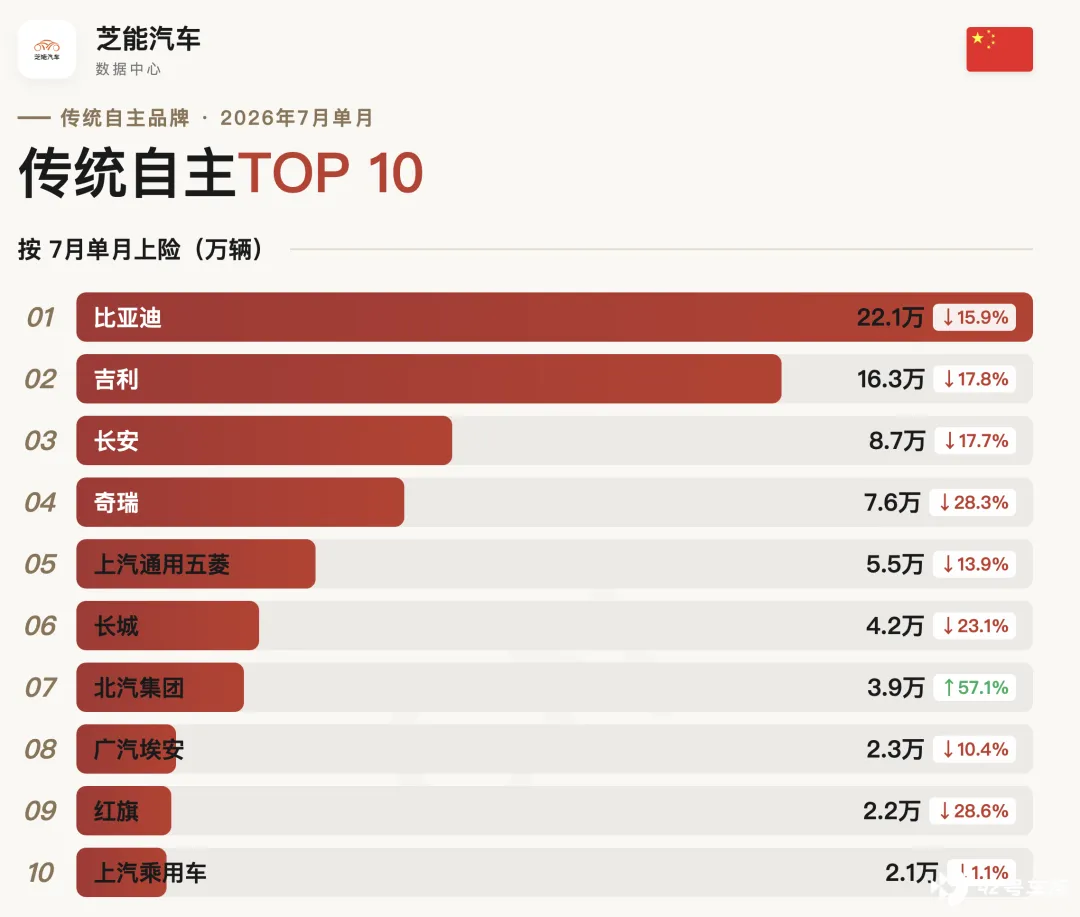
◎ 比亚迪 120.3 万辆,同比 -34.1%。7 月单月 22.1 万辆同比 -15.9%,跌幅较上半年明显收窄。
◎ 吉利 112.2 万辆,同比 -12.0%,头部自主里最稳。
◎ 长安 59.0 万辆,同比 -19.7%。
◎ 奇瑞 51.6 万辆,同比 -29.0%。
◎ 长城 30.7 万辆,同比 -15.7%。
◎ 上汽通用五菱 31.7 万辆,同比 -30.1。
◎ 广汽埃安 13.5 万辆,同比 -21.7%。
◎ 红旗 15.8 万辆,同比 -19.9%。
◎ 北汽集团 20.3 万辆,同比 +39.5%,自主里少数正增长。
◎ 上汽乘用车 15.1 万辆,同比 +2.7%。
● 新势力:零跑蔚来冲最猛
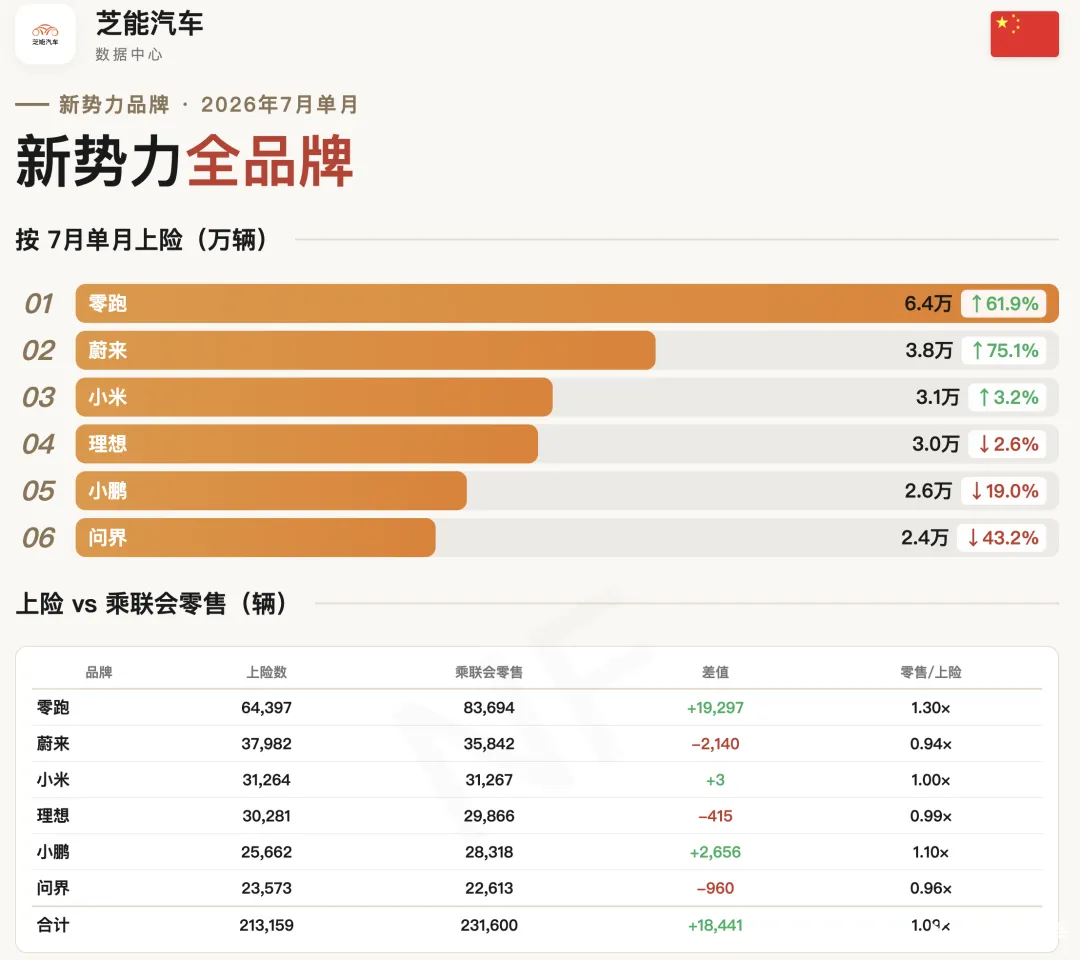
◎ 蔚来 3.8 万、同比 +75.1%,零跑 6.4 万、+61.9%。
◎ 小米 3.1 万、+3.2%,SU7 改款后走量稳。
◎ 理想 3.0 万、-2.6%,近乎持平,结构转纯电为主。
◎ 问界 2.4 万。
◎ 小鹏 2.56 万。
总体来看出新车的车企的乘联会的零售数据要跑快一些。
1-7 月的情况
◎ 零跑 32.3 万辆,同比 +48.1%。
◎ 蔚来 23.4 万辆,同比 +68.9%。
◎ 小米 21.7 万辆,同比 +15.6%。
◎ 问界 18.3 万辆,同比 -2.8%。
◎ 理想 22.2 万辆,同比 -7.3%。
◎ 小鹏 15.9 万辆,同比 -24.6%。
● 外资阵营:德系领跌,丰田撑着
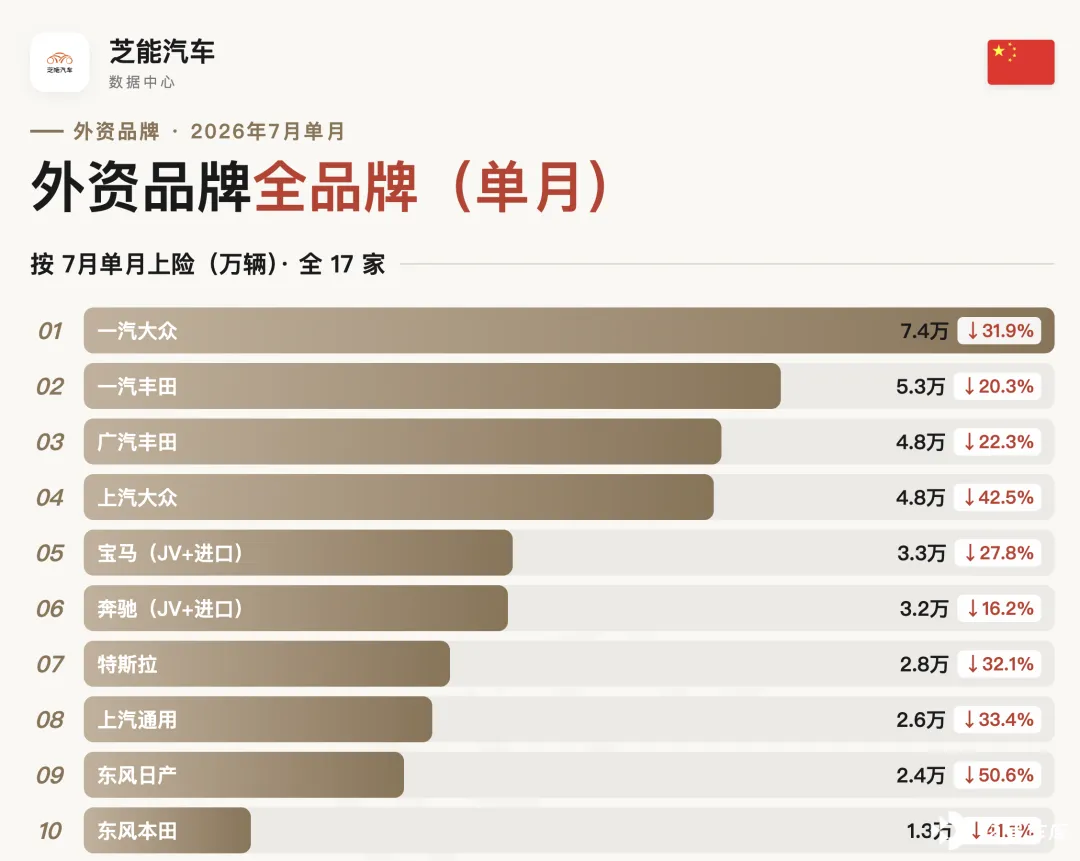
市场选了纯电,外资除了特斯拉没有那么多纯电产品,今年压力一直大。
1-7 月的数据来看:
◎ 一汽大众 62.8 万辆,同比 -24.3%。
◎ 上汽大众 43.3 万辆,同比 -29.9%。
◎ 广汽丰田 37.7 万辆,同比 -9.7%。
◎ 一汽丰田 38.0 万辆,同比 -12.1%。
◎ 东风日产 22.7 万辆,同比 -13.5%,上半年还只掉 5.0%,7 月一波把累计拉下来。
◎ 广汽本田 10.5 万辆,同比 -44.6%。
◎ 东风本田 12.5 万辆,同比 -27.8%。
◎ 华晨宝马 24.2 万辆,同比 -19.1%。
◎ 北京奔驰 20.3 万辆,同比 -24.3%。
◎ 雷克萨斯 8.1 万辆,同比 -24.8%。
◎ 特斯拉 26.7 万辆,同比 -12.7%,
小结
前 7 个月总量掉近两成,想坐在牌桌上越来越难,纯电产品今年成了竞争的关键。2026 年的淘汰赛要从国内和国外两边着手,海外市场是需求的稳定池,国内我们只能适度展开。