

作者:陶烟烟
新加坡 7 月卖了 4,953 辆新车,同比 +7.1%。
这个涨幅本身不算惊人,但 2025 年 7 月已经同比 +18.1%,连续两年高基数还能继续涨,需求比想象中硬。
1–7 月累计 32,097 辆,同比 +12.3%,全年大概率刷新近几年的高位。
先讲中国车企。
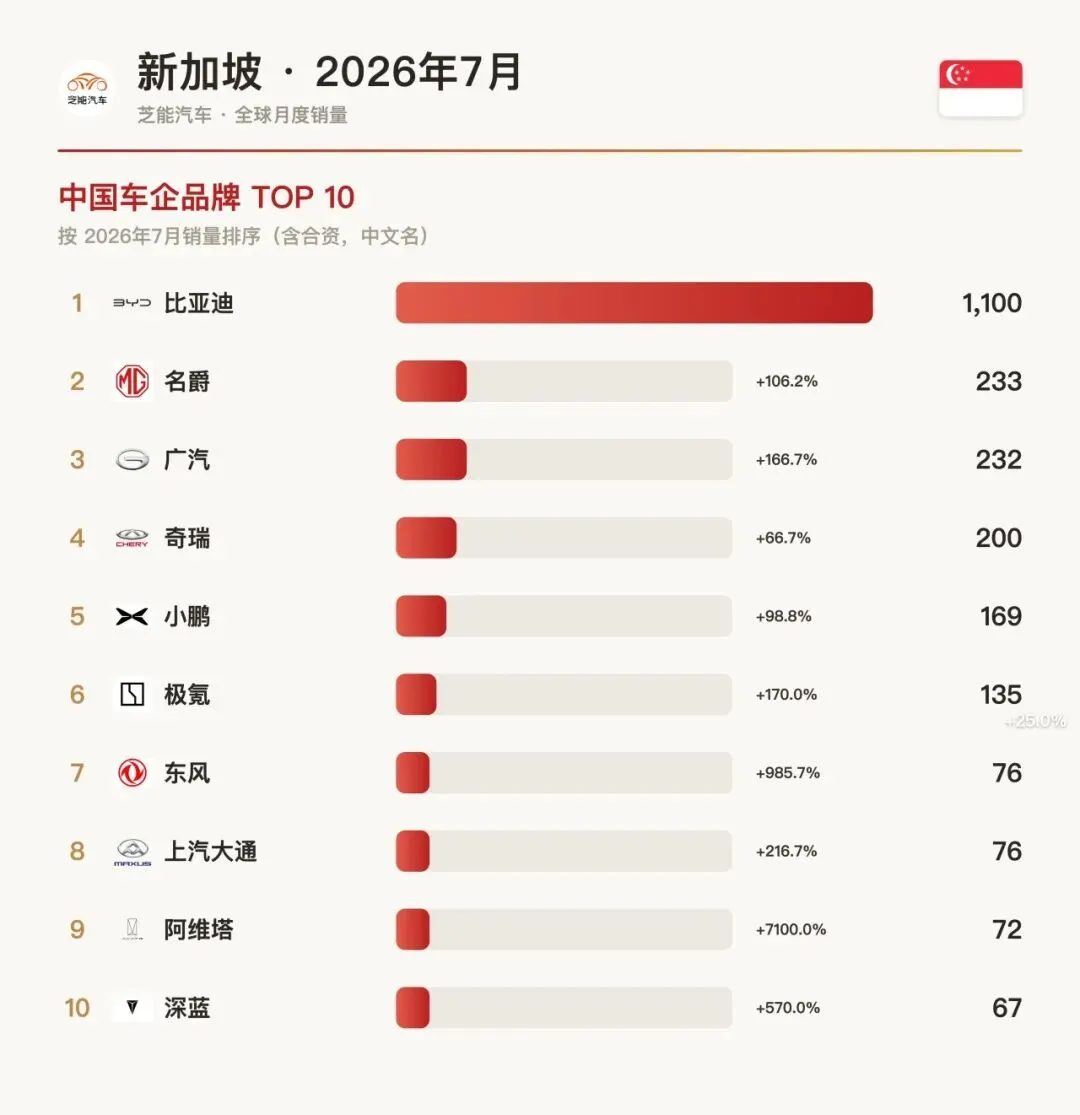
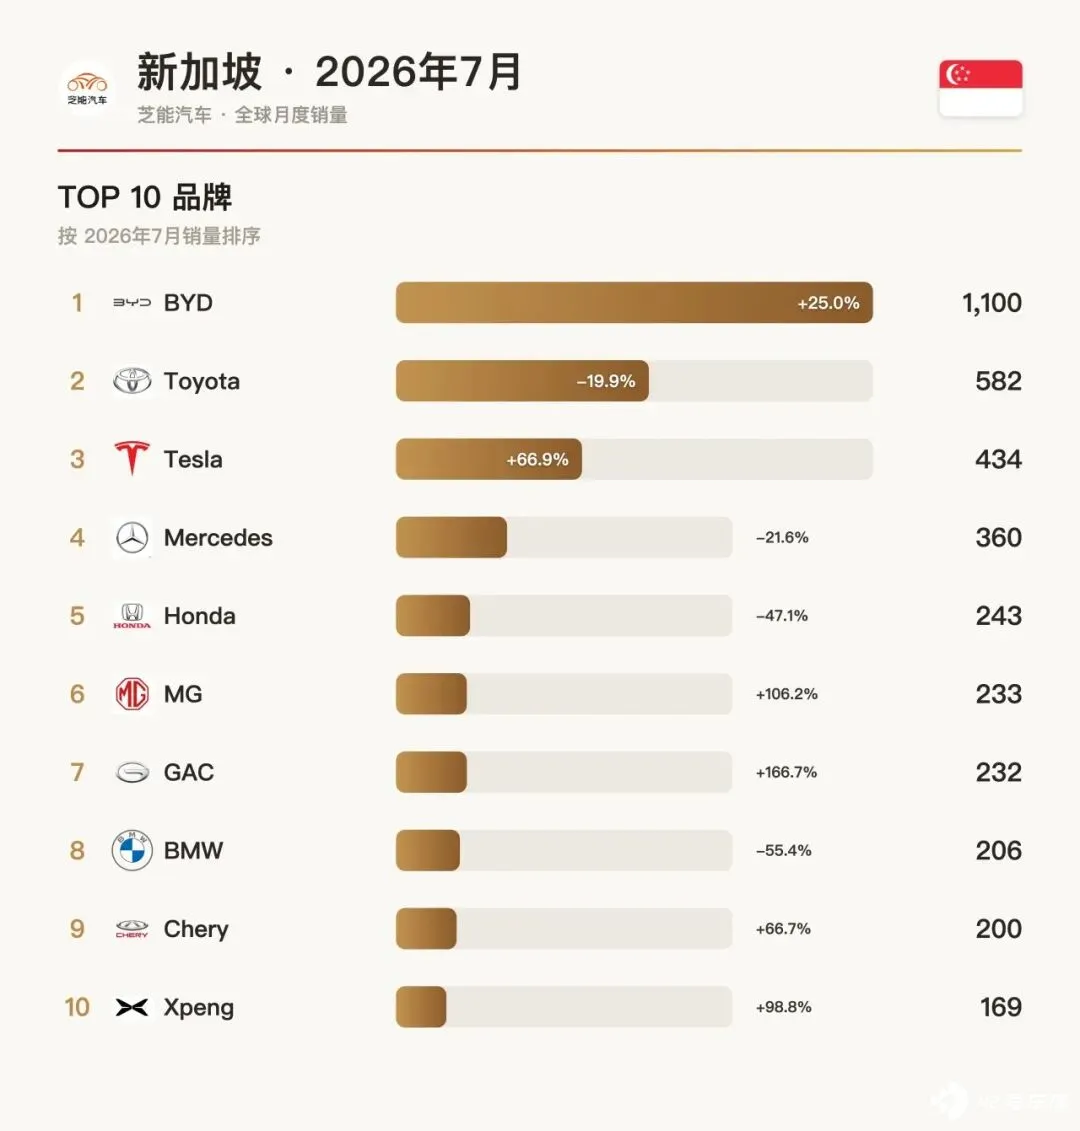
◎ 比亚迪 1,100 辆排第一,份额 22.2%,同比 +25%。特斯拉 434 辆排第三,它单月销量是特斯拉的 2.5 倍以上,在这个高购买力、高品牌溢价的市场,这个数据相当刺眼。
◎ 名爵 233 辆排第六,同比翻倍;
◎ 广汽 232 辆排第七,同比 +166.7%;
◎ 奇瑞 200 辆进前十,同比 +66.7%;
◎ 小鹏 169 辆排在第十,同比接近翻倍。
前十名里自主品牌占了 5 席。
把中国品牌加起来,7 月一共卖了 2,473 辆,市场份额 49.9%,去年同期只有 29.9%。一年之内,中国车企在新加坡从三成不到直接逼近五成。
剩下进榜的还有极氪 135 辆、东风 76 辆、上汽大通 76 辆、阿维塔 72 辆、深蓝 67 辆。极氪和阿维塔都是新面孔,基数低,涨幅分别达到 +170%和 +71 倍。
中国车正在从「比亚迪一枝独秀」往「多点开花」过渡。
TOP10 企业来看。
◎ 第二名丰田 582 辆 (含 Lexus) ,同比 -19.9%。丰田在新加坡长期靠混动和 Lexus 撑着,但面对电动化攻势,份额被明显蚕食。
◎ 第三名特斯拉同比 +66.9%,增速不错,绝对量却被甩开。
◎ 第四名奔驰 360 辆,同比 -21.6%;
◎ 第五名本田 243 辆,同比 -47.1%,是前十名里跌幅最大的传统品牌。
◎ BMW 第八名 206 辆,同比 -55.4%。
德系日系在新加坡这种城市市场,过去靠品牌认知度吃红利,现在被中国品牌的智能化和电动化节奏打得有点懵。
车型榜这次没有单独公布。
BSCB 和 LTA 只发了品牌层面数据,所以 P2 和 P4 两张图暂时用占位说明页替代。新加坡官方披露粒度还偏粗,具体是哪几款车在贡献销量,要等到后续数据补齐。
从品牌结构看,比亚迪的主力大概率还是 Atto 3、Seal、Dolphin 这几款纯电;名爵、广汽、奇瑞则分别靠 ZS、Aion Y、Omoda 5 等车型在打。
动力结构方面, LTA 没有给出 BEV、PHEV、HEV、汽油、柴油的细分销量。
中国车企整体份额接近五成,同比 +79.1%,电动化基本由它们在拉动。新加坡路权、税费、拥车证政策对电动车友好,城市通勤半径小,自主品牌在这里的渗透空间可能比欧洲更大。
小结
新加坡 7 月给中国车企画了一条清晰的线,比亚迪稳居第一,整体逼近半壁江山,传统德系日系同时承压。车型数据缺失是唯一的遗憾,等 LTA 放出更细的数据,再补上一张车型图也不迟。






