撰文 | 倪海锋
编辑|马青竹
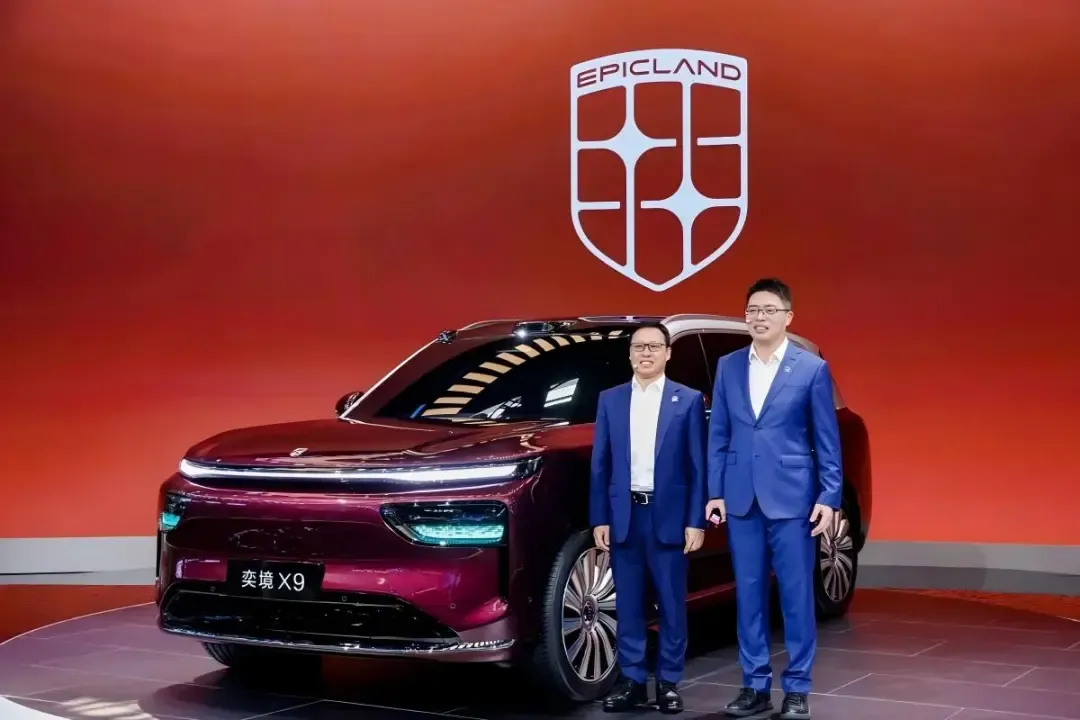
8 月 18 日,华为与东风合作的新品牌「奕境」首款车型 X9 开启预售。
这辆和问界 M9 有着 9 成相似度的大六座 SUV,居然搞出一个 29.98 万元起的预售价,最贵的车型也才 39.98 万元。
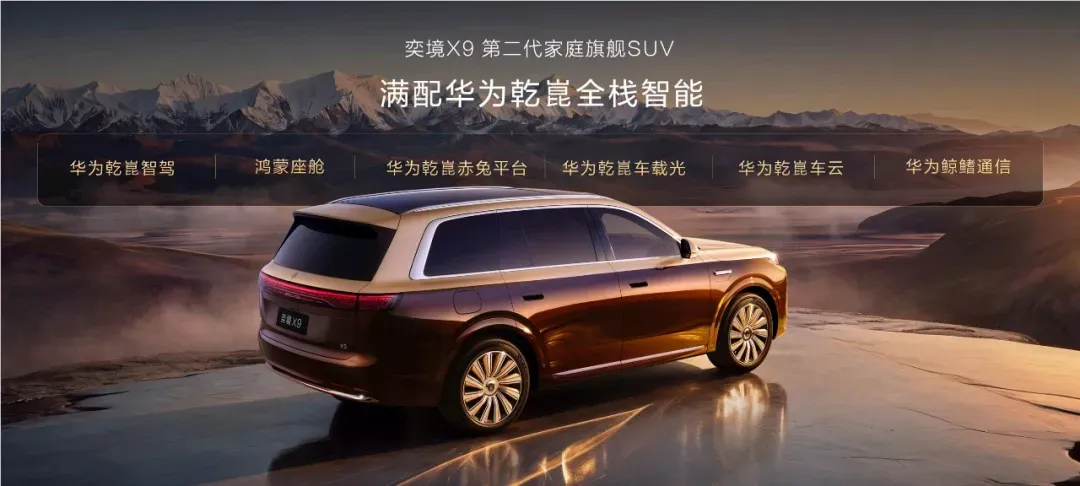
而它的配置也很顶,896 线激光雷达、ADS5 辅助驾驶、鸿蒙 SPACE 6 座舱,也就是咱们常说的「华为全家桶」,以及双腔空悬、后轮转向、激光投影、智能感应电动门,一应俱全。
要知道,问界 M9 的起售价是 46.98 万。奕境 X9 比它便宜了 17 万。
价格一公布,现场就有「问界 M9 还怎么卖」的质疑。
此次,境字辈价格再一次放大招,以及目前三款境字辈实车的落地,大家对华为系的布局,以及这种超出「五界」之外的新合作模式有了不同看法。
境不同
外界习惯将「三境」与「五界」简单并列,并简单地认为「界」是鸿蒙智行嫡系,「境」是乾崑技术赋能的联盟军。
但事实上,这种认知并不准确,启境、奕境、华境,分别对应着华为技术赋能的三种状态。它们不是一条生产线上的三款产品,而是三套不同的合作方式。
启境 GT,叫好不叫座
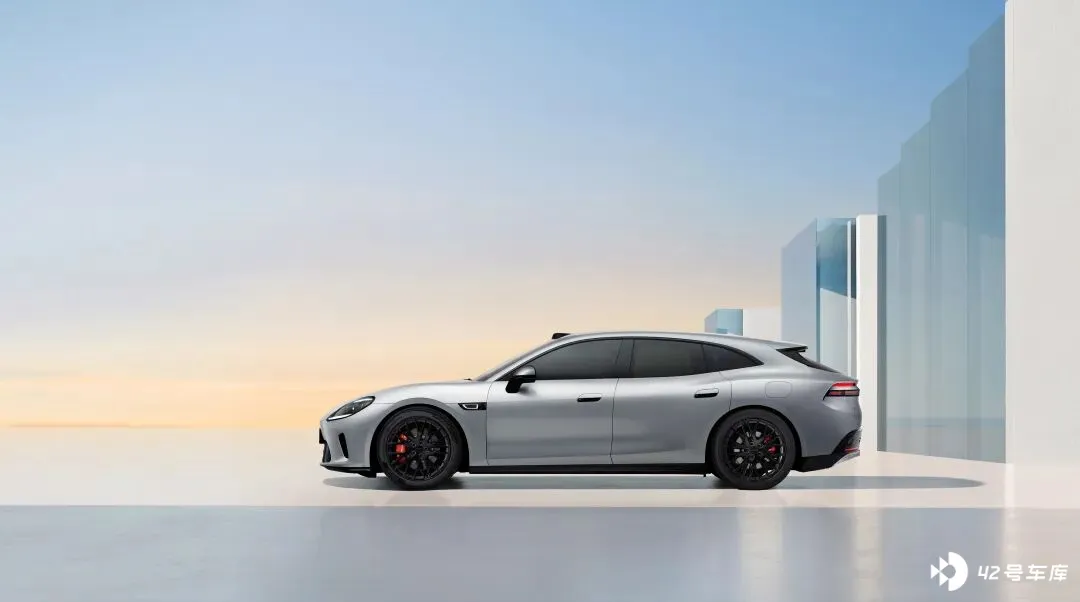
启境 CEO 刘嘉铭在启境 GT7 上市现场说了一句话:「与其说是合作,不如说是连体。」他透露,项目启动之初,双方团队连基本术语都对不上,「从‘我们、你们’到‘咱们’,中间大概走了半年」。
这半年的磨合期,是启境 GT7 区别于其他「含华量」车型的关键所在。广汽向华为开放了底盘调校的底层数据,华为则向广汽开放了智能系统的核心接口。
华为车 BU 向广州派驻了数百人规模的团队常驻,与启境团队一起办公、同步工作、共同决策。双方在核心产品决策上形成了联合主导机制。
同吃同住的结果是,启境 GT7 竞争力飙升,896 线激光雷达、八大冗余、L3 原生架构、不限里程整车终身质保,在同价位区间几乎没有对手。
然而,技术标杆并未转化为市场标杆。2026 年 7 月,启境 GT7 批发销量为 2658 辆。有媒体认为,问题出在定位与渠道的错位。
启境 GT7 切入的是猎装车赛道。
数据显示,2025 年国内正统旅行车加猎装车销量总计约 17.8 万辆,在乘用车整体市场中占比不足 1%。小众赛道限制了销量天花板。
更关键的是渠道,启境终端依托广汽自有门店运营,不进入华为鸿蒙智行展厅。这意味着它无法享受鸿蒙智行体系每年数百万进店流量的红利。
如果说启境是车企分享造车主动权的尝试,那么奕境是一场体系变革的探索。
奕境 X9,给问界一点压力
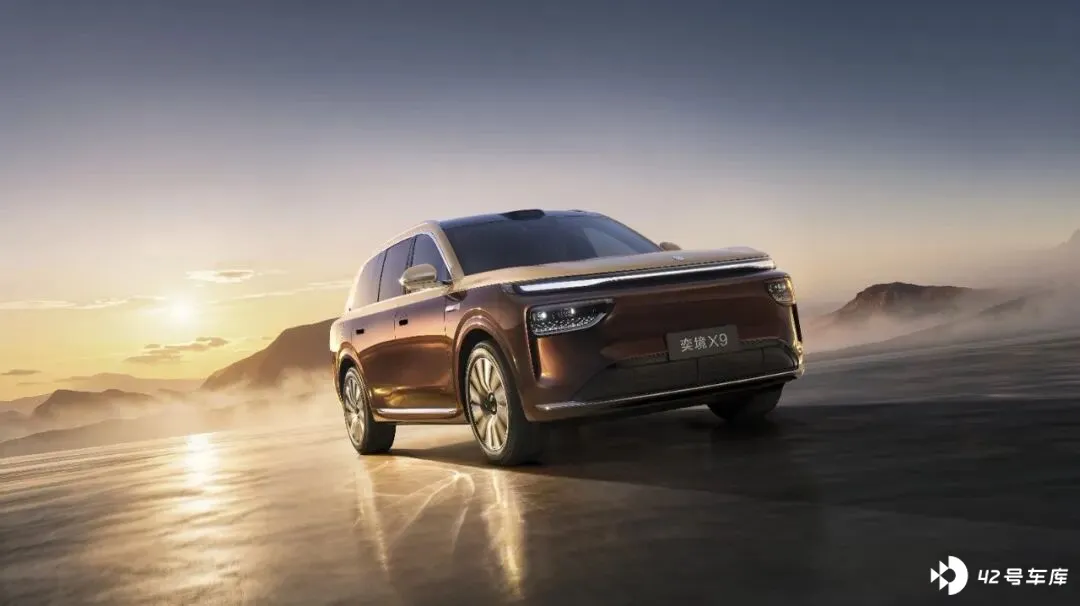
东风与华为的这场合作,从 2023 年启动,到 2026 年首款车型预售,历时近三年。双方累计投入资金规模达百亿元,组建约 5000 人的联合团队,采用联合办公、联合定义、联合开发、联合营销的模式。
2026 年 5 月 19 日,华为轮值董事长徐直军到访东风,签署「奕境—华为乾崑全面深化战略合作 2.0 协议」。
极高的「含华量」加上适中的价格,让奕境 X9 热度很高。
截至 8 月 20 日上午,预售 24 小时订单已突破 21235 台。这个数字在 30 万以上价位的自主品牌中表现亮眼。
但奕境 X9 面临一个无法回避的尴尬:它所瞄准的市场,恰恰是华为系销量王——问界的核心。
2026 年 7 月,问界 M9 以 10089 辆的销量拿下 40 万以上车型销量第一名;全系累计交付已突破 30 万台;连续 21 个月稳居 50 万级以上豪华车型销量冠军。
在与问界 M9 的竞争中,两者都搭载华为 ADS 5、鸿蒙座舱、赤兔平台,甚至连激光雷达方案都同源。消费者凭什么多花预算选问界?
华境 S,身份争议与走量压力
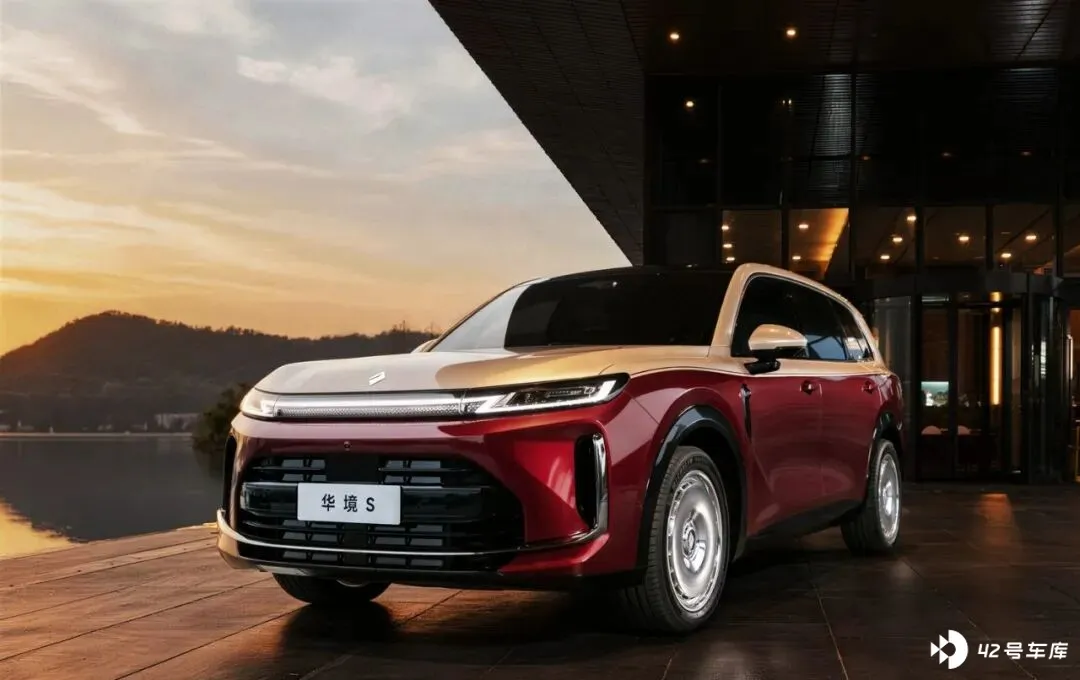
再看华境,它是「三境」中最具争议的一个。争议不在于产品,而在于身份。
严格意义上,华为车 BU 承认的「乾崑双境」只有启境和奕境。而华境,是华为赋能上汽通用五菱打造的品牌,华为只做技术供应商,不参与品牌和营销。
但 2026 年 4 月,双方签署了全面深化战略合作协议,合作模式从「三智」技术合作升级为产品定义、造型设计、智能技术、营销合作、生态运营的全面协同。
这种模式被称为「HI Plus」深度共创。华境正在从「纯技术供应」向「有限共创」转变。
同样是首款车型,华境 S 的产品逻辑十分清晰:15 万级唯一标配华为乾崑全家桶的全尺寸大六座 SUV。
虽然用 1 颗舱内激光雷达替代了 896 线激光雷达,鸿蒙座舱也不是最新版本,但在 15 万价位,它已经是智能化的标杆之一。
市场对这款车的反馈也不错,自 5 月 8 日上市以来,累计交付突破 20000 台,其中 6 月交付 5689 台,7 月单月交付量攀升至 7203 台。这个销量数字甚至逼近部分「界」字辈车型。
但问题也随之而来,华境 S 的售价与定位,明显低于启境和奕境的首款车型,华为智能化部件的配置含金量也不如后两者。
相比友商的同价位车型,华境 S 的技术护城河并不深,一旦竞品也开启低价大促模式,或是华为将同类技术给到更多品牌,华境 S 的销量存在迅速回落的可能。
双轨赛马,华为阳谋
「五界」之后再出「三境」,这是华为做大盘子的选项。
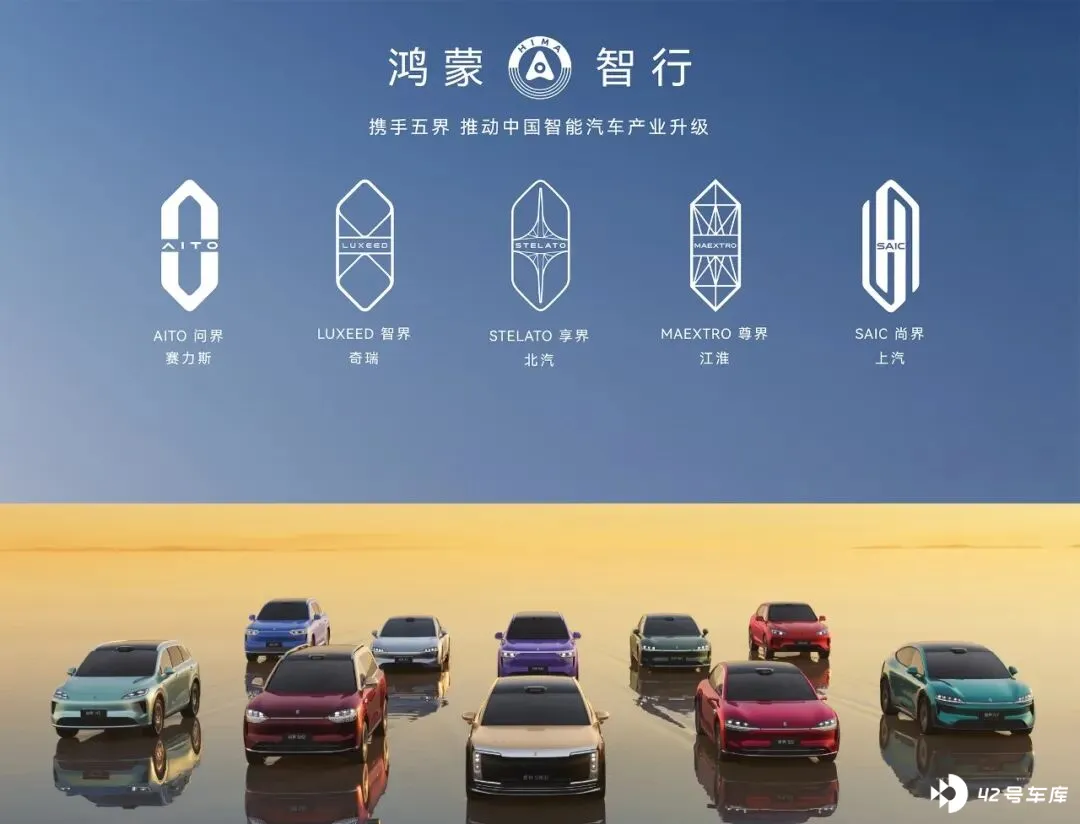
2026 年上半年华为「五界」累计交付约 24.2 万辆,同比增长 18.6%。
其中,问界 16.1 万辆,占比 67%,是绝对主力。享界 2.1 万辆,数量不算多,但取得 119.58%的增速,成为「五界」黑马。
智界虽然交付超过 1.9 万辆,但同比下滑 56.9%,在奇瑞集团五大乘用车品牌中排名末位。
身为「五界」最年轻的品牌,尚界的交付量为 1.3 万辆。不过,尚界 Z7 系列在 6 月单月交付破万,成为继问界之后鸿蒙智行第二个实现单月破万的子品牌。
至于定位最高的尊界,上半年交付超 7100 台,在百万级市场中,这一数据已经超越了迈巴赫。
但成功本身也制造了瓶颈,每一款「界」字辈车型,都需要华为投入全链路资源,这种高消耗模式决定了它只能服务于有限的品牌和车型,五界内部也要减少竞争,很难再去拓展「第六界」、「第七界」。
还有,「五界」品牌被华为高度掌控,对于想要与华为合作但又希望保留自主权的车企来说,「五界」并非最优解。
不可回避的是,「三境」的推出也带有华为内部竞争的痕迹。
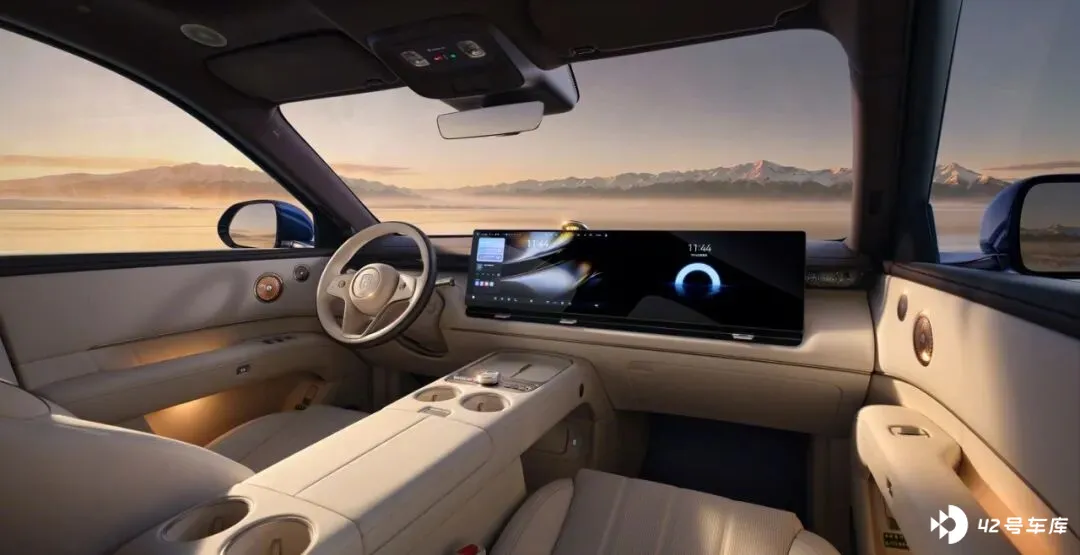
此次奕境 X9 与问界 M9 就是。在外界看来,这像是一场「内战」,但从内部视角来看,这种赛马机制,恰恰是华为的经典打法。让不同团队用不同模式去探索同一个市场,最终让市场和合作伙伴用脚投票。
华为公司高级副总裁、引望公司 CEO 靳玉志在回应「界」与「境」的关系时明确表示:「互补而非冲突」。他进一步阐释,「界」主打 30 万元以上市场,「境」主打 30 万元以下市场,二者是互补关系。
「网上有人认为二者冲突,实际上是不冲突的,在华为内部我们很早就达成了共识」。靳玉志强调,鸿蒙智行打造 30 万以上的样板点,而 30 万以下的车同样也需要样板点,这是「境」存在的原因。
他重申:华为车 BU(即引望)的定位从来没有变化,「就是做智能网联汽车的增量部件提供商,不和整车造车产生冲突」。
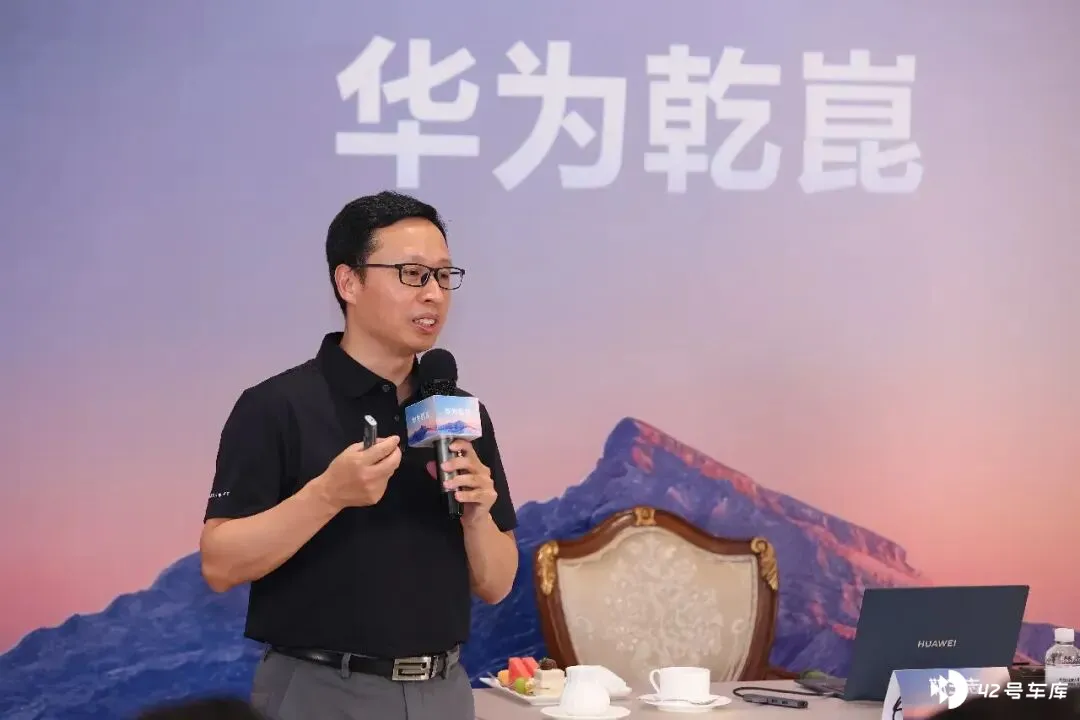
靳玉志还透露,引望始终坚持「电子螺丝钉」的战略定位,帮助车企造好车、卖好车,使华为乾崑真正成为汽车行业智能化的公共平台。
目前,中国大多数国有汽车集团都与华为构建了深度合作。短短六年,「不造车」的华为几乎重组了中国汽车产业。
从技术角度来看,「五界三境」已落地 33 款量产车型。靳玉志在 2026 华为乾崑媒体日上披露,引望合作的车型品牌已超过 50 款,累计搭载辅助驾驶系统的车辆超过 190 万台,预计 7 月底至 8 月初突破 200 万台。
他还透露,2026 年华为乾崑在乾崑智驾领域预计研发投入超 180 亿元,比国内其他主要方案供应商加在一起的研发投入还多。
华为名副其实为智能汽车时代的「卖铲人」。
当然,「五界三境」的布局并非没有隐忧。
首先,「界」和「境」都是「华为系」,八个品牌如何在消费者心中建立清晰的差异化认知,不同品牌能否「不打架」一致对外,仍有待市场检验。
其次,「五界三境」都在争夺华为的内部资源——研发、人力、技术。两条路线之间的资源博弈,会不会影响整体效率?
最后,也是最核心的问题,合作伙伴的长期博弈。目前来看,华为的技术已经成了「五界三境」的核心卖点,至于车是谁家推出的,消费者似乎已经不再关心。
如此一来,车企会不会逐渐丧失议价能力和品牌话语权?这种造车模式的深远影响,还有待观察。