作者|苏佳灵
2026 年上半年,中国车市依然没有等来春天。中汽协数据显示,上半年国内汽车销量同比下降 21.1%,1-5 月行业利润率只剩 3.4%。
价格战打了三年,没人能独善其身,车市在「增收不增利」的泥潭里挣扎。
但吉利汽车却交出了一份让所有人侧目的半年报。
销量增长约 1%,对应 15% 的收入增长,46% 的核心归母净利润增长。
这是吉利 2026 年上半年财报里,最值得琢磨的一组数字。销量和收入、利润之间出现了明显的「错位」。
如果只看销量,吉利今年上半年的增长几乎可以忽略:142.3 万辆,同比仅增长 1%。
但收入和利润,却是另一番景象。
- 上半年,吉利实现收入 1736 亿元,同比增长 15%,创历史新高。
- 毛利率提升至 17.9%,同比增加 1.5 个百分点。
- 核心归母净利润达到 96.84 亿元,同比增长 46%。
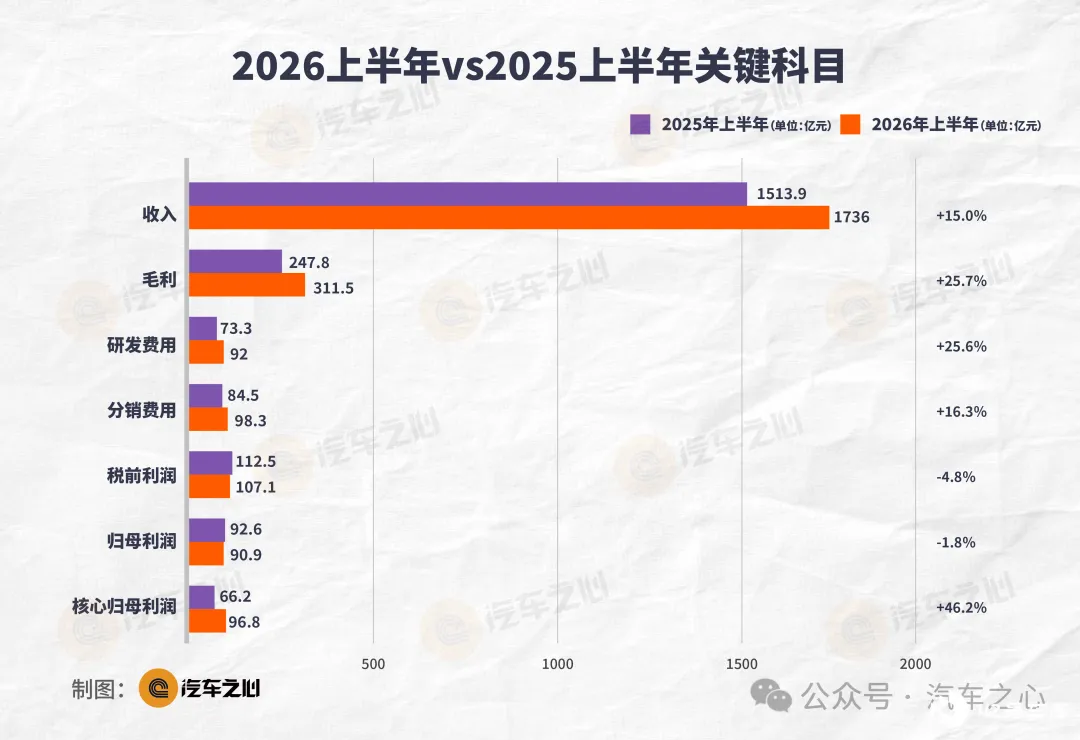
单看销量, 成绩平平,收入能够增长 15%。收入增长之后,利润还能增长 46%。
更值得注意的是单车收入。平均每辆车的销售收入,已经从去年同期的 9.6 万元,提升到了 11.2 万元。同样卖出一辆车,吉利现在多赚了 1.6 万元。
解开这种「不平衡感」的钥匙,就是吉利正在书写的增长公式: 单车价值 × 市场半径 × 技术复用率。
销量不涨,先把单车价值做上去
同样卖一辆车,创造更多收入和利润,吉利收入结构的变化,第一层落在产品结构上。
简单提价做不到单车收入多 1.6 万元, 真正往上走的,是品牌、产品和用户。
过去,吉利的规模优势体现在「卖得多」,多品牌、多车型覆盖不同价格带。
但现在,高价值品牌正在把集团收入往上抬。
最直接的证据来自极氪。上半年极氪销量 17.84 万辆,同比增长 97%。极氪客单价摸到 37 万,越过了 BBA 的门槛。
一个高端品牌,拉动的已经不只是销量,而是整个集团的产品价值中枢。
财报里有一个比例很说明问题,极氪销量只占集团的 12.5%,却扛起了 31.7% 的营收,同比提升 13.8 个百分点。
八分之一的销量,贡献了将近三分之一的收入。高端化真正改变的是集团的收入结构。
当然,142 万辆的盘子,不可能只靠极氪顶起来,整个产品矩阵在共同改善销量结构。
银河、中国星、领克,共同构成了吉利的基本盘,它们在不同价格带、不同能源形式和不同市场里各自扩张。
- 中国星连续十年保持自主品牌燃油及油混销量第一,基本盘依然稳固。燃油汽车及油混汽车上半年卖出 62.35 万辆,同比下降 8.8%,单看是下滑,但放到燃油及油混市场 17% 的大盘跌幅里,这个数字反而是有韧性的。
- 银河销量 51.98 万辆,同比下降 5.2%,降幅同样小于新能源大盘,插混产品继续向更多细分市场延展。
- 领克新能源占比已经走到 65%,从燃油运动起家的品牌,加速向中高端新能源转型。
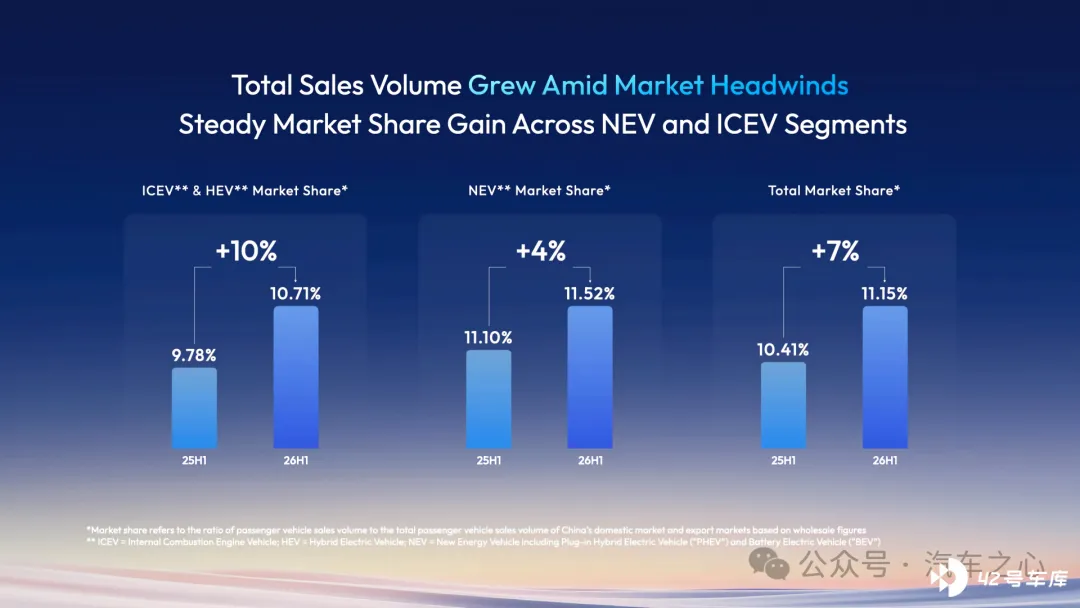
这场结构变化还有一个更大的底盘: 能源多元化。
上半年吉利新能源销量约 79.95 万辆,同比增长 10%,占比 56.2%。插混透过扩展产品矩阵实现逆势增长,卖出 33.8 万辆,同比增长 57.7%。
吉利的路线是纯电、插混、油混、燃油四条线并行,这背后是一套基于全球市场现实的战略判断。
中国新能源化最快,但海外大部分地区的充电设施、政策环境和用户习惯,远未到大规模普及纯电的程度。
所以吉利的打法很明确:纯电覆盖政策驱动市场,插混覆盖续航敏感用户,油混覆盖充电设施不足的市场,燃油守住基盘和特定区域。
最终汇聚到同一件事:吉利卖出去的 142 万辆车,正在发生结构性的变化。改变产品价值结构,让整个集团的收入质量发生了质变。这一步棋,让 吉利原有的销量基盘变得更值钱。
从「产品出海」到「体系出海」:吉利正在扩大经营半径
把单车价值抬上去之后,吉利还把增长的边界变宽了,进入更大的市场。
国内市场进入存量竞争,总盘子不再快速膨胀,新能源渗透率不断走高,价格战愈演愈烈。
但全球市场还有巨大的空间。
吉利上半年出口 47.42 万辆,同比增长 158%;新能源出口 27.72 万辆,同比增长 585%。半年时间,已经跑完去年全年的量。
澳洲每卖 2 辆豪华纯电车,就有 1 辆极氪。6 月和 7 月,单月出口连续破 10 万辆。全年目标从 64 万辆上调至 92 万辆,冲刺 100 万辆。
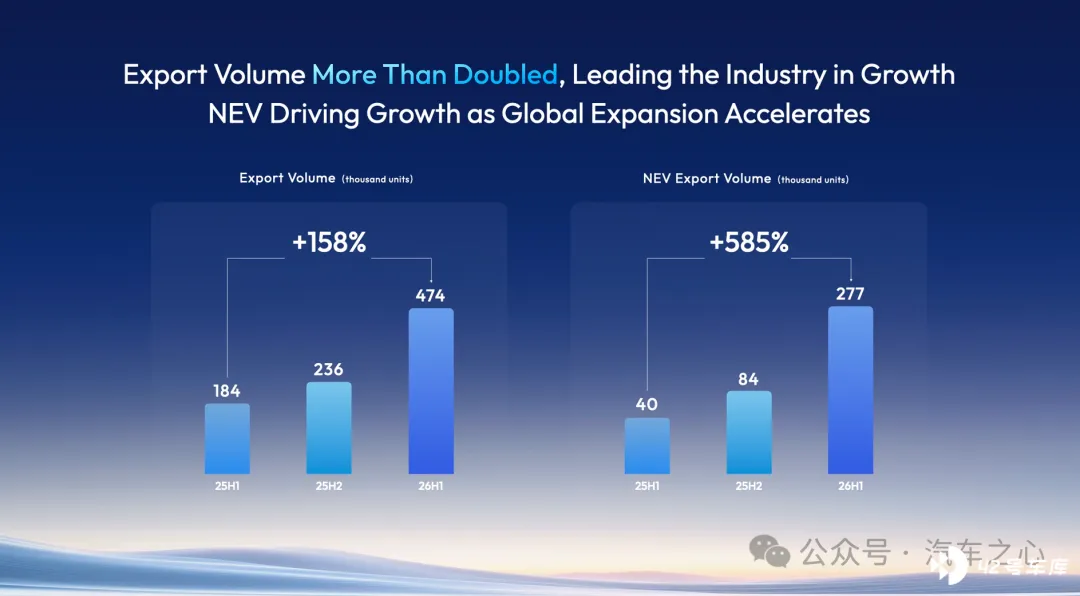
海外市场不只是增加订单,吉利真正沉淀的,是一套全球经营能力。
出口是贸易生意,把车卖出去;全球化考验的是经营能力。 把一套完整的汽车业务体系扎根到更广阔的市场中去 :品牌、渠道、售后、本地生产、合规和供应链体系,扩大经营半径。
每多进入一款车型,边际成本都在往下走。
自己建一套海外体系,周期极长,成本极高。工厂、渠道、认证、供应商关系,每一样都需要时间积累。
吉利的路径是「借势出海」,用过去近二十年的全球布局,靠资本并购和战略合作, 快速接入已经跑通的体系,获得品牌、市场和本地化经营能力 。
- 吉利 2010 年收购沃尔沃,走入欧洲就站在沃尔沃的肩膀上。这笔交易既拿下一个全球品牌,也获得进入欧洲成熟汽车市场的通道。
- 入股宝腾、雷诺,切入东南亚和南美市场。
- 2026 年与福特合作运营西班牙瓦伦西亚工厂,用产能共享实现本地化生产。
几条线看似各自延伸,本质是同一笔买卖:用已有资产,打造品牌认知,开拓市场,换本地经营能力。
不同于「从 0 到 1」,吉利走的是另一条路:用资本和合作接住别人几十年积累的「1」,再用自己的新能源能力和产品力把它放大。
这套协同合作的打法,让吉利在较短时间内拉起了一张全球生产网络。
极氪进入 50 多个国家和地区,海外有 202 家门店;领克在超 50 个国家布局超 240 家门店。上半年运营的海外工厂 12 座,海外产能超 65 万辆。
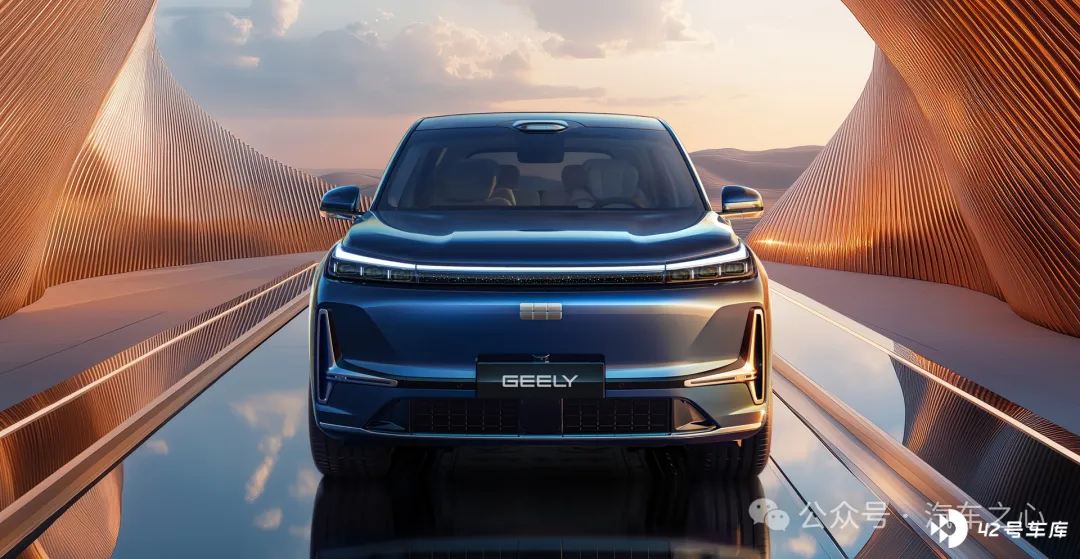
数字背后,是质变。吉利的全球化,已经翻过了「产品出海」那一页, 进入「品牌、渠道深耕以及全球产业协同」的新阶段。
「出口汽车」正在变成「建设全球汽车业务」。
47 万辆出口只是结果,体系化出海才是吉利真正的野心。中国汽车出海,竞争焦点正从「订单」挪向「体系」。
而 支撑这套全球化扩张的,正是「一个吉利」的底层架构 。
技术中台让不同品牌共享同一套研发成果,渠道协同让品牌出海变成集团出海,品牌分层让每个市场都能匹配到合适的产品。成本被摊薄,效率被放大。
这就是全球化的真正含义:它不只是一个销量的补充,而是一次经营半径的重新定义。
AI 的真正价值,在于让技术投入产生规模效应
如果说高端化解决的是「每辆车值多少钱」,出海解决的是「能卖多少辆车」,那么 AI 解决的,是第三个问题:一套技术到底能服务多少辆车?
当品牌、平台、市场都收进同一个集团,AI 能力的规模化复用就有了物理基础。价值增长落到数字层面,答案变成了「一个 AI」。
AI 对吉利真正的价值,不只是让汽车变得更聪明,而是 降低智能化能力的边际成本,提高技术投入的复用率。
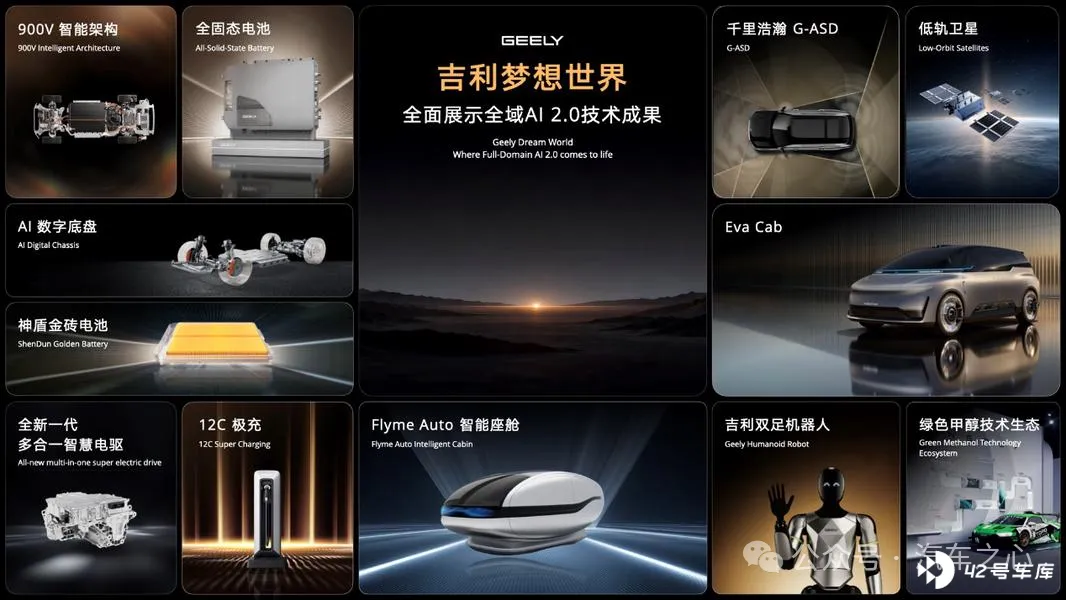
汽车进入 AI 时代后,一个隐蔽的挑战浮出水面:智能能力正在碎片化。
智驾一套系统,座舱一套系统,各有各的模型和逻辑。每个系统都在变聪明,不同域之间各自训练自己的模型,彼此之间却不互通。
而如果 AI 能力可以跨车型、跨品牌、跨场景复用,那么研发投入,就会随着搭载车辆的增加而被不断摊薄。
一套 AI 能力服务的车越多,它的规模效应就越明显。
「一个 AI」要回答的,不仅仅是「怎么让车更智能」,而是「怎么让同一笔研发投入,服务更多车」。
全域 AI 要解决的核心问题,就是 让多个系统共享一个「大脑」 。吉利把 WAM 放在全域 AI 2.0 的中心位置,关键是让 AI 跨域工作。WAM 让不同 AI 看到同一个世界。
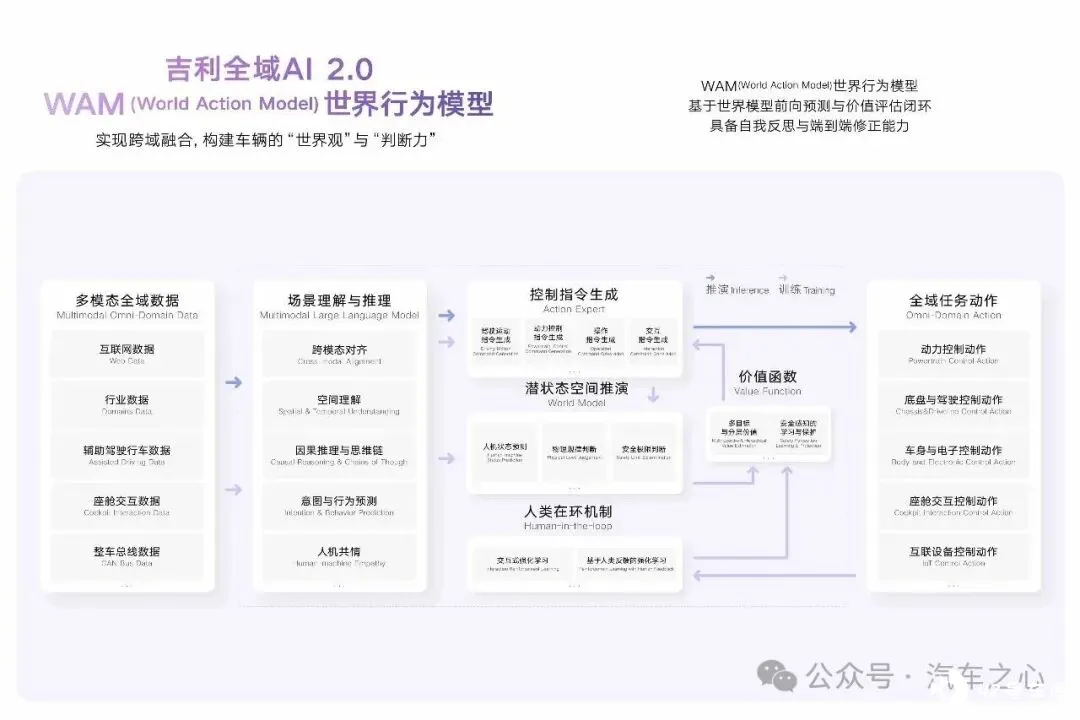
过去的 AI 像一个个「专科医生」,各司其职。WAM 试图让不同功能共享对世界的理解。
它的角色,是吉利搭起来的可以被反复复用的共同 AI 底座。
这一步看起来是技术升级,更实际的一层是:底层 AI 能力统一,能把规模化复用的效率放大。各自为战,规模越大,适配越复杂,智能化投入反而越散。
但「一个大脑」还不够。汽车既要理解驾驶环境,也要理解人的需求,既要做决策,还要把决策落到执行。吉利进一步搭出全域多智能体协同的「1+2+N」框架。
- 「1」是整车级超级智能体 Eva,统一入口,也是协同中枢。
- 「2」是智驾和座舱两个核心垂域智能体。
- 「N」是底盘、能源、车身等专业智能体。
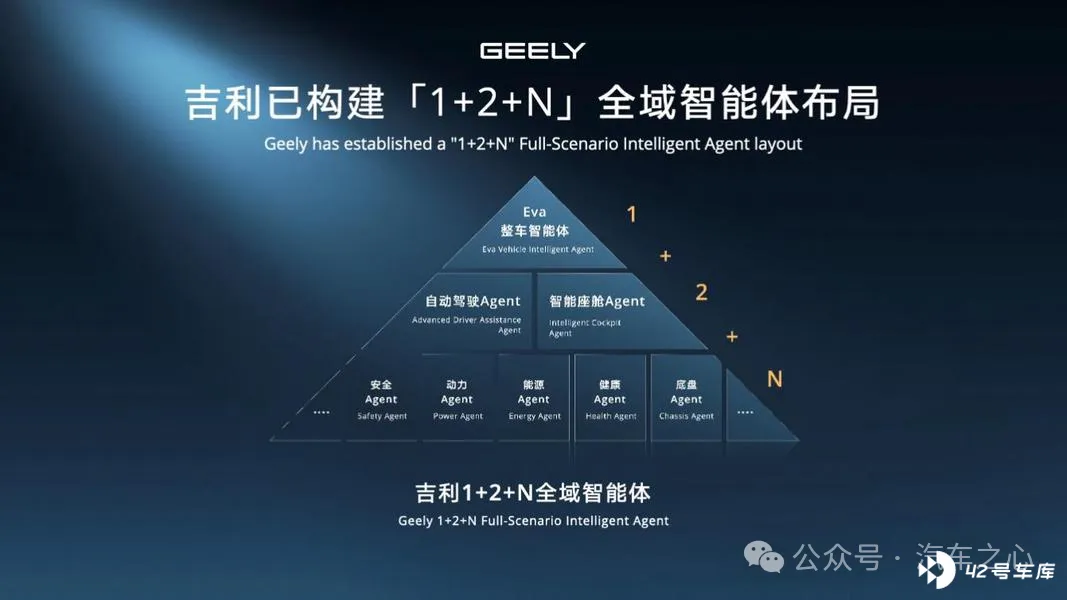
这个架构真正有意思的地方,不在于车里多了一堆 AI,而在于这些 AI 开始从「各自聪明」走向「彼此协作」。
超级 Eva 可以拆解任务,调度智驾系统去找适合停靠的路线,座舱系统调座椅、空调,必要时再把充电方案一起排进来。
但如果每个智能体都自带一套感知、记忆、决策能力,系统任务仍然太重。于是吉利又做了一层架构:引擎化。
把感知、认知、记忆、决策抽出来,做成公共技术引擎。这真正改变的是 AI 的成本结构:以前是每个功能重复造轮子,现在是把轮子做成公共基础设施。
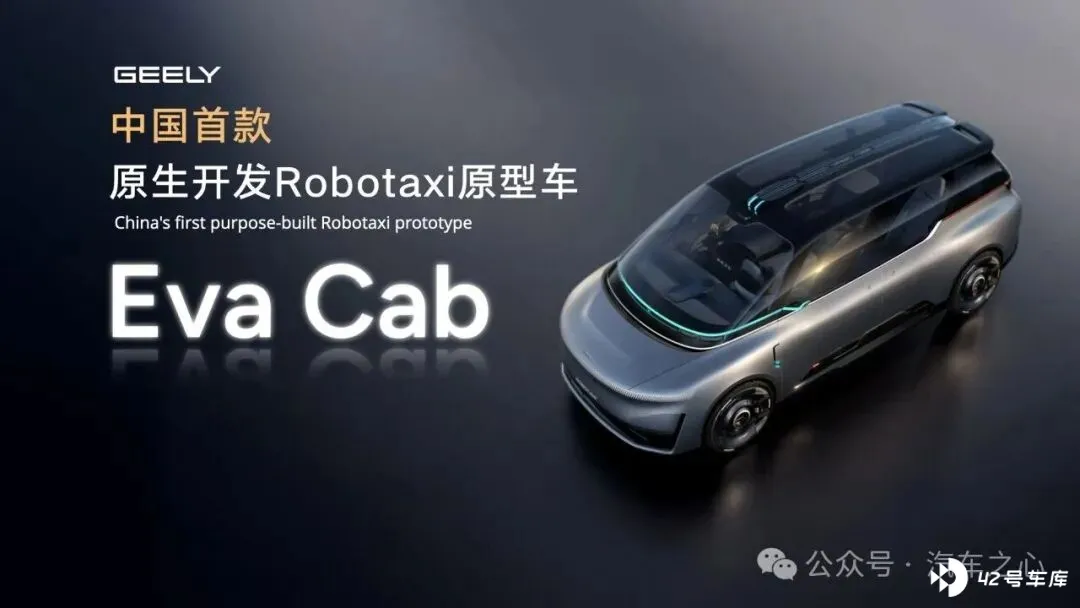
依托吉利全域 AI2.0 技术体系打造的 Eva Cab
当这套体系跑通,AI 对「一个吉利」的意义就不限于让一款车更聪明,而是改变智能化投入的复用方式。
一套 AI 底座服务多个功能,一个智能体体系服务不同车型, 同一套能力再随「一个吉利」的规模基础,扩展到不同品牌、不同市场。
当一套 AI 底座能够同时服务银河、领克、极氪等不同品牌,AI 投入就不再只对应某一款车的销量,而可以被集团更大的产品规模共同消化。
这时候,车企的规模效应就不再只有工厂、供应链和采购。AI 本身,也开始具备规模效应。
当物理世界的规模效应通过集团整合初步实现,数字世界的规模效应,正通过 WAM、1+2+N 和引擎化的架构,开始搭起来。
AI 真正成为吉利的规模杠杆:同一套技术投入,创造更多辆车的价值。
车企的增长故事,过去很好讲:卖得多,就赚得多。销量数字往上,收入曲线就跟着往上。
当汽车行业的价格战打到所有人都觉得「卖车不赚钱」的时候,还有另一条路可以走,让每一辆车、每一个市场、每一套技术,都创造出比过去更多的价值。
单车价值、市场半径、技术复用率,三个变量叠加,构成了销量之外的增长空间。