

作者 | 王凌方
编辑 | 邱锴俊
「 动力电池全球市占率攀升至第五,净利润同比激增 278% , 营收同比增 43%。 」
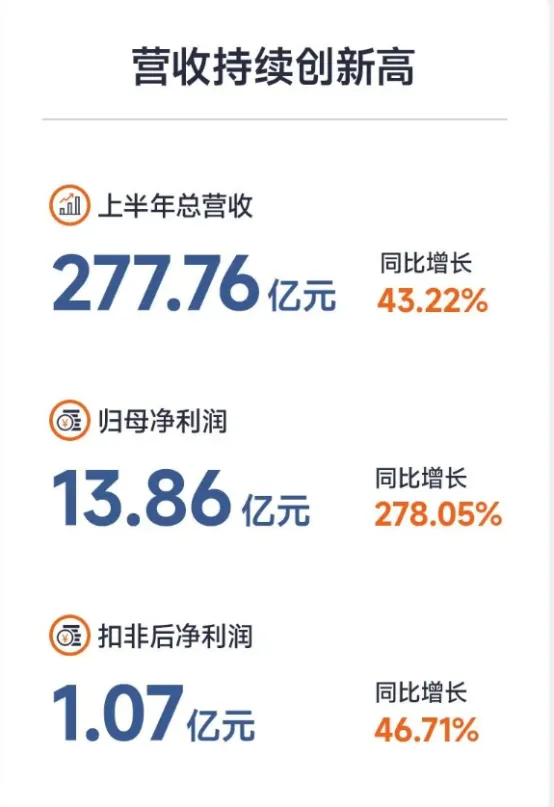
8 月 25 日,国轩高科交出了一份颇为亮眼的半年成绩单。 上半年,国轩高科实现 营业收入 277.76 亿元,同比增长 43.22% ; 归母净利润达 13.86 亿元,同比增幅高达 278.05% 。更值得关注的是, 今年上半年, 国轩的 全球动力电池装机量市占率已提升至 4.6% ,稳居全球前五,国内排名更进一步,跃升至第三位。储能业务方面, 国轩高科也排进了 全球前十。
财报 上可以大致 清晰看出,国轩高科 2026 年上半年的发展 状况 : 动力电池主业规模快速做大, 带来 市场排位持续抬升;全球化产能、技术研发持续投入;经营性盈利仍处在修复爬坡阶段 。
营收放量, 盈利步入修复通道
从经营基本面来看,国轩高科的扩张势头依然强劲。上半年 277.76 亿元的营收规模, 动力电池业务贡献了其中的 81.36%。
盈利 方面,主营业务利润规模持续扩大。 报告期内, 国轩高科的 公允价值变动收益达 9.96 亿元,主要来自交易性金融资产的增值;政府补助 3.30 亿元,两者合计在归母净利润中占据较大比重。与此同时, 扣除非经常性损益后的净利润为 1.07 亿元,同比增长 46.71%,经营质量正在逐步改善。
值得一提的是, 动力电池业务的强劲增长。 该 板块 收入达 225.97 亿元,同比增长 61.01% , 说明 规模效应 正在显现 。
储能略有下滑,其他业务韧性较强
不同于动力电池高歌猛进, 国轩高科的 储能业务 出 现阶段性调整。 2026 上半年储能电池系统营收 36.89 亿元,同比下滑 19.14%,营收占比收缩至 13.28%;但板块毛利率小幅上行至 19.50% ,盈利能力保持优于动力电池业务。
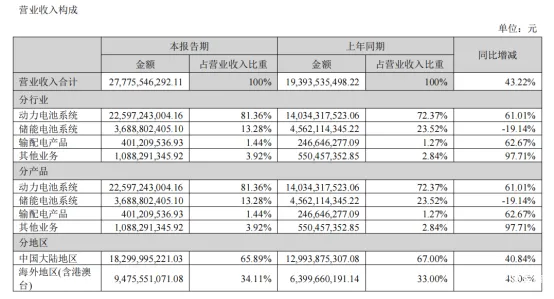
今年上半年,国轩高科 储能收入 占比回落较为明显。 国轩高科没有在财报中给出过多解释。笔者考虑 更多 影响因素 来自项目落地节奏、市场竞争加剧以及内部产线资源向动力电池倾斜等影响。
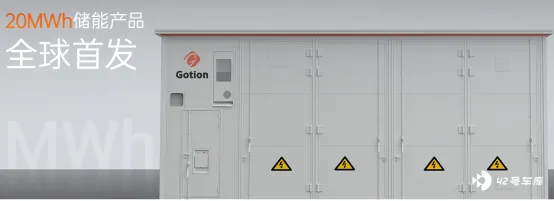
另一个原因,或许是国轩高科 储能业务正处于产品迭代窗口。 报告期内推出的 「 乾元智储 2.0 」 系统、 「 钠晨 」 钠离子电池等新产品尚处于市场导入期,从技术发布到规模化交付需要时间。一旦新品放量,储能板块有望重拾增长。
其他业务方面 ,输配电产品业务展现韧性,实现营收 4.01 亿元,同比增长 62.67% ;其他业务营收 10.88 亿元,同比增长 97.71% ,与主营业务形成补充,丰富公司收入结构,对冲两大核心业务波动风险。
客户高端化、多元化
国轩高科的客户拓展也是卓有成效的。
在动力锂电池领域, 国轩高科已经 配套奇瑞星纪元、风云系列、吉利银河、零跑等品牌的多款主力车型,实现批量装车与稳定量产交付。
更值得关注的是, 公司报告期内新增大众 ID 系列高端车型定点,乘用车客户矩阵实现从自主品牌向国际头部品牌的迭代升级 。这是继大众中国成为公司第一大股东后,双方在业务层面协同深化的又一重要里程碑 。
储能领域,国轩高科 与 InoBat Europe 等欧洲储能客户开展了储能系统及电芯的业务合作。在国内市场, 国轩高科也 与国家电网、南方电网及各大电力集团建立 了 合作关系,参与 了 多个储能项目的招投标与交付。
在新兴动力应用领域, 国轩高科 布局 了 电动重卡、两轮电动车、低空飞行器等多元场景客户。 面向商用车市场推出的 「 电拉拉移动储充换一体方案 」 ,适配多元跨境运输场景,已获得部分物流及商用车客户的初步认可,为业务开辟了新的 增长 空间 。
出海进入收获期
除了业务和客户多元化,市场也要多元化。与今年汽车产业发展一样,电池企业大的增长潜力都在出海。
国轩高科的全球化布局 在业内属于走的较早,也较远的企业 。 财报显示,海外收入 94.76 亿元,占总收入的 34.11% ,这个数字在头部电池企业中处于 相对 领先水平。
在海外客户开拓方面, 国轩高科 已与 VinFast 、 Rivian 、 PowerCo 、大众汽车等国际客户建立深度合作关系。 其中,与大众汽车体系的协同尤为突出,公司不仅实现了对大众安徽零部件公司的批量电芯供应(报告期内关联交易金额 3.95 亿元),还获得了大众 ID 系列高端车型的定点;同时承接大众旗下电池公司 PowerCo 的开发与电芯采购订单 , 关联交易金额 达到 12.92 亿元。
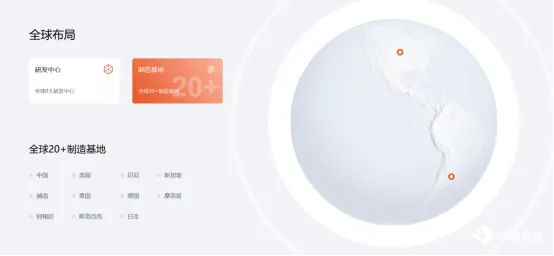
此外, 其 与塔塔零部件国轩绿色能源应用有限公司的采购金额达 13.10 亿元,与 Skoda Auto 的销售金额达 8.70 亿元。 国轩高科也 在 持续扩展 美洲、欧非、亚太三大区域的客户,产品已实现批量出海,海外业务正 在 转入 持续 放量 阶段 。
客户增加,必然带来 产能 扩展。国轩高科 在建工程较年初增长 63%, 主要是 美国、摩洛哥、东南亚等海外市场。 其中摩洛哥基地报告期内新增投入 7.72 亿元,累计投资已超 11.4 亿元。美国基地累计投入已超 49 亿元,是公司最大的单笔海外投资项目。
更 值得关注的是,公司海外业务的毛利率 达到 18.05% ,明显 高于国内 的 14.34%, 可见 「 出海 」 不仅带来规模增长,更有优化整体盈利结构 的作用 。
技术与全产业链布局 持续加码
看完市场再来看研发、技术和产业链布局情况。
具体来看,国轩高科的研发投入还在持续增长。 报告期内,国轩高科研发投入达到 11.25 亿元,同比增长 7.58%。成果也是明显的,已经有越来越多技术成果正在从实验室走向量产。
报告期 内, 对外发布 了 G 刻二代超快充电池、G 垣混合固液智慧电池、金石全固态电池、第五代磷酸铁锂全场景电池、启晨三代磷酸锰铁锂电池、钠晨钠离子电池等多款新品, 快充、固态、钠电池多条路线并行推进,适配乘用车、储能、商用车多元场景。
产业链层面, 国轩高科 向上布局锂矿、镍资源、前驱体、正负极材料,向下打通电池回收,提升上游材料自给率,对冲原材料价格波动风险,增强供应链安全。八大全球研发中心分布国内、日本、新加坡、美国等地,产学研协同创新持续推进,为产品迭代提供支撑。
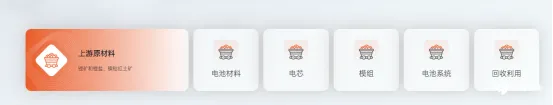
目前看,国轩高科的 全球化产能布局初具规模,技术储备进入密集释放阶段,客户结构持续向高端化演进。正如公司在 财报 中所 说 ,从 「 规模扩张 」 转向 「 价值竞争 」 的行业趋势,对具备全球布局能力和技术迭代实力的头部企业而言,是机遇而非挑战。





