作者 | 邱锴俊
编辑 | 王凌方
理想汽车发布了一份不好看的财报。
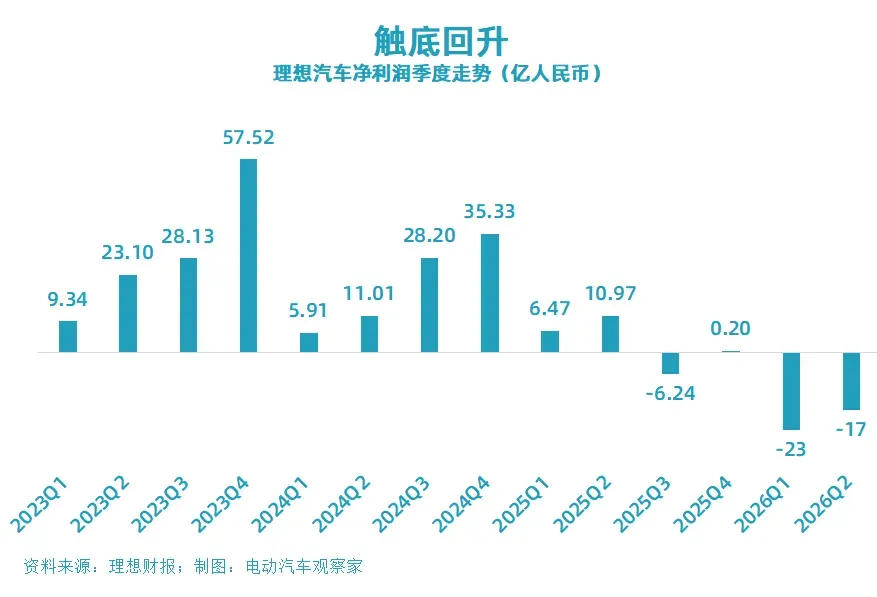
8 月 26 日,理想汽车发布了二季报 , 单看数据略感惨淡 —— 交付量同比下滑 11.5% ,净亏损 17 亿元。但财报中出现了明显的触底回升信号: 整体 毛利率从一季度的 7.9% 提升至 11.0% ;净亏损环比收窄 6 亿元。
更重要的是,这不仅仅是一次财务数据的反弹。在上一个产品周期,理想汽车经历了 纯电的开局不力 , 增程车型被广泛 「借鉴」,竞争优势大为削弱 。
但在 即将到来的新产品周期,理想的竞争力内核已经发生了根本性变化 —— 从依赖供应商方案转向全面自主可控,自研芯片、自研电池即将在全系车型搭载。
这种转变,意味着理想汽车正在复制苹果和华为的路径,将未来最核心的技术壁垒掌握在自己手里。
那些没能杀死理想的,反而让理想更加强大了。
触底回升
二季度, 理想汽车财务 数字并不亮眼,但 横向比较 ,回升的脉络清晰可见 :
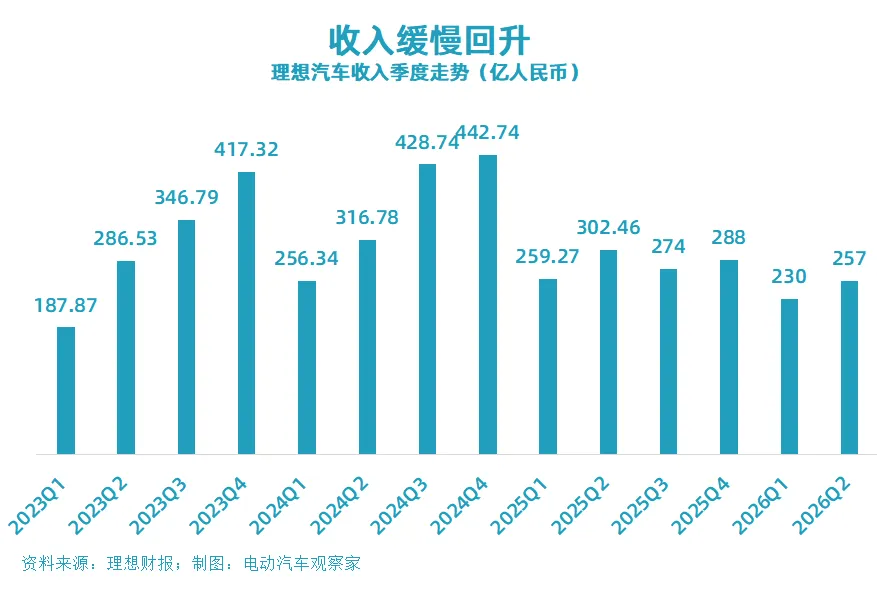
收入 257 亿元 , 环比 增加 11.7% ;
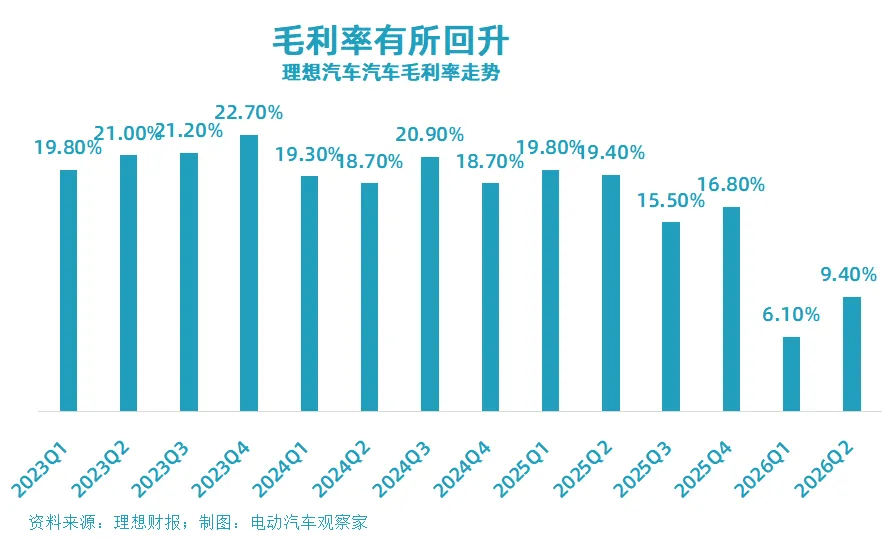
车辆毛利率达到 9.4% ,环比一季度提升了 3.3 个百分点 ;
净亏损 17 亿元,环比一季度收窄近 26% ;
自由现金流 - 13 亿元 , 环比一季度增加 61 亿 ……
—— 几乎所有指标都从谷底开始回升。
这些数据的改善,发生在理想 L 系列全面换代的背景下。二季度以来, 全新理想 L9 、全新理想 L8 、新一代理想 L6 相继发布交付。 从销量来看, 理想汽车显然正在度过这个切换期。
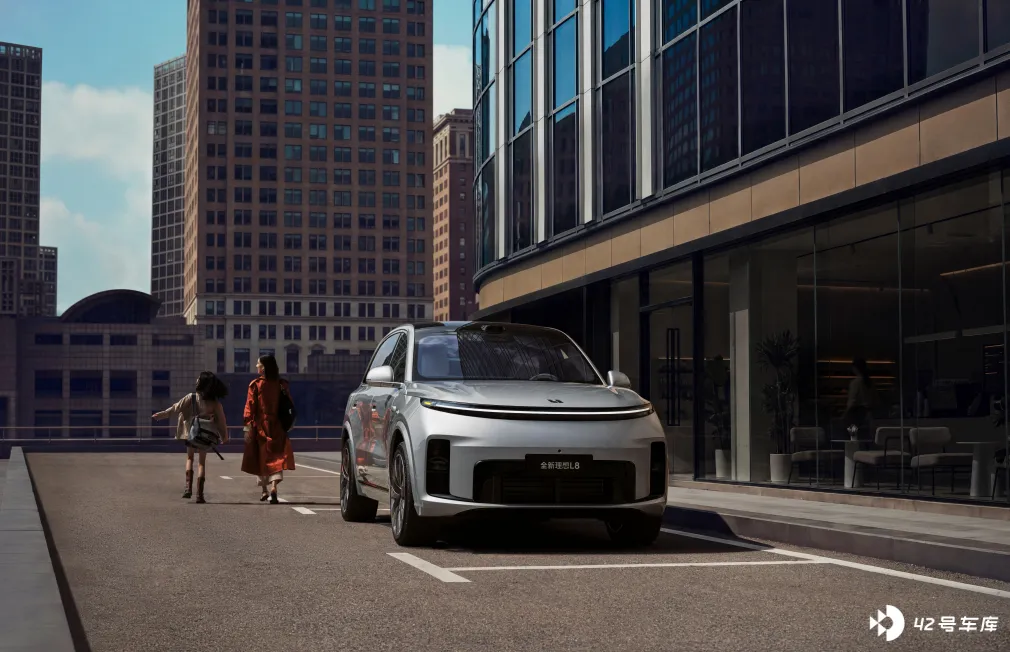
管理层对换代产品的表现给出了积极反馈。全新理想 L9 的 Livis 版本订单占比约 85% ,大量用户愿意为全线控底盘、高阶智驾这些硬核技术买单。理想 L8 的 Ultra 版本是走量主力,门店试驾转化率良好。 新一代理想 L6 订单热度较好,有望形成稳定的月销 10000 台规模。
李想说, 理想 L6 将和 i6 一起,「 分别成为所在细分市场的头部产品,进一步巩固我们在 20 万至 30 万元 SUV 市场的领先地位 」 。
产品结构的优化也在发生。理想 i6 连续 6 个月位居 20 万元以上所有车型的销量前三,累计下线超 18 万辆。i8 在 7 月新增后驱长续航版本后,订单表现超出预期。 增程与纯电的订单结构已接近均衡,这意味着理想的双能战略初步取得成功。
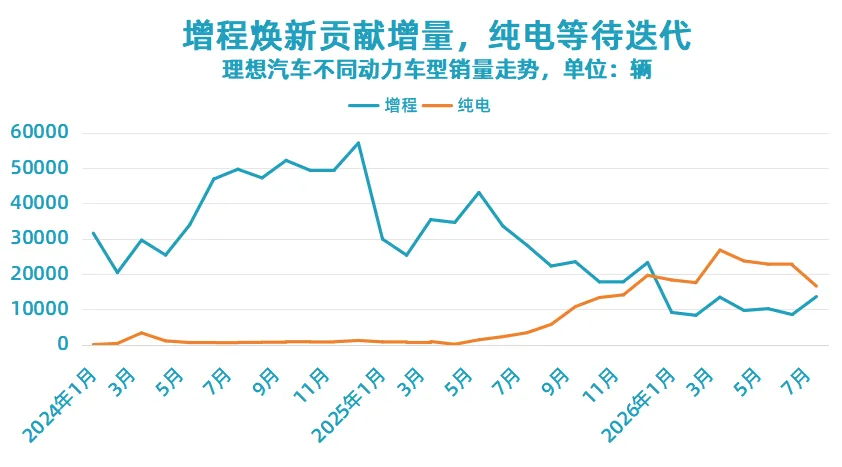
甚至在产品开发上, 原本就是顶流的理想汽车,进一步提升。新 L 系列内饰的提升,L8 专攻大五座,i8、i6 迅速迭代……「产品专家 」超越了自己。
这些提升,最终将体现在销量结果上。管理层预计,随着 L 系列换代车型全面交付、纯电产品矩阵接续上新, 三季度交付量将达 95,000 至 100,000 辆,毛利率将进一步改善。
关于现金流,管理层持谨慎乐观态度。 CFO 李铁表示,全年来看,经营现金流和自由现金流 能否 转正 , 取决于 Q4 的销量规模,但「可以确定, 今年的现金流表现会比去年更佳 」 。
新产品周期 , 理想 更强 了
如果说财务数据的改善是 「 果 」 ,那么技术能力的进化才是「 因 」 。 在这一轮产品周期中,理想汽车最显著的变化,是自研实力的大规模释放。
最核心的突破是电池自研。理想汽车已实现从电芯、 PACK 到 BMS 和热管理的全栈自研,在自研电机、电控之后,补齐了三电领域的最后一块拼图。财报电话会上, 李想 明确表态: 「 未来几个月内,我们所有的车型都将搭载自研电池。」
这并不意味着宁德时代不够好 , 目前看来也不意味着不用宁德时代电池 。李想 说 :「 自研电池,也不影响宁德时代是最好的电池品牌之一 」 。即将于 9 月中旬上市的理想 i9 就是一个例证。这款车型将搭载 宁德时代和欣旺达两家电池 。
芯片自研同样进展顺利。理想汽车自研的马赫 M100 芯片已于 5 月随全新理想 L9 实现量产交付,目前已应用于全新理想 L9 、全新理想 L8 及新一代理想 L6 。 截至二季度末,芯片交付已超过 5 万颗,保持良好的质量表现。
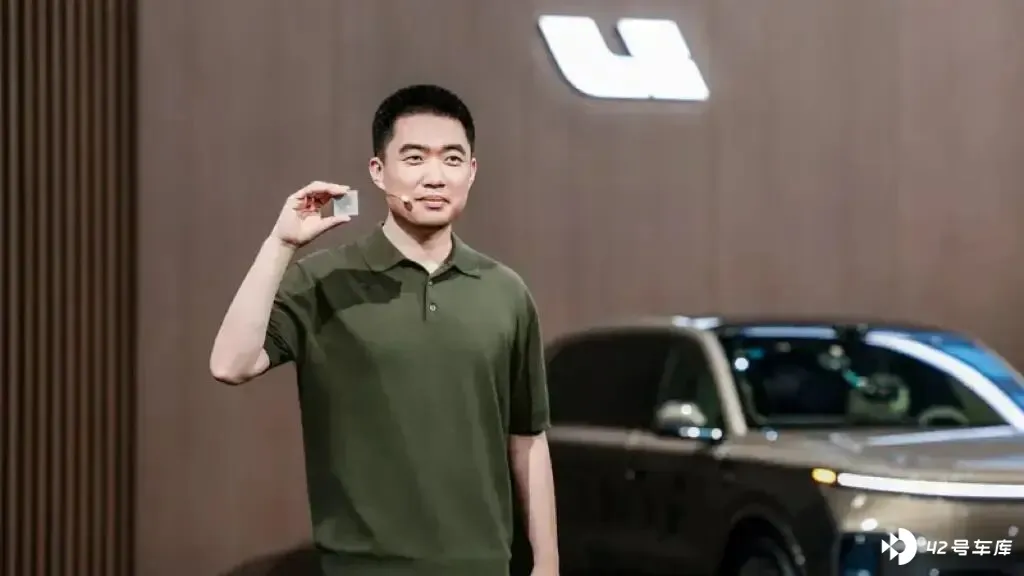
基于自研芯片的理想 VLA 模型也在持续进化。 7 月底 OTA 9.1 版本推送后, VLA 模型整体性能较此前提升 20% ,用户里程渗透率接近翻倍。接下来的 OTA 9.2 将是一次技术架构的大升级 —— 向完整的 3D ViT 技术架构演进,参数规模提升 3 倍,计算量提升 4.6 倍。
「 电池和芯片是最核心的壁垒。三电技术和优秀的产品力将会是公司的核心竞争力。自研则代表了我们希望像苹果和华为一样,将面向未来的核心技术壁垒掌握在自己手里。」 李想在电话会上如是说。
这番表态,是对理想汽车技术路线的定调:不做组装厂,要做苹果和华为。
坚决投入研发和充电网络
二季度,理想汽车研发费用达到 28 亿元,连续 6 个季度保持 二十七八亿 的高强度投入。研发费用率 10.8% ,这一投入规模在新势力车企中保持领先。
高强度研发投入的背后,是日益增长的亏损和承压的现金流。二季度自由现金流为 -13 亿元,期末现金储备从一季度末的 901 亿元下降至 875 亿元。在原材料价格上涨、行业竞争加剧的背景下,市场不可避免地担心:理想 的研发投入、资本支出 还能扛多久?
CFO 李铁的回应很明确:「 从 Q3 开始,随着公司新款车型的陆续交付,我们预计每季度将保持稳健的经营现金流。目前,公司的在手现金仍较为充足,为我们持续进行的产品创新、技术突破和国际化扩张提供有力支持。 今年,公司仍将对研发活动和包括自建超充网络在内的 CAPEX 进行坚定投入。 」
换言之,理想汽车的选择是:不在冬天缩减棉衣,而是借机筑起更高的墙。
李想的表态更为直接: 「 理想汽车的前面几个阶段是创业阶段,接下来则是需要持续的研发投入来构建壁垒的阶段。」
这种战略选择有其合理性。新能源汽车行业正处于从「 电动化 」 到「 智能化 」 的关键转折期,电池、芯片、软件定义汽车的能力正在成为新的核心竞争力。
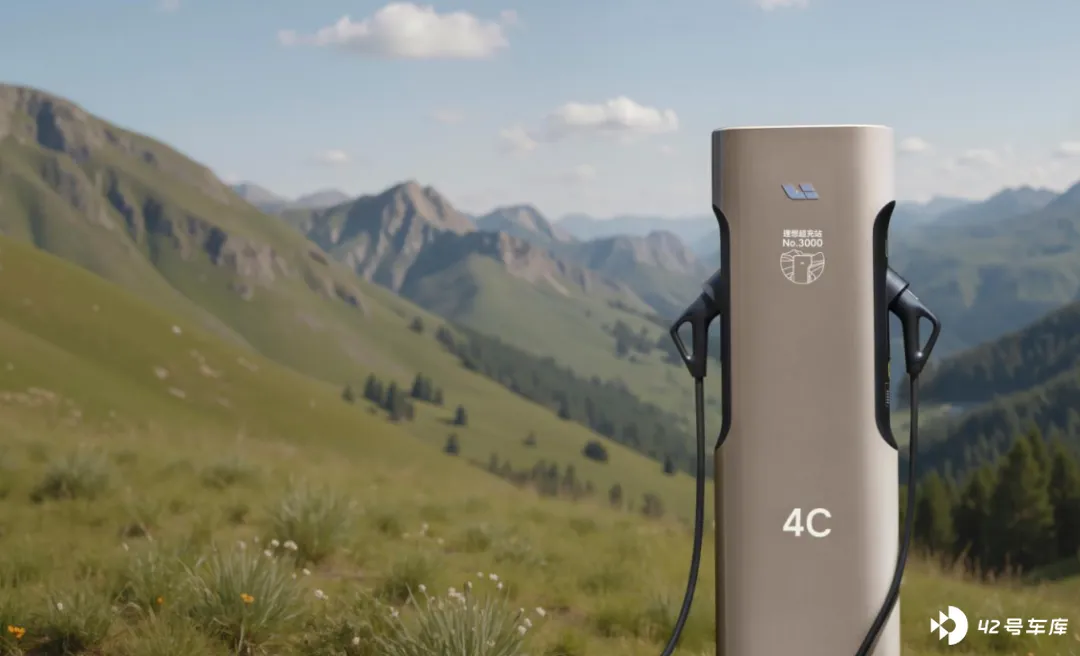
截至 8 月 25 日,理想汽车已在全国投入运营 4,158 座超充站、 22,885 根超充桩,完成 九纵九横 18 条国家级高速贯通,覆盖全国近 300 座城市。 5C 超充已经成为用户购车的必要考量因素,自建超充网络正在从成本项转化为竞争力。
海外布局也在加速。全新理想 L9 已于 7 月在哈萨克斯坦、乌兹别克斯坦上市, 9 月将在迪拜发布。理想 i6 计划借助 10 月巴黎车展完成海外首次亮相,并计划于今年第四季度开启欧洲市场布局。
理想汽车正在穿越周期。触底是真,回升也是真。 重新走到上升轨道的理想,已经脱胎换骨 ——「刷新」后的 理想 , 掌握了电池和芯片 等核心技术和供应 , 也在产品打造方面逼着自己再升一级,同时也为具身智能之战布下先手 。
这次触底反弹的理想,有机会 比上一次 的高峰爬得更高、走得更稳。