作者 | 王凌方
编辑 | 邱锴俊
「 自动驾驶天然持续烧钱是一个误区,管理好盈利节奏和经营性现金流,是对客户最大的负责。 」
让 Momenta 高层有底气说出这句话的,是其 上市后 发布 首份亮眼 业绩 。
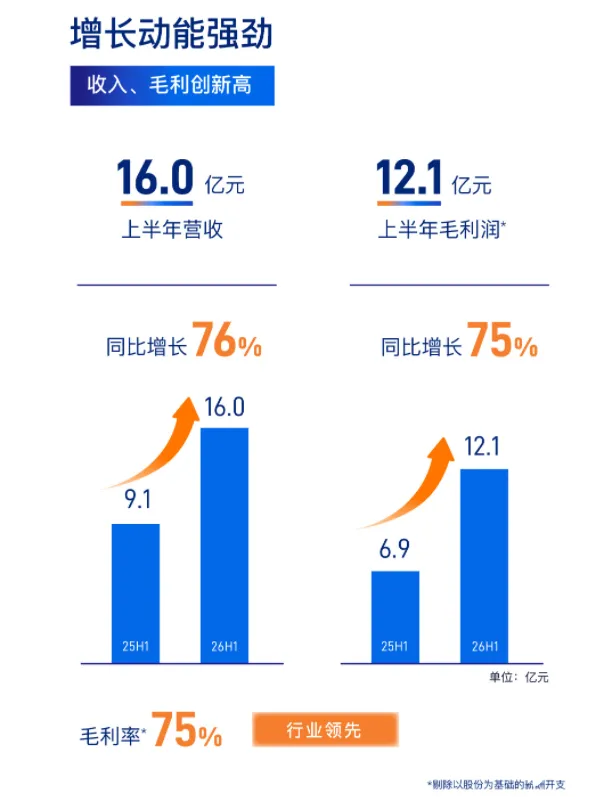
这份业绩数据堪称惊艳: 截至 2026 年 6 月 30 日止六个月,公司实现营业收入 16 亿元,同比增长 75.9% ;毛利 11.7 亿元,同比增长 79.4% ;经调整净亏损仅 1410 万元,同比大幅收窄 96.6% 。
要知道, 在自动驾驶行业仍普遍面临盈利压力的背景下,这一数据意味着 Momenta 的核心经营已基本打平。
销量方面, Momenta 上半年 量产智能驾驶解决方案 新增装载量约 32.1 万台,同比增长 83.7% ;累计量产车型达到 105 款,覆盖 26 家主机厂客户; 累计定点车型 219 款,较 2025 年底增加 49 款;在手尚未交付定点还有 114 个。
可以看到 , Momenta 的 「数据飞轮」 已然转动起来 。
在路线选择上, Momenta CEO 曹旭东 这样说: 「很多人把自动驾驶的终局比作登月,然后觉得珠穆朗玛峰离月亮最近,所以一上来就去爬珠峰。但我们选择的是另一条路:先想清楚登月需要什么——需要造火箭。 量产自动驾驶就是我们在造的火箭,它提供数据燃料; L4 大规模商业化才是最终的登月。 」
面对价格战,公司高层这样说 : 「 我们绝不会为了拿单而盲目跟风做底线降价。智驾关乎生命安全,便宜但不安全的系统会直接反噬车企品牌。 」
Momenta 还透露,正与主机厂探讨面向 C 端的订阅收费模式。 特斯拉 V14 版本上半年订阅率约 50% 的行业案例,为智驾从一次性授权转向持续收入提供了参照。随着 L3 落地和法规完善, Momenta 的商业模式有望从单车 license 向「硬件 + 软件 + 订阅服务」升级。
用 「 铺天盖地 」 战略 ,获取确定性增长
在中国新车生命周期较短,迭代速度极快的市场背景下, Momenta 采用了 「 铺天盖地 」 的策略 ,即 公司不押注单一车型或单一客户,而是尽可能覆盖更多主机厂和车型矩阵,通过大数定律规避销量波动风险。
这一策略显然获得了成功 —— 搭载 Momenta 方案的多个车型成为爆款,全新宝马 iX3 上市两天订单超 3 万,全新一代奔驰 GLC SUV EV 上线 24 小时预订超 1.2 万个,国内部分头部车型月销量可达约 1 万台。
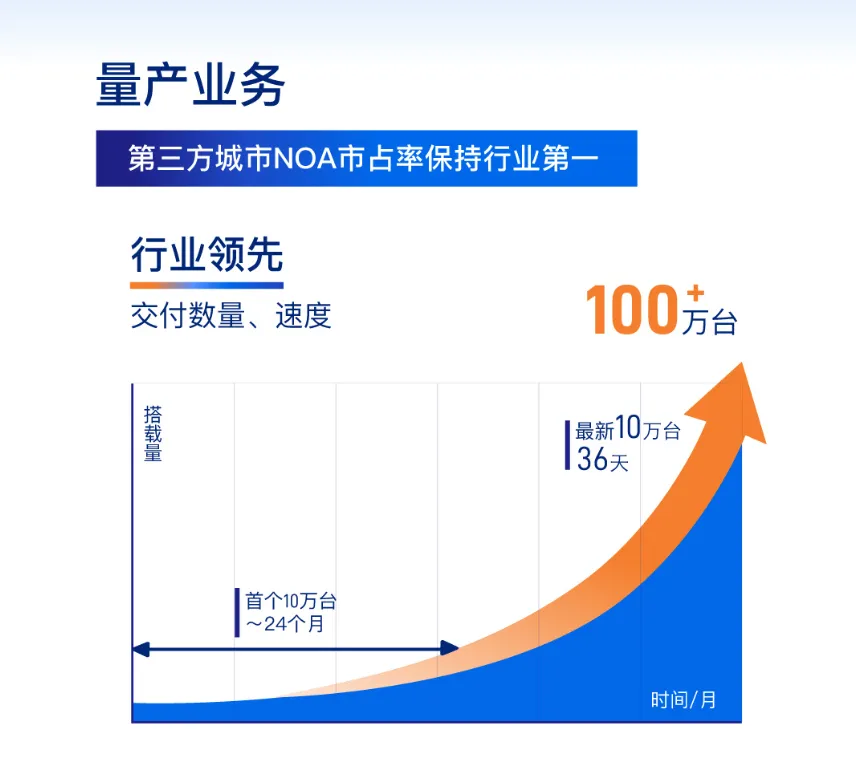
另一方面, Momenta 的 交付效率 也在大幅提升 。 从首个 1 0 万台安装量耗时 24 个月,到如今每新增 10 万台仅需 36 天 ,Momenta 的主线平台和自动化工具链正在把 「 交付能力 」 从项目制转变为平台化能力。公司管理层在业绩会上表示, 他们的 交付效率已从 「 400 人两年一款车 」 进化到 「 数十人三个月一款车 」 ,这背后是主线复用、工具化和自动化体系能力的持续建设。
R7 世界模型:技术基座的 「 3-5 倍性能跃迁 」
技术层面的核心看点无疑是 Momenta R7 世界模型。该模型已在 2026 年第三季度进入交付阶段。
曹旭东详细拆解了世界模型的三层架构:预训练(依托超 100 万台车辆、130 亿英里行驶数据)、仿真(每日运行 1000 万公里仿真里程,等效于超 40 亿公里真实路测)、强化学习(系统自主进化,超越人类驾驶水平) 。
相比于上一代 R6 模型,R7 在多个核心场景中实现了 3-5 倍的性能提升,且无需客户更换传感器与芯片,仅通过软件升级即可实现。下半年,大众 E29X、凯迪拉克 X5、奔驰 GLC/GLE、宝马 i3 等重磅车型将陆续搭载 R7 量产。
世界模型的更深层意义在于,它让 Momenta 能够用同一套技术基座,横向打通乘用车、Robovan、Robotaxi 乃至未来的具身智能场景。这种 「 一个基座、多场景复用 」 的架构,不仅能摊薄研发成本,还能让不同场景产生的真实数据反哺模型迭代 。
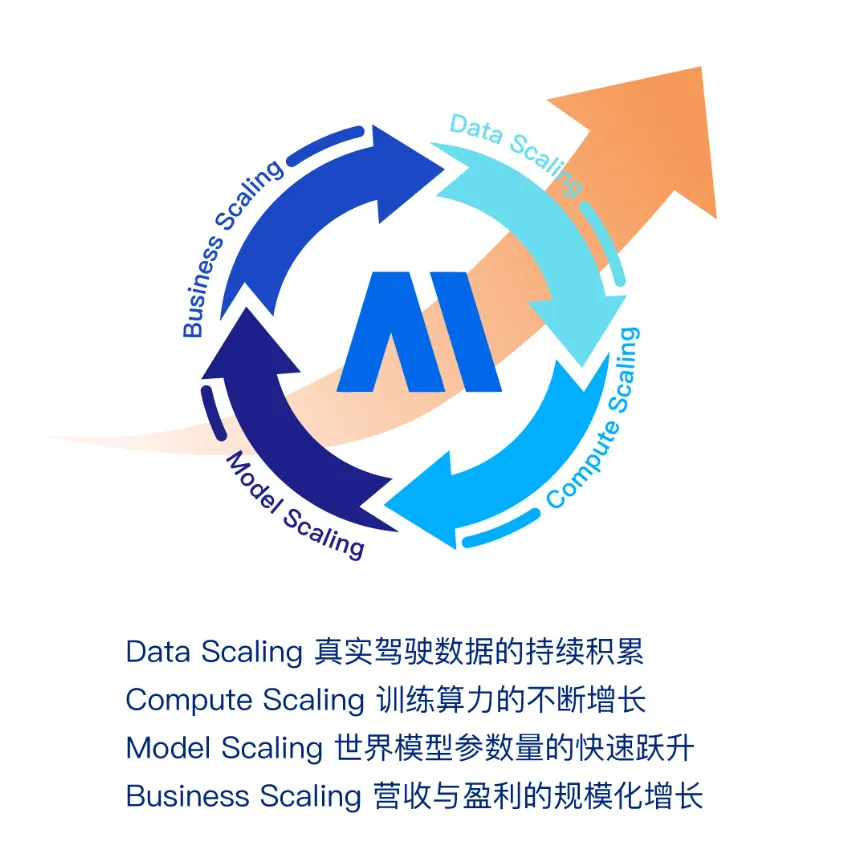
公司 层面还在 强调 其 「 四维飞轮 」 正在加速转动: 数据维度 ——2026 年底总行驶数据将达 240 亿公里;算力维度——GPU 从 2 万片扩容至 6 万片 。这种 「 数据 -算力-模型-业务 」 的自循环体系,是 Momenta 构建长期壁垒的核心逻辑。
Momenta 的选择, 「 造火箭而非登珠峰 」
在 曹旭东 看来, 自动驾驶行业从一开始就有两种截然不同的做法。
如前所述,Momenta 没有选择大多数人的路径,而是以终为始, 「先想清楚登月的本质到底是什么,解决这个本质问题到底需要什么——需要造火箭。那我们选择的就是踏踏实实造火箭。」
这条路径在前期并不讨巧。当别人试图用一个小规模车队在限定区域跑出炫目的 demo 时, Momenta 选择了一条更慢、更重、也更难被复制的路:先通过 L2+ 量产车大规模上路,积累海量真实行驶数据,用数据飞轮驱动算法迭代,最终反哺 L4 能力的跃升。
曹旭东把这概括为公司的 「双路径战略」:一条腿是量产自动驾驶,另一条腿是完全无人驾驶。 量产自动驾驶负责提供数据燃料——相当于在造火箭; L4 大规模商业化落地是终极的「登月」目标。
曹旭东给出了一个市场判断, 5 年后全球 Robotaxi 市场容量预计达 100 万至 150 万台, Robovan 市场容量约 300 万台,两者合计总体量超 200 亿美元。 「我们瞄准的是真正能够规模化的 Robo 领域,不去小规模市场做低效竞争。」
Robotaxi 与 RoboVan 的全球化时间表
正是基于这样的预测,Momenta 的 L4 规模化无人业务正在加速落地。
Robovan 方面,公司已在苏州相城启动小规模试运营,合作方覆盖邮政、京东、顺丰、中通、申通、圆通、极兔等头部快递物流企业,应用场景从快递接驳扩展到夜间配送、生鲜食品、快消品等。 管理层规划,2026 年底前完成国内两个核心城市的商业闭环验证,2027 年拓展至国内数十个城市并首次进入阿联酋市场,2028 年实现全国规模化运营。
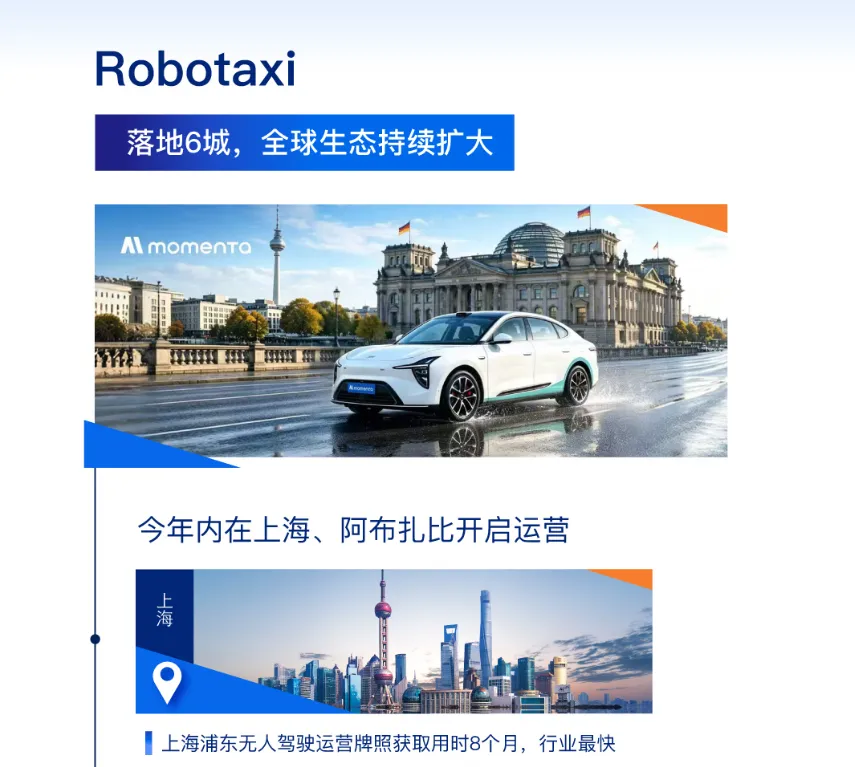
Robotaxi 方面,Momenta 已在 3 个国家的 6 个城市开展测试或运营。国内已获上海、苏州、无锡、深圳四城牌照;海外除阿布扎比路测牌照外,2026 年 7 月更成为首家获得德国联邦机动车运输管理局全国 L4 测试牌照的中国企业。 公司计划 2026 年底前在全球超 10 个城市取得测试牌照,车队规模达到数百台;2027 年拓展至 30 个以上城市,车队规模达到数千台。
出海的另一条路径是中国车型出口与海外本地化项目并行。目前搭载 Momenta 方案的车型已进入挪威、英国、阿联酋、新加坡、澳大利亚等 10 个国家和地区。随着 2027 年欧洲城市 NOA 相关法规逐步放开,Momenta 积累的海外客户关系和海量驾驶数据,有望加速其在国际市场的渗透。