撰文 | 子涵
编辑|马青竹
上半年 销量上涨 67%,营收涨了 86%,毛利涨了 282%。
一年前,谁能想到这是蔚来的财报?
这种「倒挂」式增长 在当下车业较为少 见。 一般是销量跑得最快,毛利落在最后。蔚来则是单车均价在涨,单车毛利在涨,且毛利涨得比均价还快,走出了「增利 > 增收 > 增量」的 造血逻辑。
从被反复追问「何时才能盈利」,到营收规模位居自主品牌中国市场前三、连续三个季度经营利润为正、手握五百多亿元现金,蔚来不但扛过了自己的奥德赛时期,还 扛过了行业最难的上半年。
那个被品牌定力、外部价格战、高品质服务的困住的蔚来汽车,是如何解开绳索扭转牌局?
不仅是销量上涨那么简单, 财报给出了一部分答案。
增量 在哪里?
先看销量涨在了哪里。
二季度蔚来交付 107658 辆,三个品牌各司其职:蔚来品牌 60945 辆,在 35 万元以上市场排名第一,不分能源形式。
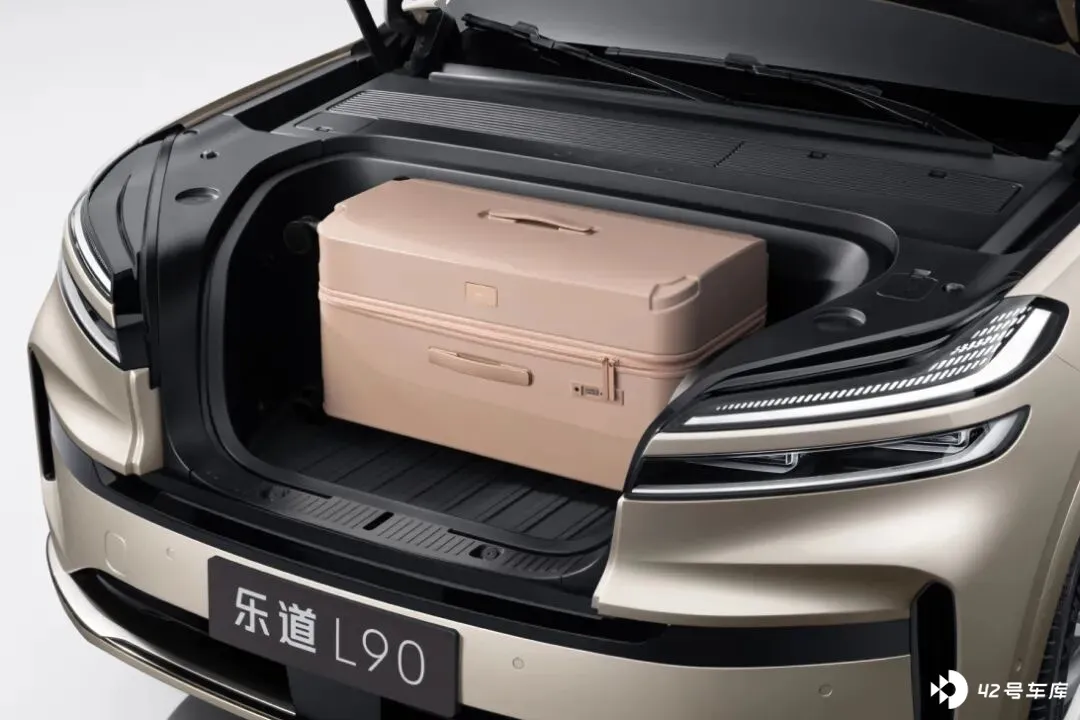
乐道品牌 29124 辆,在 30 万以内大型 SUV 市场位居第一。
萤火虫 17589 辆,连续 15 个月高端小车市占率第一。
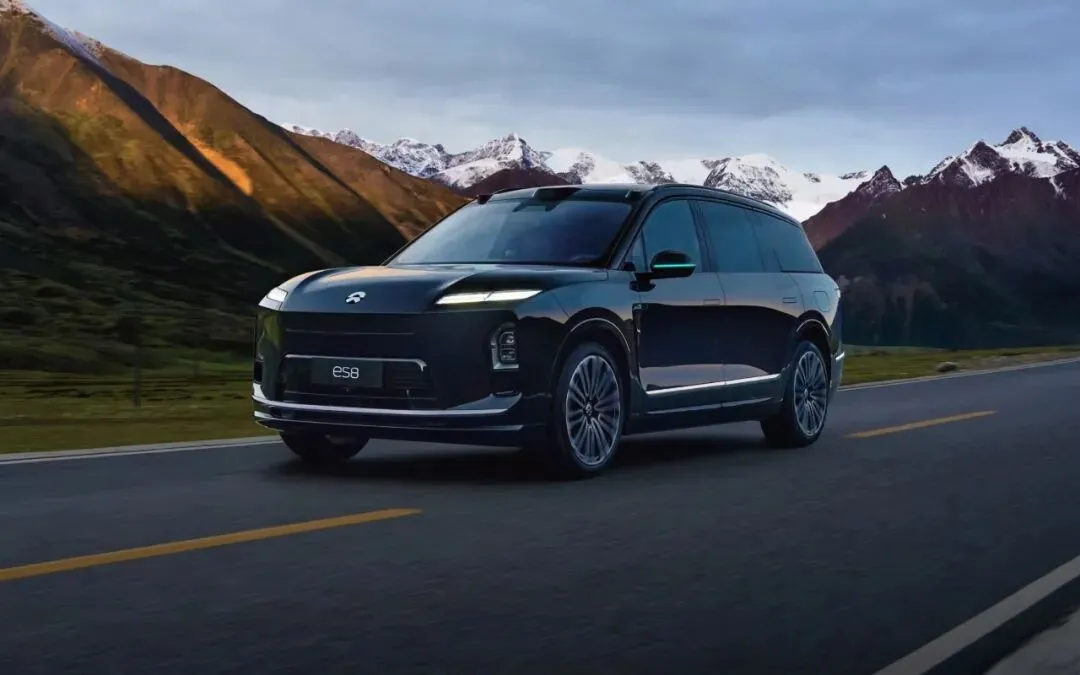
关键在于结构。ES8 上市一年突破 15 万辆,ES9 在 50 万元以上市场连续两个月第一,蔚来品牌 7 月成交均价升至 43 万元以上。高价位车型的占比在持续提升,拉高了整体均价。
对蔚来而言,单靠高价车型的放量还远远不够,因为另一侧的成本端正在暗处剧烈失血。二季度,单车成本较去年底涨了 1.4 万元,内存就占掉 1 万元。
当智能汽车与 AI 数据中心争夺同一批芯片产能时,汽车行业没有议价权。 AI 数据中心抢产能 根本不计成本 ——AIDC 愿意涨 5 倍、8 倍的价格买内存。
蔚来创始人、董事长、CEO 李斌承认,「我们没有谈判筹码。」只能吞下成本。按当季 10.77 万辆折算,约 15 亿元毛利被材料端直接「吃掉」。
李斌直言,「以前都是量越大越有折扣,现在量越小可能有点折扣。」
但蔚来仍然将毛利率稳在 18.5%。如何做到?
产品组合向高毛利车型倾斜,ES8、ES9 销量占比持续提升,推高了整体均价;定价策略足够克制,三个品牌都以增配为主 , 保住了价格基线;CBU 机制从 2025 年初运行至今,把公司拆成近两万个基本经营单元,每一笔投入都要算清 ROI,管住了内部耗费。三条缺一,倒挂就不成立。
这就是李斌反复强调的「增长质量」。
更值得注意的是,尽管蔚来研发费用同比略有收缩,但技术产出并未降速。
神玑 NX9031 自研芯片已实现数亿元外部收入,蔚来世界模型完成 70 万用户推送,城区领航辅助行驶里程蔚来品牌环比提升 92.8%、乐道品牌环比提升 127.8%。 意味着研发的投效比良好。
换句话说,李斌把前期的研发投入,尽可能落地甚至下放成更多的产品力。对于自研链条较长的品牌来说,先苦后甜也算应有之意。
李斌在沟通会上透露,当前蔚来对销量的预测偏差率已经能做到三个月 10%以内。他说,以前是增量增收再增利,今天要看排序——增利、增收、增量。能把这个顺序走通,才体现底层可持续的经营能力。
「规模不经济」时代,蔚来做对了什么?
上游芯片和存储价格刚性,下游需求不吃压力,夹在中间的车企只能自己消化成本。
上一次,李斌说,「行业已经无大招」,这次财报沟通会上,李斌抛出了一个颠覆传统制造业常识的词——「规模不经济」。
过去一百年,汽车工业的圣经是福特式的规模效应:产销量越大,单台车摊薄的厂房、模具和研发成本就越低。
但到了智能电动汽车时代,车企的规模不仅没能换来议价筹码,反而因为 配置太多 ,沦为物料暴涨中最被动的一方。但在这个反常时代,蔚来做对了几件事。
第一,坚持纯电。听起来简单,但在经营层面,它的意义被低估了。不做插混、不做增程,意味着研发不需要在多套动力系统之间重复投入,供应链不必并行维护,销售与服务网络也无需同时应对多种技术路线的复杂性。
李斌算过一笔账:蔚来单季 20 多亿的研发投入,在单一技术路线上产生的效率,相当于多动力形式公司 30 多亿元的产出。
这并非虚言,今年 6 月,蔚来在两个品牌,三种平台上一次性完成了 70 多万辆车的智驾系统同步迭代,这种跨平台、跨品牌的工程效率,是多动力体系难以复制的。
第二,守住价格。今年上半年,蔚来品牌成交均价 40.6 万元,7 月进一步提升至 43 万元以上,全面超越 BBA;乐道品牌均价 24.8 万元,超过凯迪拉克、沃尔沃;萤火虫连续 15 个月位居高端小车市场市占率第一。
在行业价格战此起彼伏的 2026 年,蔚来依然在跟价格战搏斗,妥协是技术下沉和配置功能多给,但绝不低价冲量。 换来的是品牌基线的稳定,以及毛利率的底线。
第三, 用 CBU 机制对抗成本失控。2025 年初,蔚来将公司所有经营工作拆分为一个个「基本经营单元」,每个单元都必须建立明确的 ROI 指标。单零件的 CBU 拆解成一万七八千个。一个 70 万元级的项目立项需要 VP 审批,百万级的项目需要李斌亲自审批。
CBU 在技术端最直接的改变,是推动整个体系建立强制优先级排序。蔚来将研发严格划分为两极:基础研发(电芯、操作系统、芯片底座)给予长周期坚定投入,不求短期见效;而针对具体车型的应用开发,则必须接受严苛的 ROI 考核。
今天,蔚来不再试图用狂奔来掩盖效率问题,而是选择把自身先做扎实。正如 李斌 所说,「结硬寨,打呆仗。慢慢来。」
3、被低估的三件事,和一道没答完的题
业绩会上,李斌提到了「三重暴击」。
成本端,AIDC 抢走了供应链资源。
人才端,智驾人才涌向具身智能创业,几个人估值 50 亿、100 亿。
资本端,市场的注意力被 AI 吸引。
他直言,「现在感觉你(蔚来)不吸引眼球,缺乏想象力。其实我们不是没有想象力,是很多人对我们的业务缺乏想象力。」
在智能汽车侧,一家年营收将超千亿、连续三个季度盈利的公司,被贴上了「缺乏想象力」的标签。而另一边,上百家具身智能创业公司没有收入、没有利润,却享受着百亿估值。
这种错位不禁让人想起几年前新能源泡沫顶峰时,市场对股价近乎狂热的预期。如今市场情绪从一端摆向另一端。在这种剧烈地摇摆中, 李斌坦言自己无法左右资本的潮汐,能做的只有专注经营。
冷静下来看,李斌认为,蔚来有三件事被「低估」。
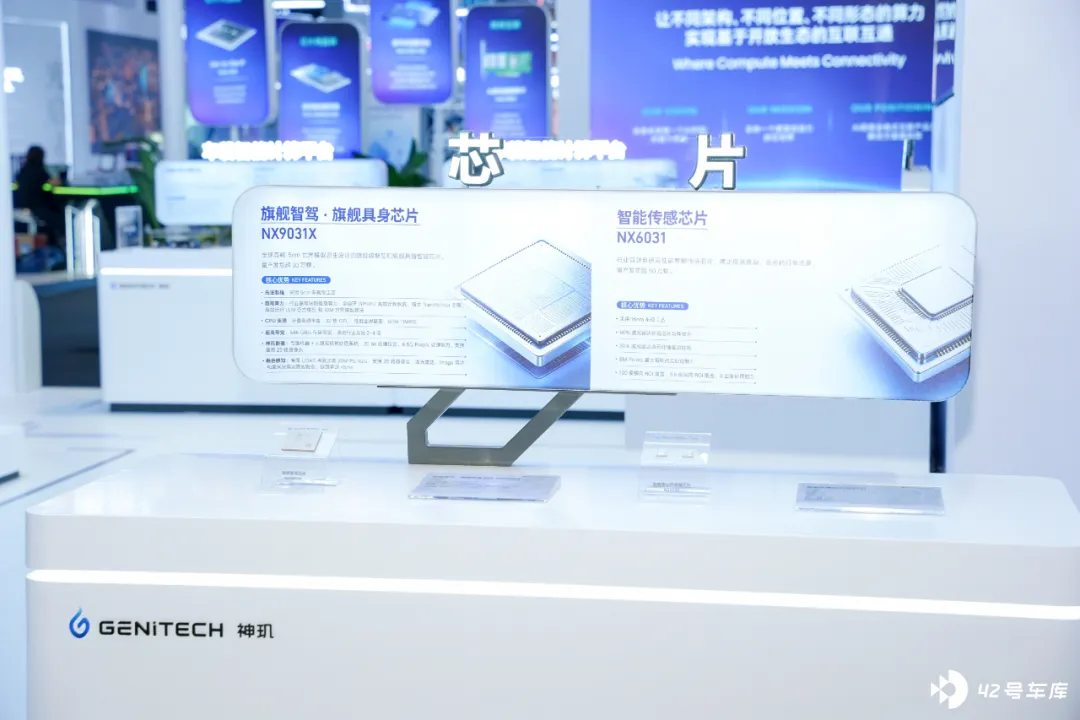
全栈技术的长期竞争力。自研芯片、操作系统、AI 能力持续迭代,神玑已在外部创收。这些投入在利润表上只表现为「研发费用」,但构成了蔚来持续 的护城河。
品牌的稀缺性。40 万元以上高端纯电市场,蔚来占据 38%的份额。ES9 四分之三以上用户来自蔚来以外的品牌,大部分来自传统豪华燃油车用户的转化。品牌正在重新成为用户购车决策的首要因素,蔚来在这一轮品牌澄清期中处于有利位置。
基于存量用户的商业模式。服务与社区业务 2025 年营收突破百亿,今年二季度 31 亿元,持续盈利。智驾订阅针对二手车用户月费 380 元,订阅比例接近 20%。随着保有量增长,这部分确定性收益正成为蔚来除新车外的第二增长曲线。
至于那道没答完的题——资本市场怎么看蔚来。李斌的回答很坦诚:「很难说服投资人,只能用更好的经营结果、用时间回答。」