

作者: 朱玉龙
大众汽车将 2026 年营业利润率预期从 4.0%-5.5%下调到不超过 1%。
这个有点不可思议,这么大的汽车集团怎么就盈利突然坍塌。这里面既有经营层面的问题,也有减值和重组费用集中入账的部分。
大众预计 2026 年特殊项目将减少营业利润约 100 亿欧元,剔除这些项目,调整后营业利润率仍约为 4%。
优等生怎么了?18%的销售回报率,保时捷维持了四年
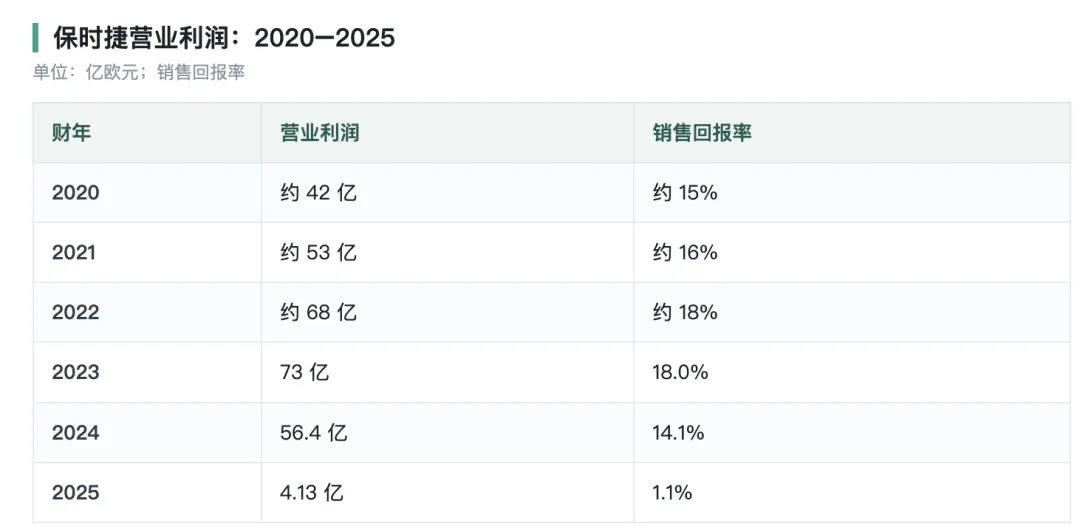
保时捷过去是全球盈利能力排在前列的汽车制造商,即使在疫情和芯片短缺期间,营业利润还 在持续增 长:
◎ 2020 年到 2023 年,保时捷营业利润从 42 亿欧元升到 73 亿欧元,2023 年销售回报率 18%,这个水平大众品牌和普通乘用车企业给不出来。
◎ 2024 年回落到 14.1%,放在豪华车里依然健康。
◎ 断崖出现在 2025 年:营收下降 9.5%,营业利润从 56.4 亿欧元掉到 4.13 亿欧元,降幅 92.7%,利润率从 14.1%跌到 1.1%。
2025 年的保时捷,销量在降,战略在返工,成本却压不下来。
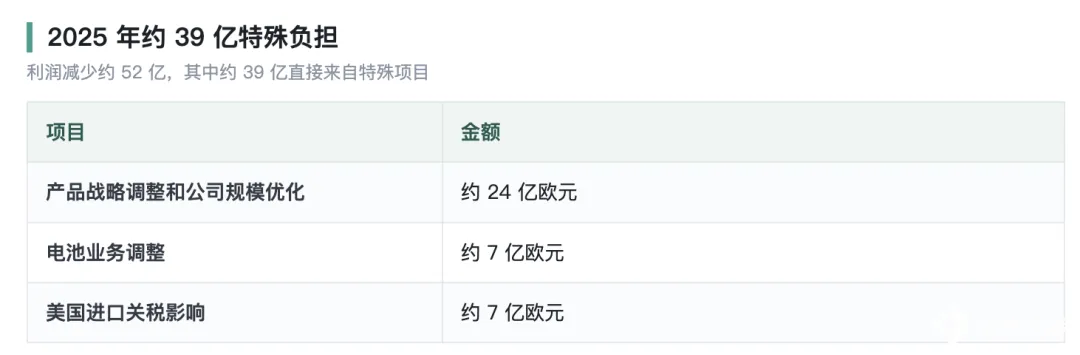
保时捷披露,2025 年约有 39 亿欧元特殊负担,其中产品战略调整和公司规模优化约 24 亿欧元,电池业务调整约 7 亿欧元,美国进口关税影响约 7 亿欧元。
2024 年到 2025 年,营业利润减少约 52 亿欧元,其中约 39 亿来自这些特殊负担,粗略算能解释四分之三的降幅。
剩下的来自销量下降、产能利用率降低、产品切换和正常经营成本上升。
保时捷看起来像是一年之间塌下来的。前几年攒下的产品和市场矛盾,2025 年靠战略调整、资产处置和重组费用一次露了底。
中国市场从 9.57 万辆掉到 3 万辆?
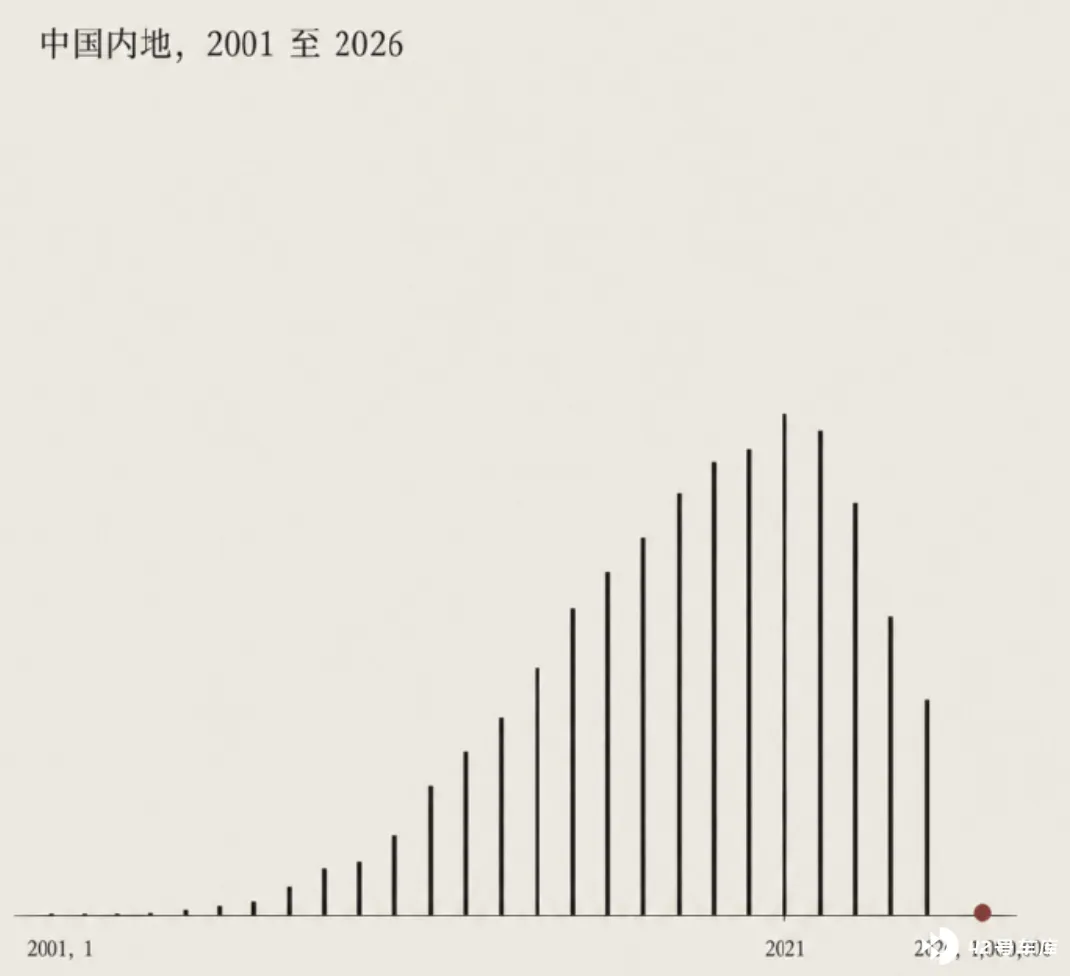
上面是个梗图,是说保时捷在华的 100 万台什么时候到来。
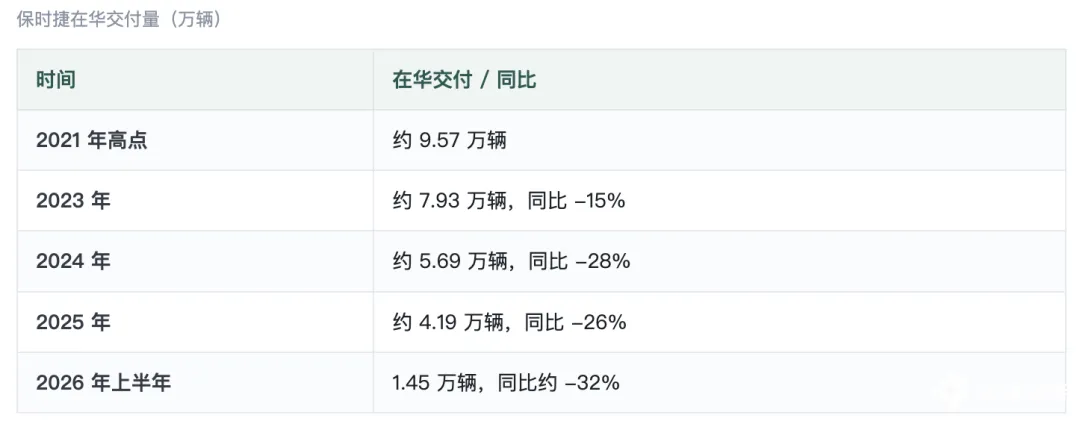
中国连续多年是保时捷单一市场里的头名,2021 年在华交付约 9.57 万辆。
之后一路往下走:2023 年约 7.93 万辆,同比下降 15%;
◎ 2024 年约 5.69 万辆,降 28%;
◎ 2025 年约 4.19 万辆,降 26%;
◎ 2026 年上半年只有 1.45 万辆,降约 32%。
跟 2021 年的高点比,2025 年在华销量少了一半以上,2026 年全年可能进一步降到约 3 万辆。
备注:往后是不是只能 2 万台,甚至 1 万台,开始和法拉利坐一桌。
中国豪华车市场的打分标准也换了。
以前消费者为品牌、机械性能和稀缺性支付溢价,智能电动车起来之后,座舱、辅助驾驶、软件体验和迭代速度的分量上去了。保时捷在发动机、底盘和品牌上的积累,没办法直接折成电动车的优势。
保时捷不愿大规模降价,也不打算在中国本地生产,能选的只有守住价格、让销量掉下去。品牌守住了,欧洲工厂、研发团队和销售网络对应的固定成本还在那儿。
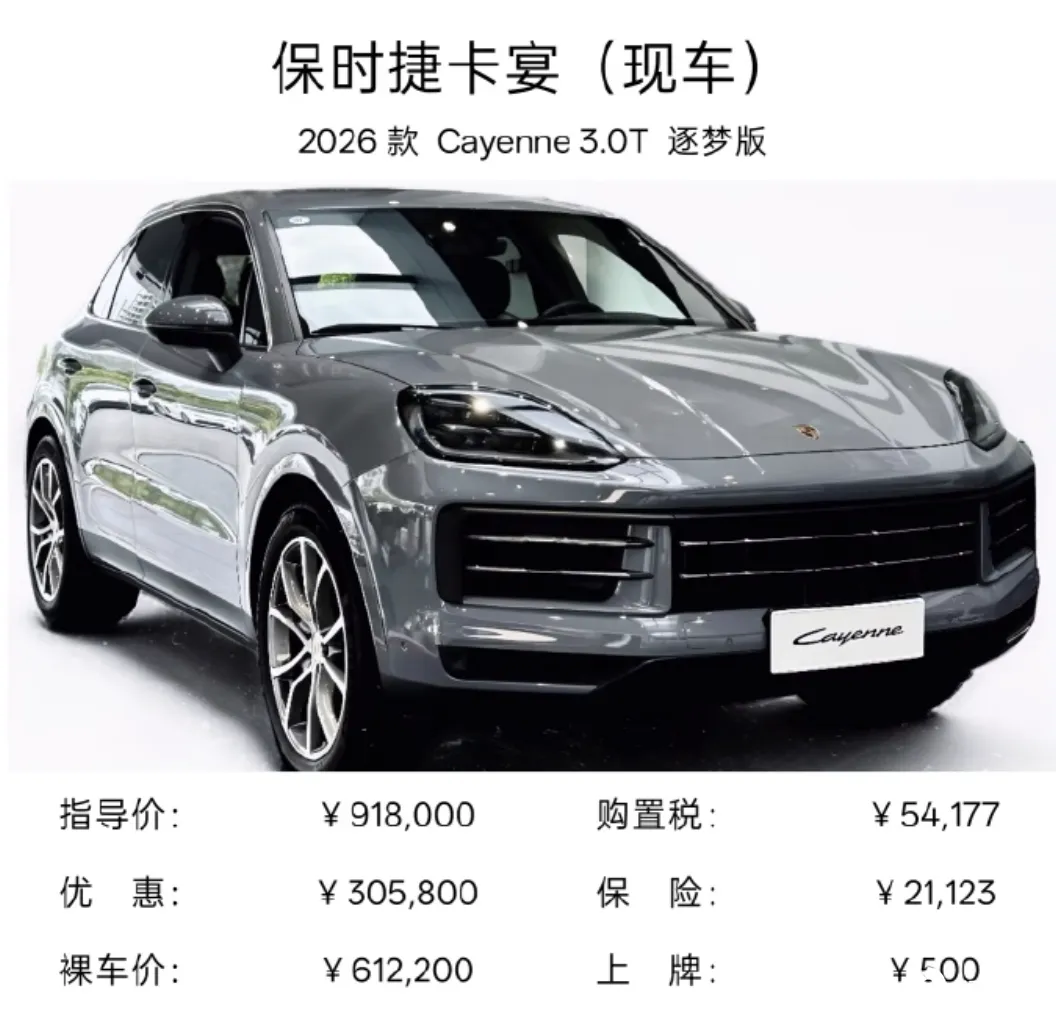
所以昨天的微博热搜是, 卡宴降 30 万还得 61 万 ,你还是卖不动啊!
纯电目标 80%,然后往回退
保时捷曾提出 2030 年纯电动车占新车销量 80%的目标,车型、平台、电池和产能投资都按这个安排。
Taycan 全球销量 2023 年约 4.06 万辆,2024 年降到约 2.08 万辆,2025 年只剩约 1.63 万辆。纯电 Macan 又因为软件和平台进度推迟,错过了中国高端电动车竞争白热化的窗口。
需求低于预期之后,保时捷延长燃油车和插电混动车型的寿命、推迟部分纯电车型、收缩电池业务。
同一个产品周期要付两次钱:先按全面电动化投一遍,再为回到燃油和混动重新开发。
2025 年那 24 亿欧元产品战略调整费用和 7 亿欧元电池业务费用,花在这里。
美国卖的车,还是从欧洲运过去的
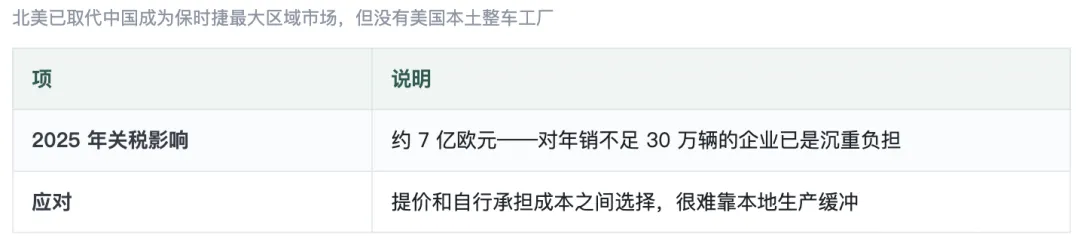
北美已经超过中国,成为保时捷销量占比居首的区域,但保时捷在美国没有整车工厂,销售车辆主要从欧洲进口。
美国提高关税之后,保时捷很难靠本地生产缓冲,只能在提价和自行承担成本之间选择,2025 年关税直接造成约 7 亿欧元影响。
对一个年销量不足 30 万辆的企业,这笔钱不轻。
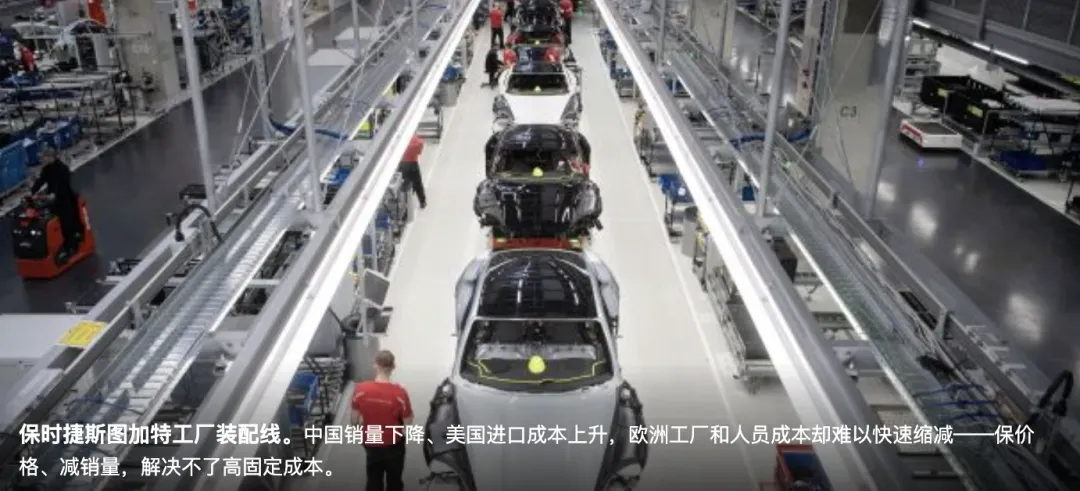
以前那套中国出销量、美国出利润、欧洲管生产的全球分工,现在三头同时吃紧: 中国销量掉了,美国进口成本上去了,欧洲的工厂和人员成本又缩不下来。
◎ 保时捷汽车公司由大众控制,收入和营业利润直接进大众集团的合并报表。
2025 年保时捷营业利润减少约 52 亿欧元,同期大众集团营业利润减少约 105 亿欧元,简单比一下,保时捷一家大约解释了大众降幅的一半。保时捷销量在大众集团里只占很小一块,利润占比却极高。
这台发动机失速,对大众的影响远大于销量变化看上去的程度。
◎ 再往下是商誉。
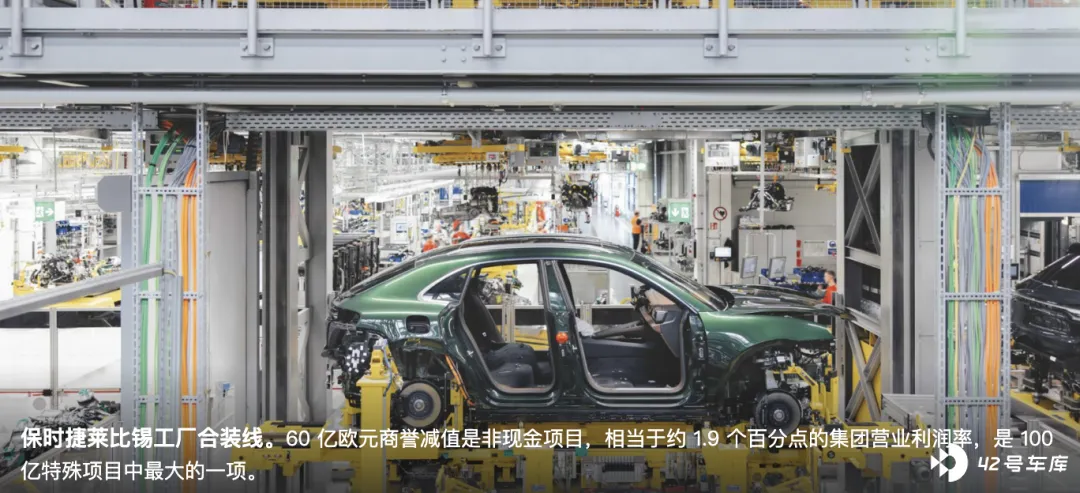
保时捷下调中长期盈利假设之后,大众要按更低的未来现金流重估保时捷业务价值,计划计提约 60 亿欧元非现金商誉减值。
以大众 2026 年预计 3150 亿欧元收入计算,这相当于约 1.9 个百分点的集团营业利润率,也是约 100 亿欧元特殊项目里金额居首的一笔。
大众管理层已经承认,保时捷未来的赚钱能力低于当年收购和估值时的预期。
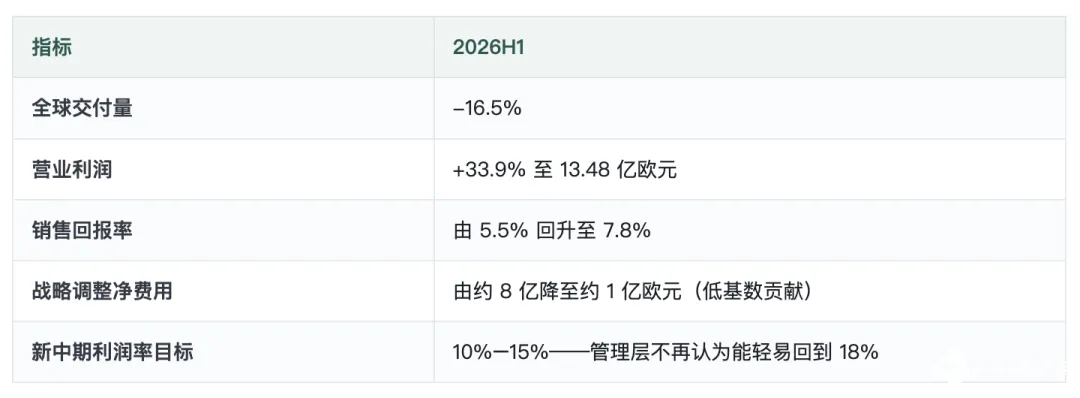
2026 年上半年,保时捷全球交付量下降 16.5%,营业利润同比增长 33.9%至 13.48 亿欧元,销售回报率从 5.5%回到 7.8%。
产品结构、定价和成本控制有改善,战略调整净费用也从上年同期的约 8 亿欧元降到约 1 亿欧元,低基数帮了忙。
保时捷过去靠中国增长、高价燃油车型和全球化生产撑起来的 15%-18%利润率模式已经失效,公司正在把业务规模、产品路线和成本结构往更低销量的现实上重新调整。
2025 年的 1.1%里塞着大量特殊费用,不能当成未来的正常水平;
2026 年这笔 60 亿欧元商誉减值,以及 10%-—15%的新中期利润率目标,管理层不再认为保时捷能轻松回到 18%左右。
小结
保时捷一直是集团里利润率居首的品牌,现在成了一份需要重估、重组、长期修复的资产。走量的超豪华车,个性化的保时捷怎么持续赚钱是个大问题!


