作者:朱玉龙
MPV 市场今年也在回归,新车负责制造话题,老将依然守着销量,MPV 的市场并不大!
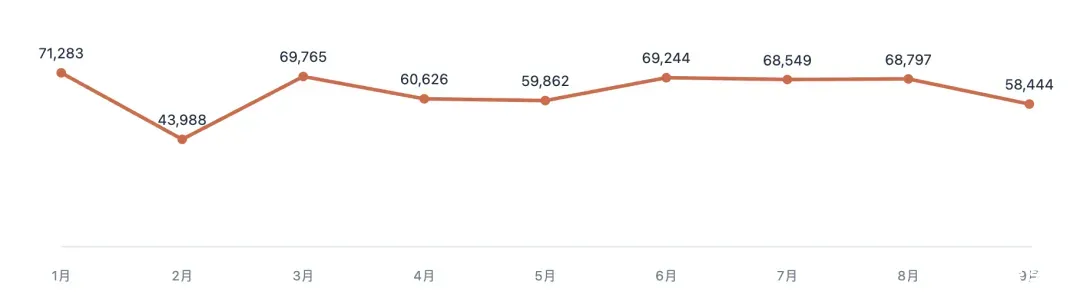
2026 年前九个月的 MPV 市场,发布会越办越热闹,产品越做越豪华,智驾和座舱配置越堆越满,9 月零售榜排在前面的,还是那几张老面孔。
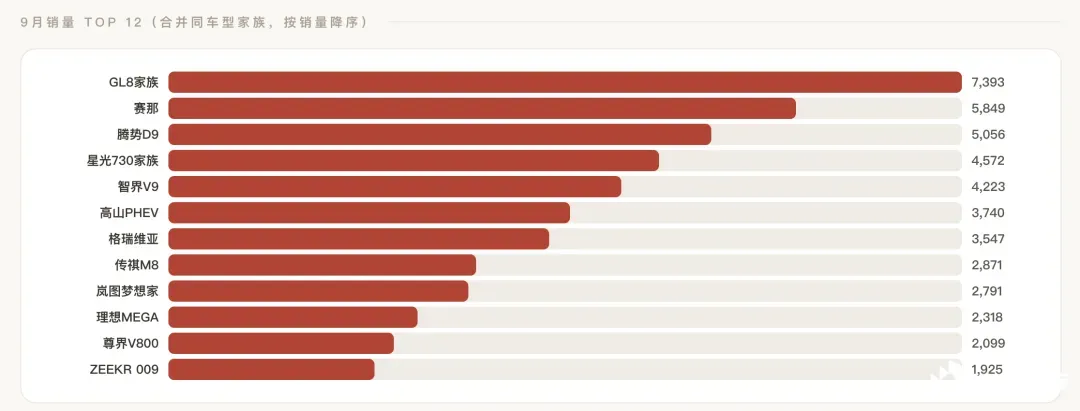
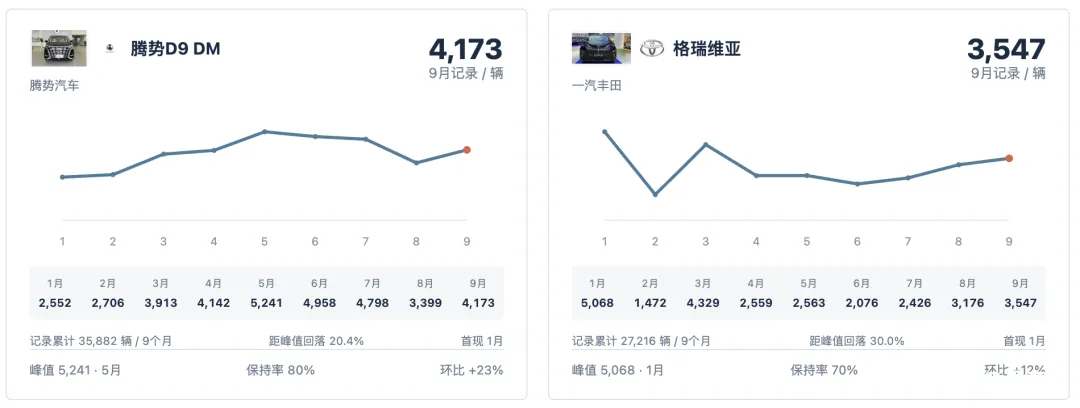
9 月,赛那零售 5,849 辆,别克 GL8 PHEV 4,951 辆,腾势 D9 DM 4,173 辆,格瑞维亚 3,547 辆。
把 GL8 燃油版的 2,442 辆算进来 GL8 家族排第一,这些早就进了消费者心智的车系,吃掉了榜单前面的大半位置。
MPV 买家不是不看新技术,似乎和 SUV 车主不一样!
赛那和老将 GL8
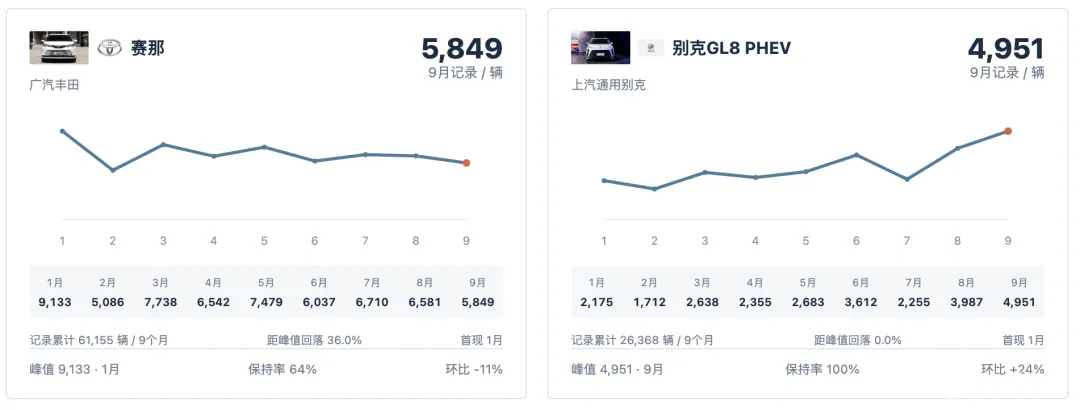
◎ 赛那的月销量从 1 月 9,133 辆掉到 9 月 5,849 辆,中间起起伏伏: 2 月探到 5,086 辆,3 月拉回 7,738 辆,5 月 7,479 辆,6 到 8 月都站在 6,000 辆以上。
这款车始终没掉出大量消费者的候选名单。一茬接一茬的新车涌进来,赛那还能稳稳进决赛圈。
◎ 格瑞维亚 9 月 3,547 辆,高于 8 月 3,176 辆和 7 月 2,426 辆,连续三个月往上走。
两款丰田 MPV,面对不断升级的新能源对手,老车系攒下的认知和用车习惯,依然值钱。
◎ GL8 走出另一条路:老将也得跟着变
「姜还是老的辣」是真的,但是这些在老车主认知的符号不能原地不动,在中国就没有固步自封还能一直赢的产品。
别克 GL8 PHEV 把进化的路走出来了。1 月 2,175 辆,6 月 3,612 辆,8 月 3,987 辆,9 月冲到 4,951 辆,创下前九个月新高。
加上燃油版当月的 2,442 辆,GL8 两个动力版本 9 月合计零售 7,393 辆。
成熟车系应对冲击的办法:在原有品牌认知上,把新的动力选择补上,把不同需求的用户接着接住。
新车的难题:峰值容易,平台难
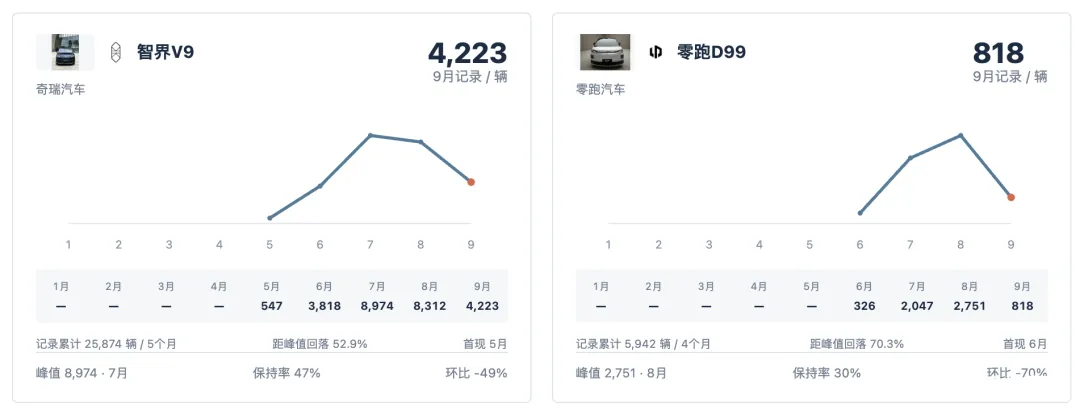
智界 V9 7 月冲到 8,974 辆,零跑 D99 8 月摸到 2,751 辆,新车进场时放量一点都不慢。
慢的是后面:智界 V9 8 月落到 8,312 辆,9 月再砍到 4,223 辆,两个月跌掉峰值的一半多;零跑 D99 9 月直接滑到 818 辆。
集中释放的那波需求吃完,后续销量靠什么接?
月度数据不能替我们把回落归 因到订单、交付还是竞品分流,但持续性的考卷已经摊在桌上。
一次高峰换来的只是声量,连续几个月站住规模,才算真正落了地。
◎ 尊界 V800 从 8 月 181 辆涨到 9 月 2,092 辆
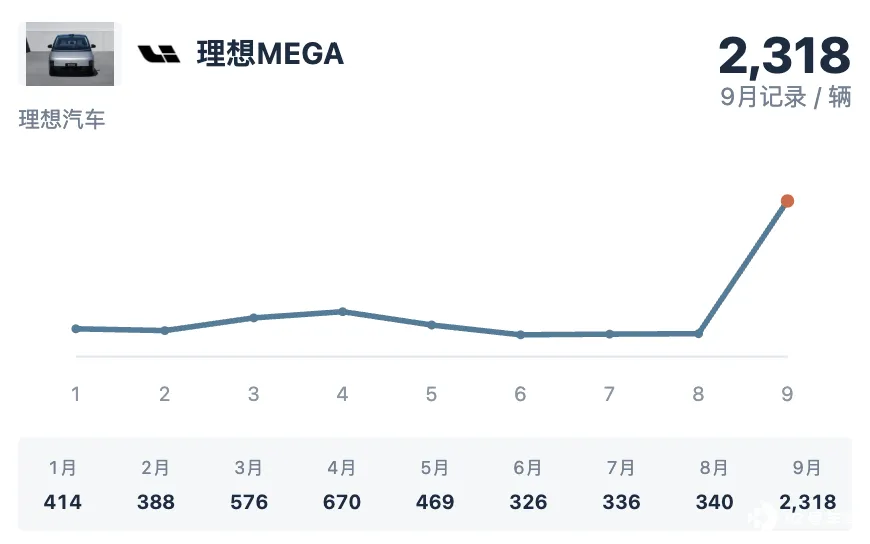
◎ 理想 MEGA 9 月 2,318 辆,也都在往上走,这款车其实也算老将了。
老将也不是稳赢。
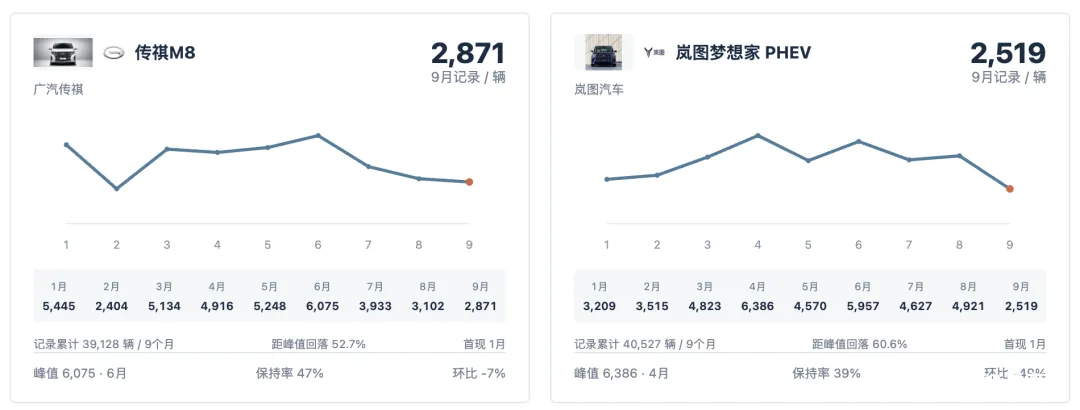
◎ 传祺 M8 从 6 月 6,075 辆掉到 9 月 2,871 辆,
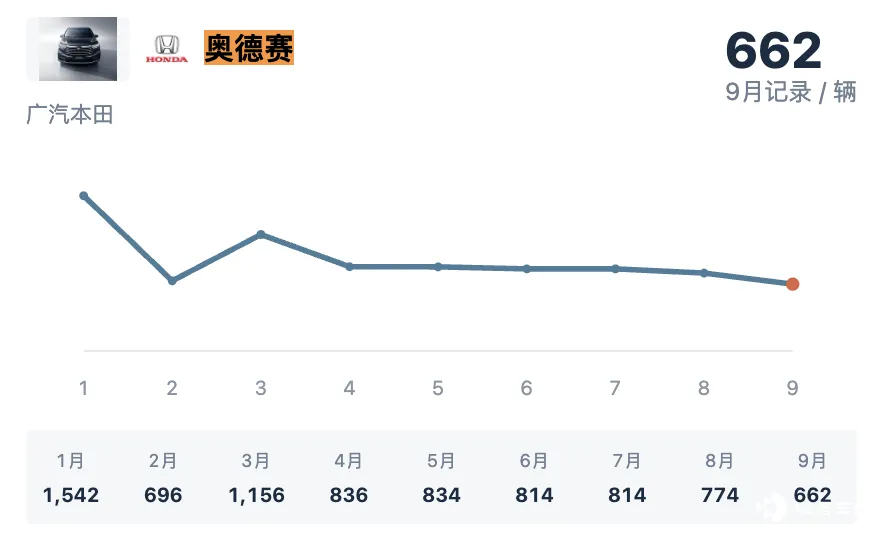
◎ 奥德赛从 1 月 1,542 辆滑到 9 月 662 辆。
多年积累挡不住产品更新和需求迁移的推力。
小结
MPV 市场站得住的,是那些既有用户底盘、又能接住当下需求的产品。在这个市场,多年攒下的东西依然算数,产品力迭代是必须的。
新车可以很快钻进消费者的视野,得花长得多的工夫,这大概就是 MPV 市场「姜还是老的辣」的根。